作者:Crack The Market
编译:深潮 TechFlow
深潮导读:当市场为 Blackwell 架构算力狂热时,大模型军备竞赛的残酷瓶颈早已悄然转移至最底层的物理现实:电网承载力与高压配电设施。在这场万亿重塑中,一家拥有 115 年历史的传统电气巨头成为了绝对主角。
前对冲基金投资经理 Ozeco 在深度长文中指出,伊顿(Eaton)凭借从高压电网直连到芯片机架的系统级整合能力,正在垄断数据中心电力重组的核心节点。其长达数十个季度的在手积压订单,构成了难以逾越的工程护城河。
本文系统拆解了伊顿的“电网到芯片”商业壁垒、微电网与高密液冷架构的定价权,以及未来数据中心全面转向一体化电力采购对算力资本开支的深远重构,是理解 AI 能源物理约束的必读硬核研报。
核心投资论点:AI 数据中心的真正物理瓶颈
在过去的二十四个月里,华尔街的视线几乎被先进制程半导体与大模型参数竞赛完全占据。从英伟达的高性能 GPU 到超微电脑的高密机柜,资金以前所未有的狂热涌向算力集群的最末端。
然而,当单座超大规模数据中心的规划容量从过去平平无奇的几十兆瓦(MW),骤升至令人咋舌的一吉瓦(GW)乃至两吉瓦级别时,整个科技行业突然撞上了一堵冷酷的物理高墙:电网容量告急与配电设备的严重断供。
正如业内资深电力专家所言:“你可以斥巨资在三个月内买到成千上万块尖端芯片,但如果公用事业公司告诉你高压变压器的交货周期长达四年,那么这些芯片最终只能在仓库里静静吃灰。”
正是在这一由电力短缺主导的超级供需错配中,创立于 1911 年的百年电气巨头伊顿(Eaton Corporation,纽交所代码:ETN),悄然完成了从传统工业蓝筹向 AI 基础设施绝对核心枢纽的战略蜕变。
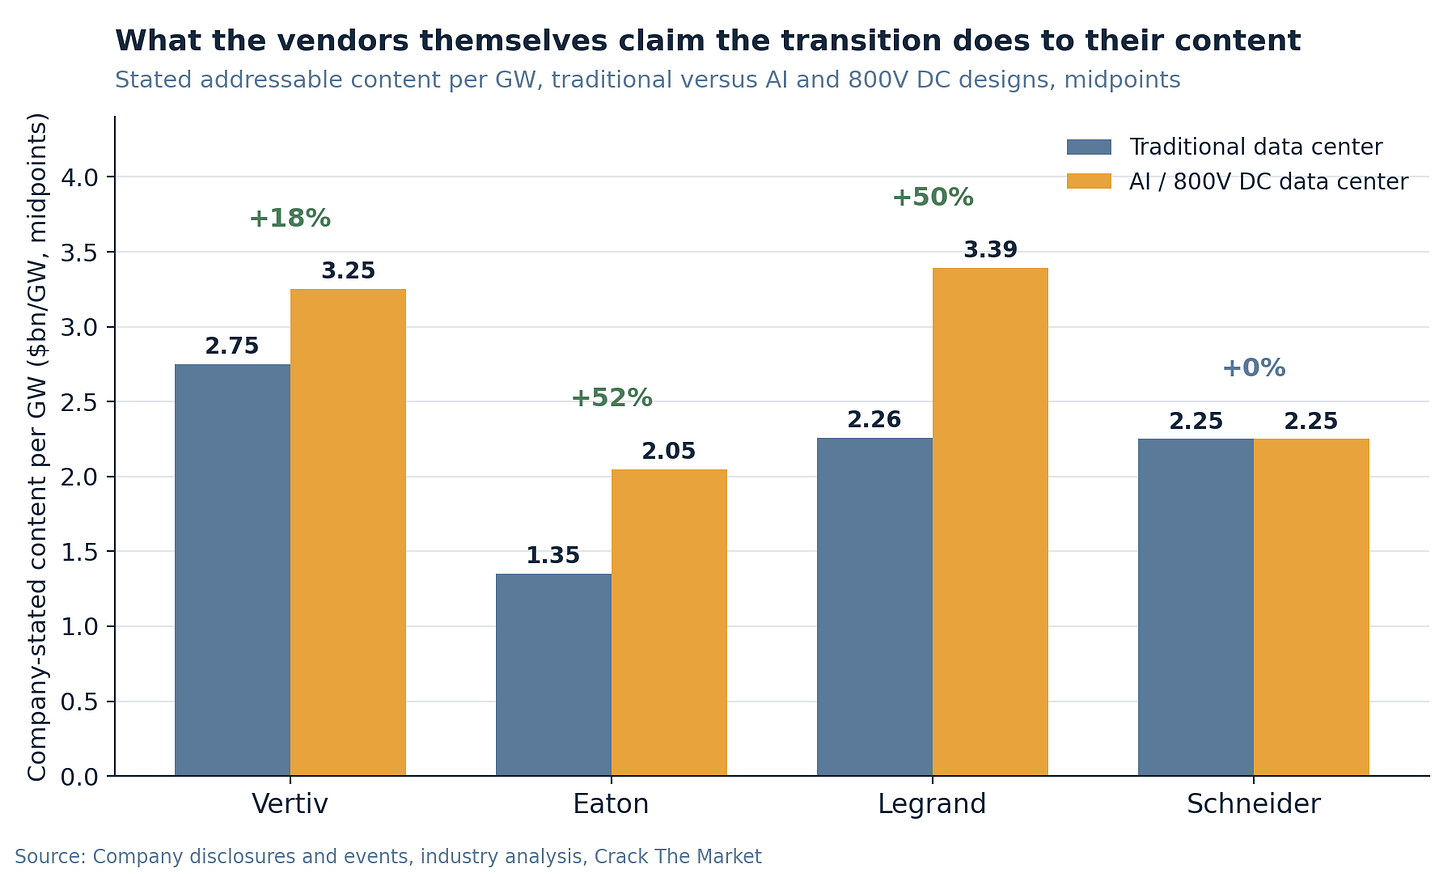
图:伊顿在数据中心与电气基础设施领域的全球业务营收版图
从车桥到电网:百年电气复利机器的蜕变史
对于许多传统投资者而言,伊顿曾长期被刻板地归类为汽车卡车车桥与传统机械变速箱的传统制造企业。但在过去的二十年里,公司管理层通过一系列极其果断的资本运作,彻底重构了底层基因。
他们逐步剥离了低利润且强周期的传统内燃机业务,将几乎全部再投资资金源源不断地砸向高压电气、智能配电网络、关键电源保障(UPS)以及航空航天核心电气控制系统。
今天的伊顿,已经蜕变为一家电气化业务占比超过 70% 的纯正电力系统级解决方案霸主。公司在北美和欧洲各大高价值工业带构筑起根深蒂固的分销渠道与设计认证壁垒。
更为关键的是,这种硬件工程领域的护城河绝非资本可以在短期内通过砸钱迅速复制。它深度交织着公用事业公司的严格准入规范、电气工程师长达数代人的使用习惯以及极度排他的安全认证红线。
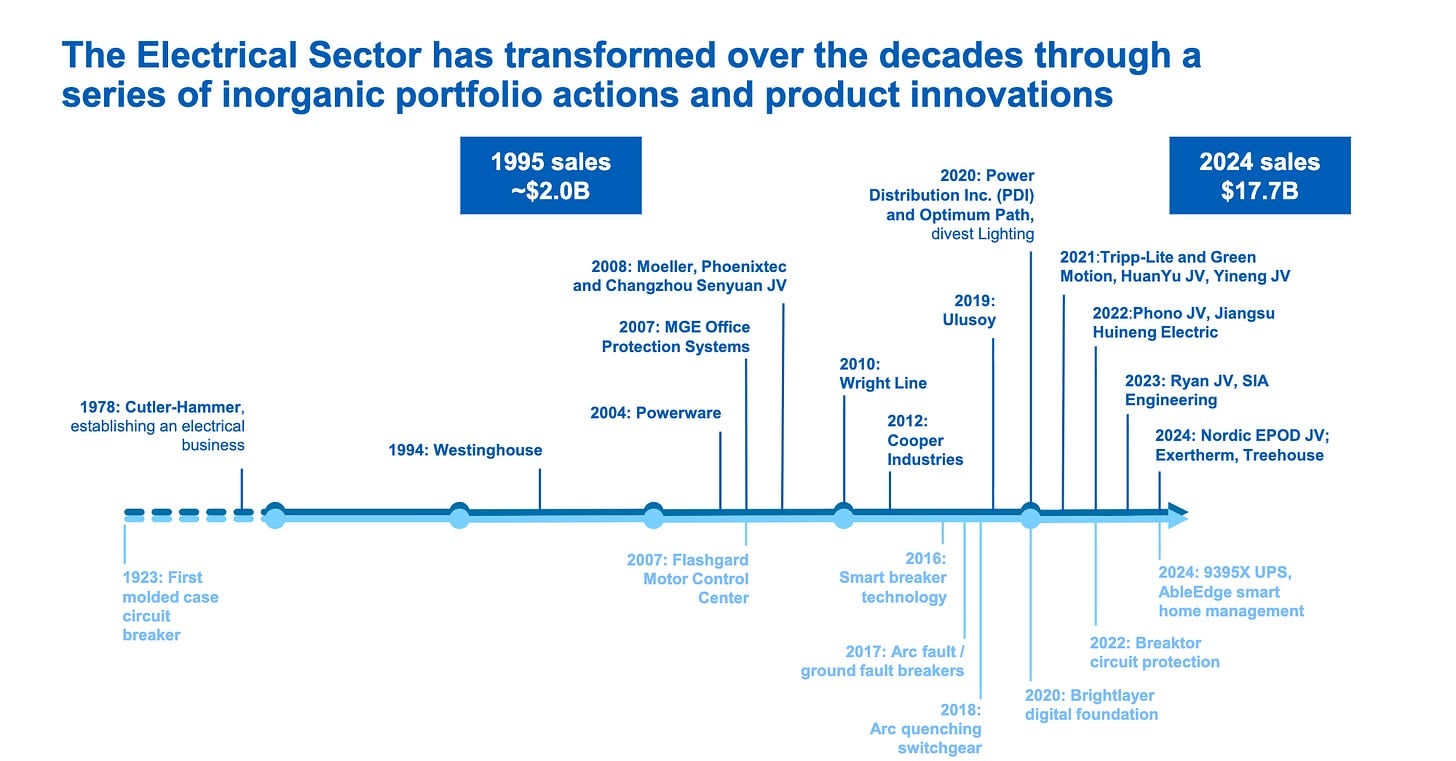
图:北美数据中心电力需求与伊顿关键订单积压量历史爬坡曲线
从电网到芯片:一体化电力架构的垄断护城河
在传统的建筑与工业设计中,供电通常被分割为互不连通的碎片化采购:向公用事业公司申请变电站是一码事,建筑内部的电线铺设是一码事,机房里的 UPS 备用电源又是另一码事。
但面对百兆瓦级的高密度 AI 智算中心,这一割裂的拼凑模式彻底宣告失效。超大瞬时电流波动、毫秒级的负载跳变以及巨大的散热废热,要求整个机房的供电系统必须作为一套有机呼吸的单一体来精密设计。
伊顿首席执行官 Paulo Ruiz 将其战略核心概括为简洁有力的四个字:“电网到芯片(Grid to Chip)”。
从室外将 115 千伏超高压交流电降至中压的巨型变电站变压器,到机房外墙的大容量智能断路器与环网柜,再到机房内部的不间断电源、母线槽以及机架内部的配电单元(PDU),伊顿能够完整交付其间每一个关键电能转换节点。
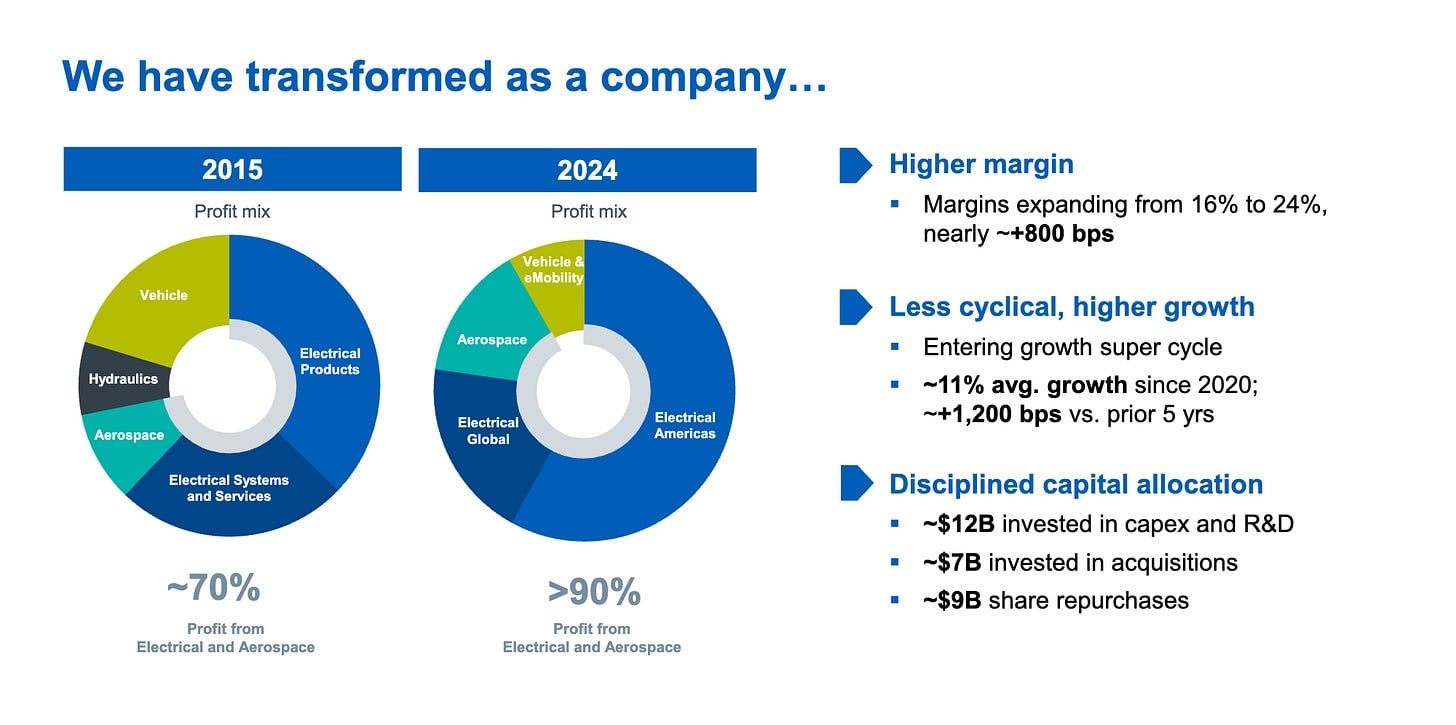
图:从高压电网变电站到单个算力机架的一体化配电与冷却闭环
排队周期长达数年:变压器短缺与排他性定价权
供电基础设施的短缺程度,远远超出了绝大多数二级市场科技分析师的认知范畴。
目前,北美大型高压油浸式变压器的平均交付周期已经从疫情前的四十周,大幅拉长至令人望而生畏的一百六十周甚至两百周以上(即长达三至四年)。
这一极端的供应链瓶颈根源在于特殊的物理限制:特种高导磁取向硅钢产能极其刚性、经验丰富的高压线圈绕线技工严重断代,加之严苛的安全验证流程,使得全球变压器产能根本无法像芯片代工厂那样快速扩产。
在如此极端的卖方市场格局下,伊顿展现出了惊人的排他性定价权。不仅新签订单的利润率连续多个季度显著扩张,超大规模云厂商(Hyperscalers)甚至愿意提前数年支付巨额定金,以锁定其未来宝贵的机位供货指标。
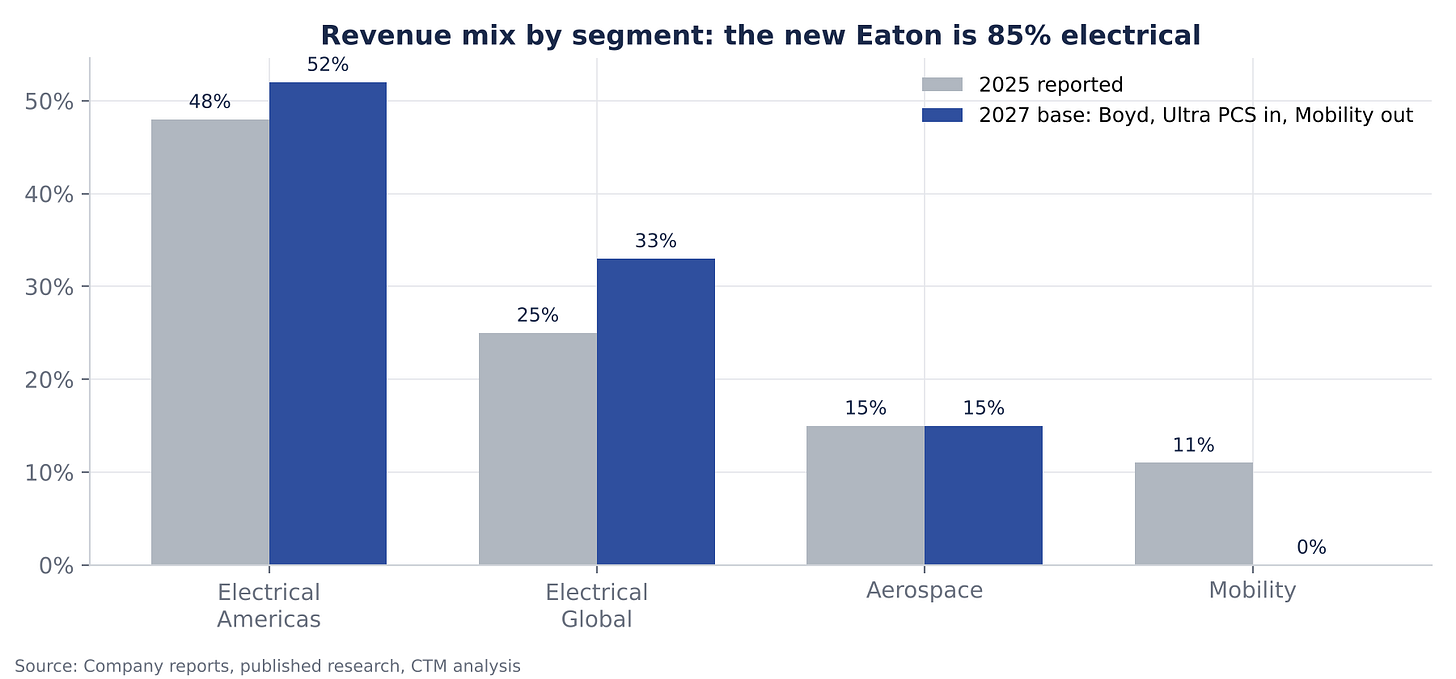
图:大型高压变压器与关键中压配电设备交付周期长周期走势
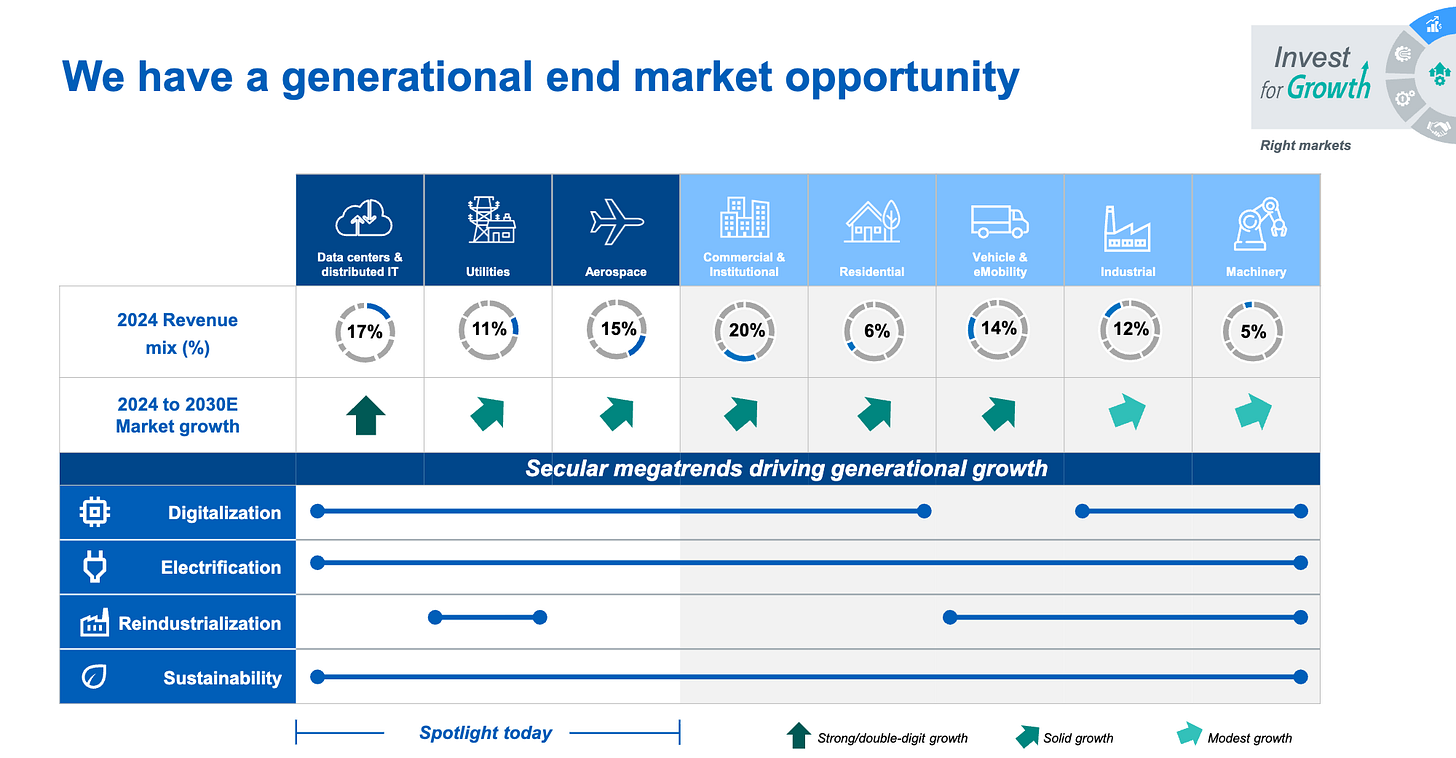
图:伊顿在手订单储备结构与数据中心业务利润率扩张指引
微电网与高密液冷:下一代数据中心的技术制高点
除了传统变电设备,下一代数据中心的深层重构还发生在微电网(Microgrids)与高密液冷配电系统的技术交叉点上。
随着集中式主电网批复新接电容量的阻力越来越大,微软、亚马逊和谷歌等科技巨头不得不转向自建现场发电设施。天然气轮机、固体氧化物燃料电池(SOFC)以及大型电池储能系统的混合部署正成为主流。
伊顿通过其专有的微电网智能管理软件与快速并网切换开关,能够在数毫秒内无缝调度电网、自备发电机与储能电池之间的电能流向,确保智算集群免受任何电压暂降与电力中断的致命打击。
在机柜内部,随着英伟达等头部算力芯片的整柜热设计功耗突破一百千瓦大关,传统的风冷模式彻底退出历史舞台,配电与液冷分配单元(CDU)的紧密物理集成已成为工程必然。
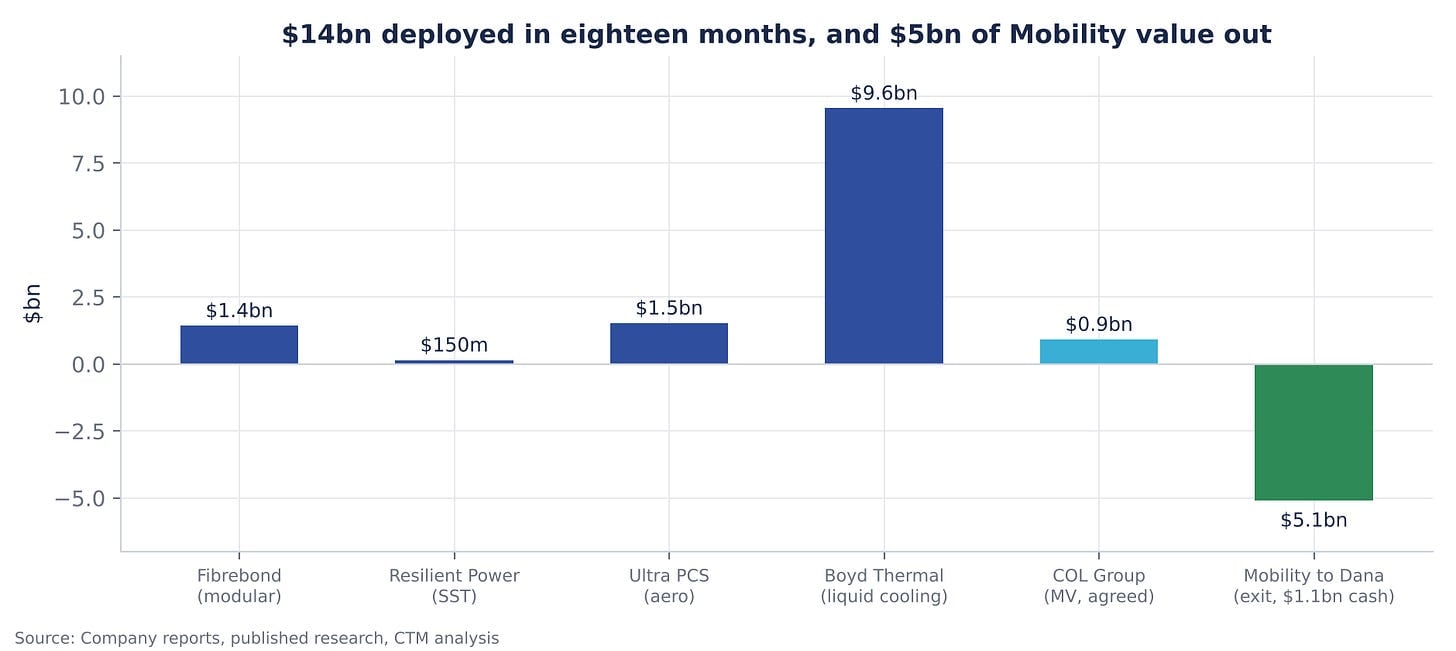
图:下一代混合微电网(电网、储能、自备发电)调度控制逻辑
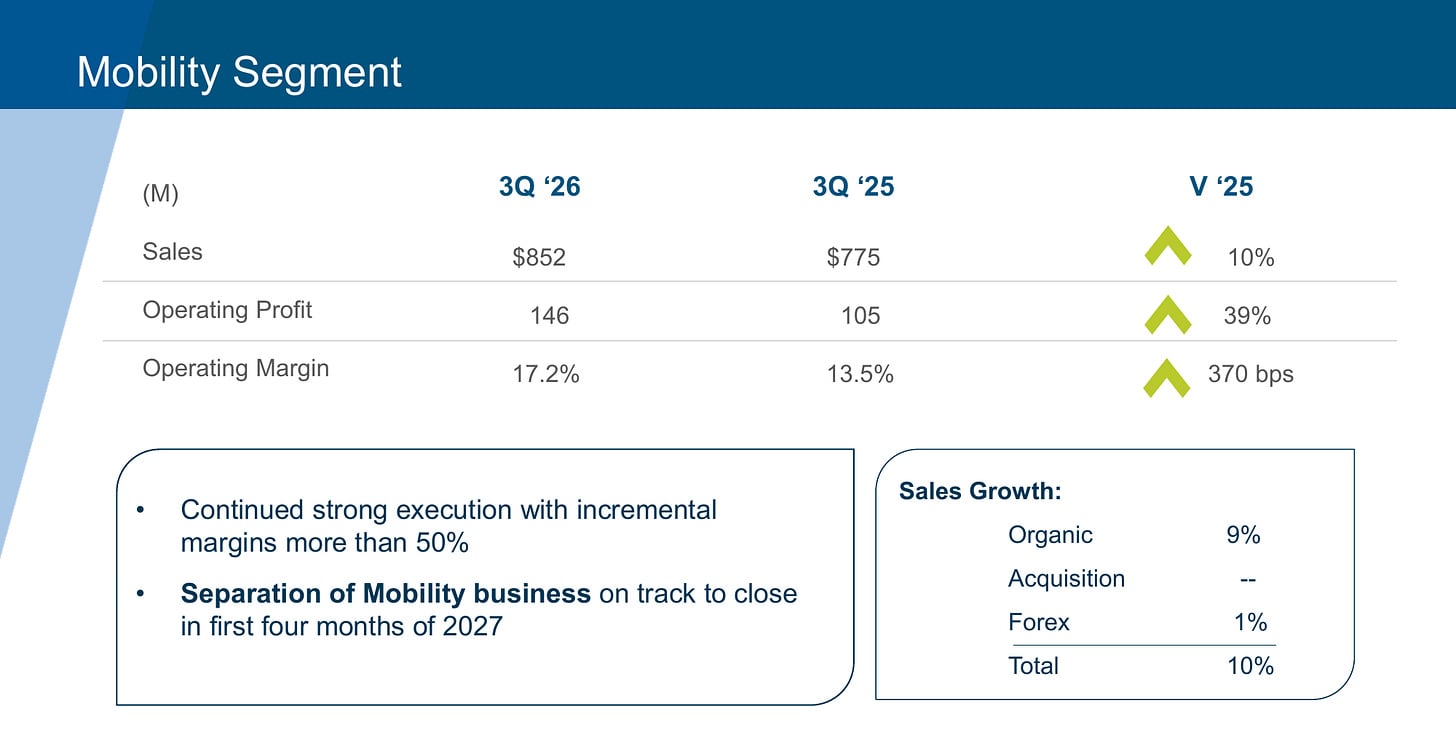
图:算力机柜功率密度攀升路线与供电液冷系统物理融合演进
2028 年展望:当数据中心被当作发电设备来采购
展望未来三到五年,AI 基础设施的采购逻辑正在发生根本性反转。
在过去,数据中心被视为单纯的电力消费者,其逻辑是先建好机房,再去寻找电源。而在未来,数据中心在本质上将被作为一体化的“电力接入装置”来设计与采购。
正如行业前沿推演所展现的那样:到 2028 年,谁能够提供从公共输电走廊直连到裸芯片全链路供电、安装与长期维护保障的一站式体系,谁就能在万亿美元算力基建潮中攫取最高份额的超额利润。
伊顿用它历经百年的工业积淀与前瞻性的系统级卡位,在电力重构这一宏大时代命题面前,树立起了一道不可逾越的护城河。这不仅是一家工业企业的胜利,更是物理法则对资本狂热最深沉的回应。
图:未来数据中心全生命周期电力集成服务总潜在市场空间预测
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


