作者:Zhou,ChainCatcher
近日,一份长达 11 页的匿名举报信在多个加密行业交流群中流传。举报人自称 Amber Group 前高管,指控公司管理层挪用客户资金、存在利益输送等问题。
周一下午,Amber Group 发表声明,称相关指控不实,公司运营一切正常,并表示正在保全证据,保留追究法律责任的权利。
不少声音指出,潮水退去之后才能看清这个行业有多少人在裸泳,连生态位顶端的做市商都开始传出这样的消息。
实际上,过去几年 Amber 先后把重心转向财富管理和 AI agent,做市早已不是它的主业。
反观跟 Amber 同一时期起家的 Wintermute,最近拿下了 Hyperliquid 约 76% 的最高优先级数据席位拍卖,成了链上最激进的交易者之一。
两家公司创始团队都出身于传统金融的交易台,如今走向分岔。
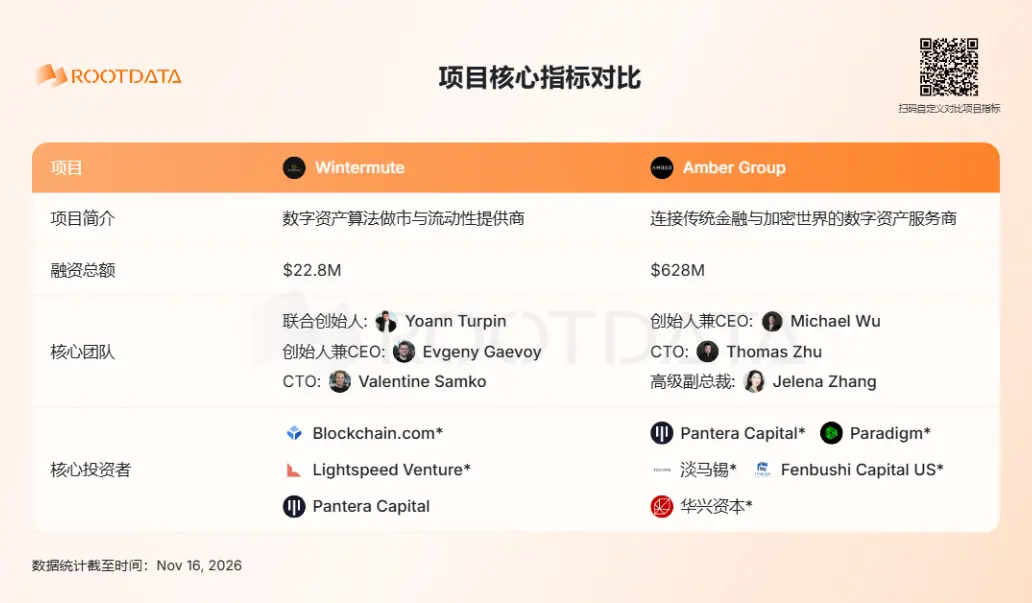
1. Amber 一步步离开做市主场
Amber 以做市起家,它的六位联合创始人大多是华人,多位出身于华尔街投行的交易台,创始人吴志伟(Michael Wu)此前就是摩根士丹利的外汇和利率交易员。
据悉,2017 年他和几位同事用机器学习做定价和交易,很快发现约 95% 的收入和利润来自加密市场,于是在 2018 年初全面转向加密。
早期的 Amber 主要为对冲基金、风投和家族办公室等机构提供做市和流动性服务,凭借在剧烈行情中持续报价,逐渐在机构客户中建立了口碑。
2021 年牛市期间,Amber 开始高速扩张,先后布局元宇宙、NFT 和支付卡业务,推出面向个人用户的产品,还进行了多笔对外收购。
估值也随之水涨船高。2022 年 2 月,Amber 完成由淡马锡参与的融资,估值达到 30 亿美元。
同年底 FTX 崩盘,打断了这一轮扩张。据报道,Amber 约 6000 万美元资金被冻结在 FTX,员工从高峰期约 1100 人缩减至 300 人左右,C 端业务在当年底全部关停。
此后,Amber 没有回到做市的老路上。2025 年 3 月,旗下财富管理业务 Amber Premium 通过与美股上市公司 iClick 合并登陆纳斯达克。
同年,Amber 旗下加速器推出 AgentFi 平台 AIAC,并发行了首个 AI agent 代币 MIA。公司几乎开始全面转向 AI。
长期负责集团交易业务的联合创始人 Luke Li 于 2025 年 12 月辞去 AMBR 董事职务,转任公司顾问。今年 6 月,吴志伟卸任 Amber Group CEO,全职经营上市公司 AMBR。
AMBR 推出名为 A-MM 的 AI 做市系统,直至今年第二季度才首次确认收入 350 万美元。
今年 10 月,AMBR 宣布终止收购香港 WhaleFin Markets,后者也将撤回香港虚拟资产交易平台的牌照申请,理由是相关牌照只能带来有限的商业收益。
对于这九年的转向,吴志伟在今年的访谈和自述中坦言,2021 年的扩张过于激进,当时还给高管们发了中英文版的《闪电式扩张》,事后对这种打法感到后悔。FTX 的崩盘则是他创业生涯乃至人生中最大的挫折,实际上那时一轮 pre-IPO 融资的条款清单已经给出了 80 亿美元估值。
2024 年和 2025 年,他把约 70% 的时间和几乎全部兴趣都放在了 AI agent 上。有朋友调侃他,像一位白天在大学教书、晚上在校门口卖烤串的教授。公司也因此出现战略分歧,交易、投资等业务线与他的方向并不一致,许多早期合伙人陆续离开。
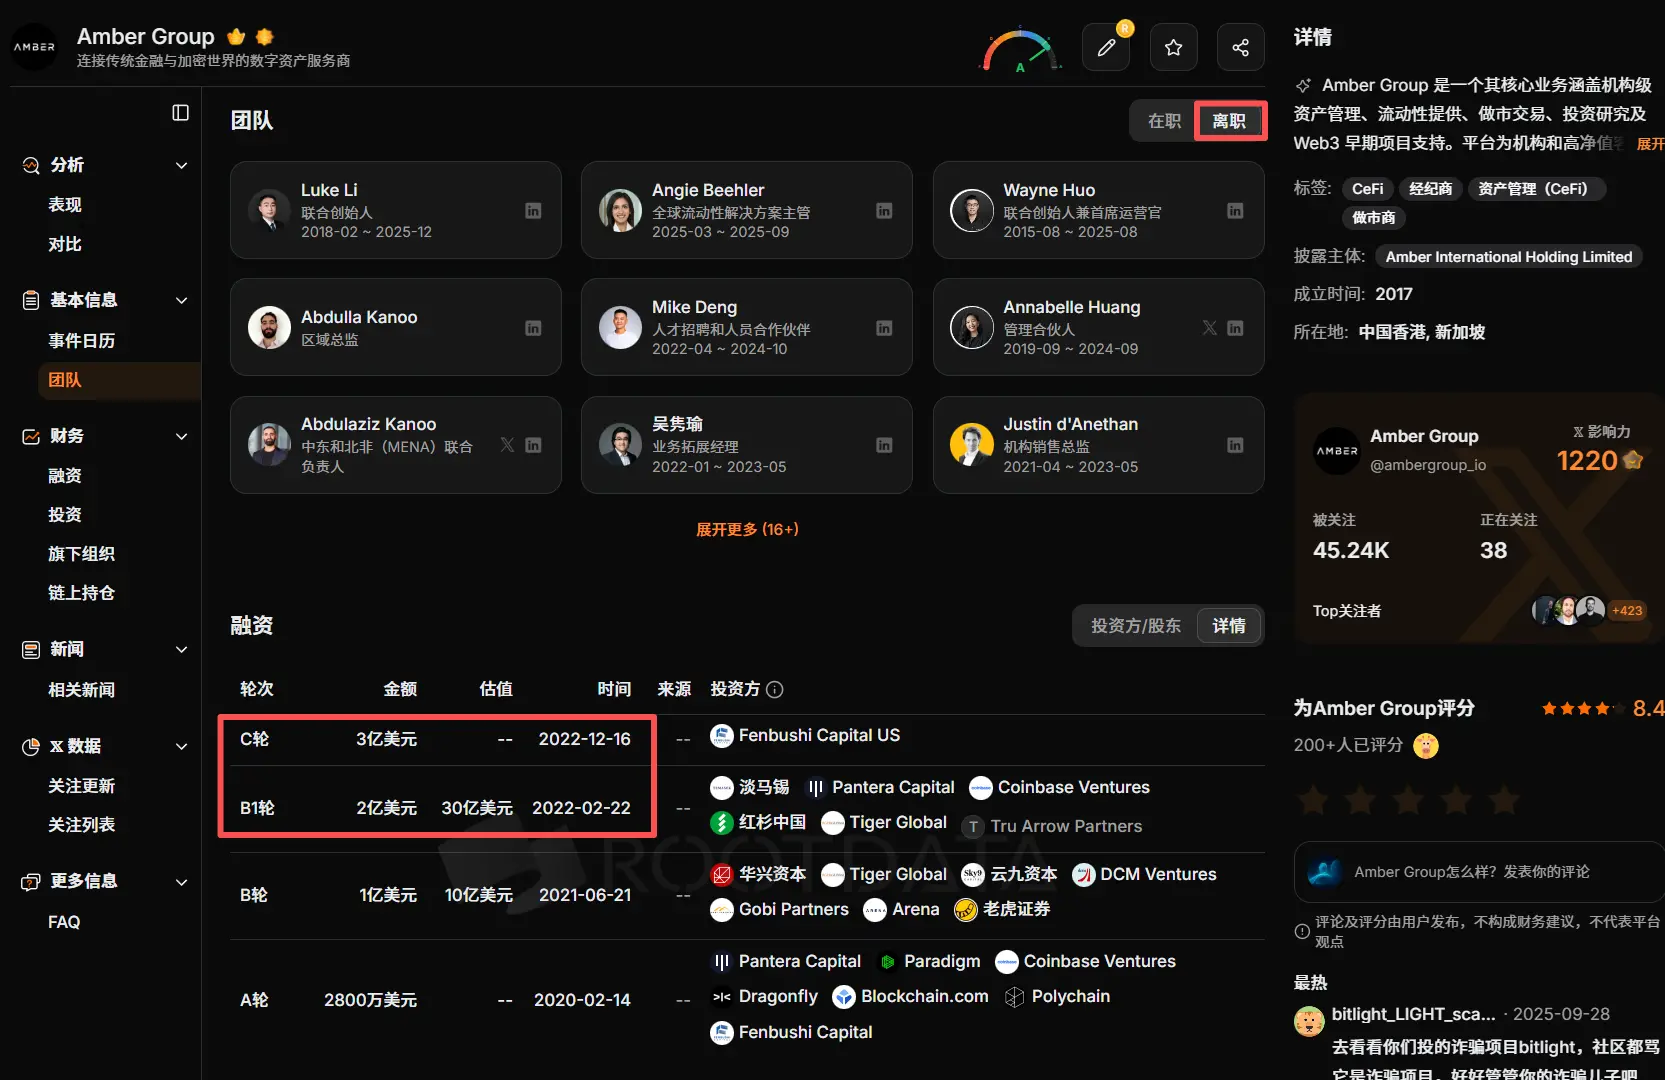
2. Wintermute 把资源压在顶部竞赛上
Wintermute 同样成立于 2017 年,由三位前 Optiver 交易员和开发者创立,Evgeny Gaevoy 担任 CEO。
它也经历过 2022 年的寒冬,彼时 Wintermute 因钱包安全漏洞被黑客盗走约 1.6 亿美元,Gaevoy 当时坦言公司全年难以盈利。
和 Amber 走向不同,Wintermute 在低谷之后继续留在交易这条赛道上,并且一直在为速度和信息付费。Terra 崩盘期间,它曾自建服务器、运行 Terra 节点,只为第一时间拿到链上的交易和价格信息。
今年,它在 Hyperliquid 上延续了同样的打法。Hyperliquid 于 4 月上线一项优先数据拍卖机制,每 3 分钟拍卖一次,共设 3 个席位,最高席位能比未获优先权的参与者早约 60 毫秒看到尚未执行的订单。
据彭博社 11 月 12 日报道,一个被链上分析平台 Loris Tools 标记为 Wintermute 的钱包,过去一个月赢下了约 76% 的最高优先级席位拍卖。
Gaevoy 表示,传统交易公司要投入低延迟网络、微波塔和机房托管,建设这些基础设施需要资金、时间和专业能力,相比之下拍卖让这种竞争更透明。
不过,速度优势并不是 Wintermute 利润的主要来源。链上分析师 Psyche 统计,被标记为 Wintermute 的主账户自 2024 年以来在 Hyperliquid 累计盈利约 2.297 亿美元,其中约 2.04 亿美元在拍卖机制上线前就已赚到。
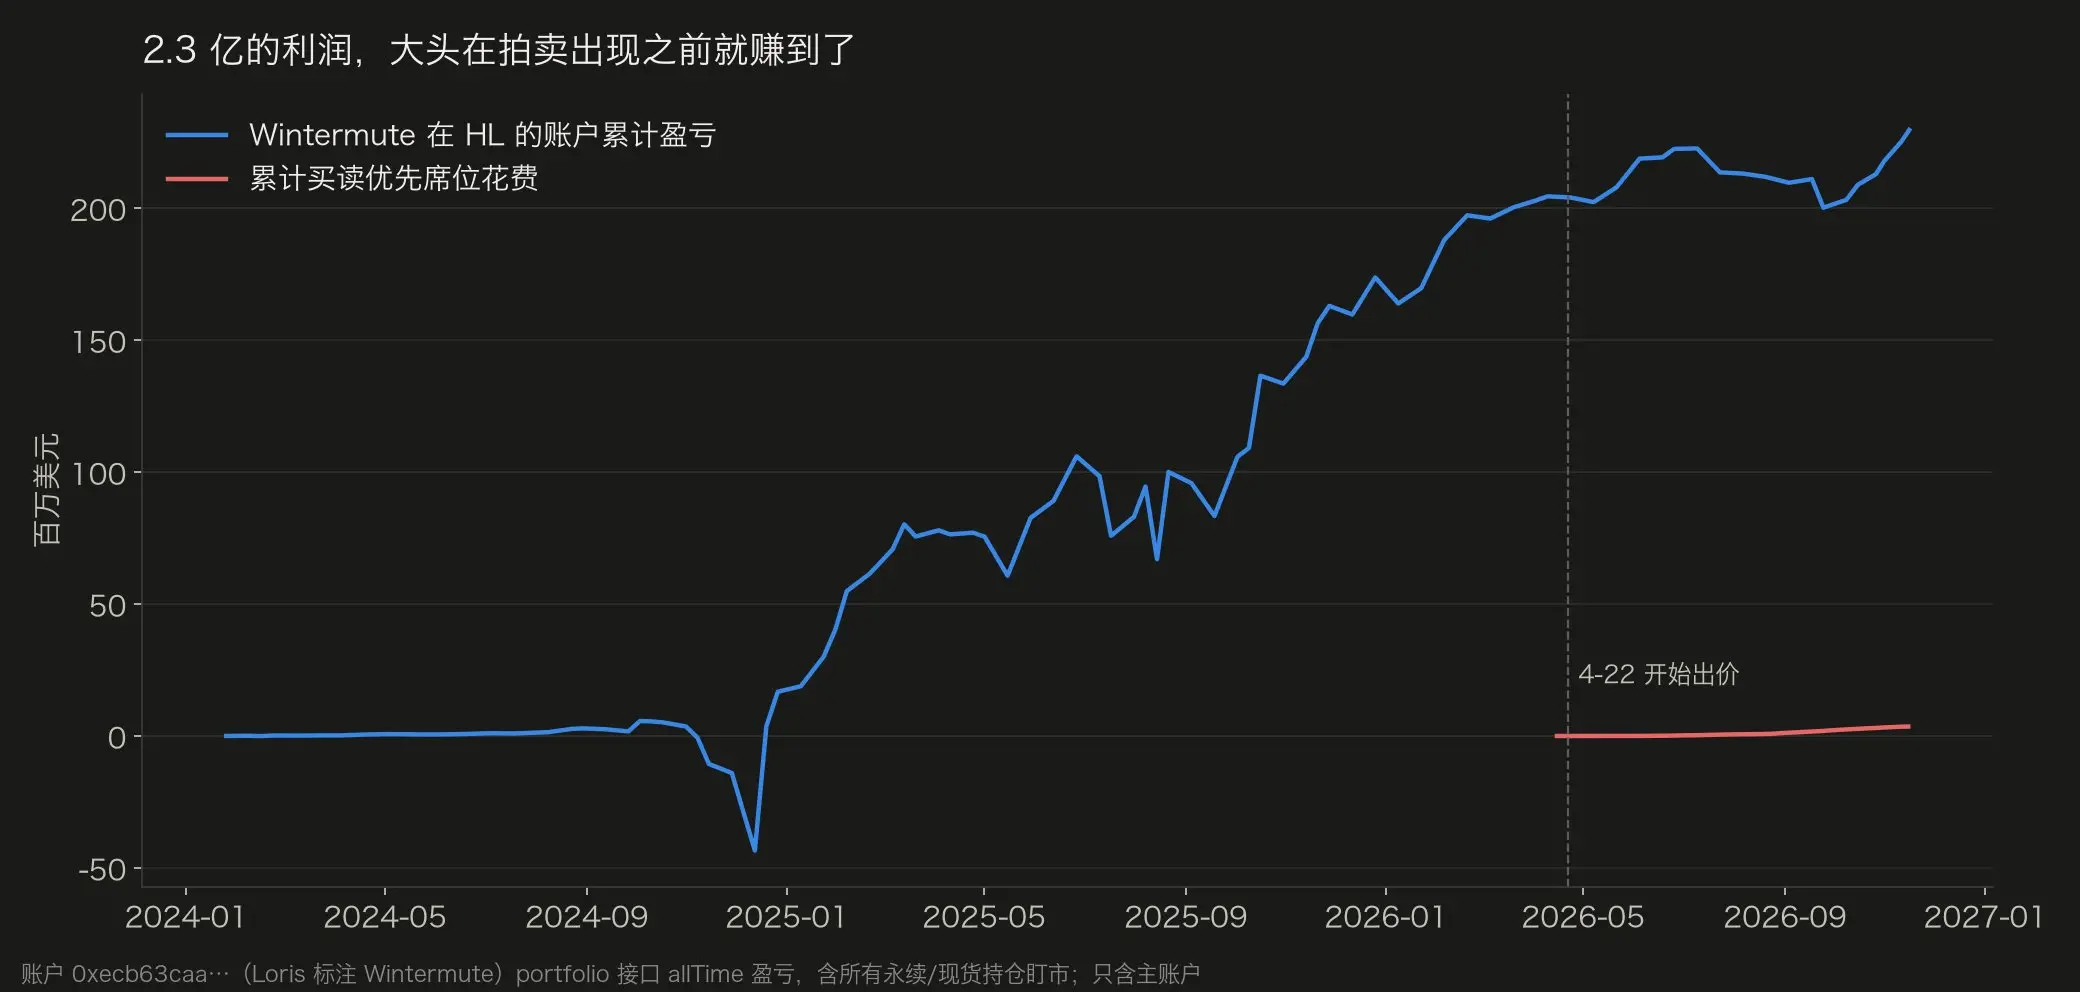
拍卖上线后的 7 个月里,该账户盈利约 2560 万美元,同期席位支出约 358 万美元。Psyche 认为,账户中还有大量用于对冲 OTC 和代币合作库存的永续仓位,优先权只为做市业务带来边际改善。
11 月 11 日之后,Wintermute 明显减少竞拍,只在美股开盘后的几个小时集中出手,每天花费约 1 万美元。
在 Hyperliquid 之外,据彭博社 8 月报道,Wintermute 计划未来五年投入约 10 亿美元建设高频交易和 AI 基础设施,资金全部来自留存收益。
同月 WSJ称,Wintermute 美国子公司完成经纪交易商注册,具备申请纽交所、纳斯达克指定做市商的资格,将与简街资本、城堡证券等机构正面竞争。
目前公司非加密市场约占其收入的 10%,目标是到 2027 年底提升至 50% 以上。
同样是在做多元化,Wintermute 的每一次扩张都围绕交易和做市这一项核心能力展开,变化的只是资产类别。
3. 做市行业的中间层正在被挤出牌桌
Wintermute 的选择背后,是整个做市行业的分化。
Gaevoy 近期公开表示,做市行业的中间层这几年越来越难做,AI 正在加速这一趋势。许多中型交易公司既打不起延迟上的军备竞赛,更打不起 AI 上的竞赛。
在他看来,顶级交易公司每年净交易收入高达数百亿美元,在 AI 上花几十亿美元不过是小钱。
规模更小的做市商则可以靠深耕细分市场生存,比如股票挂钩的数字资产。夹在中间的公司,既没有顶部的规模,也没有底部的专长。
Hyperliquid 的拍卖机制让这种分层清晰可见。按照官方文档,想完整享受最高席位的速度优势,需要直连 Hyper Foundation 运营的非验证节点。直连资格包括质押 1 万枚 HYPE,14 天挂单成交量占全网 0.5% 以上,以及自有节点保持 98% 的在线率。按现价计算,仅质押一项就约需 66 万美元。
Psyche 的统计显示,截至 11 月 15 日,拍卖累计支出约 733 万美元,其中 Wintermute、Selini Capital 和一家未具名做市商合计贡献了 99%,其余 40 个地址加起来不足 1%。
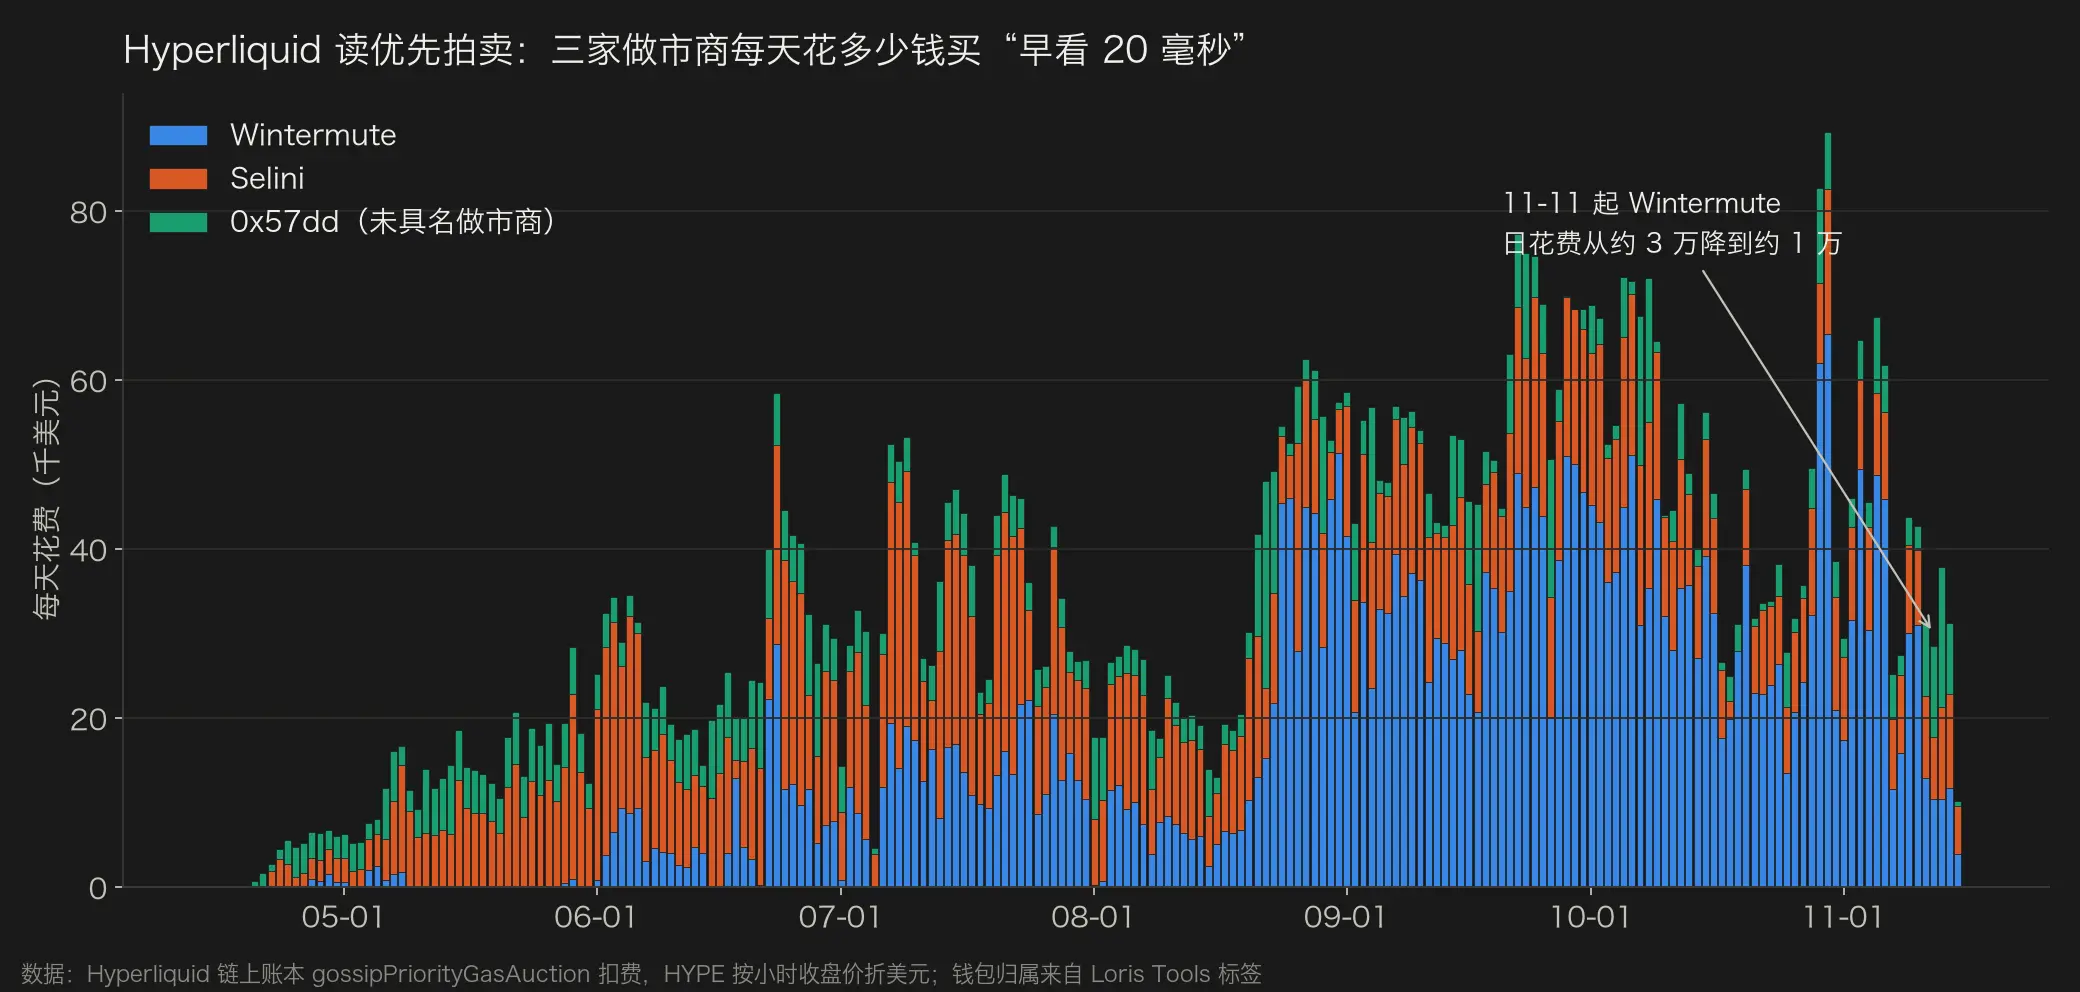
Wintermute 只竞拍最高席位,Selini 两头下注,那家未具名做市商则专门捡漏,它质押的 10,236 枚 HYPE 刚刚越过门槛。
这场速度竞赛的输家,主要是没有优先权的同行。Hyperliquid 的撮合规则偏向挂单方,撤单会排在吃单之前执行。
一笔大额市价单吃穿多档报价时,最先看到订单的做市商可以抢先撤单,订单就会成交在反应更慢的做市商报价上。也就是说,做市商不需要比吃单的人快,只需要比别的做市商快。
结语
简而言之,做市正在变成少数机构之间的资本和技术竞赛。Amber 与 Wintermute 的分岔恰恰说明,想留在顶部,资源就必须长期压在同一种能力上。
这可能也与它们面对的环境有关。Wintermute 扎根伦敦,如今又在美国拿到经纪交易商注册,监管路径清晰可循。许多华人团队却长期缺少一个稳定的主场,只能在新加坡、迪拜、香港之间辗转申请牌照。
华人资本和团队曾在矿业和交易所领域长期占据主导,在做市这一环却始终缺少顶级玩家。Amber 一度离顶部并不远,它的九年,或许正是这种缺位的一个注脚。
所以,把 Amber 看作“又一家暴雷的做市商”,既误读了它这几年的变化,也忽略了做市行业正在发生的分化。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


