托管正从单纯的资产保管服务,演变为连接机构资金、链上金融与数字经济的重要信任层。
撰文:Cobo
11 月,全球数字资产基础设施领域,迎来了一个标志性的合规节点。
经历 13 个月的审查、继今年 4 月获得有条件批准后,美国货币监理署(OCC)正式向 Coinbase 批复了无条件国家信托银行牌照(National Trust Bank Charter),其旗下的 Coinbase National Trust Company 随即投入运营。
对于这样一家承载着庞大机构资产的加密原生企业而言,不仅意味着业务发展空间的进一步拓宽,也反映出数字资产托管正在获得传统金融体系更加明确的制度定位。
如果将视线进一步拉宽,这也并非孤立事件。
自 2025 年底以来,包括 Circle、Ripple、BitGo、富达数字资产及 Paxos 在内的多家头部机构,均已相继推进或获批 OCC 全国性信托银行牌照;与此同时,美国围绕加密资产托管、稳定币发行及银行参与链上业务的监管框架也在持续完善。
一系列进展共同指向一个趋势:数字资产托管正在从加密行业早期的专业配套服务,逐渐升级为连接传统金融与链上经济的重要基础设施。
而随着稳定币支付、和 AI Agent 的发展,托管的角色也将从单纯的资产保管,进一步延伸至数字资产的使用权、交易权限与执行管理。
一、告别「边缘叙事」:托管成为主流机构入场的法定基石
要理解 Coinbase 此次获得 OCC 批准的意义,首先需要厘清,这究竟是一张什么样的牌照?
OCC 是美国财政部下属的联邦金融监管机构,负责监管美国的全国性银行、联邦储蓄协会及相关机构,Coinbase 此次获批设立的是一家全国性信托公司(National Trust Company),与传统意义上可以全面开展存贷款业务的商业银行存在明显区别。
全国性信托银行主要围绕信托、资产托管及相关业务开展经营,并接受 OCC 的联邦监管,意味着 Coinbase 可以在更加明确的联邦监管框架下开展相关信托业务,为机构客户提供更具制度确定性的托管服务。
从 Coinbase 的申请文件来看,其规划的托管业务也已超越传统意义上的冷钱包存储。
例如,Prime Vault 采用多方计算(MPC)技术,为不同客户提供相应的独立链上地址,实现数字资产的安全存储与隔离管理;Prime Custody 则支持客户在托管体系内进行相关交易,使资产在交易过程中继续处于合格托管体系之内。
此外,Coinbase 还计划通过不同业务实体之间的运营整合,让托管客户能够进一步接入质押、融资和交易等服务,并探索支付及链上智能合约交互等业务。
这反映出一个值得关注的变化,机构需要的已经不只是一个能够存放数字资产的保险库,更包括一套能够覆盖资产存储、管理、交易和运营的完整服务体系。
Coinbase 并不是唯一一家沿着这一方向发展的企业。
正如文初所言,2025 年 12 月,OCC 曾对五家数字资产相关机构的全国性信托银行申请作出有条件批准,分别涉及 Circle、Ripple、BitGo、Fidelity Digital Assets 和 Paxos。
此后,相关审批陆续取得进展,2026 年 10 月 26 日,Ripple 宣布获得 OCC 最终批准,设立 Ripple National Trust Bank;11 月 6 日,Coinbase National Trust Company 也正式完成设立并生效。
从最初的州级信托牌照,到进入联邦监管框架,再到不同数字资产企业陆续申请全国性信托银行牌照,行业正在出现一条更加清晰的制度化发展路径。
这一趋势背后,还有更广泛的监管政策变化:
- 2025 年 3 月,OCC 发布解释性文件 1183,重申联邦监管银行可以开展加密资产托管、特定稳定币相关活动,以及参与分布式账本网络验证等业务,同时取消此前相关业务需要事先取得监管机构不反对意见的额外要求;
- 同年 5 月,OCC 进一步明确,联邦监管银行可以根据客户指示买卖其托管的加密资产,也可以在符合第三方风险管理要求的前提下,将部分托管和执行服务外包给第三方;
- 2026 年 10 月,OCC 又发布了实施《GENIUS Act》的最终规则,对支付稳定币的发行、储备资产、赎回、风险管理、审计监督及部分托管活动作出进一步规定,相关规则将于 2027 年 1 月 18 日生效;
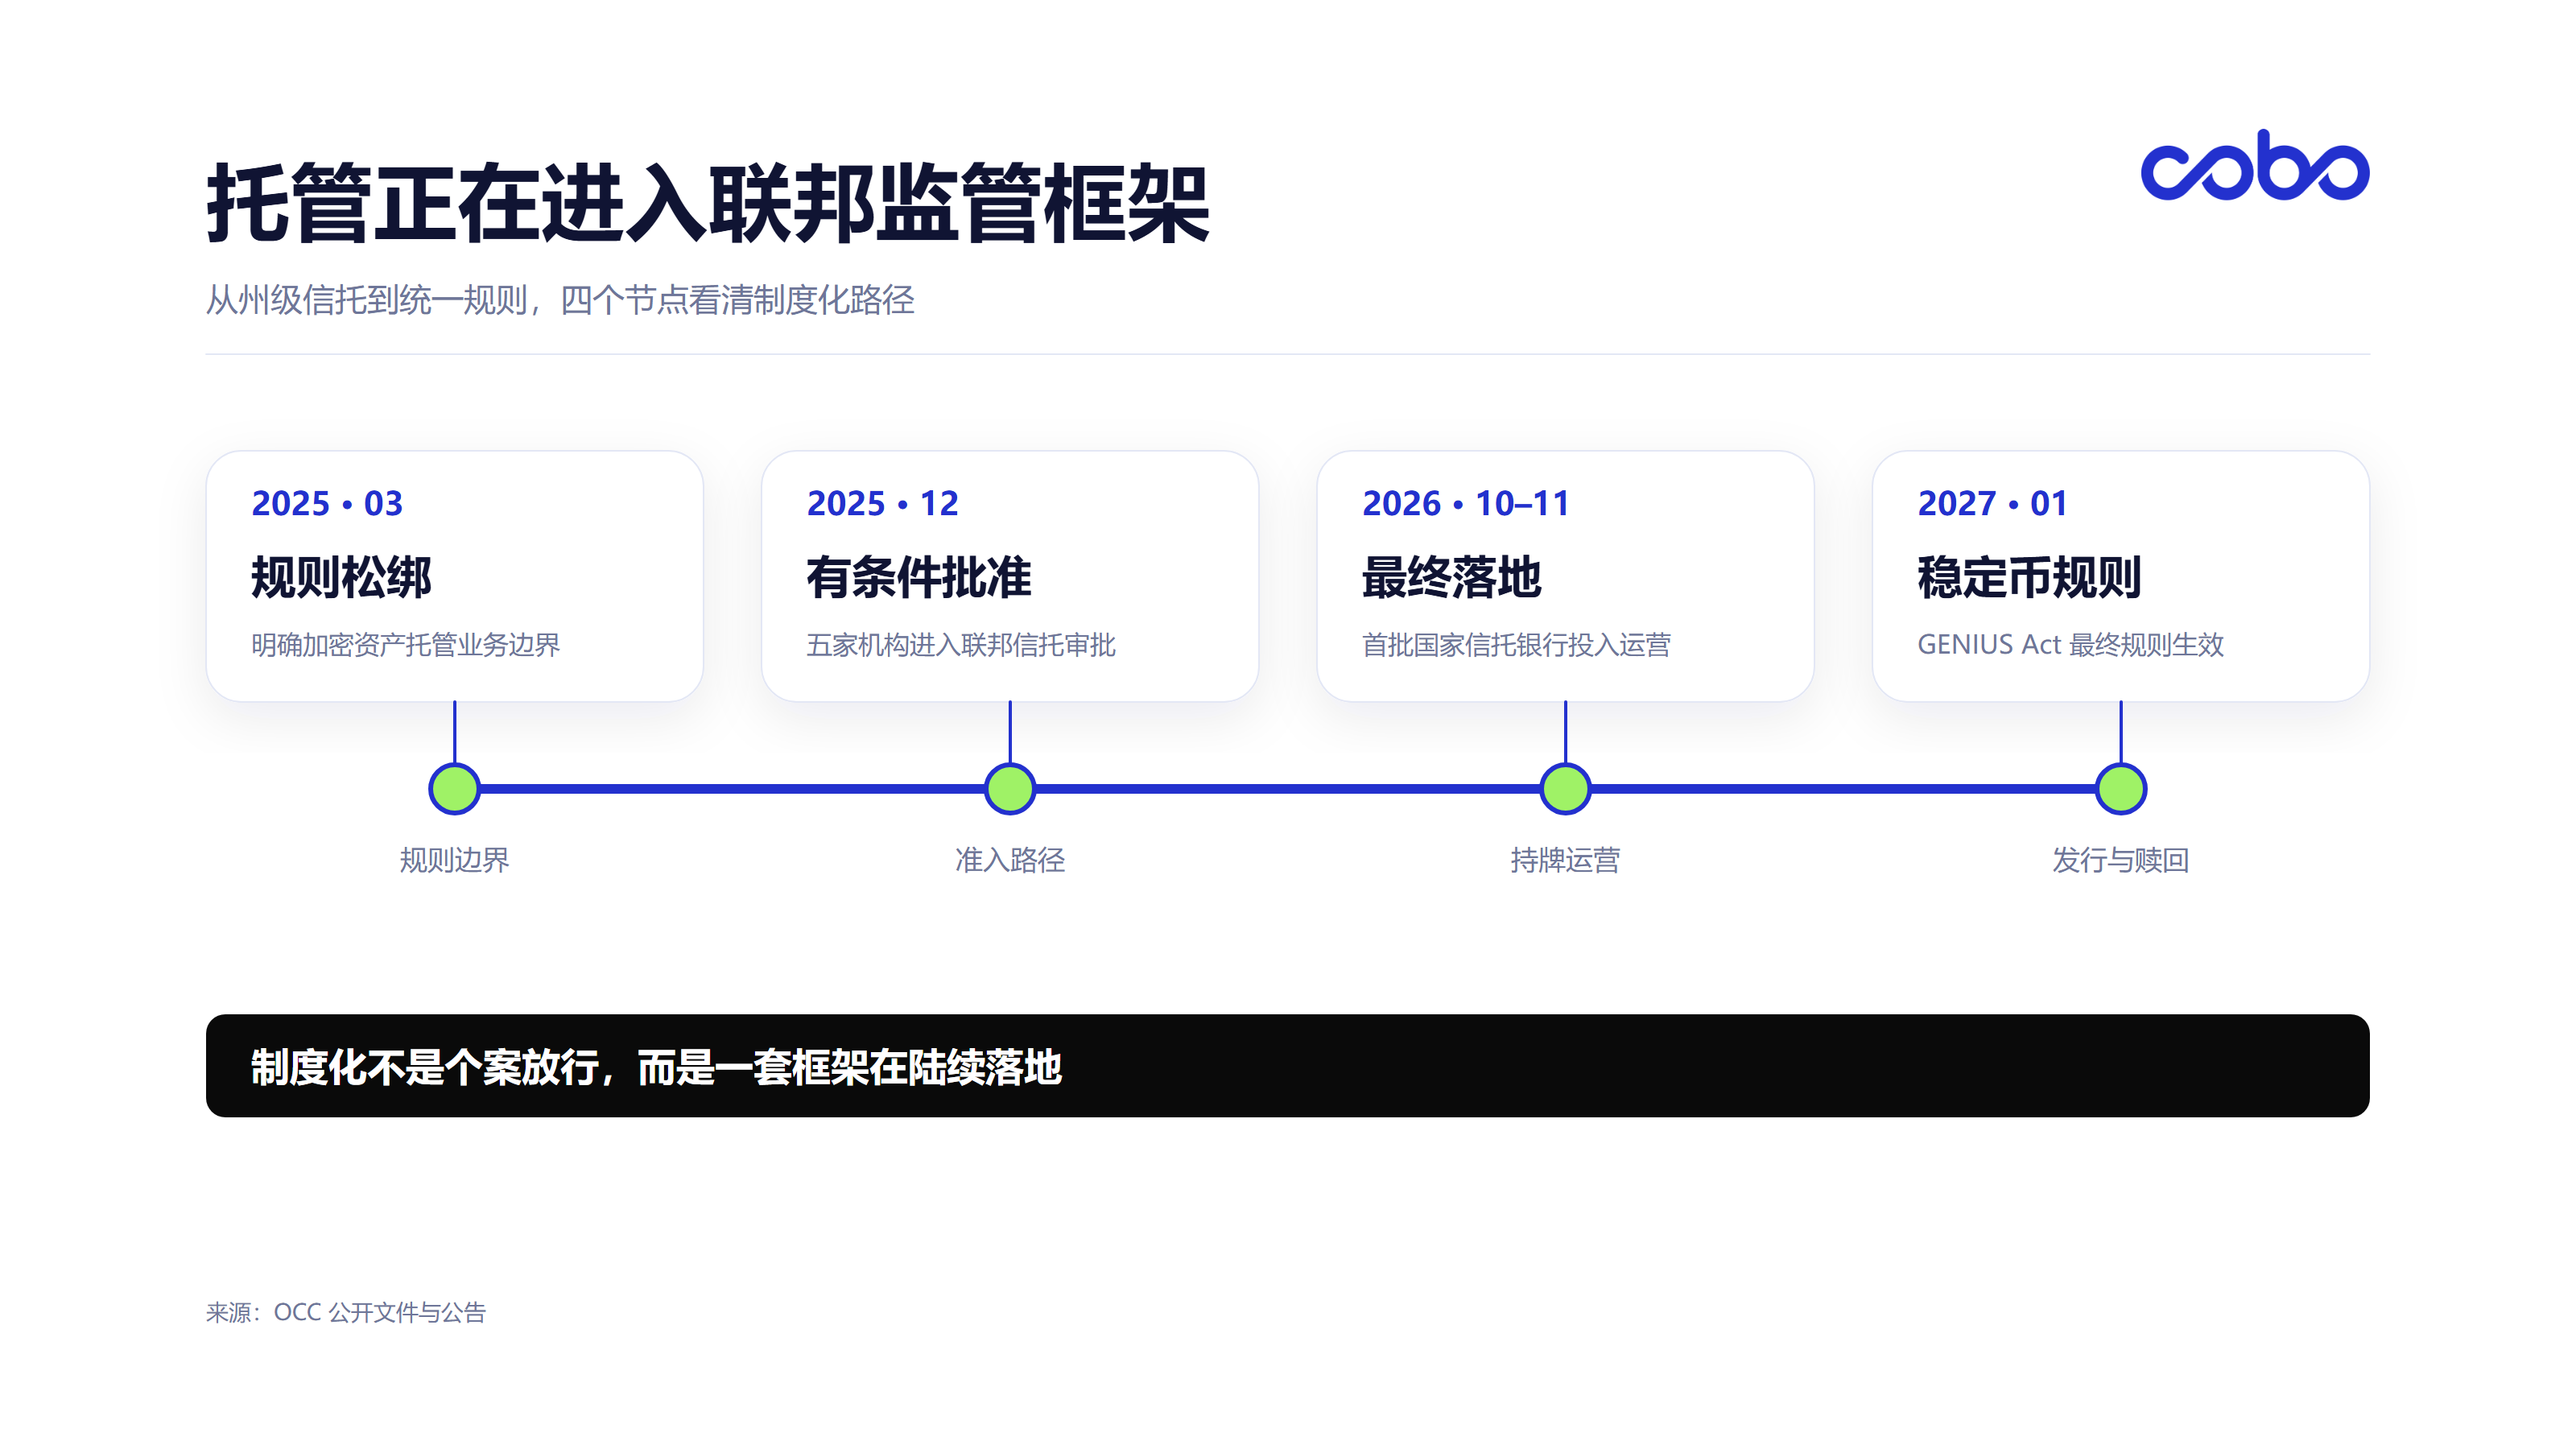
这些进展虽然分别涉及银行业务、信托牌照和稳定币监管,但共同指向一个方向:数字资产正在逐渐被纳入更加成熟、明确的金融监管与服务体系。
那对于机构参与者而言,监管路径逐步清晰,本身就有助于降低业务落地的不确定性,专业托管服务也注定会日渐成为机构进入这一市场的重要基础设施。
二、从点到面:机构级托管,需要怎样的安全体系?
如果说监管牌照解决的是托管服务商能否在明确的制度框架下开展业务,那么技术和运营体系解决的,就是机构能否真正放心地将资产交由其管理。
对于机构而言,数字资产托管面临的风险远比普通用户保存私钥复杂。譬如一家交易所、基金管理机构或跨境支付平台,往往涉及多个业务部门、不同类型的资产以及复杂的资金流转流程。
因此机构级托管不仅需要确保私钥安全,还必须明确资产归属、操作权限、交易审批和风险责任,建立一套覆盖资产、密钥、权限和运营的完整安全体系。
首先是资产控制权与隔离问题。
机构需要明确区分自有资产与客户资产,确保资产的权属、账务记录和实际链上持有情况能够相互对应。同时,还需要建立清晰的资产调拨和使用规则,避免未经授权的资产转移或不当使用。
其次是权限管理与交易风控。
在一家机构内部,资产管理通常涉及财务、交易、风控、运营和管理层等多个角色——谁可以创建钱包?谁可以发起转账?谁有权审批大额交易?哪些操作必须经过多人授权?
这些问题必须通过技术和制度共同约束,像机构级钱包通常需要支持多级角色权限、多人审批、地址白名单、交易额度限制以及基于业务规则的自动化审批;对于涉及智能合约交互的业务,还需要在交易签名前对目标合约、调用参数和潜在风险进行检查,避免未经授权的操作直接进入链上执行环节。
最后是审计、运营与风险管理。
机构需要持续掌握资产状态、交易记录和资金流向,并具备风险监测、异常交易处理、内部审计、灾备恢复及安全事件响应等能力。
从密钥生成、备份和恢复,到权限变更、交易签名和资金调拨,每一个关键操作都应当留下可追溯的记录,只有当技术架构、权限管理和运营制度形成完整闭环,机构才能真正建立可持续的资产安全体系。
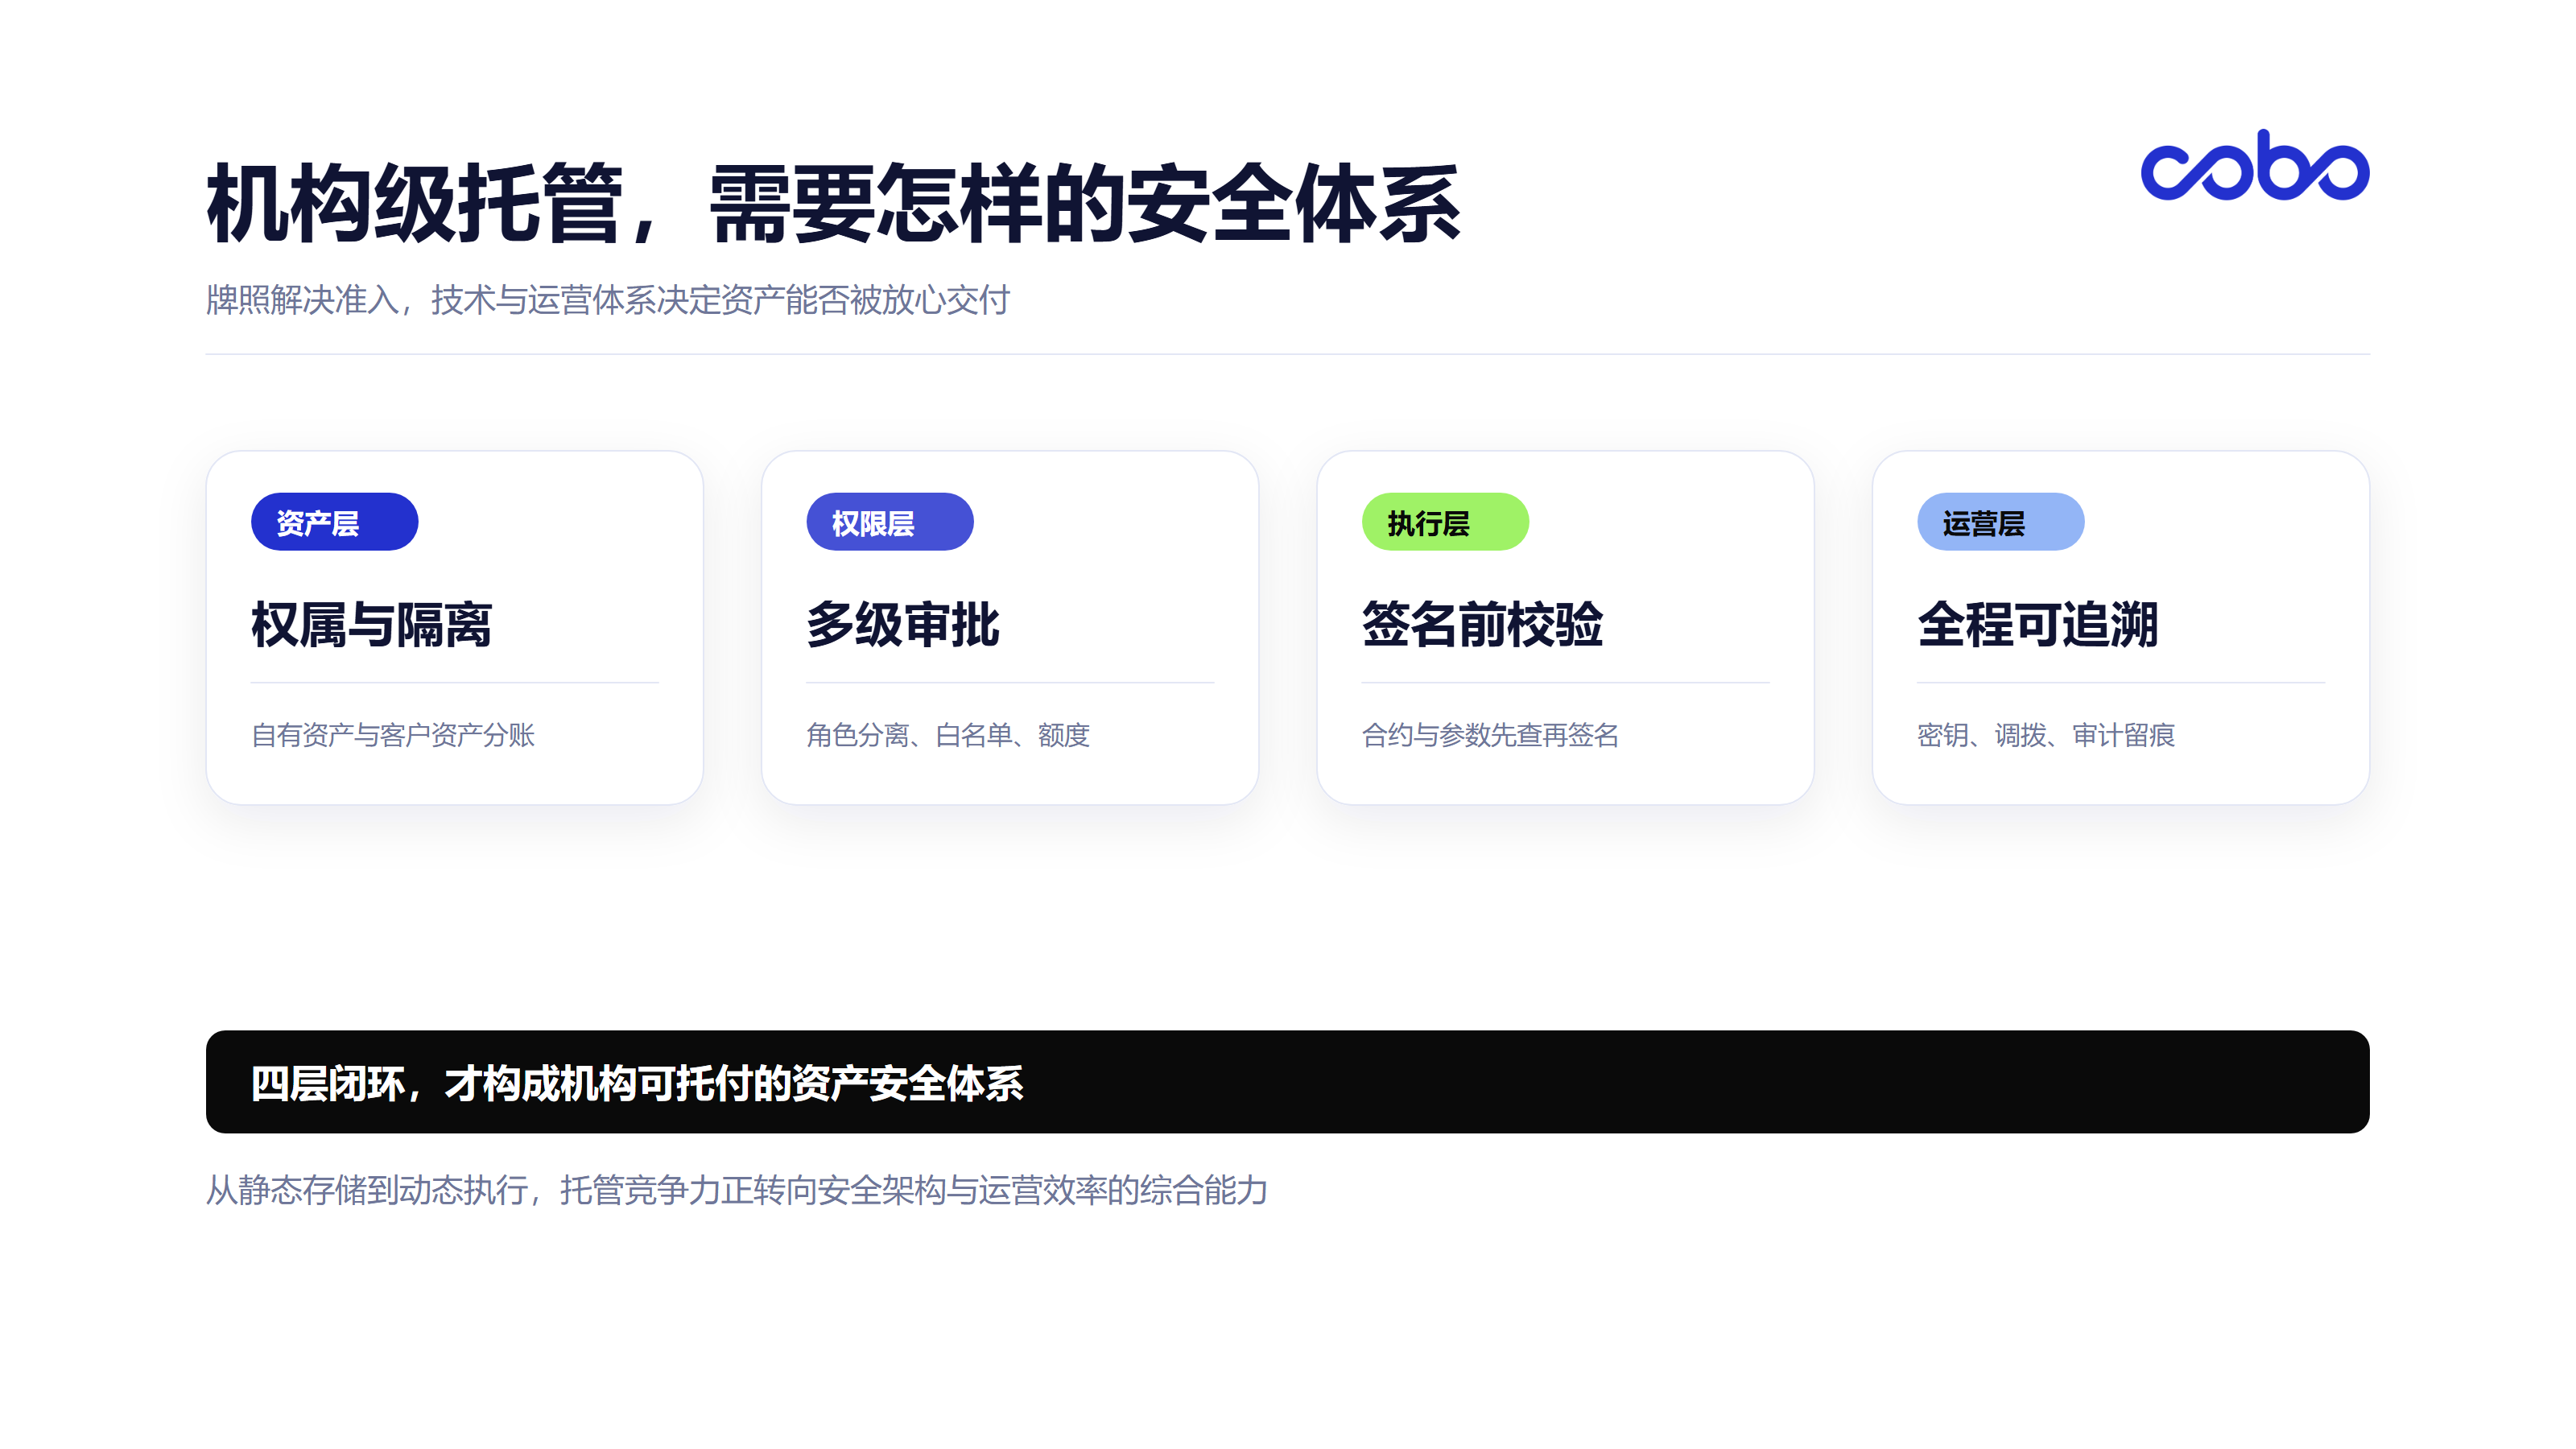
这意味着,成熟的数字资产托管实际上是一套由密码学技术、权限治理、风险管理和运营制度共同构成的综合体系。
三、下一代托管基础设施将走向哪里?
对于真正身处业务一线的金融机构、交易平台和企业客户而言,获得合规的业务准入只是起点,能否在复杂的链上环境中安全、高效地管理资金,最终取决于底层钱包与托管基础设施的工程化能力。
因为传统信托银行的托管逻辑,本质上是「静态」的——资产进入冷库,通过低频、人工辅助的流程完成交割;然而,当一家现代金融机构、交易所、Web3 企业或跨境支付平台真正将业务运行在链上时,面对的往往是传统银行架构难以直接承载的复杂挑战:
- 多链碎片化与高频并发:稳定币与机构资产分布在数十条异构公链上,企业需要毫秒级的 API 响应来支撑每天成千上万笔的自动充提、归集与清算,而非数小时甚至数天的离线审批;
- 自主权与安全性的平衡:并非所有机构都希望将私钥 100% 交由单一第三方黑盒保管,在合规全托管之外,也会有机构倾向于采用 MPC(多方安全计算)门限签名技术,实现私钥分片的机构自持与多方协同控制,在消除单点故障的同时保留对资金的最终控制权;
- 细粒度的企业级内控:机构金库的管理涉及复杂的财务权限,都需要内嵌于钱包底层的可编程风控引擎在「交易签名之前」自动拦截,而非仅依赖事后审计;
这些高频、复杂的实战需求,倒逼钱包与托管系统必须具备更完善的权限治理、风控策略和自动化运营能力。
与此同时,稳定币支付与代币化资产的发展,也在扩大托管基础设施的服务边界。
无论是代币化基金、债券,还是其他现实世界资产,其发行、持有、转让和结算都需要可靠的资产管理体系,资产上链并不会自动消除传统金融中的托管、权属和合规问题,反而可能要求这些能力在链上环境中以更加透明、可编程的方式实现。
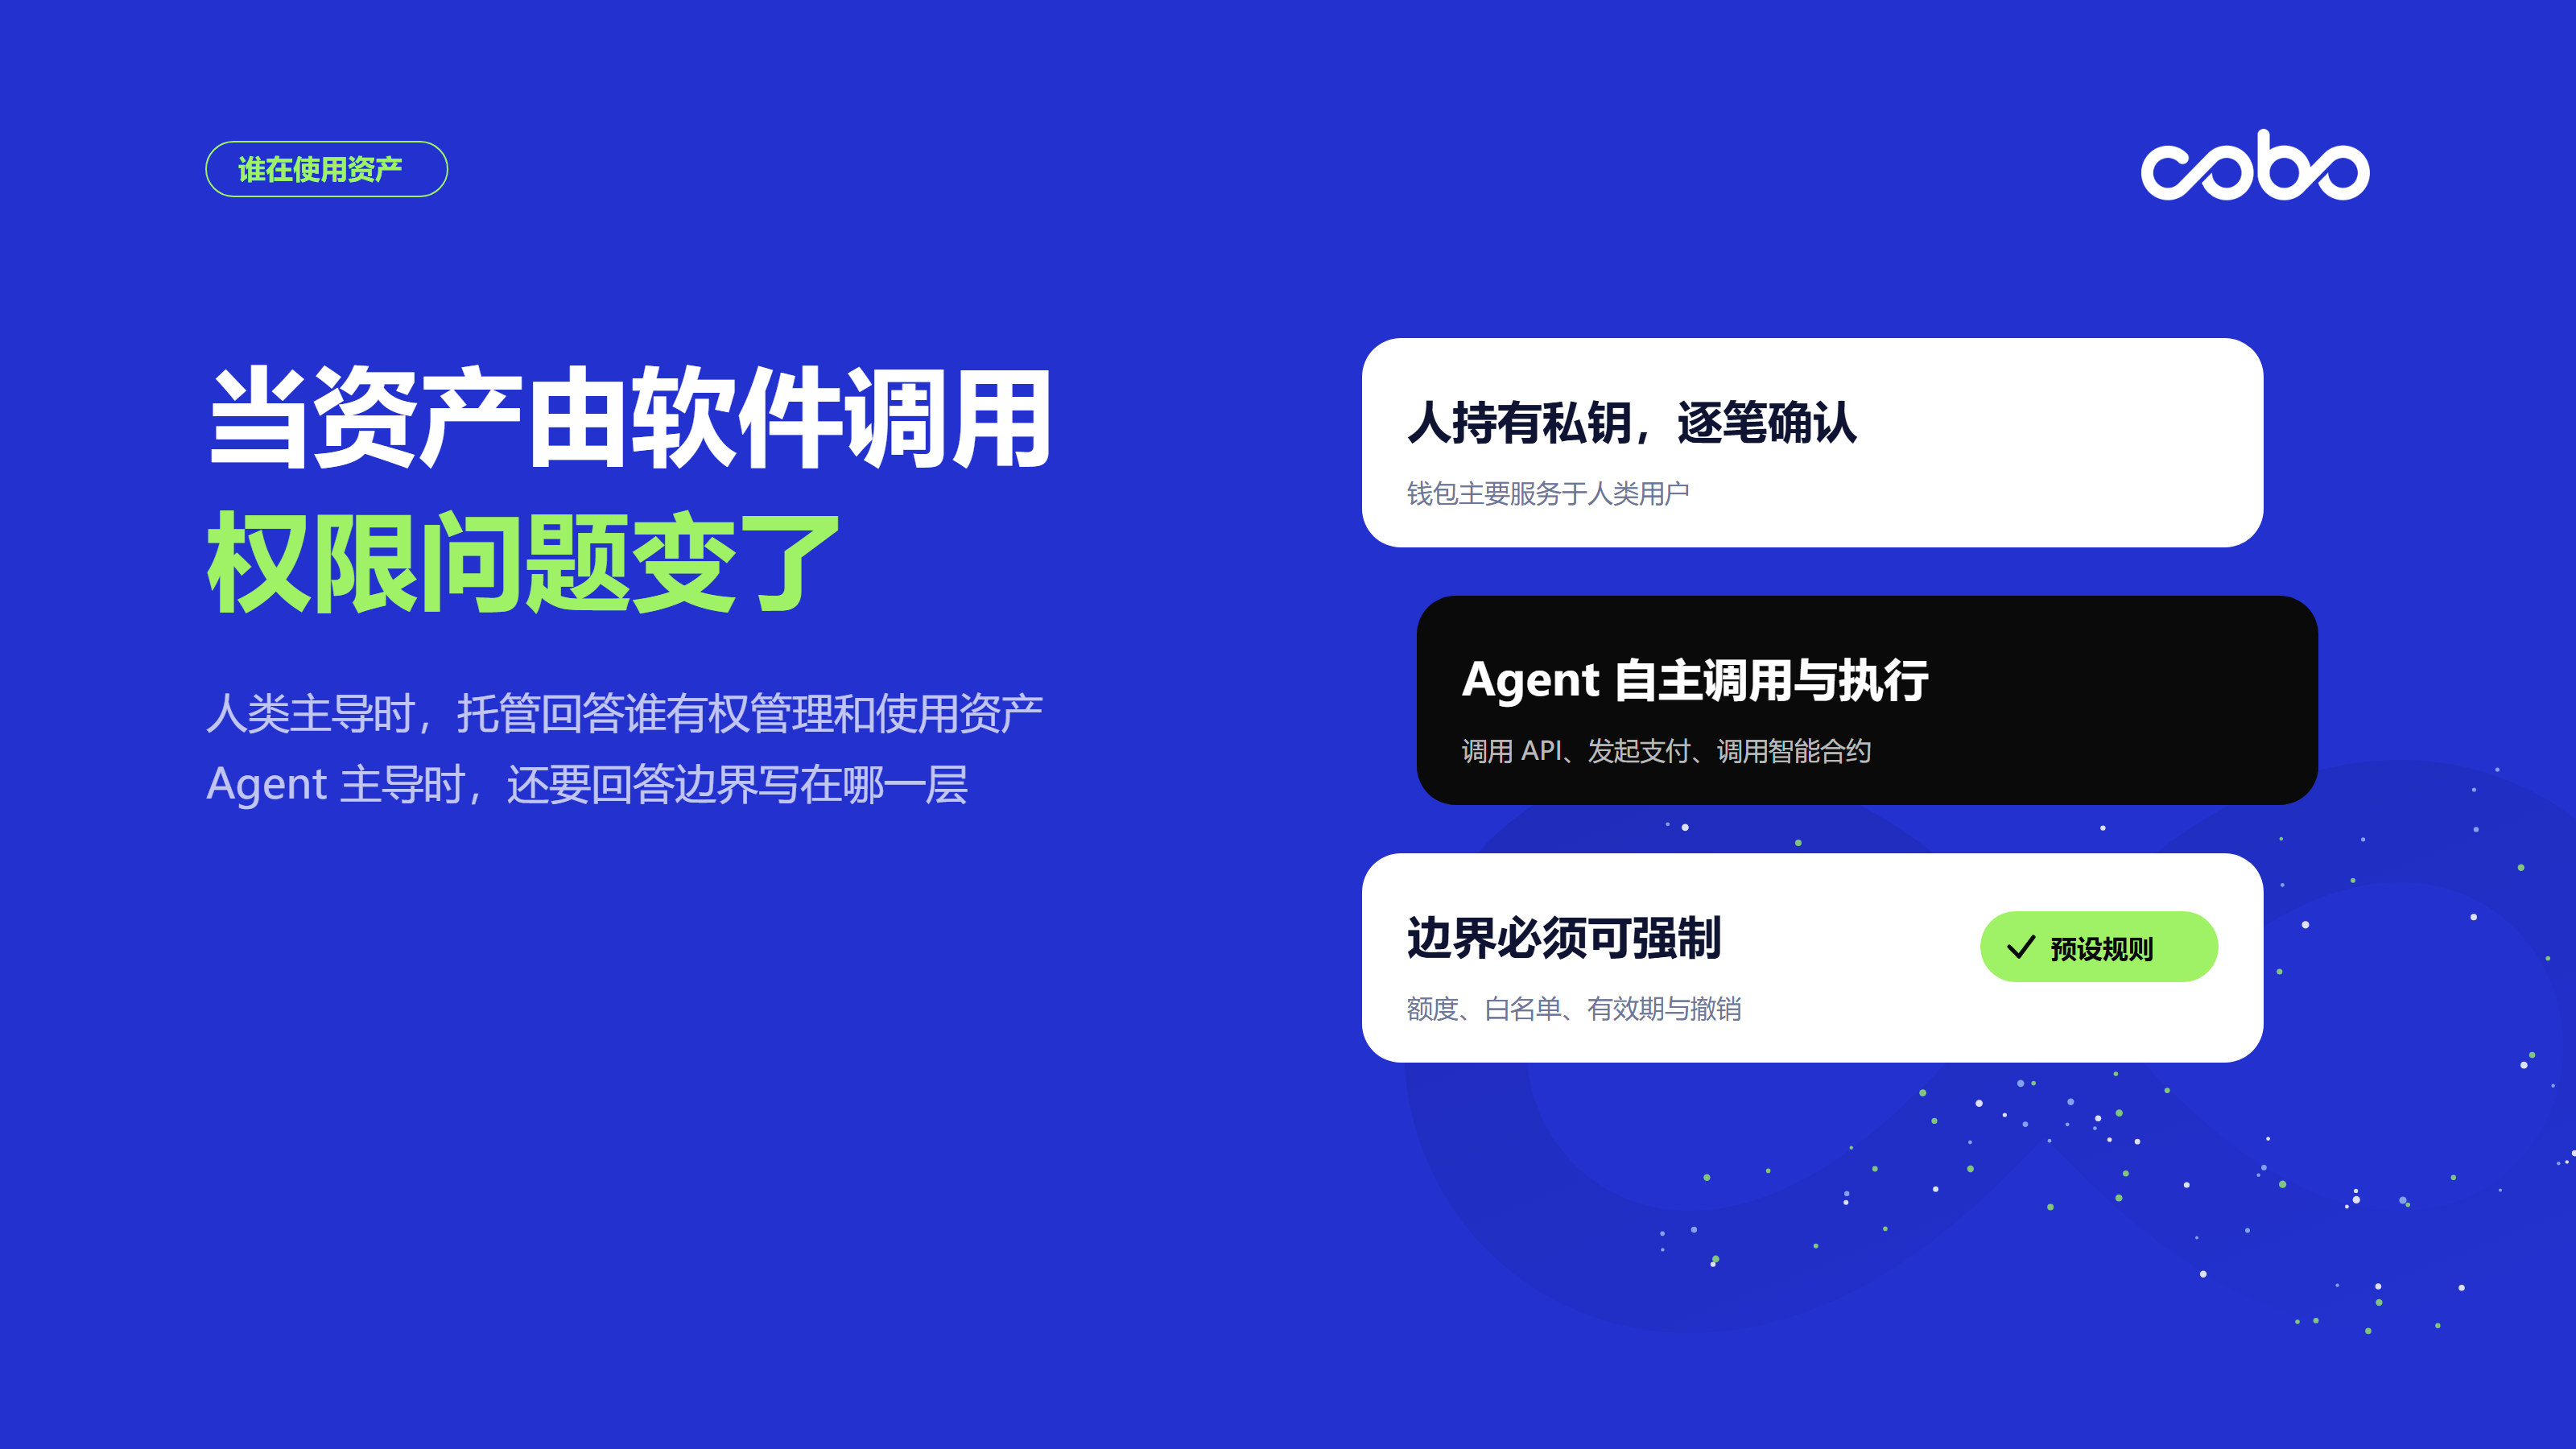
更具长期想象空间的,是 AI Agent 开始参与数字资产管理与金融活动。
过去,钱包专为人类用户设计,用户持有私钥,通过前端界面主动发起交易,并对每一次操作进行人工确认。但在 Agentic Economy 中,越来越多的链上操作将由 Agent 7×24 小时自动完成,如果直接将完整的私钥或无限制的钱包控制权交给 AI Agent,显然会带来严峻的安全隐患:
譬如 Agent 是否会无限制转移资产?是否会交互恶意智能合约?是否可能因为模型幻觉、提示词注入(Prompt Injection)或外部指令操纵而执行非预期交易?
这实际上是机构级托管理念在智能体经济中的进一步延伸,伴随着托管基础设施所管理的对象,从私钥和资产本身,延伸至身份、权限与执行策略,也必须为其建立一套可验证、可约束、可追溯的资产使用权限体系。
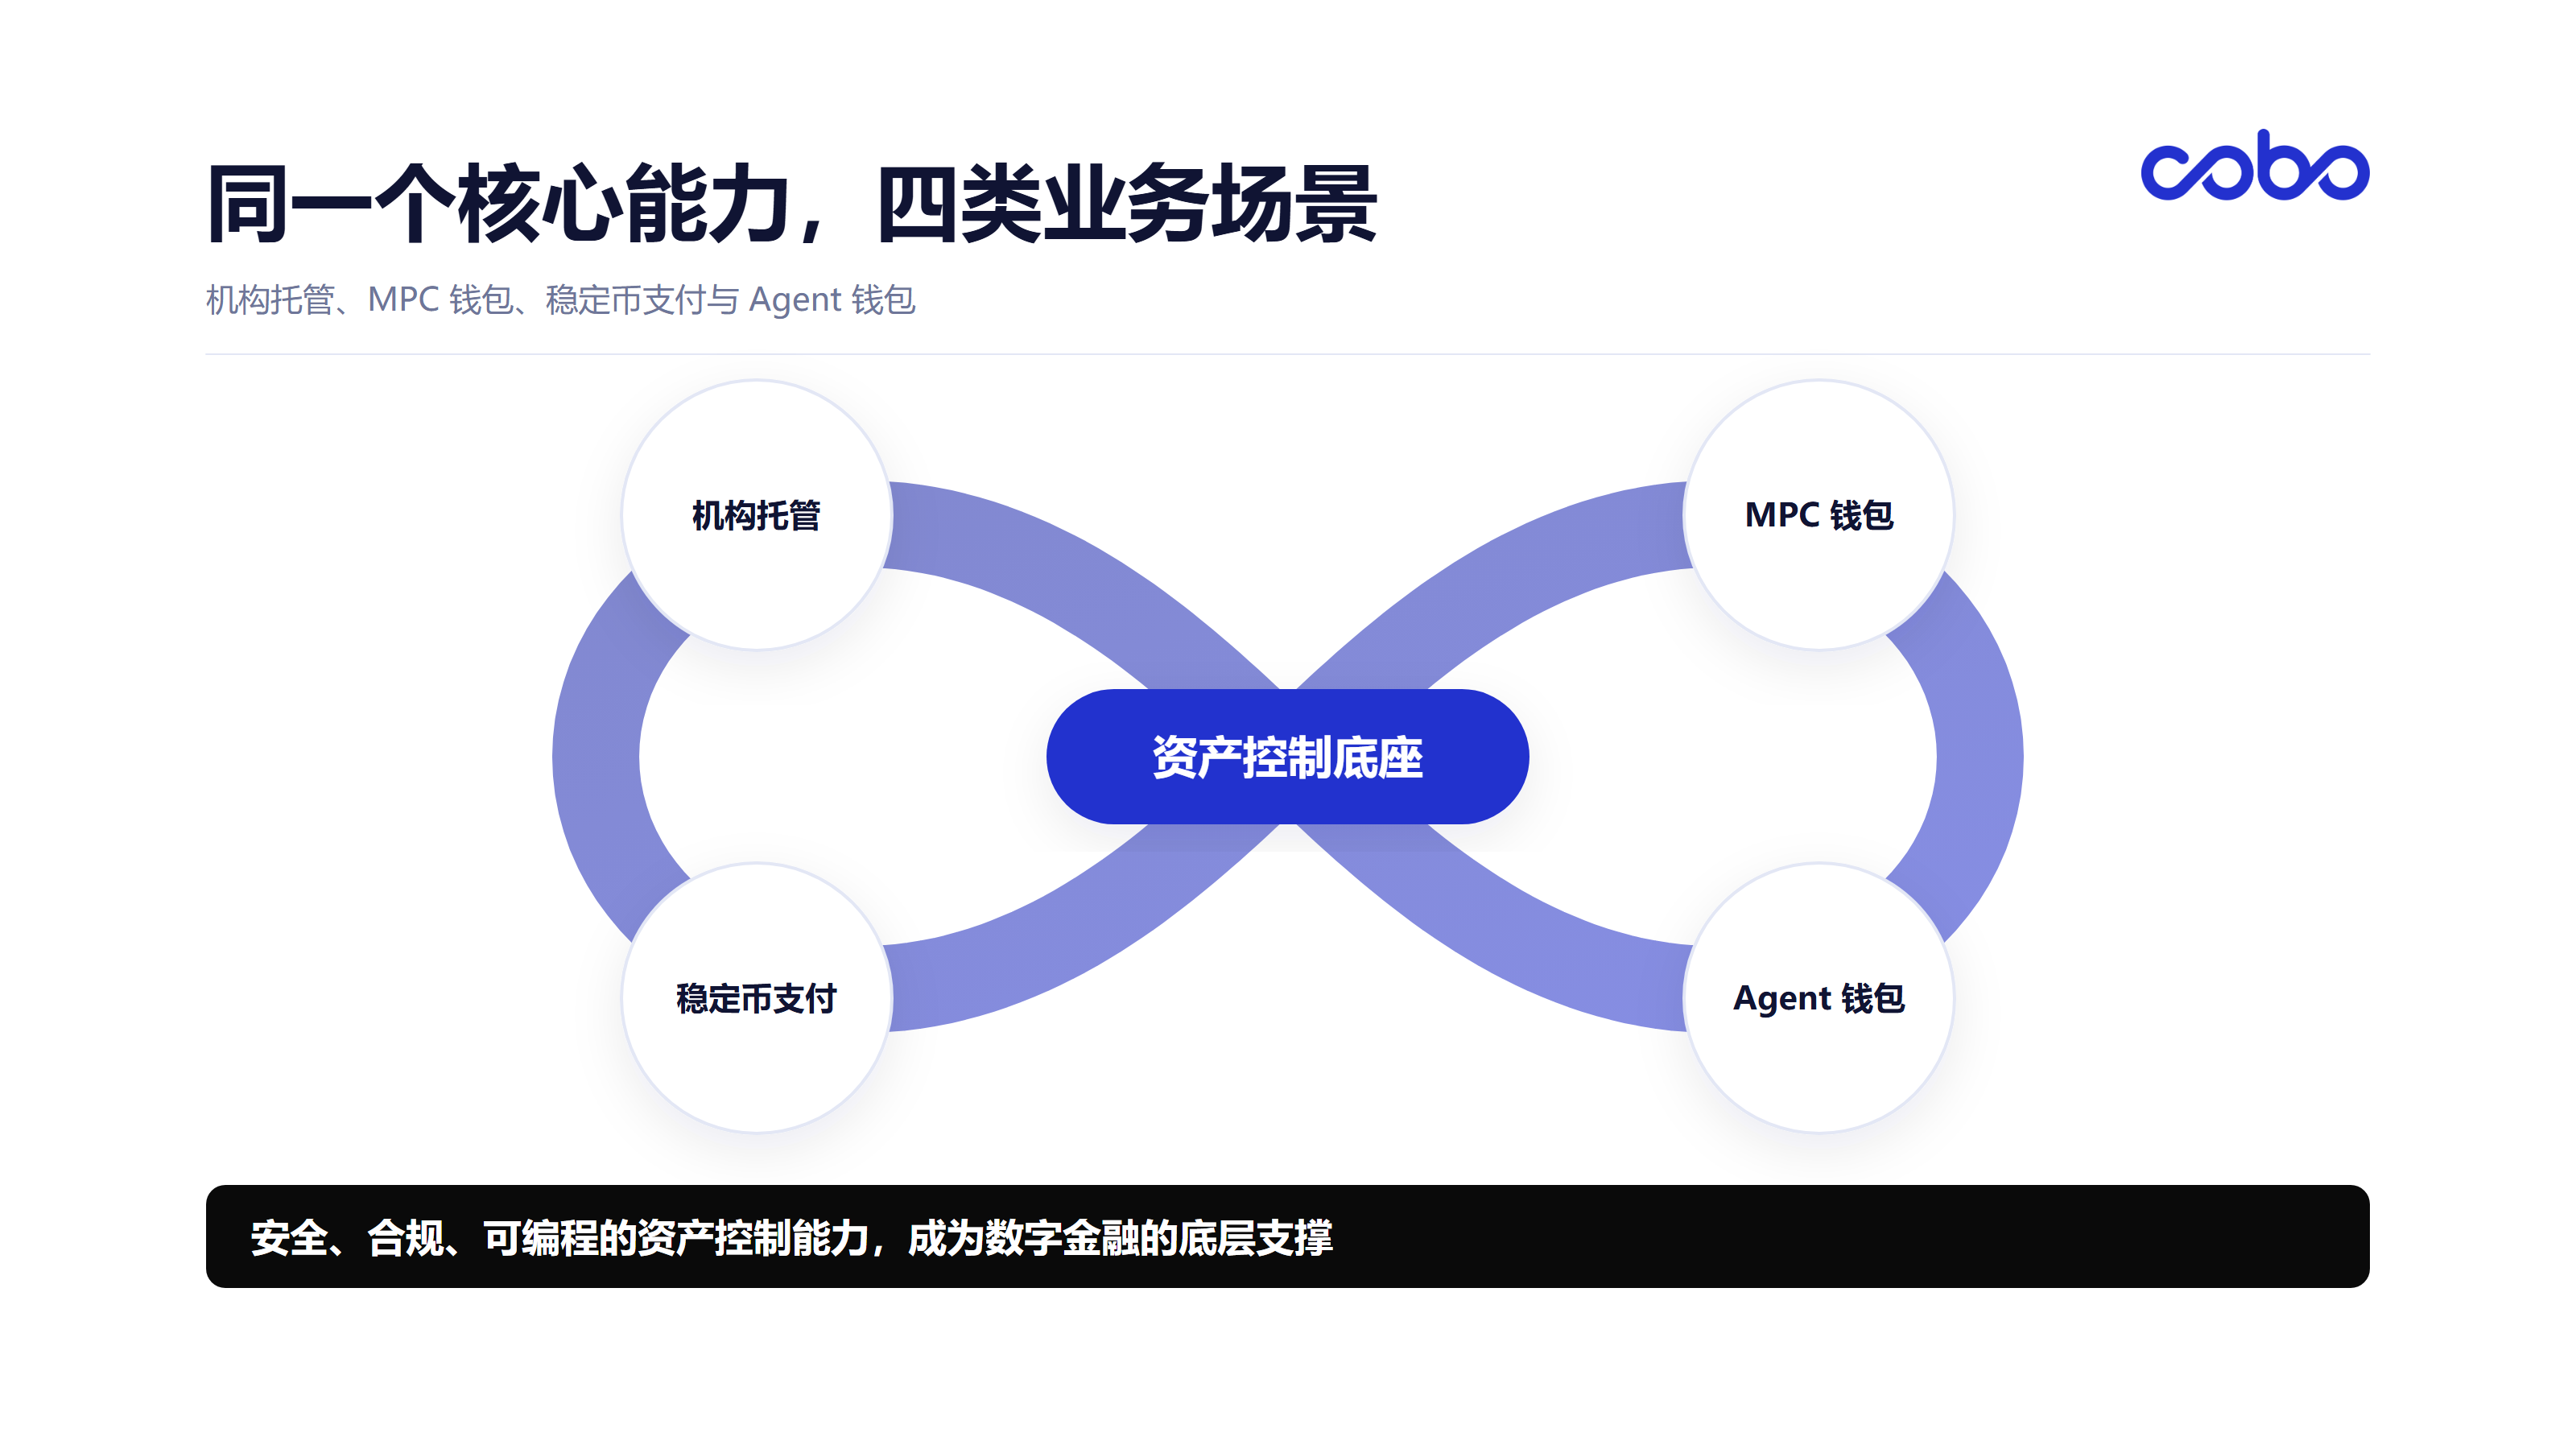
从这个角度看,机构托管、MPC 钱包、稳定币支付与 Agent 钱包,本质上都是围绕同一个核心能力展开的不同场景——让数字资产能够在安全、合规且可控的前提下被管理和高效使用。
写在最后
Coinbase 获得 OCC 全国性信托牌照的最终批准,为数字资产托管行业的发展提供了一个重要的制度性注脚。
从监管框架逐渐明确,到机构级托管体系不断完善,再到稳定币支付和智能体经济带来新的资产管理需求,数字资产基础设施正在经历一次从技术驱动走向制度、技术与业务协同发展的演进。
尤其是在近期全球市场预期动荡的大背景下,它证明了数字资产基础设施不仅没有走向孤立,反而在以最快的速度完成合规化重塑,成为现代金融体系不可分割的组成部分。
对于机构而言,数字资产能否被安全持有、有效管理和高效使用,将直接影响其参与链上金融的深度与广度;对于基础设施服务商而言,未来的价值也在于帮助客户建立覆盖资产存储、权限治理、交易执行与业务运营的完整体系。
当越来越多的金融活动转移到链上,当越来越多的资产开始由软件和智能体自主调用,安全、合规、可编程的资产控制能力,将成为数字金融不可或缺的底层支撑。
毕竟,金融可以变得更加开放,资产可以变得更加可编程,但无论谁在使用资产,信任与控制都必须始终存在。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


