作者:Felipe Montealegre,Theia Research 创始人,Felipe Montealegre (IFS)
编译:深潮 TechFlow
深潮导读:稳定币与代币化基金已被传统金融巨头奉为圭冕,去中心化永续合约正携手纽交所母公司挺进主流资本市场。加密技术路线已然被证实可行,然而绝大多数从业者与投资者却深陷前所未有的绝望与疲惫之中。
Theia Research 创始人 Felipe Montealegre 独辟蹊径,将整个加密行业解构为由利润表、现金流量表与资产负债表构成的三表财务模型。他犀利指出,从业者的体感冰冷并非源于协议没有收入,而是根源于深层的资产负债表衰退。
在全行业年现金流入仅约 $266 亿的背景下,仅以太坊和 Solana 过去一年蒸发的账面财富就高达 $3500 亿美元。要弥补如此巨大的资本缺口,行业不仅需要更多具备真实现金流造血能力的头部代币,更需要底层价值存储资产的估值修复重估。
行业正在运转,为何情绪跌入冰点?
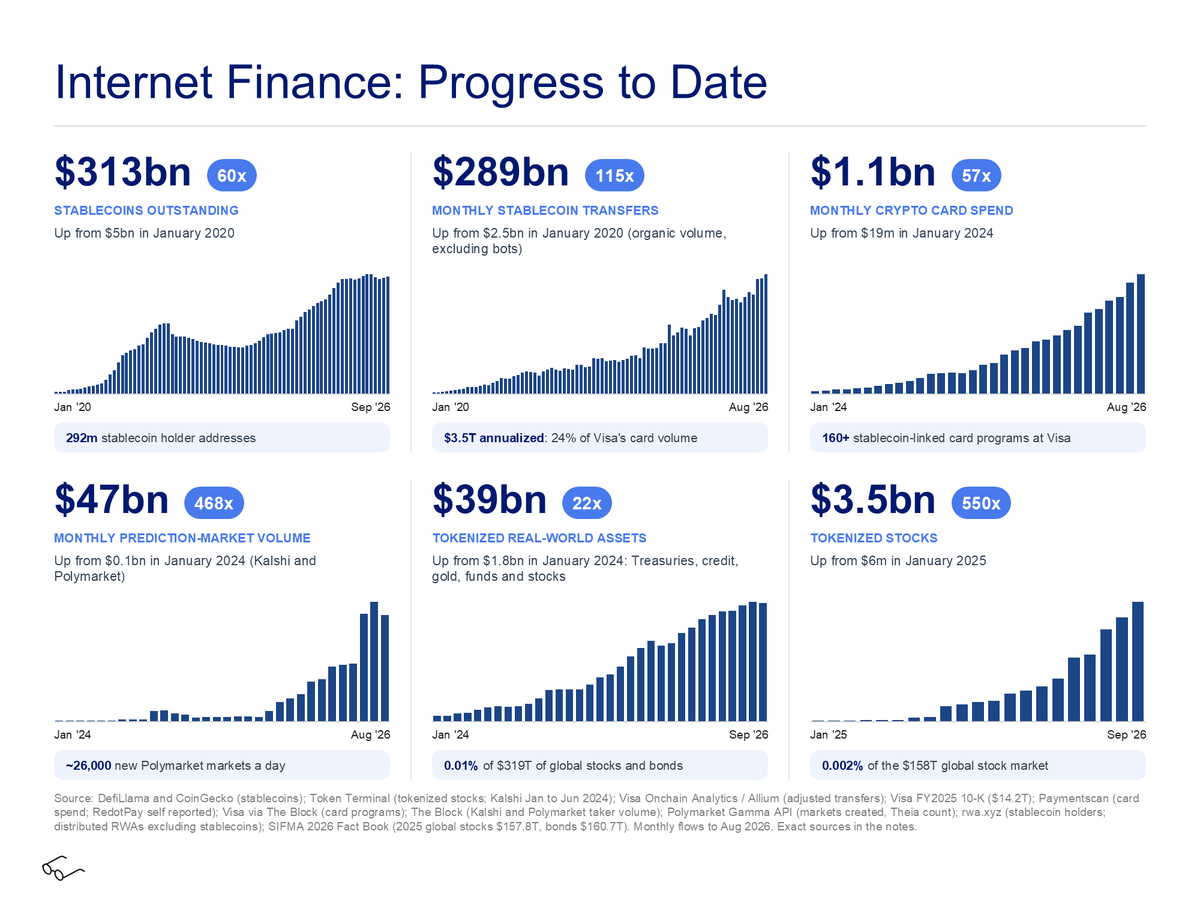
加密技术正在切实落地运转,然而全市场似乎漠不关心。就在几年前,稳定币和代币化基金还只是遥不可及的构想;预测市场、借贷协议与自动做市商(AMM)尚停留在学术白皮书的草案里。
而如今,美国财政部长 Scott Bessent 公开表态稳定币短期内将迈向 $2 万亿美元体量;贝莱德首席执行官 Larry Fink 笃定所有资产终将被代币化;Hyperliquid 更是与纽交所母公司 ICE 达成合作,将链上永续合约引入美国资本市场。
如果你曾坚信加密技术终将彻底重构全球金融体系,那么事实证明你是完全正确的。既然如此,为何身处行业之中的你,如今却感到如此苦涩与绝望?
在职业生涯早期,我曾得到过一条忠告:永远不要去一家最新一期基金注定拿不到业绩报酬(Carry)的机构工作。这并非因为他们给不出具有竞争力的固定薪水,而在于这家公司的团队文化必将陷入泥潭。
人性的底层逻辑往往非常简单:唯有在既努力拼搏又切实赚到大钱时,人们才能由衷地感到快乐与振奋。这一规律不仅适用于单一公司,同样适用于整个宏观行业。
在深入探讨各项具体细节之前,我希望将这种抽象的情绪体感,具象化为一个由完整的三张财务报表构成的行业财务模型:包括利润表、现金流量表以及资产负债表。接下来,让我们逐一审视加密行业的简化版财务三表。
利润表:协议营收稳健,但分配高度分化
在利润表中,我们暂且把焦点集中在全行业的营业收入上。与这些收入直接挂钩的绝大部分运营成本,最终都会流向行业内的各类劳动力与参与者,包括软件工程师、商务拓展团队、节点验证者以及安全审计机构等。
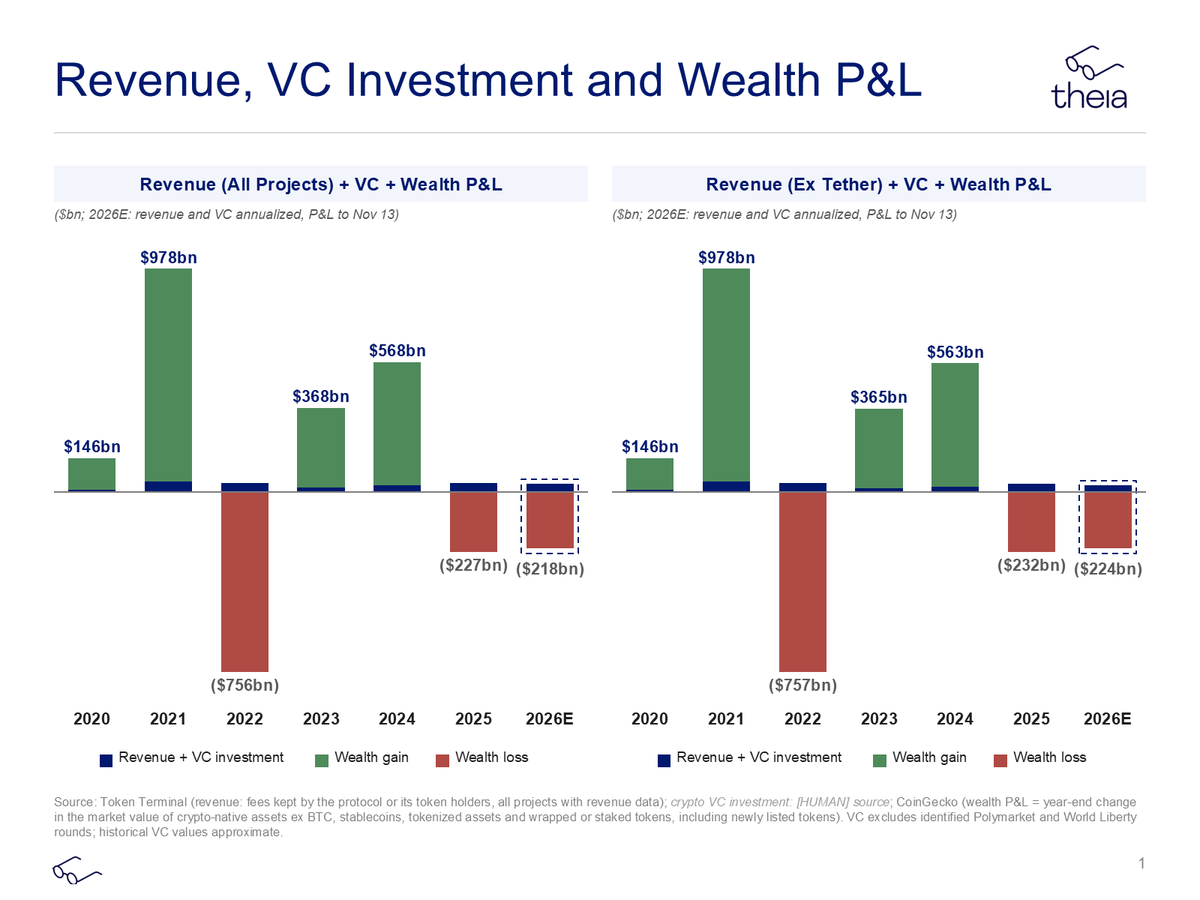
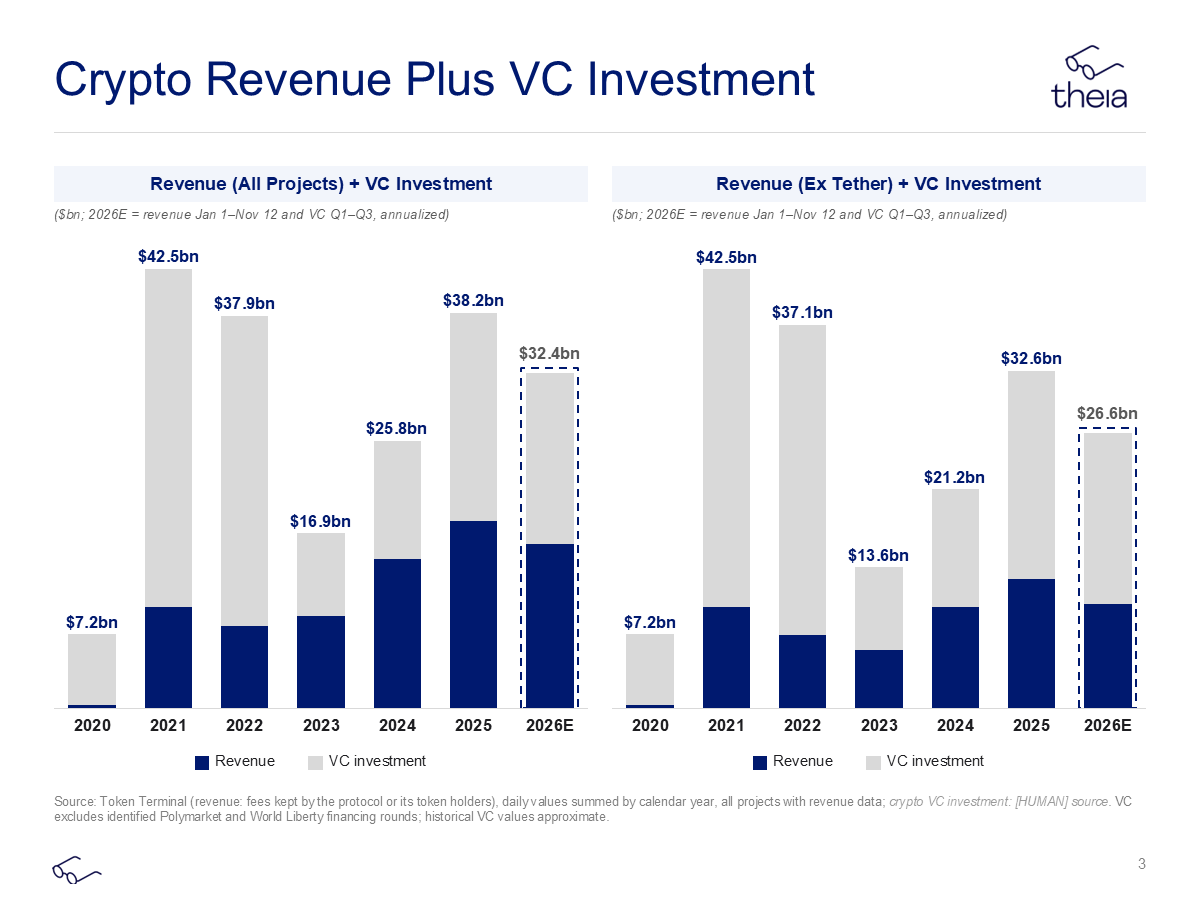
从营业收入的角度来看,加密行业的表现其实并不糟糕:自 2021 年以来,全行业整体年收入增长了约 $80 亿美元;即便剔除掉 Tether 的惊人盈利,行业收入相较当年也仅微幅下滑了约 $30 亿美元。
值得说明的是,由资产价格剧烈波动所引发的资产负债表变动,虽然往往会通过净利润科目计入传统的企业利润表,但在本文中,我们将把这一决定性变量专门保留在最后一个板块,即行业整体的资产负债表中展开深入剖析。
现金流量表:VC 融资退潮引发的薪水紧缩
一份标准的现金流量表通常涵盖三大部分:经营活动产生的现金流、投资活动产生的现金流,以及筹资活动产生的现金流。
在我们的简化模型中,基于前文的探讨,经营现金流可以直接用行业营业收入作为合理替代。投资活动现金流在重资产行业中举足轻重,但对加密行业影响甚微,因为链上协议几乎不存在庞大的实体资本开支(Capex)。
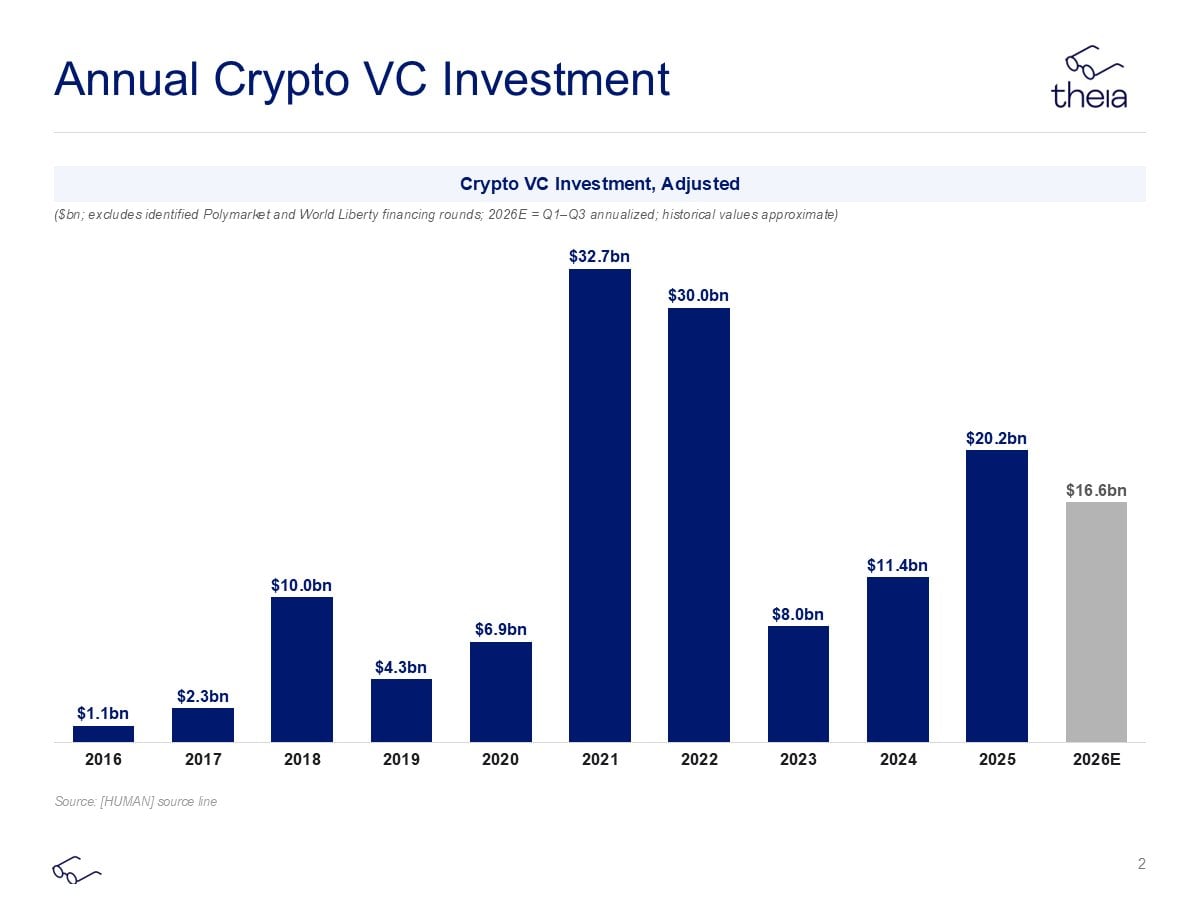
筹资活动现金流才是决定行业体感的核心变量所在。从历史上看,加密行业内绝大多数从业者的薪资报酬、奢华办公室以及日常差旅,本质上都依赖源源不断流入的风投资金(VC Dollars)所支撑。
我们将全行业的协议实际营收与外部风投资本的净流入额加总,便能得出每年真正流入加密世界、用于支付薪酬、场地、审计师、战略顾问、招聘猎头以及验证节点的真实总现金流。扣除各项开支后沉淀下来的,才是留给投资人的利润。
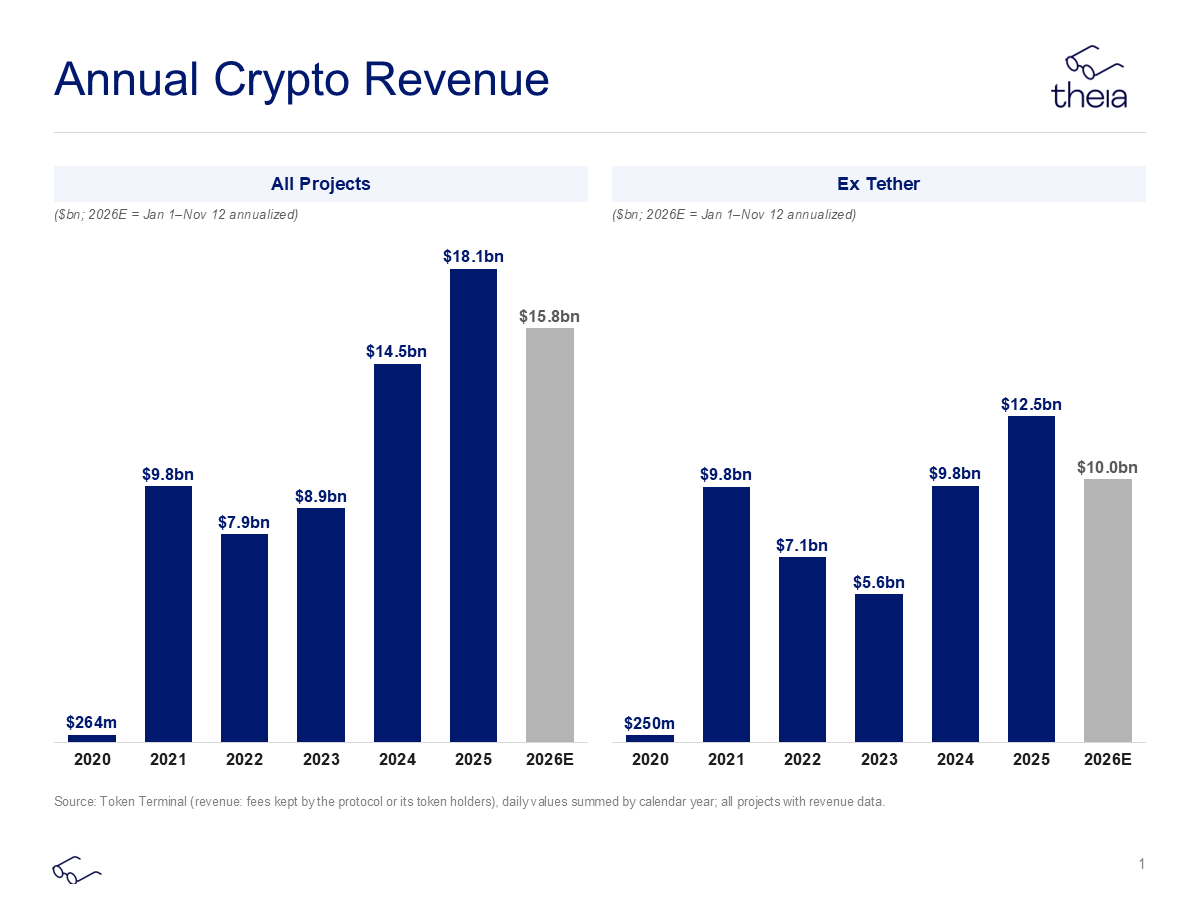
数据清晰表明:相较于 2021 和 2022 年的狂热巅峰,当前每年净流入加密行业的外部现金流已经锐减了约 $150 亿美元(此处同样剔除了 Tether,因为其现金流始终高度内闭留存)。
净减少 $150 亿美元的真金白银,足以削减极其可观的高薪岗位与运营预算。但这依然无法完全解释,为何当前加密行业正在经历如此深重、几乎称得上崩塌式的投降式绝望。
资产负债表:核心病灶与 3500 亿美元的财富蒸发
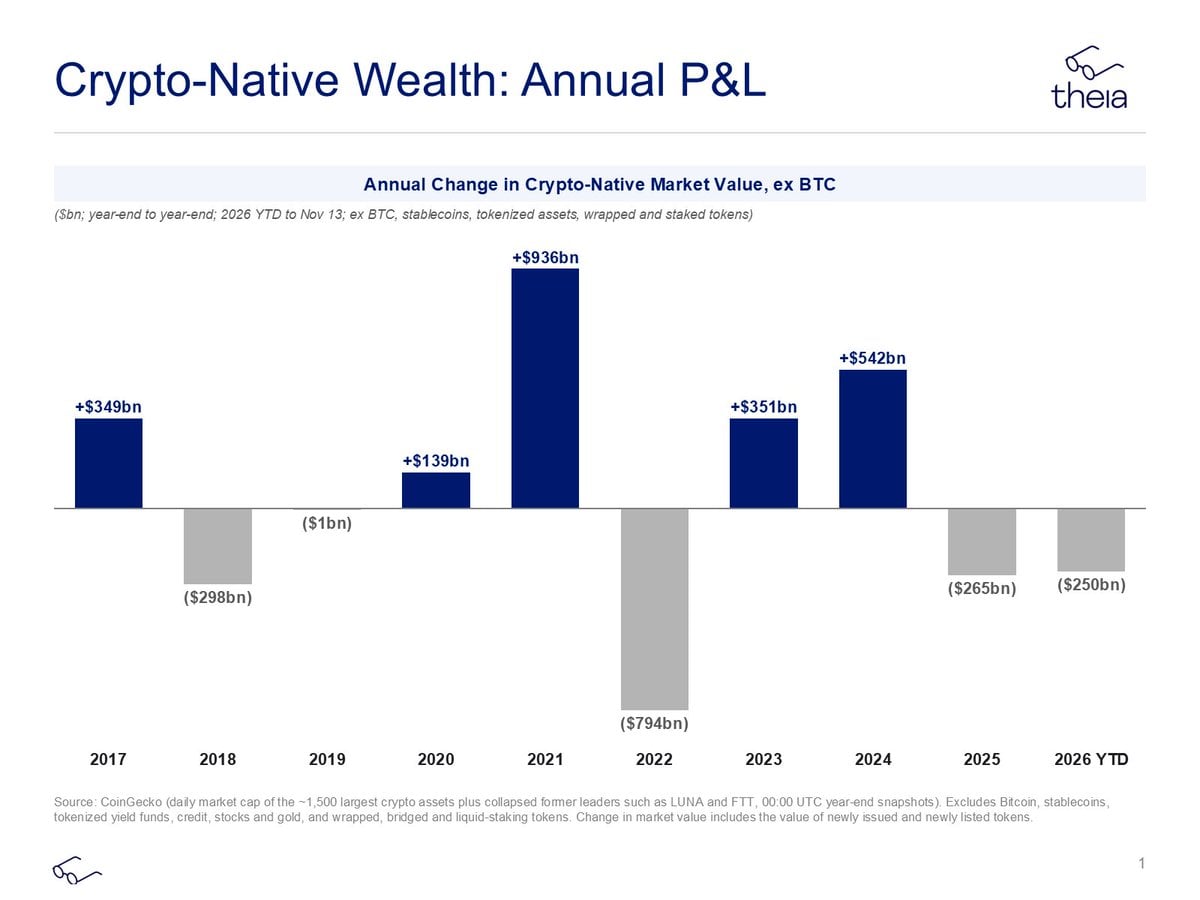
这才是引发全行业集体痛苦的真正病灶所在。请仔细审视这组惊人的数学落差:整个加密行业今年全年的外部现金流入量仅为 $266 亿美元;而在同一时期,仅以太坊(ETH)和 Solana(SOL)两项资产,自去年 10 月以来便在全行业资产负债表上蒸发了约 $3500 亿美元的财富。
加密行业是一个极其罕见且特殊的物种,其资产负债表上的资产账面市值,相较于其自身真实的日常运营现金流,始终处于天文数字般的悬殊比例。
没有任何数量的传统美股代币化拓展或稳定币微弱抽水增长,能够填补资产负债表上高达 $3500 亿美元的硬性失血亏空。
若单纯依赖协议营收增长来抹平以太坊和 Solana 资产价值的崩塌,我们需要将全行业营收规模暴拉 35 倍,相当于在链上凭空造就 350 个 Hyperliquid 级别的超级现金牛。
当你把所有数字并列置于同一坐标系下,你就会豁然开朗:全行业的资产负债表健康状况,才是唯一真正主导所有人命运与悲喜的一阶驱动力。
我深信,想要透彻读懂一个行业的底层现状,最有效的方式就是拉长时间轴审视其三张财务报表的动态演变,尤其是厘清资金的循环流动路径(谁在抽走资本,谁在复投反哺,钱最终花在了哪里)。无论对于硅谷科技巨头、美国私募股权还是 AI 浪潮,这一分析框架同样奏效。
本文对加密行业财务报表的梳理固然采取了极简视角,但我坚信它足以解释当前市场的真实底色:大家之所以普遍沉浸在悲伤与痛苦之中,纯粹是因为币价跌了,账面资本经历了极端缩水。
2027 至 2028 年前瞻:走出绝望的两条出路
尽管体感严峻,但我们依然保有保持乐观的坚实理由。首先,最猛烈的去泡沫杀跌阶段大概率已经过去:优质链上协议目前正以极其理性的合理估值进行定价,而像 Cardano(ADA)这类旧时代叙事代币,其总市值已从巅峰期的 $800 亿美元深度出清至仅剩 $50 亿美元。
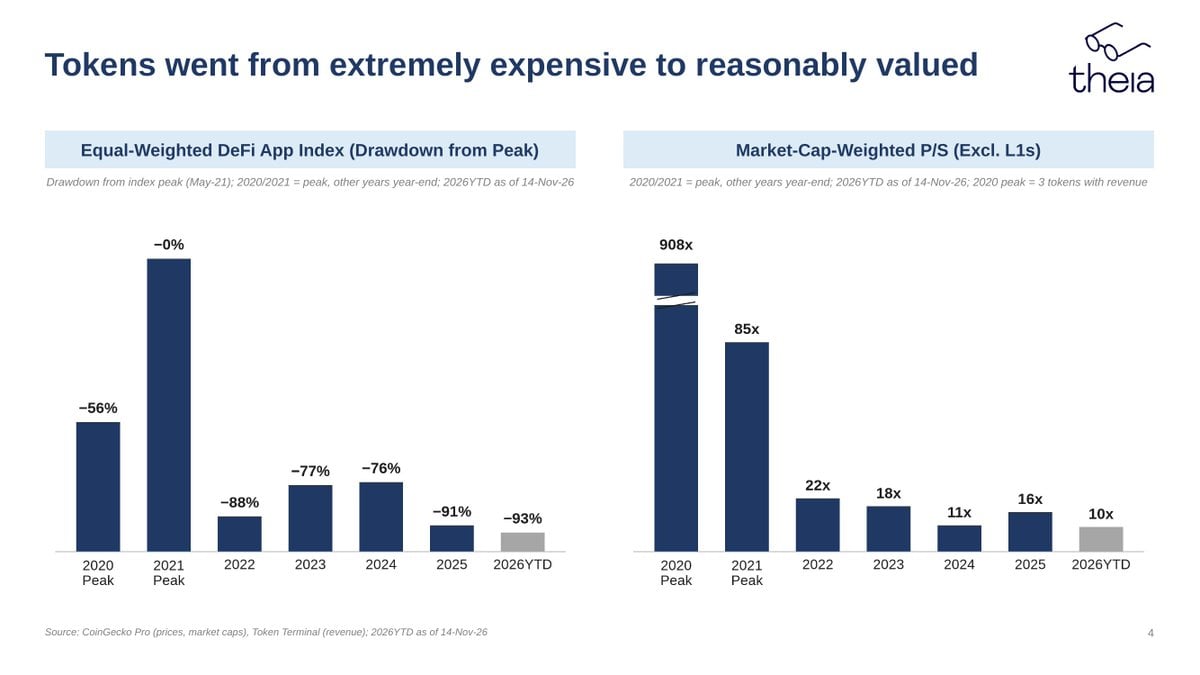
走出当前漫长绝望周期的第一条出路,在于大力培育真正具备造血分红能力的生息代币(Revenue-generating Tokens)。
虽然单纯靠经营收入抹平 $3500 亿美元的财富损失需要 350 个 Hyperliquid,但在资产定价乘数的杠杆作用下,我们其实仅仅需要少数几个类似 HYPE 这样具备真金白银造血能力的代币资产,便足以重塑资产负债表的资产端,将行业整体净资产带回 2024 年的最佳水平。
另一条更为直接的出路,则寄托于具备价值存储潜力的核心原生资产(如 BTC、ETH、SOL 以及 ZEC)在总市值上重新回血增量 $3500 亿美元。
对于比特币而言,这仅仅相当于约 30% 的涨幅空间(当然,若扣除不参与行业内部复投的纯外部 ETF 散户与纯正囤币党,全行业可能需要超过 60% 的比特币涨幅来提供外溢流动性)。
或者依赖以太坊与 Solana 重新向历史最高点(ATH)发起冲击。这一推论或许并不新奇,但在冷冰冰的数学逻辑面前,唯有真实的资本回流才能化解资产负债表的深层危机。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


