ETF 持仓韧性与央行创 30 年新高的黄金储备占比构成支撑,但 12 万亿美元账面浮盈一旦触发再平衡抛售,金价或上演「比特币式」剧烈波动。
撰文:许超,华尔街见闻
黄金价格走势正处于关键分叉口。花旗最新报告指出,黄金前景高度取决于中东局势走向——若局势缓和,金价有望在未来三个月内升至 4500 美元 / 盎司,12 个月目标价 5000 美元;若冲突持续,金价则面临回落至 3500 美元的风险。
花旗大宗商品全球主管 Maximilian Layton 及贵金属策略师 Kenny Hu 在报告中将基准情景概率定为 60%,核心逻辑是:霍尔木兹海峡(SoH)重新开放叠加也门 / 沙特冲突降级,将带动油价回落、美联储从加息转向降息,从而重燃黄金投资需求。在此情景下,花旗将黄金 0 至 3 个月目标价从此前的 4800 美元下调至 4500 美元,6 至 12 个月目标价维持 5000 美元。
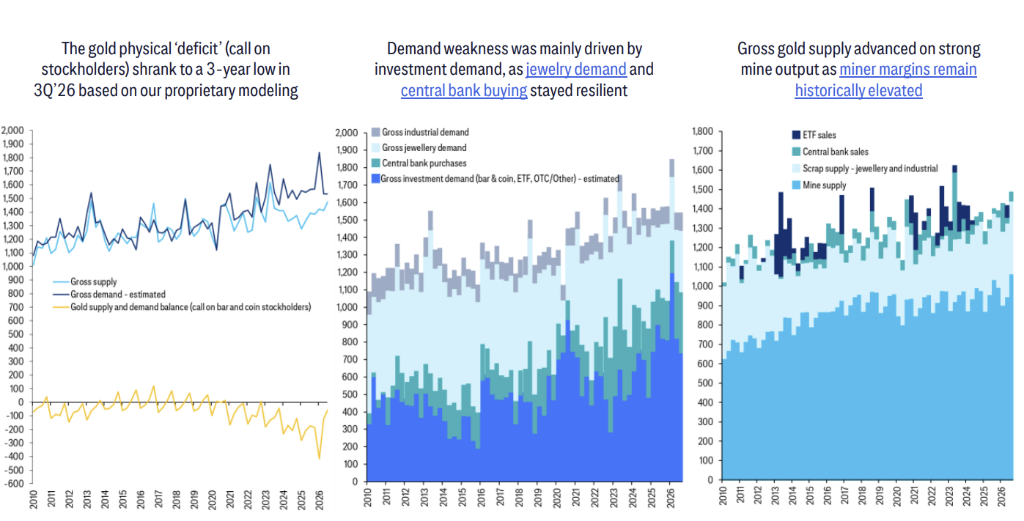
目前黄金市场呈现出两种截然相反的信号:实物需求走弱,但 ETF 持仓保持韧性、央行购金延续强劲。花旗分析师指出,纸面黄金(期货)空头头寸已大量出清,若中东局势出现积极进展,市场存在充足的「干火药」驱动金价反弹。
中东局势主导金价走向,三种情景概率各异
花旗将金价前景明确界定为「二元结构」,高度依赖中东地缘政治演变。
在基准情景(60% 概率)下,花旗预计霍尔木兹海峡最终将在 2026 年四季度恢复正常通行,布伦特原油随之回落至 65 至 70 美元 / 桶。油价下行将推动美联储从加息周期转向降息,实际利率走低有利于黄金投资需求回升,并带动新兴市场购金能力提升。
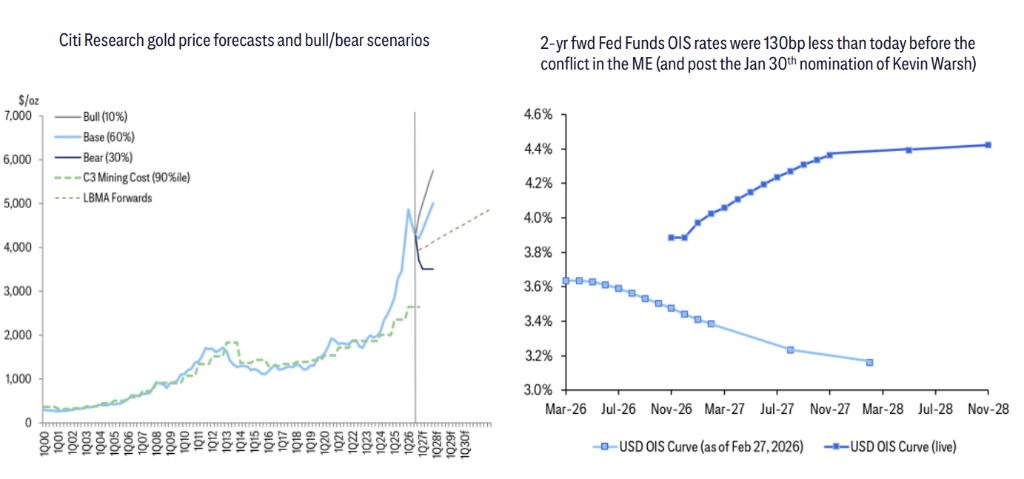
在牛市情景(10% 概率)下,若美伊迅速达成协议、油价大幅下滑,美联储快速转鸽,美元明显走弱,全球将形成涵盖纸黄金与实物黄金的强势动量行情,金价有望超越基准目标。
在熊市情景(30% 概率)下,霍尔木兹海峡局势持续僵持,沙特 / 也门冲突继续扰动能源供应,通胀维持高位,美联储被迫维持加息,全球及新兴市场投资需求受压,金价下行目标为 3500 美元 / 盎司。
报告还特别提示,若中东局势大幅升级冲击能源基础设施,可能触发跨资产去杠杆,短期内拖累金价;但这一最坏情景最终将演变为对黄金有利的「滞胀交易」,推动资金流向黄金以寻求安全资产保护。
实物需求走弱,ETF 与央行买盘支撑市场
根据花旗引用的世界黄金协会(WGC)三季度数据,全球黄金年化总支出已从 2026 年一季度约 1.15 万亿美元降至三季度约 820 亿美元,降幅显著。
实物需求分化明显。金条和金币投资需求延续下滑,珠宝需求则在无衰退环境下维持韧性。与此同时,黄金 ETF 在 8 月 Scott Bessent 宣布相关政策后出现大规模净流入,重燃市场对货币贬值的对冲需求。从地区分布看,英国、美国和中国是拉动 ETF 流入的主要市场,过去 12 个月净流入量分别约为 27%、17% 和 30%(以各自占比计)。
央行购金维持强劲。花旗报告显示,2026 年三季度央行购金量在二季度大幅反弹后继续走强,以中国和波兰为主要买家。黄金目前占全球央行储备的比例约为 33%,为近 30 年最高水平。
中国市场方面,上海黄金交易所溢价在国庆黄金周前后一度走强,但近期明显回落,二季度达到历史高位后三季度出现回落。
印度方面,高进口关税持续压制进口需求。9 月黄金进口量仅约 0.41 百万盎司,环比下降 19%,同比下降 84%。花旗估计四季度印度进口量约为 340 万盎司,仍远低于历史四季度均值 680 万盎司。
结构性多头逻辑完整,但物理市场天花板制约涨幅
花旗报告列举了支撑黄金长期牛市的多重结构性因素:美国高债务引发的货币贬值担忧;去美元化与主权储备多元化趋势;以及 AI 带来的就业不确定性推动家庭对冲需求上升。
花旗还提及,若美联储主席 Kevin Warsh 及新委员会将 2% 的通胀目标调整为类似澳大利亚的 2% 至 3% 区间,这将成为 2027 年一季度黄金的强力催化剂。
然而,实物黄金市场的体量限制构成价格天花板。花旗测算,年度矿山供应量仅约为全球家庭财富的 0.1%,意味着家庭资产配置中黄金占比提升 0.1 个百分点,就需要将年度矿山供应翻倍。全球家庭持有黄金的比例目前约为净财富的 3.2%,已是近 50 年最高水平,历史性高配将制约新增需求。
报告同时警告,过去约 3.5 年间,黄金持有者已累计获得约 12 万亿美元的账面收益,若出现哪怕相对小规模的「再平衡」抛售,均足以对实物市场造成重大冲击——这一特征使黄金在资金流向逆转时面临类似比特币式的剧烈波动风险。
矿山供应短期无法响应高价,投资需求仍是核心驱动
尽管当前金价处于历史高位,矿山供应的响应仍十分有限。花旗数据显示,高成本金矿矿商利润率目前处于半个世纪以来的历史高位,但历史经验表明,矿山供应对价格上涨的实质性响应往往滞后 3 至 10 年。目前尚无迹象显示供应端即将放量。
这一格局意味着,金价涨跌的核心变量仍在于投资需求的波动。花旗指出,当前金价走势与美联储利率路径、美元强弱以及跨资产风险偏好的相关性远高于实物供需基本面,投资者对此应保持清醒认识。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


