作者:Josh Riezman、Slater Santer(GSR)
编译:深潮 TechFlow
深潮导读:低流通、高估值的代币发行模式正在被市场用脚投票:一年内中位数跌幅超过 80%。GSR 这份研究用数据拆解了问题根源,并给出了几条可操作的替代路径,对项目方和早期投资者都有参考价值。
核心要点
- GSR 研究团队与咨询团队合作,梳理了 2013 年以来主流交易所的每一次代币上线,超过 2300 次发行,涵盖每次发行的表现、流通量、FDV、赛道等信息。
- 自 ICO 时代以来,发行流通量已减半。上市时的流通量中位数从 2017 年的 38% 降至 2020 年的 13%,此后仅部分回升。
- 随着发行估值上升,流通量中位数稳步下降:FDV 低于 1000 万美元的代币为 97%,FDV 超过 10 亿美元的代币为 14%。
- 十亿美元级别发行表现最差。FDV 超过 10 亿美元上线的代币,一年后回报率中位数为 -81%。流通量低于 20% 的发行一年后下跌约 75%,而流通量在 30% 至 50% 之间的发行下跌约 45%。
- 这不再只是加密领域的问题。股票市场已趋同于同一模式:公司更久地保持私有,内部人士在公众可买入前积累筹码,自 2019 年以来 IPO 在三年持有期基础上跑输大盘。
- GSR 是代币发行和二级市场的活跃参与者。我们的业务包括做市与流动性提供、发行与上线咨询,以及为基金会、团队和早期投资者提供 OTC 执行和大宗交易,管理集中持仓。
低流通量高 FDV 代币的现实已被验证过数百次。一个以高完全稀释估值上线、流通供应占比极小的代币,短期内可能上涨,但整体上不可避免地持续失血。然而,我们希望更深入地理解这一过程的动态,既为我们的客户,也为我们自己:流通量是否决定上线后的平均回报,它是否与 FDV 存在相关性,以及这个模型的解决方案可能是什么样。
GSR 研究团队与咨询团队合作,梳理了 2013 年以来主流交易所的每一次上线,这是首个此类数据集,覆盖超过 2300 次代币发行。我们发现的情况并不完全乐观。我们追踪了有史以来每一次代币上线,这意味着我们的数据集包含已死掉和已退市的代币,因此这些数字并未受到幸存者偏差的美化。交易所上线的中位数在 3 天内跌破发行价,90 天内下跌 50%。显然,近期的代币发行令买家失望。为什么这种结构必然导致这一结果,更好的发行可能是什么样?
流通量减半,估值没有
ICO 时代有很多问题,但它把代币交到了公众手中。2017 年和 2018 年首次上市时的流通量中位数为 38% 至 41%。当更严格的监管把募资推向私募后,模式发生了反转:风险投资轮决定估值,积分和空投计划取代了公售,到 2020 年上市时的流通量中位数已降至约 13%。此后仅部分回升,多数年份处于百分之十几到二十出头的水平。
然而,仅看流通量数字本身会低估问题,因为流通量必须结合估值来判断。释放一个不到 5000 万美元代币的 5%,其影响远小于释放一个十亿美元代币的 5%。
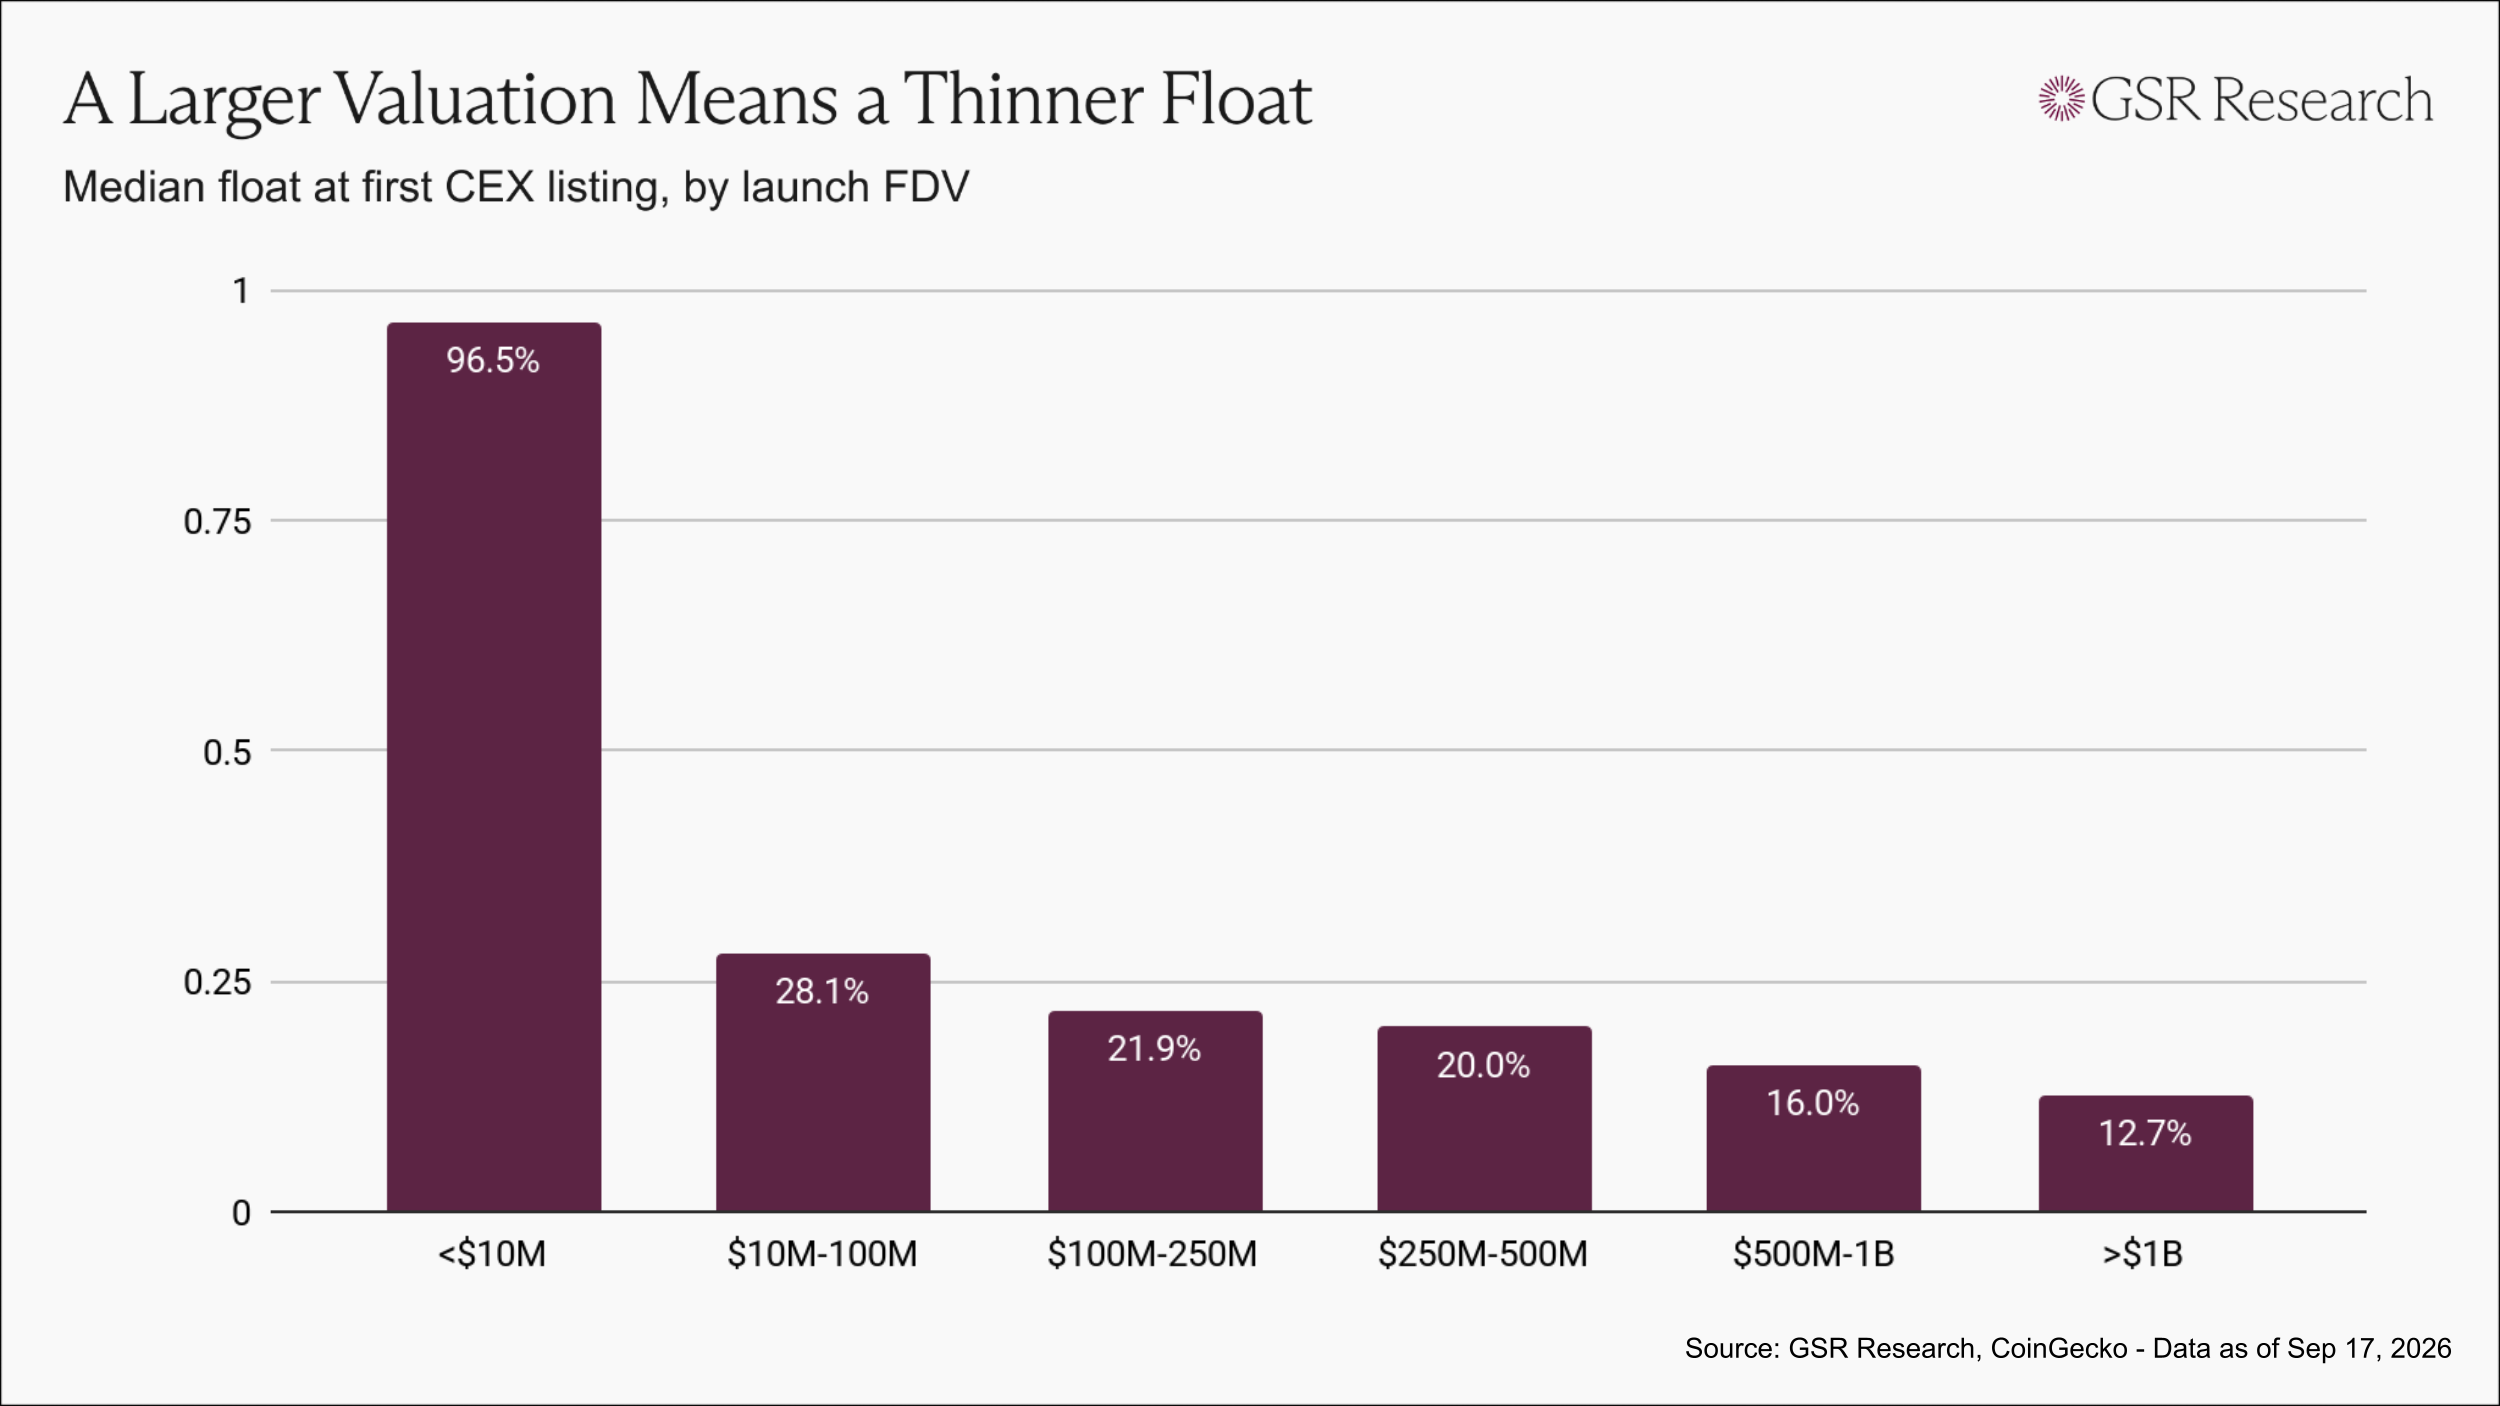
上市时的流通量中位数随着发行 FDV 的上升而稳步下降:低于 1000 万美元的代币为 97%,1000 万至 1 亿美元之间为 28%,5 亿至 10 亿美元之间为 16%,超过 10 亿美元为 13%。估值越高,流通量越薄。显然,这不是巧合,而是我们这个行业已经固化的模式。
为什么这些发行会失血
当只有一小部分供应在交易时,适度的需求就能推高整个代币的价值。发行内部的所有人在第一天都受益。风险投资人按上市价计值,团队的持仓按上市价估值,交易所也上架了一个头牌资产。唯一在代币定价较低时获益更多的参与者,是买家。
然后解锁时间表到来,被排除在流通量之外的供应开始按既定时间表进入市场,抛向仅由一小部分供应所发现的价格。这一切不需要任何人有恶意。这种结构本身就保证了激励会产生同样的结果。
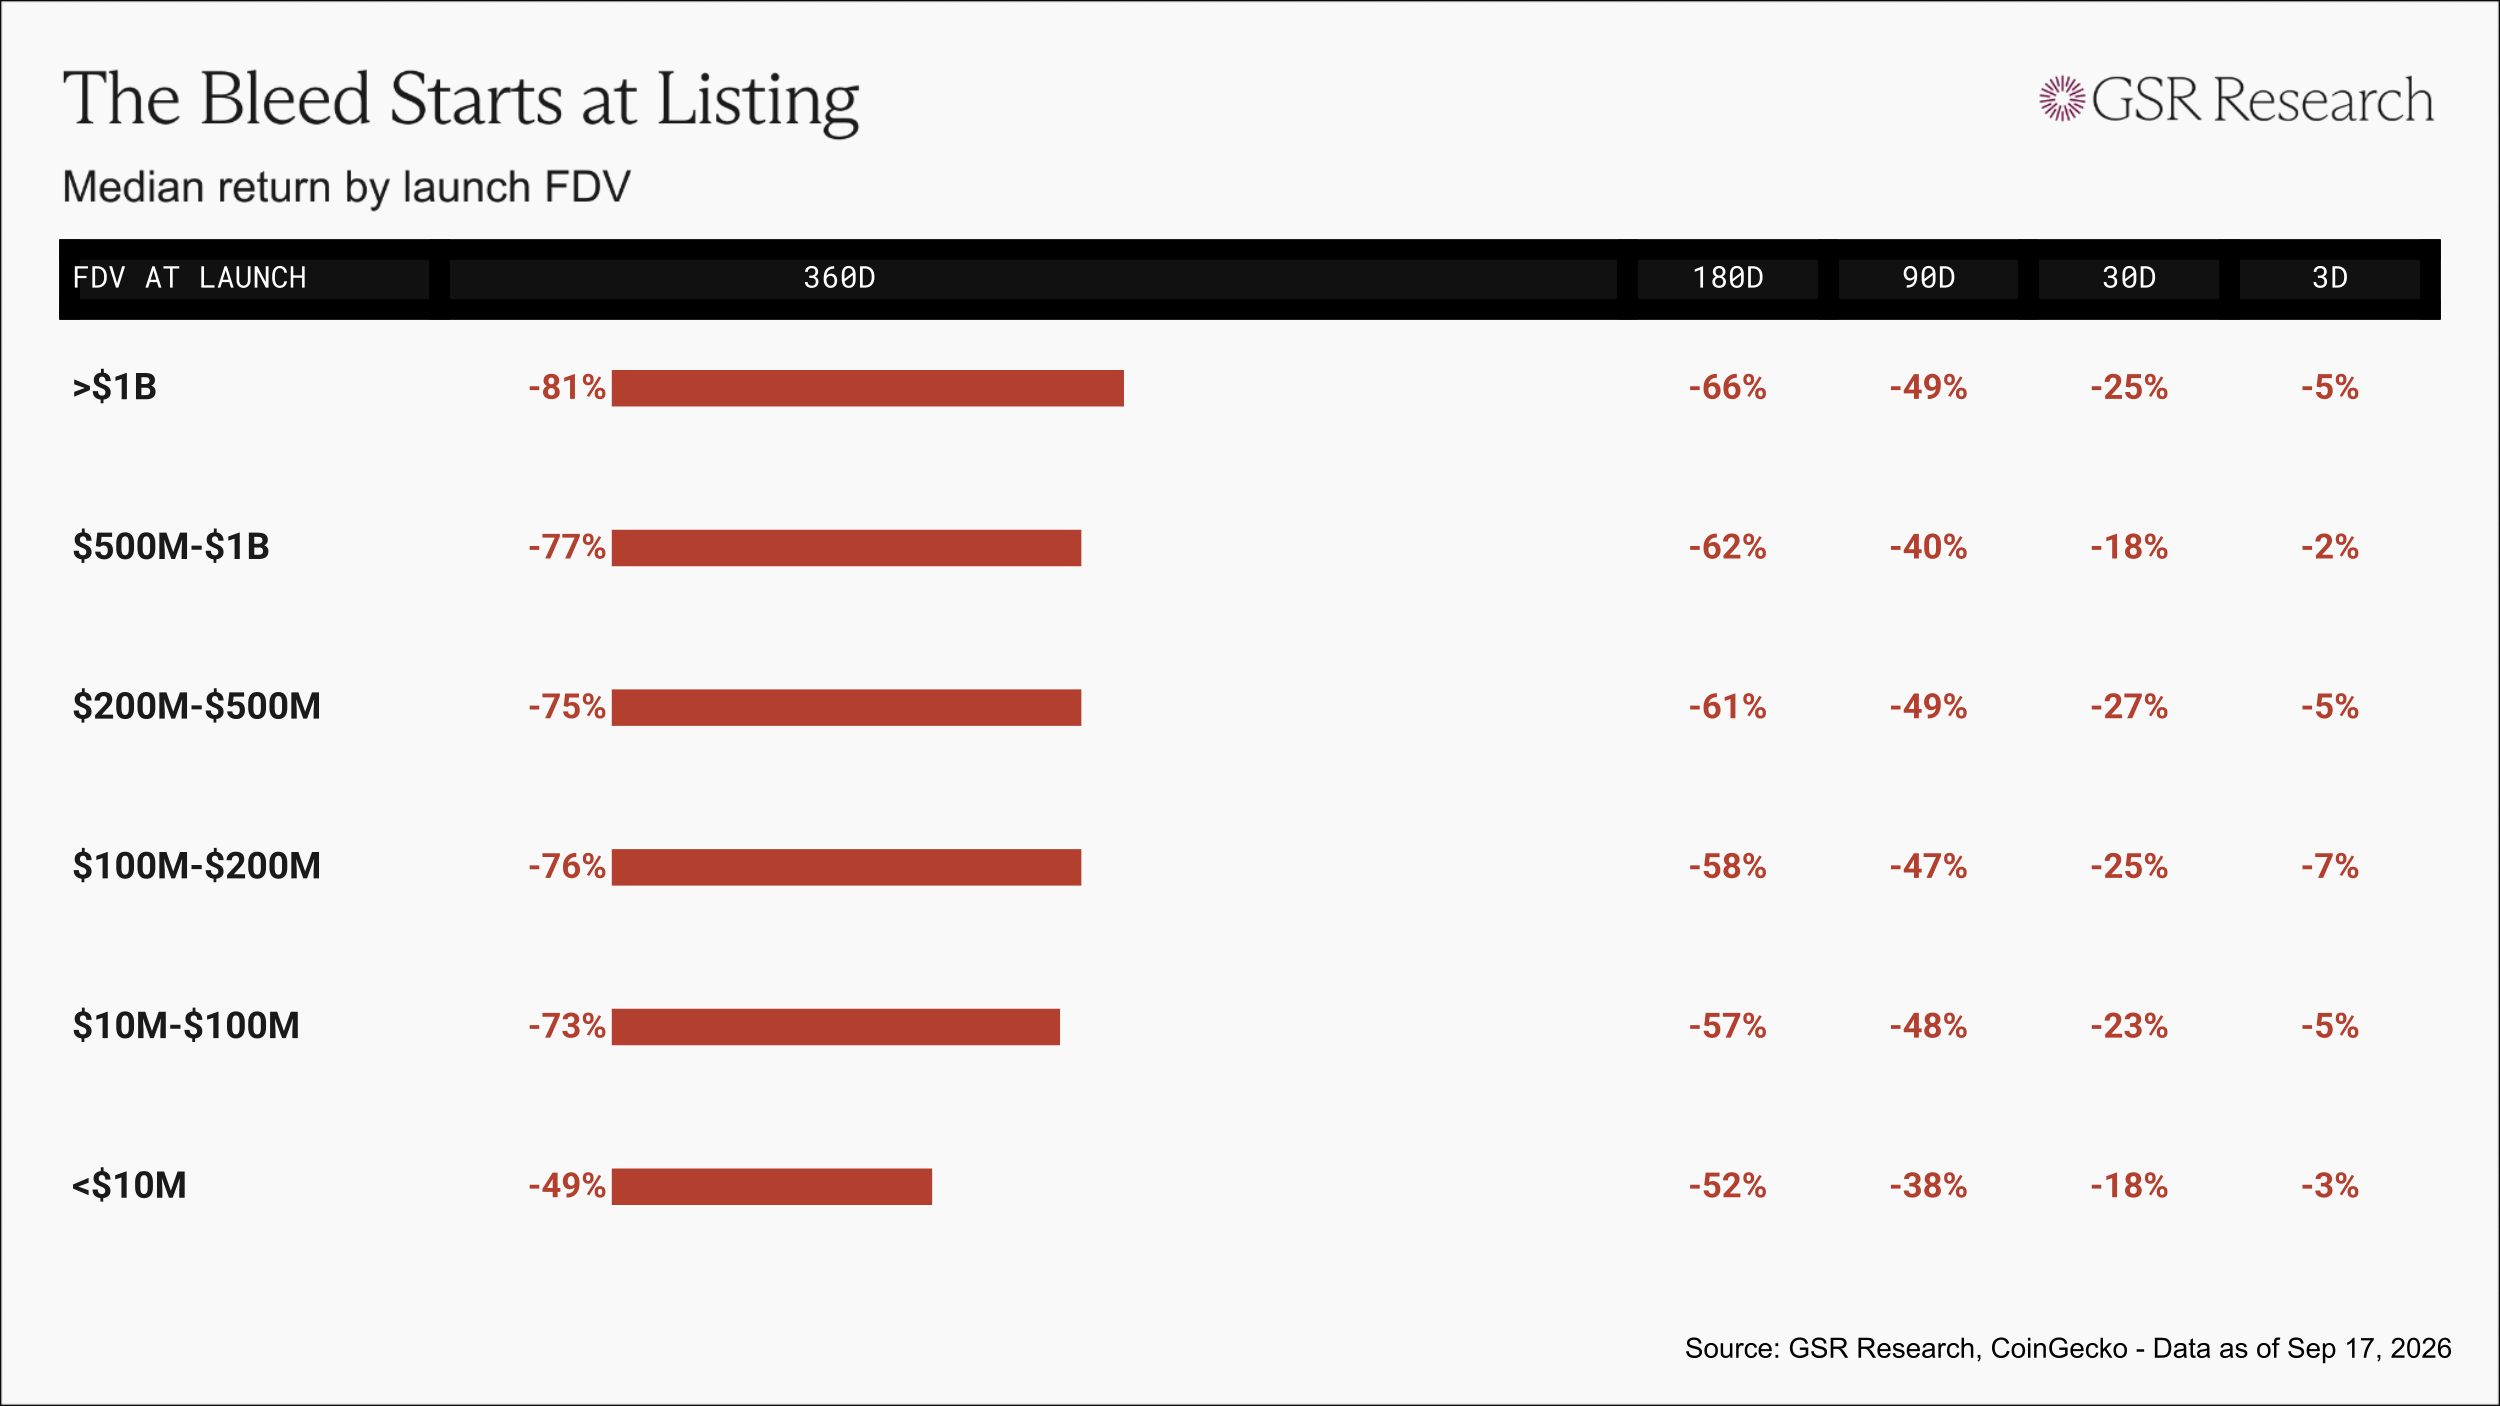
在我们的数据集中,上线中位数在 3 天内跌破发行价,一个月内大约下跌五分之一到四分之一,到第 90 天接近腰斩。在 FDV 超过 10 亿美元上线的项目组中,投入的美元中位数在发行 360 天后仅剩 0.19 美元。
股票市场也追上了
低流通量高 FDV 模式通常被认为是加密领域独有的问题。然而近年来,公开股票市场也朝着同样的结构漂移:像 SpaceX 这样的公司保持私有长达十年,内部人士和后期基金在不断上升的估值中积累筹码,最终上市时仅向公众需求释放公司的一小部分股份。在三年买入并持有的基础上,自 2019 年以来每一年的 IPO 组合同样跑输大盘,其中近几年的组合是有记录以来表现最差的之一。
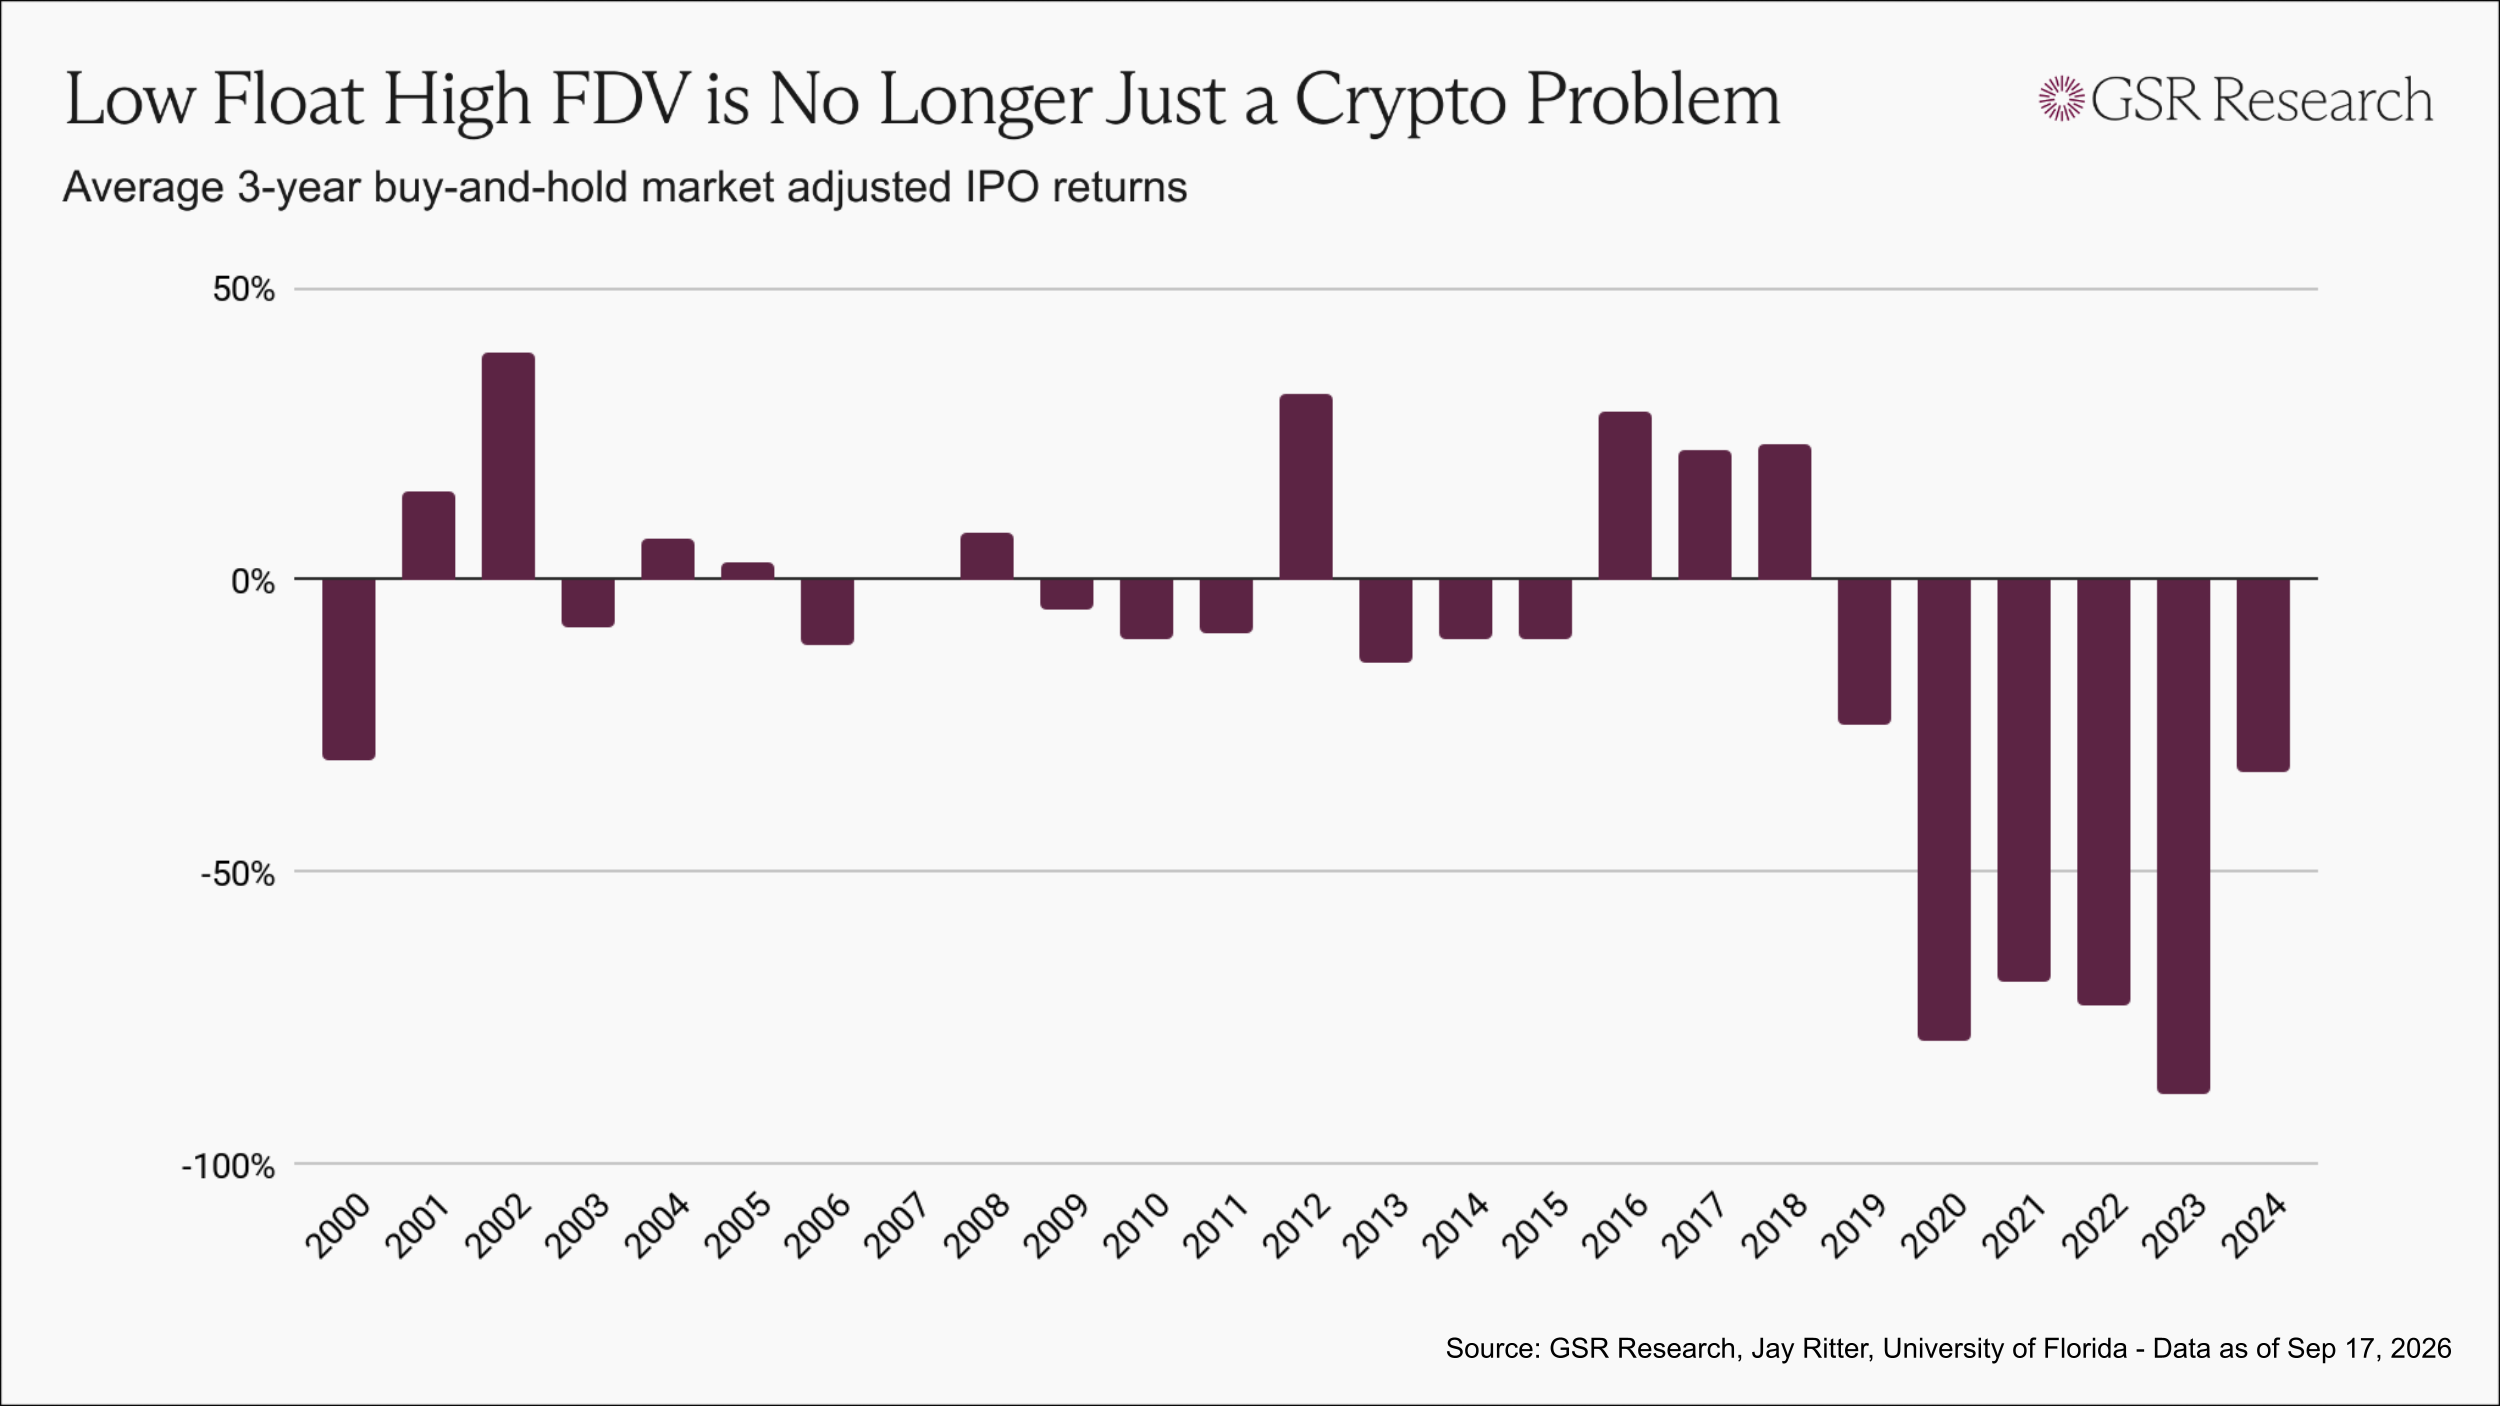
加密的发行问题就是现代新股发行问题,只是解锁更快、披露更少。
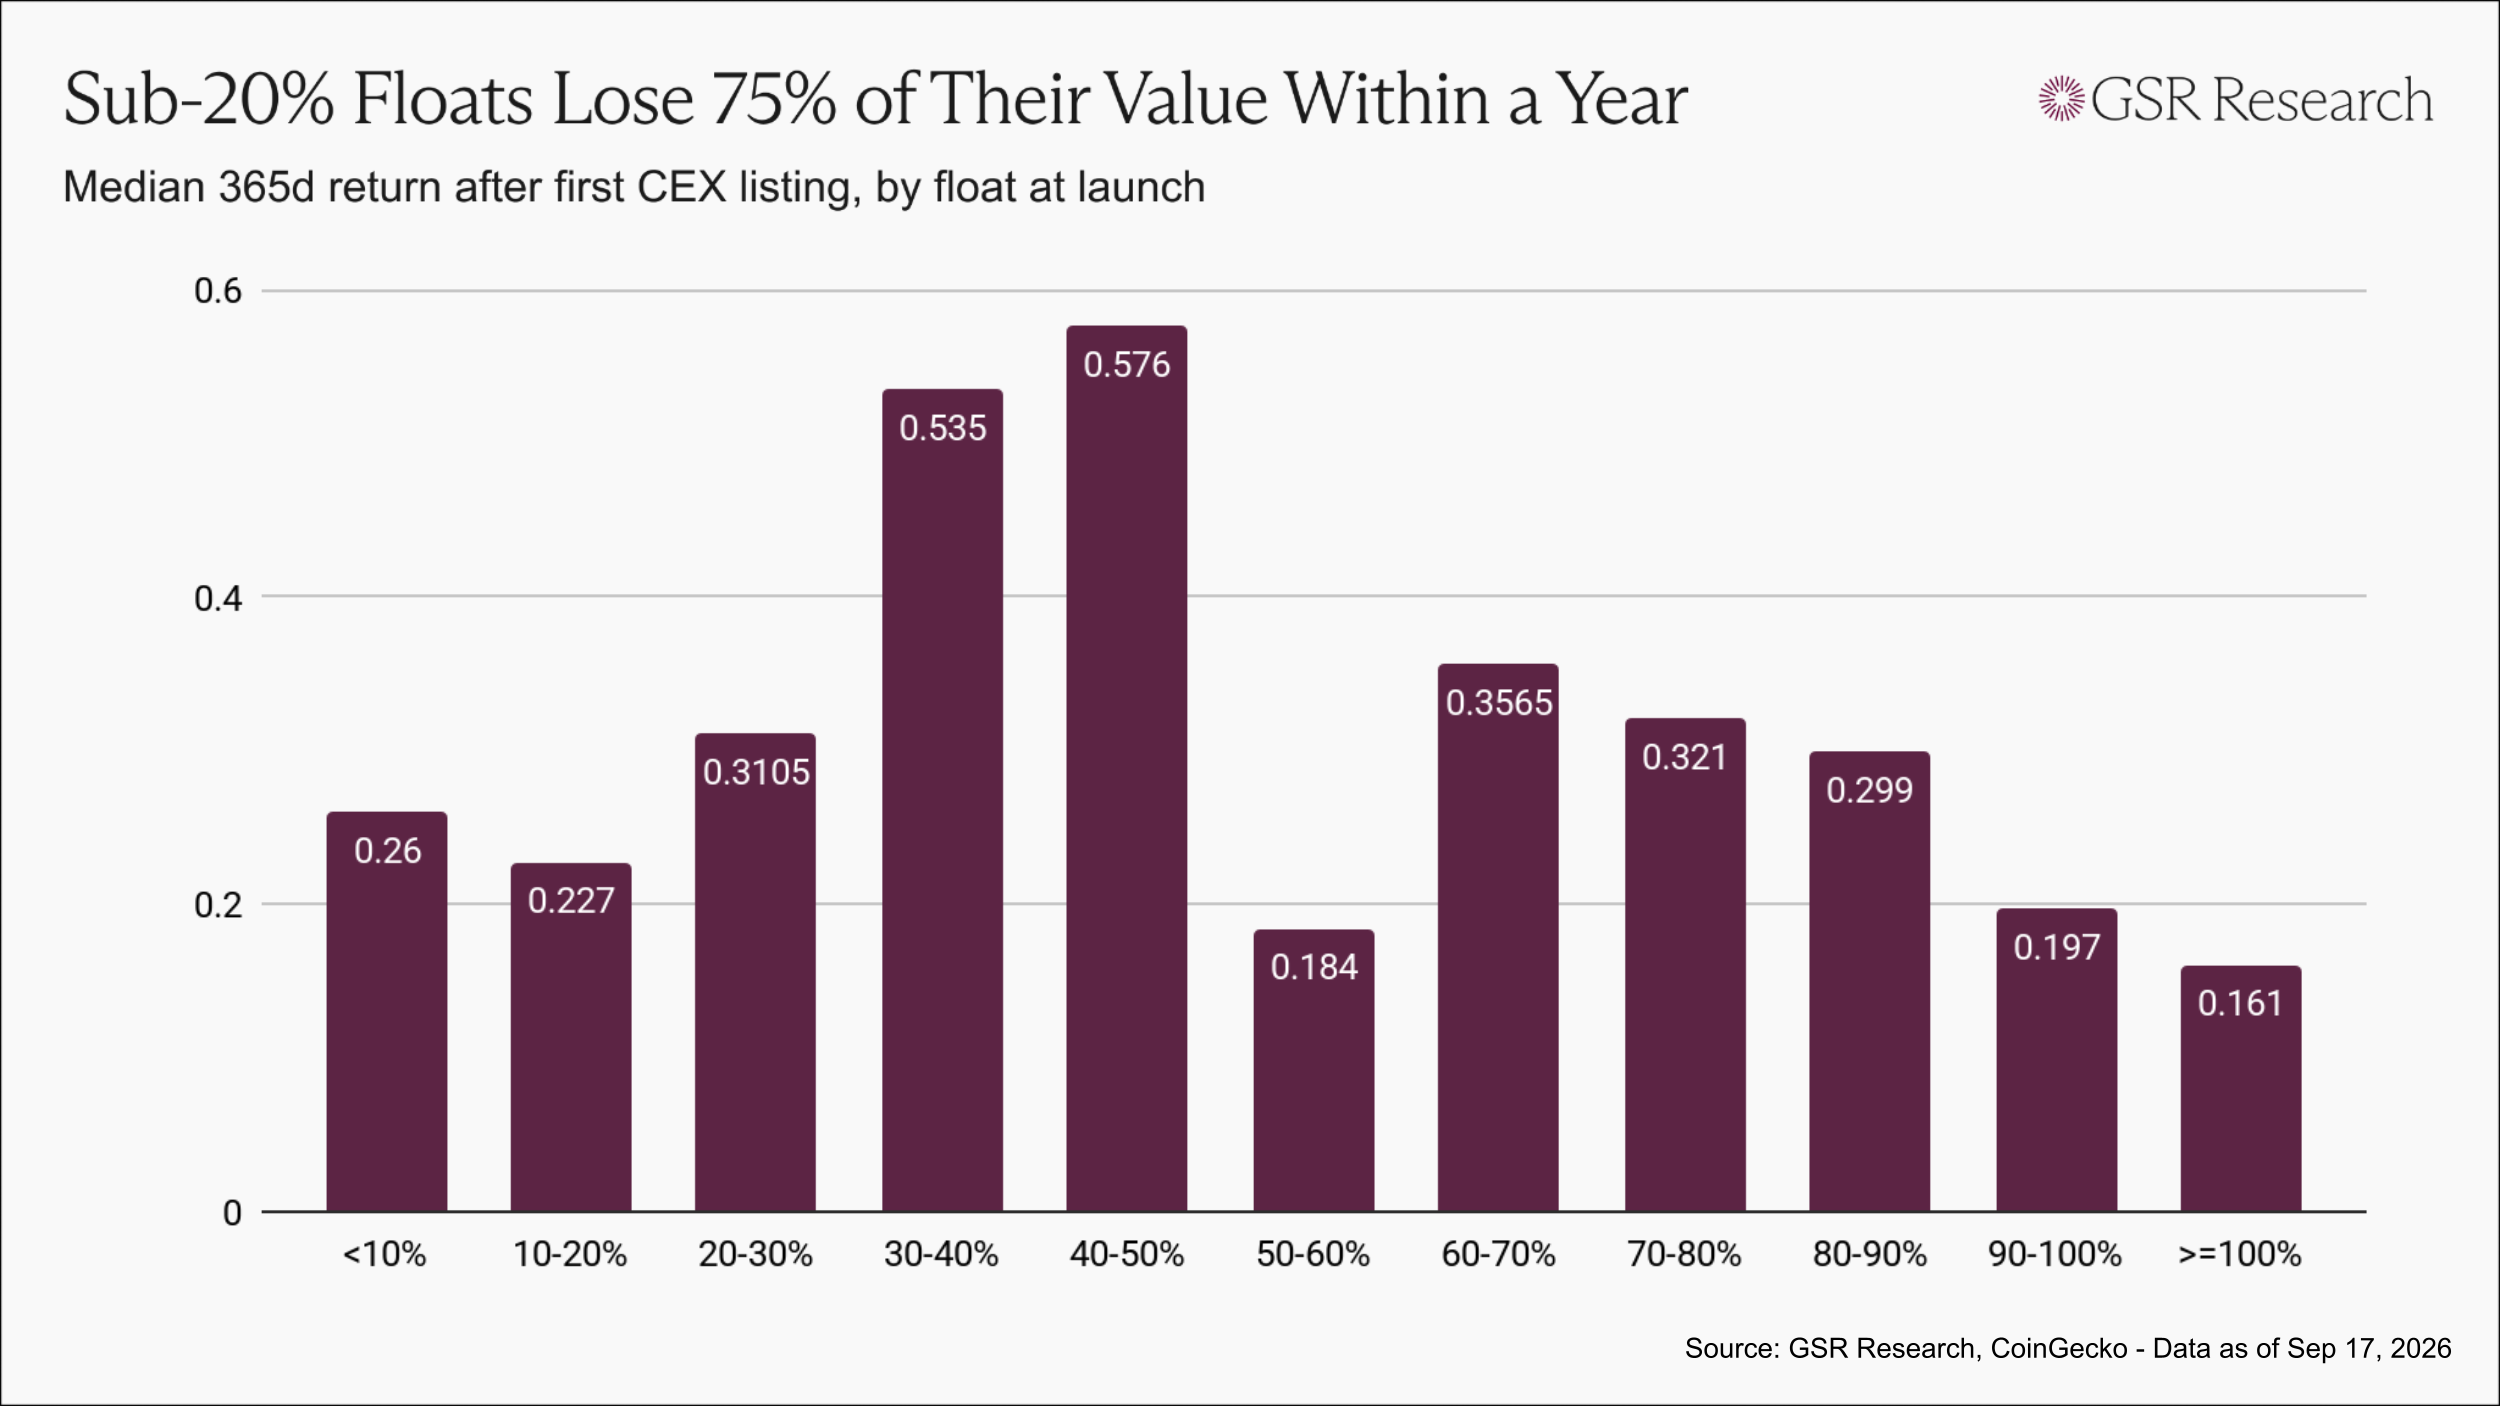
在加密领域内部,流通量低于 20% 的发行一年后每美元约保留 0.23 至 0.26 美元。流通量在 30% 至 50% 之间的发行保留约 0.55 美元,是前者的两倍多。这种关系在高端区间失效,因为接近全流通的发行主要是低市值代币和 meme 币,但在那些更高热度项目发行的区间内,允许更广泛分配的流通量表现优于为制造稀缺而设计的流通量。
解决方案是什么样
没有单一的解决办法,我们对任何兜售单一方案的人都持怀疑态度。但从我们参与数百次发行的视角来看,可操作的杠杆是显而易见的。
首先,发行定价要让持有者和交易者都能获益。这个行业里持久的社区属于少数几个公众能够早期且低价买入的资产。简单说,如果你能让你的持有者获利,你自然会获得一个社区。以最高的私募估值向公众出售第一笔公开分配则恰恰相反,因为它把持有者招募进一个只会让他们失望的仓位。这也会赶走交易者。一个从第一天起就持续阴跌的代币,给不了交易者任何可操作的空间:没有双向流动性,没有建立短期仓位的理由,持有者想卖出时也没有人接盘。这两个群体是互补的。交易者提供持有者所需的流动性和价格波动,持有者提供让市场值得交易的需求基础。一个只为内部人士定价的发行会同时失去两者。项目应该更早、以更低的价格向社区出售,而不是在最高点首次把公众暴露在风险中。
第二,流通足够的供应量,让价格发现更真实。这个比例要明显高于 2020 到 2022 年 13% 到 20% 的低点,而且要结合估值来判断,不能孤立地看。作为参考,典型的股票 IPO 通常流通 30% 左右,50% 就算很高了;在加密领域,主要资产上市时流通超过一半也很少是合适的。目标是流通量足够大,让首日价格有意义。
最后,扩大参与者的范围和参与时机。参与机会和流通量同样重要。我们看到了共同投资平台近期的发展和流行,它们让小额资金能以风投条款参与,还有面向真实用户的声誉门槛分配、公开发售渠道、链上拍卖,以及全流通公平发行。每种方式都有取舍。但所有这些都在朝着更广泛参与的正确方向推进。
此外,法律和合规环境也有了显著改善。在欧洲,MiCA 已经允许发行人直接向公众提供代币。在美国,按照 CLARITY 法案的草案,它考虑了向散户进行有上限的直接销售。如果该法案通过,证券法迫使采用私人积累模式的说法就会大大减弱,发行结构就变成了一种选择,而不是一种限制。
GSR 如何提供帮助
每一次发行都不一样。阶段、赛道、司法辖区、场所策略、社区和释放设计,都会影响合理的流通量和估值应该是什么样。一个 5000 万美元项目的答案,不是 50 亿美元项目的答案。
GSR 与代币发行人、基金会和投资者合作,提供发行和上市咨询,包括流通量规模、估值、分配和释放设计,同时提供上市市场的做市和流动性服务,以及为管理集中持仓或释放中仓位的参与者提供 OTC 执行和大宗交易服务。
我们这个行业一直在反复学习同一个教训。能够建立持久持币者基础的项目,会是那些把发行价格定得让公众能赢、流通足够供应让价格真实、并让内部人士以更慢的方式获益的项目:与社区一起,而不是走在社区前面。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


