Anthropic上市未能提振AI板块信心,受人工智能交易前景悲观情绪的影响,亚太市场周五开盘遭遇重挫,科技股首当其冲,全球股指正迈向近三年来最长连跌纪录。
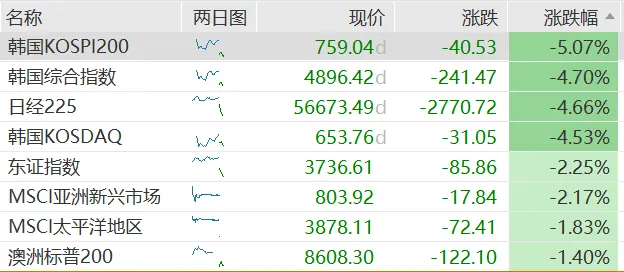
MSCI亚太股票指数下跌1.7%,连续第七个交易日收跌,逼近4月以来最低收盘位,同步拖累MSCI全球指数走向2023年9月以来最长跌势。韩国综合股价指数下挫4.7%,日本日经225指数跌幅扩大至4.6%,日本最新通胀数据引发市场对央行加息的担忧,进一步压制科技股情绪。
Anthropic于周四挂牌首日收涨17%,但在盘后交易中随即回落逾5%,跌破92美元,低于上市首日最低点。华尔街多位策略师指出,这一表态折射出市场对AI商业化前景的深层疑虑——投资者正在重新审视,巨额资本投入能否转化为可持续的商业回报。
与此同时,大宗商品、黄金等资产亦遭受抛售,美债则因避险资金涌入而走强。
亚太科技股遭集中抛售,韩日领跌
亚太科技板块承受主要抛压。
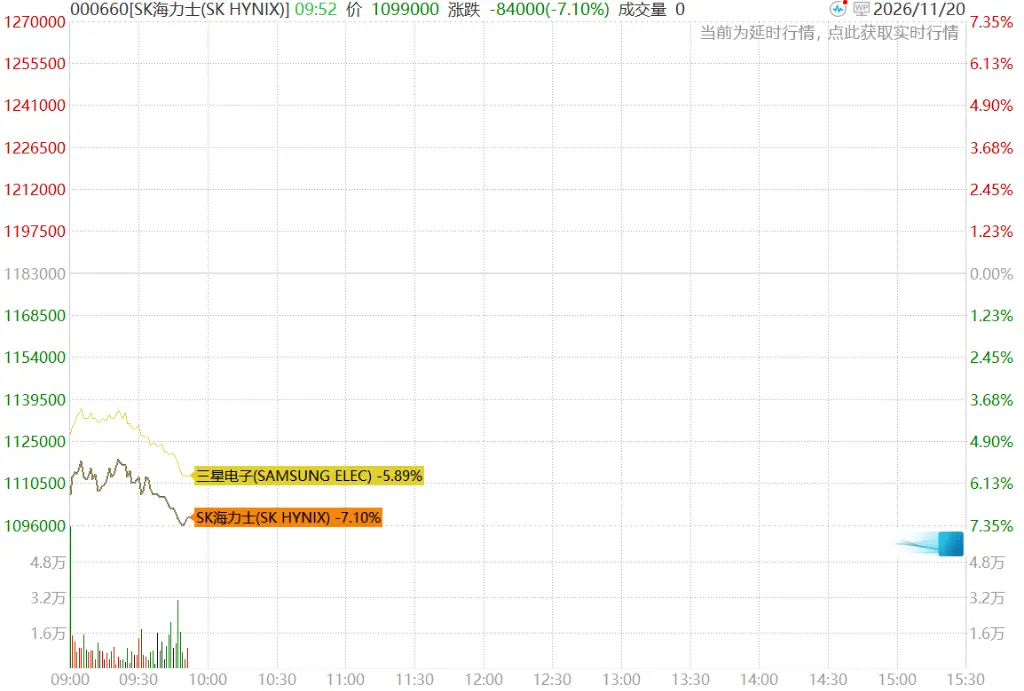
韩国SK海力士与三星电子分别重挫7%和6%,拖累韩国综合指数跌4.7%,科技小盘股聚集的科斯达克指数(Kosdaq)同步下跌4.5%。
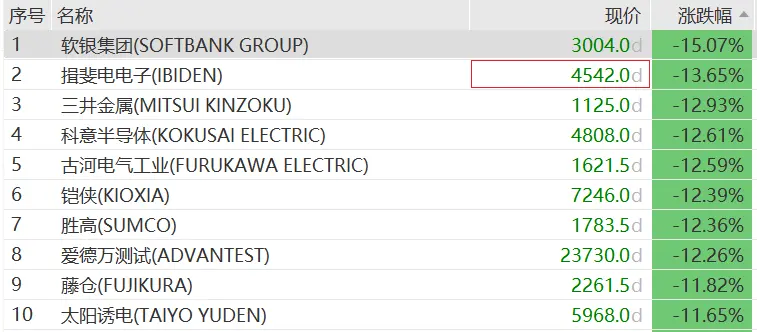
日本股市跌势更为剧烈。日经225指数下跌4.6%,软银集团大跌15%,芯片测试设备制造商Advantest暴跌逾9%,东京电子下滑7%。澳大利亚S&P/ASX 200指数跌1.3%。
Saxo Markets首席投资策略师Charu Chanana表示:
投资者正在质疑,前沿AI是否正在成为一项极为成功的技术,却同时成为一门越来越难以获得可观回报的生意。苹果据报道正在开发自有AI智能体的举动,只会进一步强化这种担忧。
KCM Trade首席市场分析师Tim Waterer亦指出:
围绕Anthropic上市的初期亢奋正在逐渐消退,强劲的首日表现并未转化为AI板块更广泛的热情。
日本10月核心CPI同比上涨2.2%,创2026年新高,高于上月的2.1%,但略低于路透调查经济学家预期的2.3%。能源价格在政府补贴于9月到期后急剧攀升,10月能源价格同比上涨2.2%,与9月0.6%的降幅形成鲜明反差,天然气价格月比涨幅从2.4%跃升至5.8%。
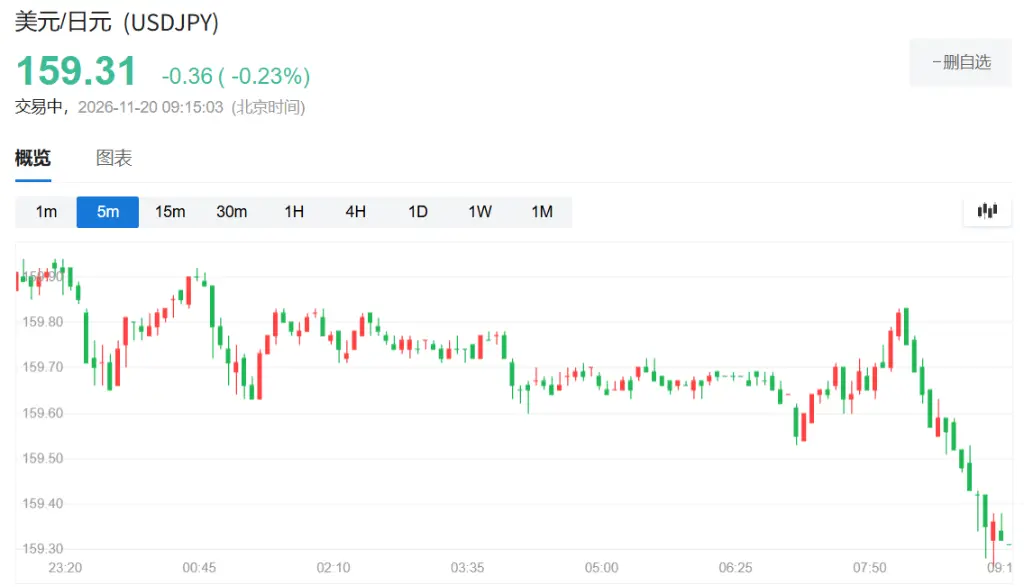
据LSEG数据,市场目前预计日本央行12月加息的概率已升至72%。加息预期推动日元小幅走强0.23%,美元兑日元报159.31,日本10年期国债收益率下行2个基点至2.800%。
大宗商品与黄金承压,美债获避险买盘支撑
全球风险情绪恶化对大宗商品形成拖累。
彭博大宗商品指数跌至7月以来最低点。黄金现货周五下跌约1%,报每盎司3590美元附近,本周累计跌幅逾7%,逼近2025年9月以来最低水平。
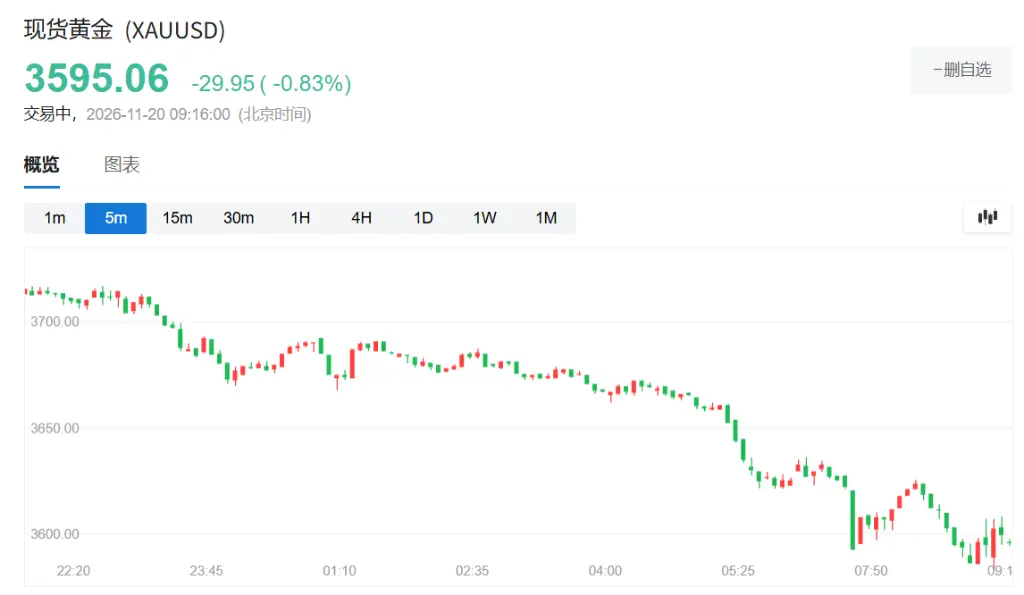
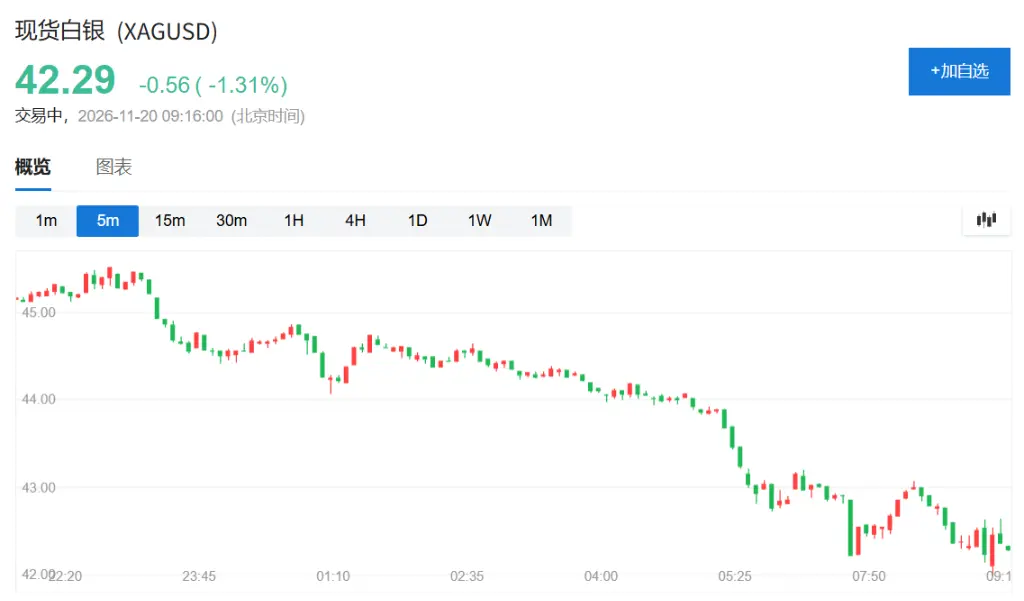
金价下挫的部分原因在于,AI股票大跌促使投资者出售黄金以弥补亏损,同时美联储官员的鹰派表态也打压了避险金属的吸引力。白银同样再跌1.3%,本周累跌13%。
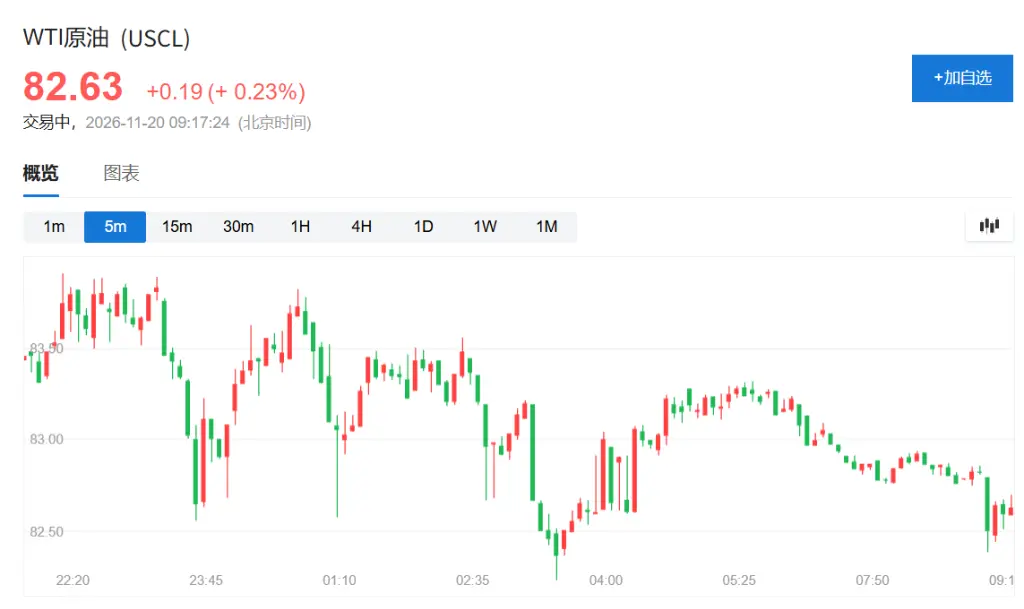
周五亚太时段,WTI原油小幅反弹0.23%,本周累计下跌约5%,徘徊于每桶83美元附近;布伦特原油结算价接近每桶92美元。中东局势的不确定性令油价在前一交易日单日波动区间超过2美元。
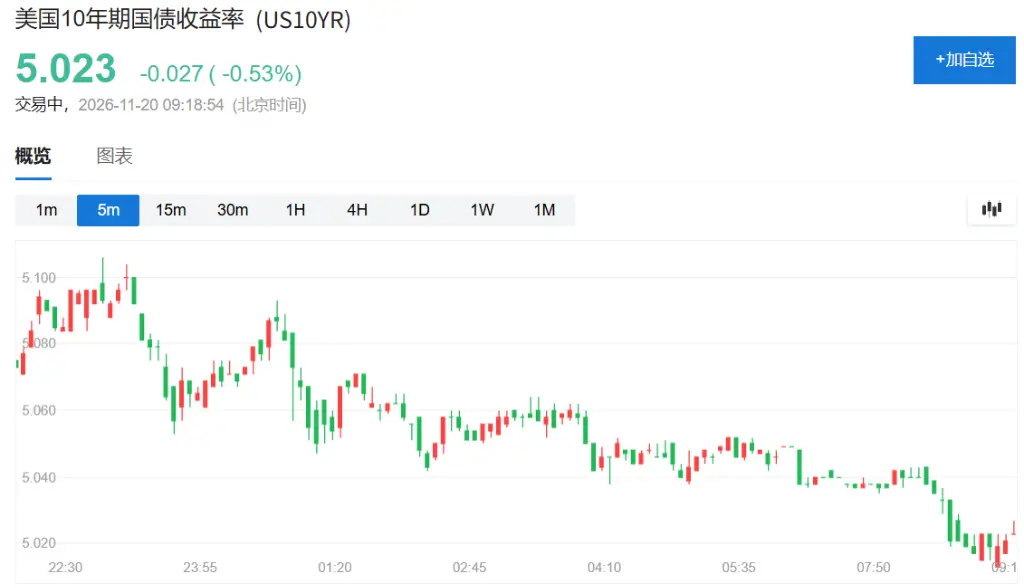
美债方面,10年期美国国债收益率周五下行2.7个基点至5.023%,但已连续逼近2007年以来单年持续处于5%上方的最长纪录。
美联储官员近期连续释放鹰派信号,芝加哥联储主席Austan Goolsbee周四表示,他将在下月政策会议上考量所有选项,并未排除更大幅度加息的可能性。他表示:
我们已连续数月出现处于令人担忧边缘的高通胀,而在我们预期应该看到进展的领域几乎毫无改善,因此在我看来,一切选项都在桌面上。
交易员目前预计美联储将于12月加息,并在2027年再度加息两次。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


