作者:Jae,PANews
当华尔街在为Anthropic的IPO估值能否摸到2万亿美元争论不休时,加密市场早已上演了一场套利盛宴。
同样是Anthropic的Pre-IPO永续合约,币安在上周的报价一度冲到1,700美元,Hyperliquid上的Trade.xyz却仅110美元上下,名义价差超过15倍。
在这一巨大的价差背后,并非市场对Anthropic估值的判断出现了如此悬殊的分歧,而是一个被大部分交易者忽略的细节:每份合约背后对应的股本数量。利用这条规则差异,有交易者在过去两周里拿到了近20%的收益,而等故事传到大多数人耳边时,价差早已被拥挤的交易填得所剩无几。
这是加密市场特有的定价游戏,赚到钱的往往是抢先读懂规则的人。
同一个Pre-IPO标的,两个股本分母
币安上的Anthropic Pre-IPO永续合约报价1700美元,Trade.xyz报价110美元,并不意味着两者之间存在十几倍的套利空间,真正的区别在于它们使用了不同的“股本分母”。
根据最初公布的Anthropic Pre-IPO永续合约股本参数,币安以10亿股作为预估股本。当币安报价1,700美元时,对应的就是约1.7万亿美元的Anthropic 隐含估值。
Trade.xyz则是另一套逻辑。它从一开始就按“一股对应一份合约”设计,按照每股价格交易,上市后直接转为跟踪普通股的永续合约,不需要再做股本数量的调整。
目前,币安按10亿股报价,Anthropic IPO拟发行是130亿股,合约到期时就要做一次Rebase(基数调整),也就是等比例调整合约数量与单价,来保证持仓总价值不变。
基于1,700美元的报价、130亿股的股本来换算,原来的1份合约会变成13股,单价则从1,700美元摊薄到约130.77美元。这一价格才可以和 Trade.xyz的110美元放在一起比较。
两者之间约18.9%的价差,就是跨所套利的利润空间。
策略也并不复杂。在价格更低的平台做多,在折算后价格更高的平台做空,按照合约对应的股数配平仓位。交易者不需要赌Anthropic股价是涨是跌,就能吃下中间价差收敛的利润。
不过,策略成立有一个重要的前提,交易员需要预判,交易所最终会用多少股本做换算。
这也恰恰是整场套利游戏最重要、也最有争议的地方。
127亿还是169亿?套利赌注押在规则解释权
11月上旬,Anthropic的 Pre-IPO永续合约市场实际上分成了两个阵营。
一派交易员认为,交易所会采用“已发行普通股”口径,也就是IPO完成后实际发行在外的股份数量,不会把未行权的期权、未归属的限制性股票全部算进去。按这一口径,当时市场普遍估算Anthropic上市后股本约为127亿股。
另一派则保持警惕。Anthropic的股权结构远比普通公司复杂,员工期权、限制性股票、可转债、特殊类别股份等层层嵌套。如果交易所采用“完全稀释股本”的口径,总数可能接近169亿股。
42亿股的差距,足以决定交易盈亏。
按当时币安上1,700美元的市价测算,如果采用127亿股,做多xyz、做空币安的组合能拿到超过20%的利润;如果采用169亿股,同样的操作反而会亏8.6%;盈亏平衡点大约在154.55亿股。
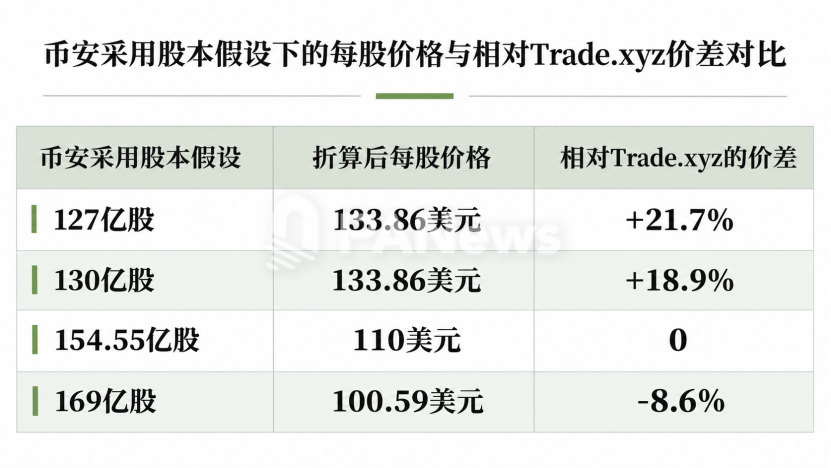
换句话说,两边产生分歧的是交易所会怎么解释一份还没定稿的Anthropic上市文件。
支持“已发行股本”的阵营拿出了SpaceX的先例。套利交易员硅基鸟Ray指出,今年6月 SpaceX上市时,币安和OKX都是根据招股书公布的已发行股数做调整,没有计入全部期权和未归属股份。他还逐项拆解了Anthropic的优先股转换、已发行普通股、公益基金股份、可转债、IPO新股等条目,算出的结果也落在127亿股附近。
持谨慎态度的交易员Psyche则提醒,SpaceX只是孤例,交易所对规则拥有最终裁量权。尤其是可转债条款,存在着一定的弹性空间,足以影响最终计入的股份数量。更重要的是,“已发行股本”也和市场常说的“自由流通股”不是一回事,锁定股份、非上市类别股都可能被纳入计算。
直到11月10日,市场迎来了关键转折。
招股书亮牌:127亿股的猜测,最终变成131亿股
当天,围绕股本口径的靴子终于落地。
Anthropic向美国SEC提交了第二版修订版的S-1/A招股书,首次披露了IPO的核心数据,公司计划以70-78美元的价格发行8.25亿股A类普通股。
其中明确指出,完成IPO与同步私募配售后,Anthropic的已发行股数预计约130.87亿股。
次日,OKX率先跟进,公布其IPO参考股本约为131.16亿股。在招股书数字的基础上,计入了少量的后续收购新增股份和公益配捐股份,还将未行权期权、未结算RSU(受限股票单位)、尚未发行的预留股份全部排除在外,在一定程度上证实了市场对“已发行股份”的口径判断。
11月12日,OKX正式对Anthropic Pre-IPO永续合约执行了比例为1.3116的Rebase调整,币安的股本参数更新调整则还未正式公告。
随着关键规则逐渐明朗,压在套利者心头的不安逐渐消失,确定性的增加也开始反映在价格上。
套利窗口基本关闭
当规则越来越清晰,价差也在以肉眼可见的速度收窄。
截至11月13日,按统一的每股口径折算后,币安、OKX、Hyperliquid等交易所的报价已经全部靠拢在102-104美元区间。曾经超过20%的价差,如今只剩下约1%左右。
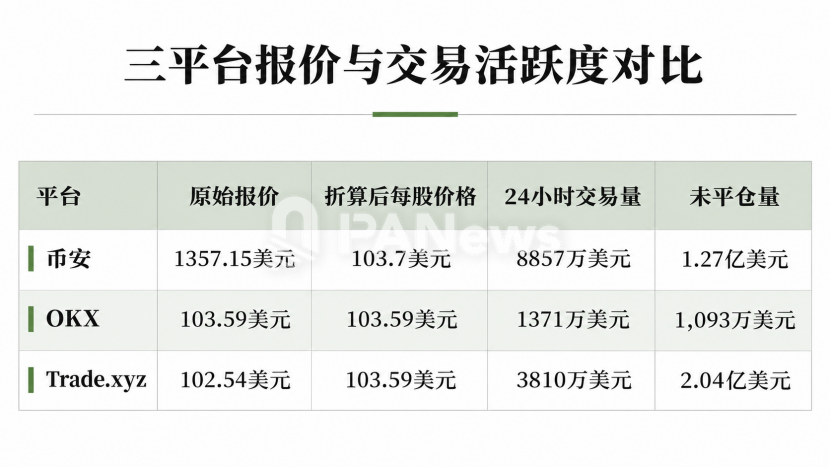
显然,Anthropic跨所套利的性质已经变了,容错率显著收缩,利润却微不足道,此时入场的风险收益比大幅反转。
另外,资金费率、成交花店、保证金占用成本等也都是利润的“隐形杀手”。
这是加密市场的残酷之处,最赚钱的机会通常都属于最早读懂规则,并敢于在不确定性中下注的少数人。等大多数人注意到的时候,它就不再是机会了。
这场围绕Anthropic的Pre-IPO永续合约套利,也是一堂关于市场定价机制的“认知课”。
随着越来越多未上市的独角兽被打包进Pre-IPO永续合约,定价博弈正在从投行的路演室扩散到24/7无间断的加密市场。
大多数人习惯盯着K线猜涨跌,只有少数人会去翻合约条款、算股本口径、研究交易所的历史处理规则,但超额收益就藏在这些没人愿意花时间抠的细节里。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


