作者:sparsitydata
编译:白话区块链
“链上环境太差了。”“所有 KOL 都在榨干流动性。”“大家一直在盲目崇拜捆绑包(bundlers)。”
这些都是摆在眼前的突出问题,但在层级最底层寻找病根是毫无意义的。战壕里的持有者文化已经彻底崩溃。现在没人再愿意持币了:人们忙着吸血热门仿盘(vamp runners)、批量发几十个币、捆绑开盘抢跑、疯狂刷喊单返利,因为只有这样才能赚到钱。问题的根源在更高处——在于掌控整个战壕的底层平台。这个最大的 Meme 币发射平台,正在为每个人所痛恨的所有恶习买单,它将 Meme 市场变成了一个供给无限膨胀、需求却在迅速枯竭的深渊。
现在大家都在要求 KOL 为自己的喊单负责,这固然是好事。但如果在背后供养他们的平台永远不必承担任何代价,光把矛头对准喊单者根本治标不治本。
pump.fun 靠Token的“死亡”大发横财
过去 30 天里,pump.fun 占据了全链所有发射平台 92% 的发币量 和 84% 的交易量。它直接决定了战壕里的财富分配规则。
它的协议收入中,有 95% 来自Token仍处于联合曲线(bonding curve)上或市值低于 25 万美元时的交易。联合曲线上的每一笔买卖都要支付 1.25% 的手续费(0.95% 归 pump.fun,0.30% 归创建者),这意味着在币价产生任何波动前,一轮买卖往返就已磨损掉了 2.5%。
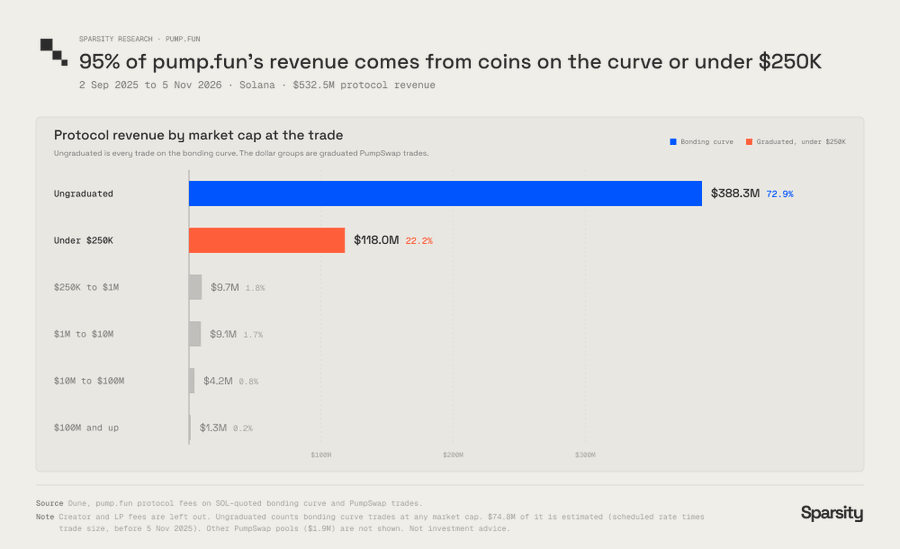
无论Token后续表现如何,绝大部分钱早在前几十万美元市值阶段就已经被榨取完毕了。
Token的存活周期也印证了同样的事实。平台 75% 的收入来自诞生不到一小时的Token,87% 来自诞生不到一天的Token。
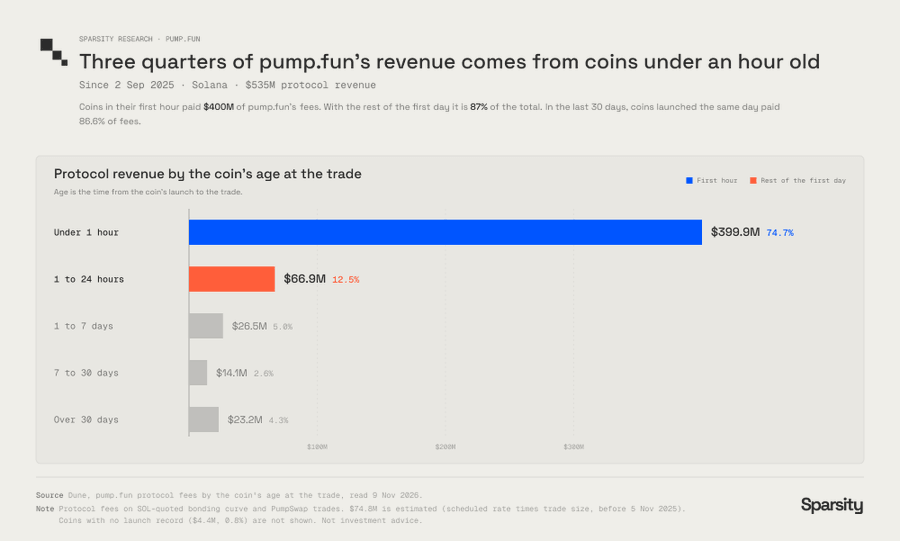
pump.fun 在一个Token出生的前一个小时内就已经吃饱喝足了。
那些真正跑出大市值的百倍金狗(runners),给平台带来的利润几乎可以忽略不计。市值巅峰总和达 14 亿美元的 15 个顶级明星项目中,累计仅为 pump.fun 贡献了约 150 万美元的收入;而联合曲线上或 25 万美元以下夭折的垃圾币,却为它带来了 5.06 亿美元的收益。简而言之:一千个死在 2 万美元市值的土狗,给它带来的收益远超一个市值冲上 1 亿美元的超级金狗。
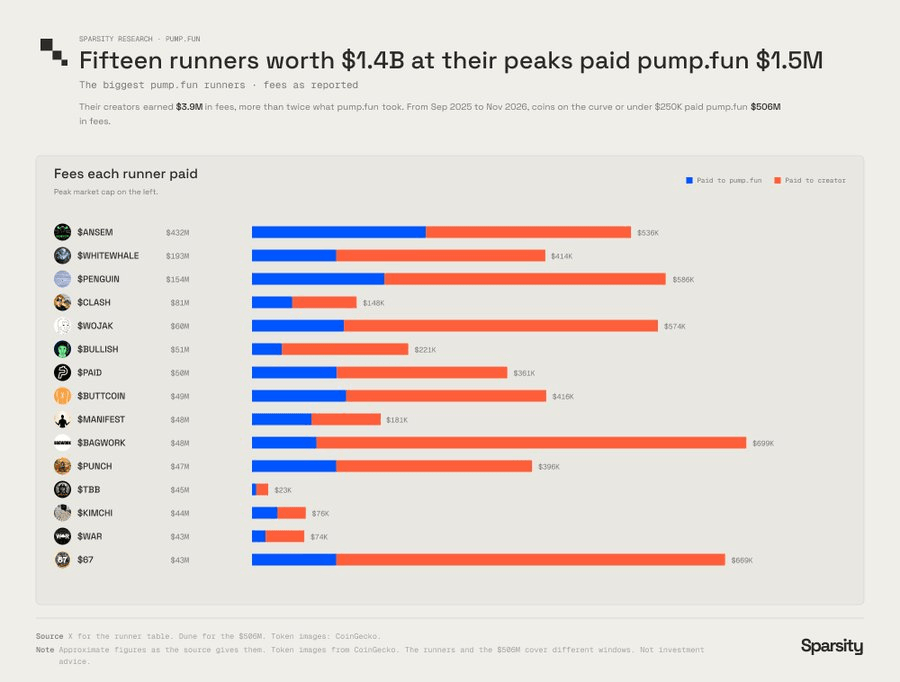
15 个最强金狗贡献的收入,还不足那些极小市值死币所产生收入的三百分之一。
因此,整个产品完全在向“刺激更多发币量”倾斜优化。平台上的每一个激励机制都在倒逼数量狂飙,因为只有跑量才最赚钱。
四重激励机制
时间线上大家所唾骂的每一种恶劣行径,在平台上都有其存在的底层商业逻辑。这四类行为都能制造出更多交易,而每一笔交易都在给 pump.fun 贡献手续费抽成。
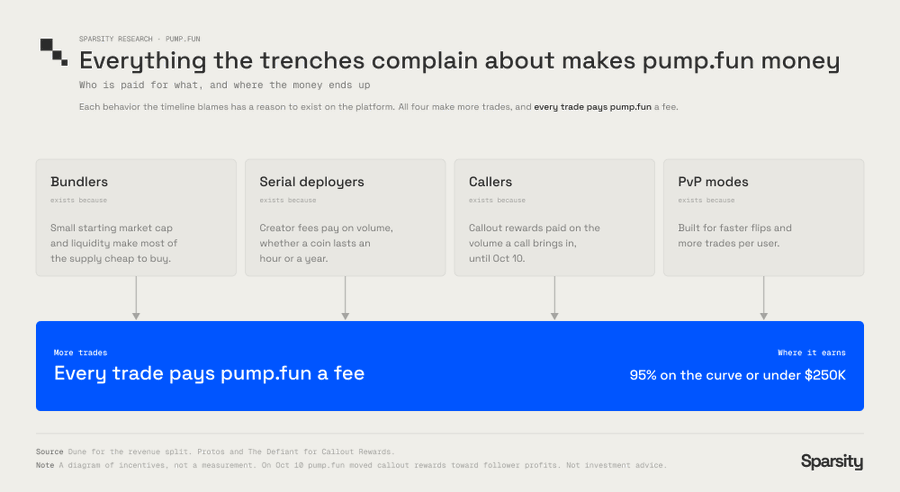
捆绑抢跑、批量发币农场、有偿喊单以及互割 PvP 模式,最终都通向同一笔手续费。
捆绑者抢购首个区块,因为成本极低
捆绑者(Bundlers)之所以泛滥,是因为初始市值和流动性极其微薄。只需将几个 SOL 分散到首发区块内的几十个钱包中,就能以极低成本扫下海量供应份额,然后狠狠砸在接盘者头上。起始市值越低,这种抢跑成本就越便宜,而这个门槛正是 pump.fun 亲手制定的。
批量发币者狂刷开盘,因为创建者费用只看交易量
流水线发币者的存在,是因为创建者抽成机制奖励的是频繁开盘而非长期建设。无论Token能活一年还是一小时,创建者都能抽走每笔交易 0.30% 的手续费。因此,最优策略必然是尽可能多发币、吃干净早期的交易量磨损,然后立刻拍拍屁股换下一个盘子。排名前 25 的发币地址累计发了 76.1 万个Token,毕业率不足百分之一,却狂赚了 1.28 亿美元。
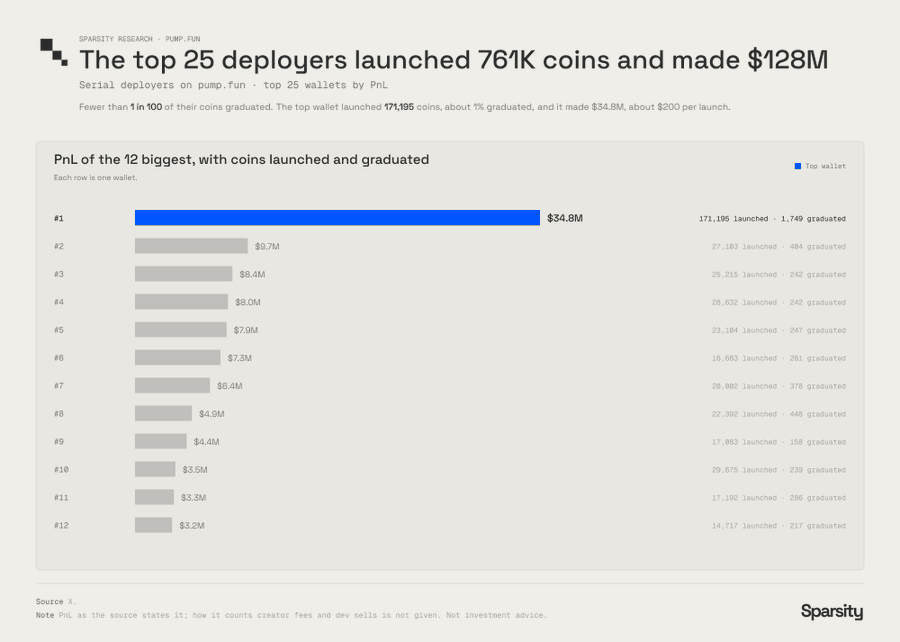
排名第一的钱包狂发了 171,195 个Token,平均每个盘子就能净赚约 200 美元。
发币农场偶尔确实也会碰巧撞出大金狗。比如那几个钱包发出的最好的两个Token市值曾分别冲到 1.22 亿和 3.27 亿美元。但金狗不过是庞大交易量下的副产物,唯有流水线刷出来的巨额交易量才是他们稳定获利的核心。
喊单者专推极低市值币,因为返利纯粹挂钩交易量
喊单奖励机制为各路推特带单提供了全新的变现渠道。平台直接将“喊单带货”做成了一门明码标价的生意:自 8 月以来,平台已向 51,115 个钱包累计发放了 2,960 万美元的喊单奖励,且这笔财富极度集中——仅 10 个钱包就卷走了总额的 16%,而中位数钱包仅仅拿到可怜的 13 美元。
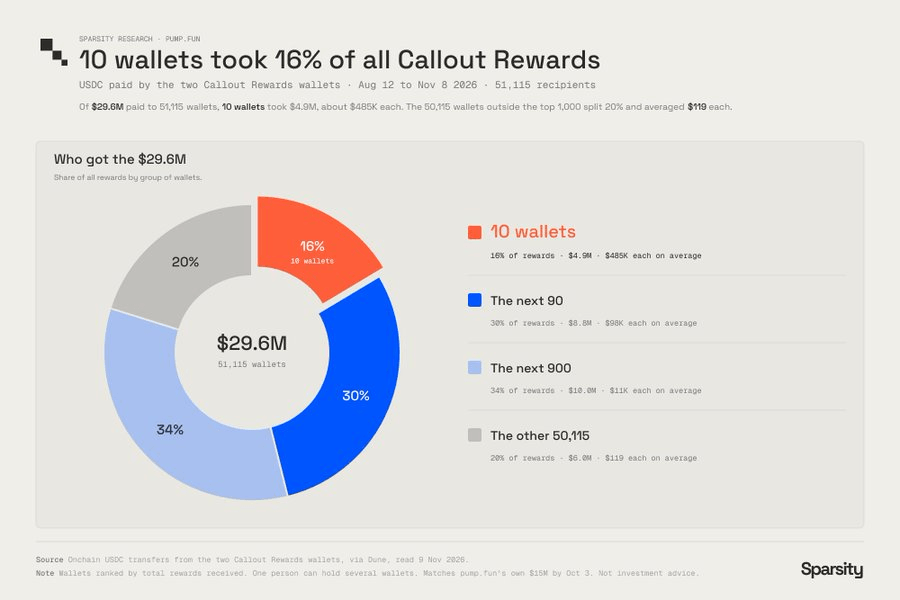
排名前 10 的钱包平均每人入账约 48.5 万美元。
奖励的计算基准完全取决于喊单带来的交易量,而极低市值的Token最容易被煽动起巨大的换手量。 在 8 月份,排名前 50 的收益大户中,有 40 位主推的Token平均市值低于 10 万美元。
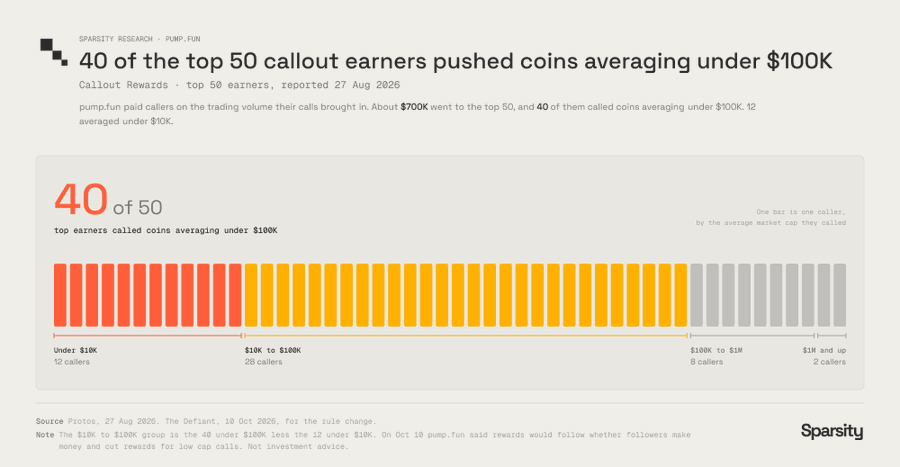
前 50 名甚至有 12 位主推Token的平均市值不足 1 万美元。
pump.fun 并非没听到外界的抗议。10 月 10 日,平台宣布奖励将与“跟单粉丝是否赚钱”挂钩,并削减极低市值喊单的返利权重。然而在政策调整后的三周里,前 20 名带单者的收益流向中,中位喊单市值低于 10 万美元的博主占比反而从 68% 飙升至 94%,且每周发放的奖金池总额逆势暴增了 53%。
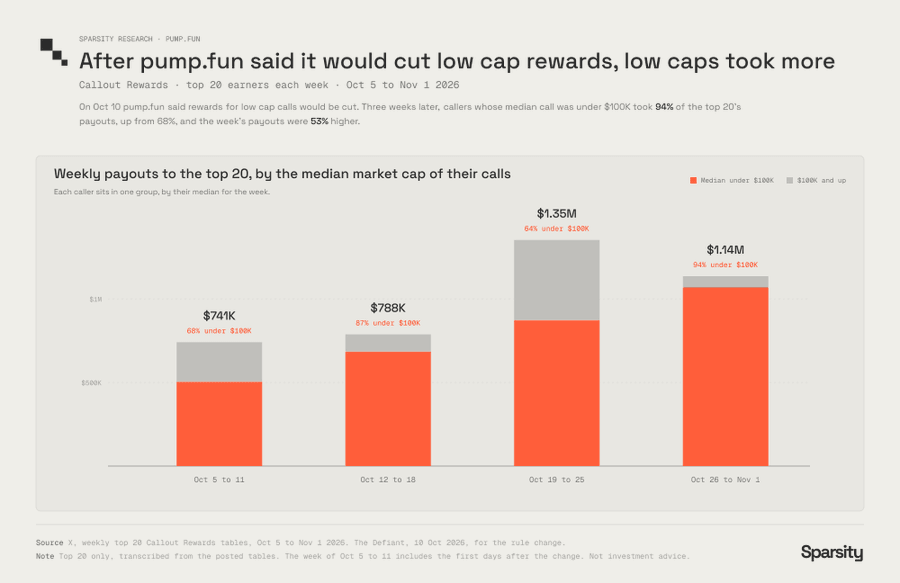
新规落地后,不仅总分红激增,极小市值垃圾币的占比反而变得更加夸张。
最终买单的全部是跟单的粉丝。 我们追踪了 14 位带单 KOL:其中 10 位的推币中位市值低于 10 万美元,他们的粉丝在喊单后短短一天之内就累计亏损了 92.6 万美元。被喊单Token的中位数表现是:喊单 1 分钟后微涨 6%,1 小时后暴跌 48%,24 小时后直接腰斩 74%。无论币价最终如何崩塌,喊单者从一开始就已经稳稳落袋为安了。
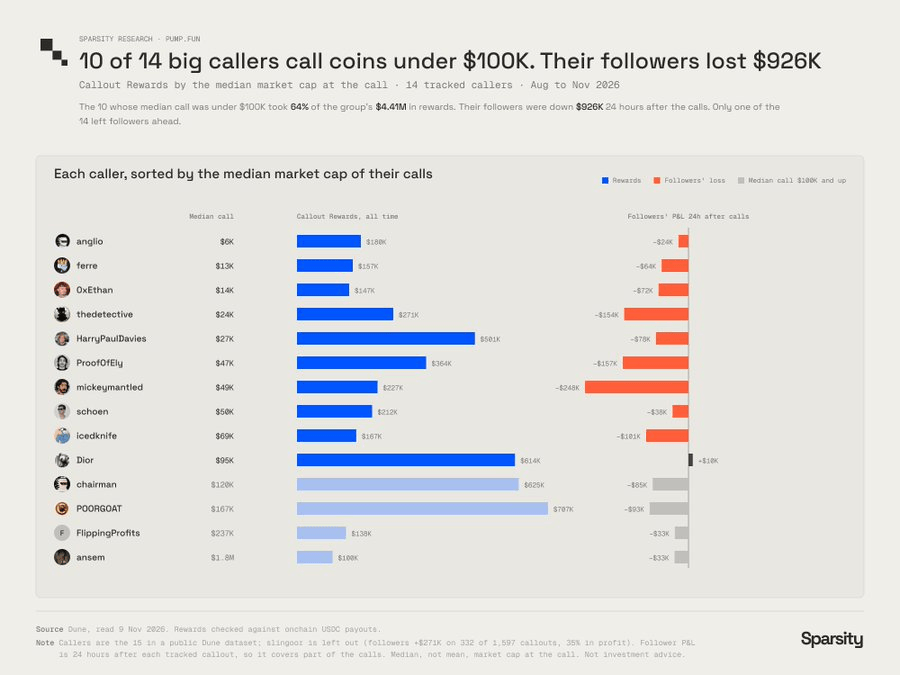
这 14 个人中,仅有 1 位的跟单粉丝总体勉强保持微利(盈利仅 1 万美元)。
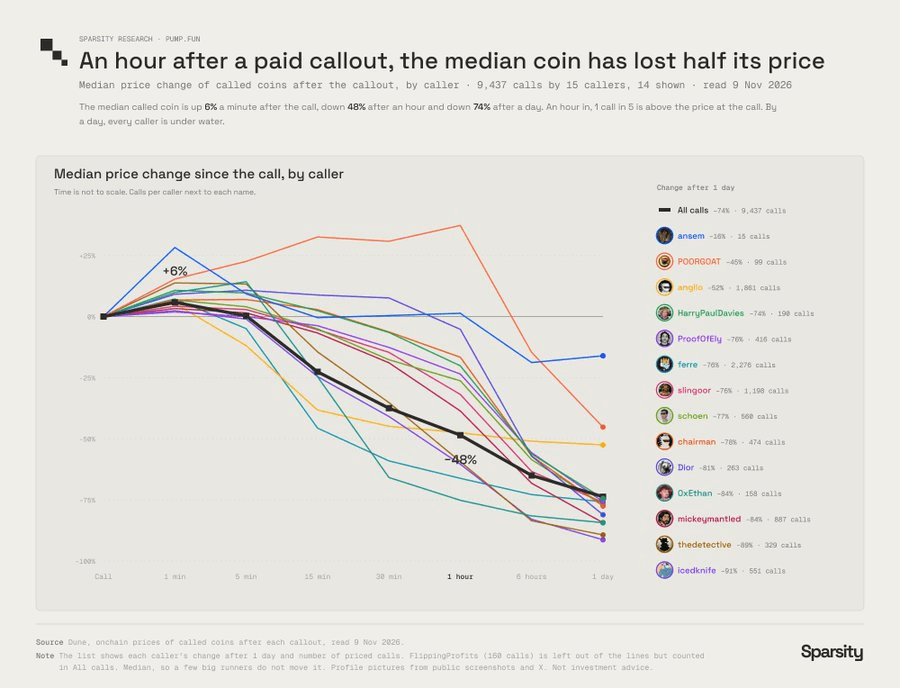
每一位 KOL 喊单Token的中位数价格,在 24 小时后无一例外全是暴跌血洗。
当大家疑惑为什么 KOL 总是不顾粉丝死活疯狂推垃圾币时,这就是最残酷的真相:因为平台在真金白银地买通他们这么做。
PvP 模式的本质,就是为了压榨出单人更多的交易频次
由于没有任何场外新增资金注入,PvP 能够运转的唯一逻辑就是高阶掠夺者收割新人散户。各种衍生模式也是纯粹为此量身定制:更迅猛的成交速度、更多单人操作频次,以及每一笔操作都能抽上一笔平台税。甚至连 pump.fun 官方都在 6 月 30 日主动下线了Token化 Agent(Tokenized Agent)模式,并公开承认发币花样过多催生了“极其恶劣的互割 PvP 生态(toxic player-versus-player dynamics)”。
无限膨胀的供给,正在消亡的需求
当这种畸形激励机制运转得足够久,整个市场就会彻底分裂为两个互不相通的极端。
在需求端(散户),你上头冲土狗,统计学规律注定了你必然亏损。仅有极少数极其幸运的钱包能侥幸赚到大钱。在供给端(发币方),只要不停发币,你几乎可以零风险坐地收钱。
现在成为供给方毫无门槛可言。一键即可搞定,所有套路早就是明牌:几秒钟克隆吸血一个热门Token,左手倒右手刷假量制造繁荣假象,再成百上千地买入老钱包防风控。这套收割流水线每个月都在变得更加专业和高效。
因此我们认为,越来越多原本可能成为长期持币者(holders)的人,全被逼成了供给方的发币者。发币暴富而持币归零,每一个看懂这个残酷现实的新玩家,都会迅速转变成流水线发币大军中的一员,回过头来争抢本就越来越稀缺的接盘韭菜。这才是彻底摧毁持有者文化的元凶:并不是大家突然变心不想拿长线了,而是平台机制把“持有”变成了数学概率上必输的蠢棋。
这种扭曲直接反映在发币产出的金狗质量上。pump.fun 目前的发币频率已经回到了 2024 年末牛市顶峰时的疯狂水平。2024 年第四季度,平台 316 万次发币共诞生了 207 个市值突破 1,000 万美元的Token;而在 2026 年第三季度,在同样高达 305 万次的发币狂潮下,仅仅只跑出了可怜的 24 个。
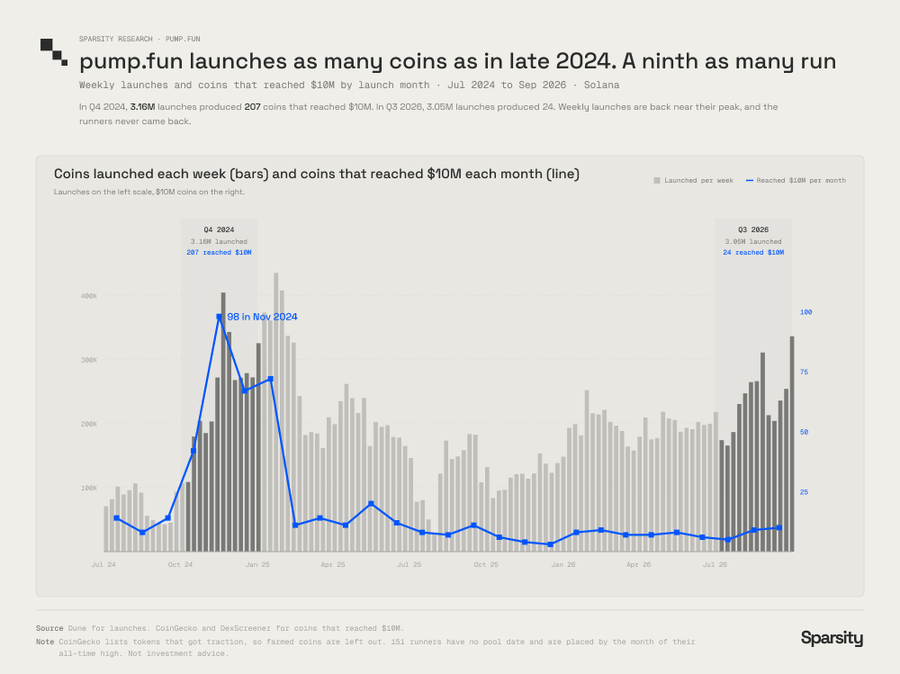
单周发币量再度飙过 30 万大关,但十万分级金狗产出率却从十万分之 6.5 暴跌到了十万分之 0.8。
或许有人会反驳,自 6 月以来联合曲线的交易量一直在反弹。确实如此,但如果算上联合曲线与 PumpSwap 的总成交量,已经从 2026 年第一季度的每月 250 亿至 300 亿美元,腰斩萎缩到 10 月份的约 138 亿美元。pump.fun 是靠交易量抽水活命的,但普通买家必须要靠跑出百倍千倍的金狗才能赚到钱,而金狗的诞生概率已经暴跌到了过去的九分之一。
从留存存活率来看,结局同样冰冷无情。在 pump.fun 累计高达 2,440 万次的发币历史中,如今市值依然维持在 10 万美元以上的仅有 312 个。概率大约是七万八千分之一,即 0.0013% 的存活率。
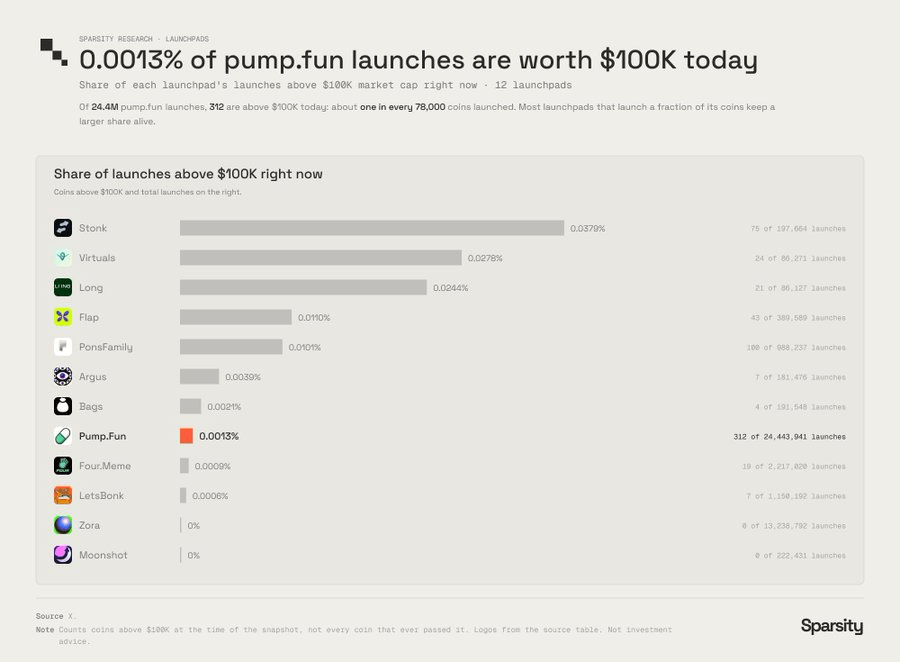
pump.fun Token的存活率,甚至远低于那些发币总量仅为其零头的中小发射平台。
这是我们见过的首个在供给疯狂指数级膨胀的同时、真实需求却在急剧萎缩的市场。如果不是平台在制度层面持续重金补贴这种恶行,这场闹剧绝不可能演变到如此失控的规模。
我们自己同样难辞其咎
pump.fun 搭建了这套绞肉机系统,但维持它疯狂运转的流水与燃料,全部来自于我们散户自己。本文提到的每一个罪恶机制之所以能赚到钱,是因为屏幕另一端永远有人盲目接盘——而在绝大多数时候,那个接盘侠就是我们自己。
我们一边痛骂恶行,一边亲手给恶行奉上赏金
我们嘴上把捆绑抢跑者骂得狗血淋头,私底下却像嗅到血腥味的鲨鱼一样紧跟他们的地址抄作业。一个靠吸血盗猎热门概念、卷走巨额手续费跑路的无良开发者,转头就会在推特上被奉为“操盘神迹”发长推剖析吹捧。一个一天狂推 20 个垃圾盘子的喊单狗被万人追捧,仅仅是因为他每次喊得足够快,而不是因为跟着他真能赚到钱。正如前文统计的 14 位带单顶流,只有 1 个人让粉丝吃到了肉,其他所有人让粉丝在短短 24 小时内蒸发了将近 100 万美元。
我们实际上是在双重被割:第一次割的是我们的真金白银交易量(这是喂饱 pump.fun 和无良开发者的核心养分),第二次割的是我们的注意力(下一轮的恶意仿盘和虚假喊单,正是踩着我们的注意力尸骨策划出来的)。
“长期持有”沦为彻底失效的送命策略
一年前的赢家法则还是“发掘早期好币,穿越短期噪音死拿到底”。而现在,喊单币在一天后的跌幅中位数高达 74%,在这样窒息的屠宰场里,唯一的生存法则变成了比谁跑得更快。对每一个个体而言,抢先踩踏砸盘是绝对理性的;但这恰恰汇聚成了联手杀死所有潜在长线金狗的必然悲剧。如果没有任何人愿意拿过最初的一个小时,一个Token就绝不可能成长为千万市值的巨头——而偏偏,这前一个小时正是 pump.fun 榨取其整整四分之三协议收入的黄金时刻。
如果我们改变,战局会有何不同
扭转这一切,根本不需要等待 pump.fun 的恩赐与批准。拿住你真正信赖的核心Token,不要去在每一张 1 分钟 K 线上疯狂翻频互割。衡量 KOL 价值的唯一标准,应该是他的粉丝到底有没有赚到钱,而不是他一天能发多少条推特。立刻停止将恶意吸血和捆绑割韭菜当成“聪明操作”去膜拜和扩散。去把真实的交易量注入到那些奖励“Token长效存续”、而非奖励“高频倒手赴死”的良心发射平台上。单靠这些举措或许无法一次性根除扭曲的机制,但我们少送入绞肉机的一笔交易,就是斩断这个机器抽水血脉的一记重拳。
什么样的机制才能真正拨乱反正
我们并非合约工程师,因此以下仅作为方向性思考,而非最终的产品实现方案。这些思路的共同核心,就是要把利益分配彻底移开Token诞生的“前一个小时”:
大幅提高初始开盘市值与底池深度,引入复合型流动性池机制,使流动性能够跟随交易量同比沉淀扩大。
让交易手续费由长线持有者(Holders)与 LP 共同分享,彻底终结单一偏袒发币者的局面,且创建者的手续费必须根据Token存活时间分期线性释放解锁(Vesting)。
让带单奖励服务于长线持有者,而非短线逃顶客:考核带单者的报酬,应当取决于跟单者在数天之后是否依然持有并实现净盈利,而不是依据喊单瞬间撬动了多少虚假交易量。
如果能推行类似的改革,战壕尚能绝处逢生,而且以 pump.fun 如今的体量完全赔得起也试得起。其链上沉淀资金高达约 28.4 亿美元,牢牢垄断着整个流量与交易入口。 从长远来看,一个健康、拥有长线财富效应的市场,能为它带来的长效收益,远比现在这种自掘坟墓、一口气把买方流动性彻底抽干的短视行为要丰厚得多。平台之所以选择无度抽血,仅仅是因为竭泽而渔在今天来钱更快,但这绝不可能持久。
然而,即便做出上述调整,可能依然治标不治本。这些改动仅仅是拉高了发币做恶的门槛,但它依然无法逆转一个残酷的客观现实:供给方手里掌握的降维工具与信息差,永远比底层的接盘散户要先进得多。
彻底抛弃联合曲线的发射机制该是什么样?
上面探讨的一切方案,本质上依然寄生在传统的联合曲线(Bonding Curve)逻辑之上。如果想推倒重来,彻底的解决之道在于完全抛弃联合曲线。
在这种全新构想下,所有参与者将享受完全无差别的统一买入价格。 没有了曲线递增机制,在第一个区块内抢跑将变得毫无意义,科学家的高频狙击(Sniping)也将彻底丧失暴利优势。创建者需设定一个最低筹款硬顶(Soft Cap)与最高筹款硬顶(Hard Cap)。如果在既定周期内(如 24 至 48 小时)未达到最低软顶,智能合约将自动向所有参与者全额原路退款,从而让散户在面对失败开盘时零本金磨损;一旦触发筹款上限,合约将自动在底层组建全额流动性底池并永久打入黑洞销毁或锁仓,自始至终严禁项目方中途触碰任何募集资金。同时,对每个钱包实施极严格的单注出资上限(例如单地址不得超过总筹集额度的 1%),彻底锁死大鲸鱼或机器人直接掠夺半数筹码的可能。
平台抽成的时刻,将严格后置于“募集成功达成”的那一瞬间。 唯有Token成功发行起航,发射平台才能收取服务费;而面对一千个流产夭折的垃圾盘,平台将分文无获。
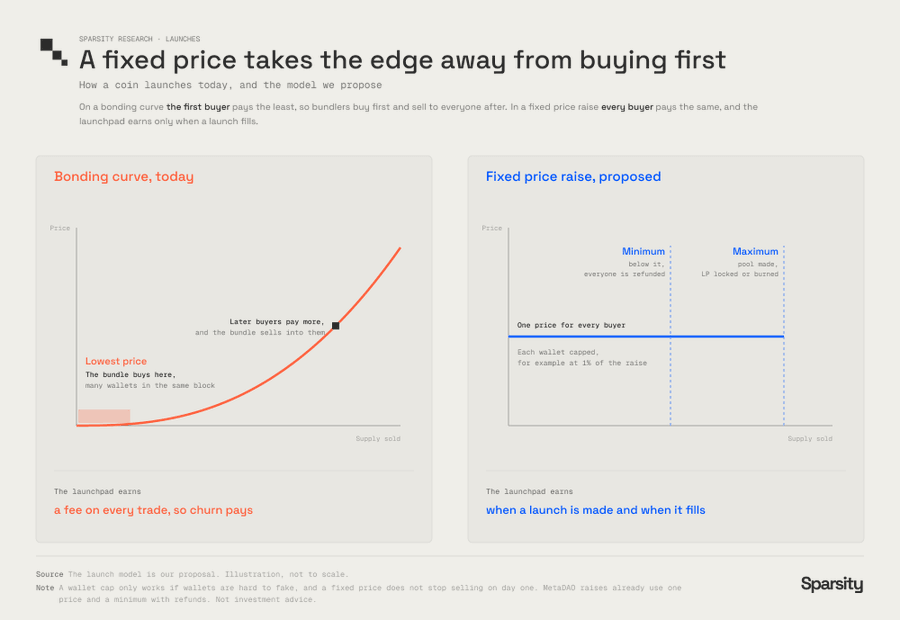
发射平台的盈利模式,将彻底从“向每一笔死亡交易抽税”,颠覆转变为“向每一个成功募资的项目收取佣金”。
这种范式将从底层物理逻辑上,连根拔除联合曲线底部的捆绑抢跑、机器人秒狙、抽干流动性 Rug Pull,以及疯狂量产 50 个归零盘恶意刷单套利的丑恶产业链。
当然,该模型依然存在需要正视的盲区与漏洞。单钱包额度限制极度依赖抗女巫攻击(Sybil Resistance)的能力,而在当下,低成本购买批量老化白名单钱包简直易如反掌。如果没有高门槛的人格证明或强女巫识别,捆绑套利者依然能轻松将资金化整为零分摊至 100 个钱包抢购。此外,统一的固定发售价格依然无法阻止投机者在开盘第一天砸盘套现。它唯一的意义,仅仅是为所有人重塑了一个公平透明的起跑线。
终局将至
现有形态下的 Meme 投机时代,已经彻底走向了死胡同。 我们认为这个赛道不会再重现生机,除非整个发射机制发生如上所述的颠覆性重构——即平台只有在Token走向成功长青时才能赚到钱,而不是靠Token不断交易、归零并死亡来吸血维生。
只要依然有一个垄断级平台靠着“Token的每一次死亡”疯狂暴利吸血,战壕就注定是一片毫无希望的白骨荒原,而“死拿”也永远只能是散户必输的笑话。 新的秩序必将降临破局。但那绝不再是传统意义上的 Meme 币,且短期内绝不会轻易到来。
本文链接:https://www.hellobtc.com/kp/du/11/6497.html
来源:https://x.com/sparsitydata/status/2120176652462276897
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


