作者:The Token Dispatch
编译:深潮 TechFlow
深潮导读:SEC 颁布的 Release 34-106402 创新豁免令,原本为非交易所属性的代币化证券交易场所(TSV)开启了一扇为期五年的链上试验大门。其核心争议点在于“默认同意机制”,只要发行人收到书面通知后 30 天内不提出反对,第三方平台即可将其股票直接代币化并推向 AMM 流动性池。然而,以英伟达、苹果、特斯拉、摩根大通为代表的 52 家核心巨头(占比达 84%)却在窗口期密集发信阻击。这并非企业界抗拒区块链技术本身,而是源于底层治理权的防御:暗池化定价、链上与 DTC 股东名册的法律脱钩、以及传统金融巨头(如纳斯达克、洲际交易所、SIFMA)在规则话语权上的深层博弈。
设想一位身在印度浦那的软件工程师,他每月都会通过手机应用购买少量美股。然而美股开盘时间正值他的晚饭时段,休市更是在午夜之后。如果能有一种代表同等股票、全天候 24 小时交易的代币,听起来就像是为他量身打造的。
这正是代币化所许下的承诺:无论你身处何地、处于哪个时区,都不再成为限制你拥有资产的阻碍。但如今,上市公司有了发言权。在过去几周里,数十家上市公司明确拒绝让自己的股票在新型场所作为代币进行交易。
过去的看门人是券商和传统交易所,而现在的看门人变成了发行人本身。
这是一种耐人寻味的制度安排。尽管股东是公司的所有者,但最终决定股票在何处交易的却是公司管理层。管理层坚称这是为了保护投资者,也许他们的出发点确实如此,但为什么从来没有人去倾听投资者的声音?
保持审慎固然是好事,但那些本该获益最多的人群往往话语权最弱。在今天的特约专栏中,Primal Capital 合伙人 Sebastien Davies 深入探讨了为何如此多的上市公司选择拒绝对话,以及究竟需要怎样的条件才能让他们转变态度。
我最初动笔写这篇文章时,关注的是另一个数字。10 月 23 日,由洲际交易所(ICE)与 OKX 联合设立的代币化股票交易场所 OKXICE 公布了一份名单,列出了 22 家反对将其股票代币化交易的公司。其中有 19 家来自其最初列出的 62 家候选名单。
当时真正吸引我的是剩下的 43 家公司。因为在 SEC 最新的豁免规定下,一家保持沉默的公司在待遇上等同于明确同意。我想探寻这种“默认同意”机制究竟会如何对待沉默者。
然而令我血压升高的是,在接下来的 11 天里,原始名单中又有 33 家公司出现在了异议清单上。11 月 3 日发布的最新公告共列出了 59 家提出异议的企业。
对比 10 月 4 日最初公布的花名册,最初 62 家公司中有 52 家(约 84%)提出了正式反对,仅剩 10 家尚未披露公开异议。我一直在密切关注的 5 大巨头全部名列反对名单:摩根大通和英伟达在 10 月底现身,亚马逊和特斯拉在 11 月 2 日加入,苹果则在 11 月 3 日完成递交。
于是问题的本质变了。我原本想探寻沉默能带来什么,但市场的强烈反应却让我不得不思考:为什么如此多的上市公司宁可大费周章也要提出正式反对?又究竟需要改变什么,才能促使他们做出截然不同的决断?
SEC 设定的制度框架:创新豁免与 30 天倒计时
SEC 于 9 月 17 日发布的 Release 34-106402 创新豁免令,允许代币化证券交易场所(Tokenised Securities Venue,简称 TSV)在无需注册为传统交易所的前提下,开展为期五年的美股代币化链上交易试验。
代币必须对应真实资产,由持牌经纪交易商以 1:1 的比例托管实体股票,代币持有者享有完全对等的股息分红、投票权以及破产清算求偿权。此外,市值排名前 75 的巨头其代币化交易量被严格限制在上月日均成交量(ADV)的 0.25% 之内,即每 400 股现有交易中最多仅允许 1 股代币化。
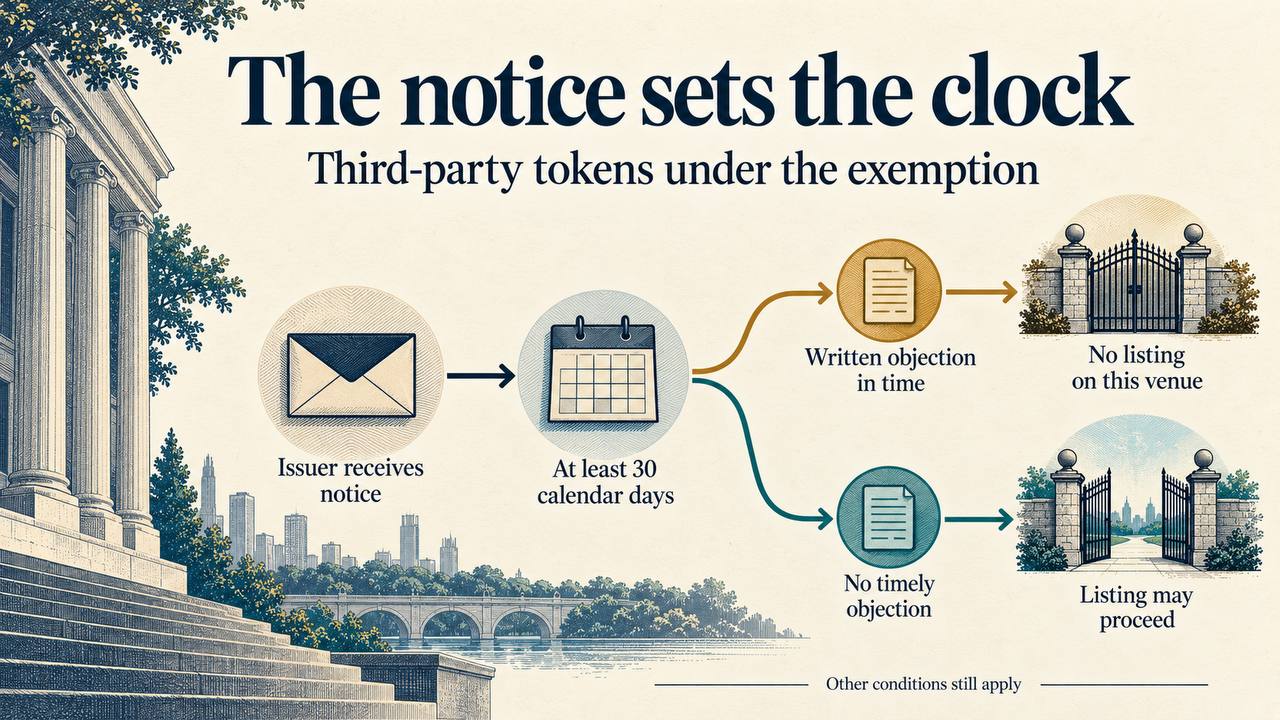
图:SEC 创新豁免下第三方股票代币化的 30 天异议通知机制流程
当第三方机构铸造代币时,交易场所必须向股票发行人送达书面通知,并强制等待至少 30 个自然日。只要发行人在该窗口期内提交书面异议,对应代币就无法在该场所上线。如果发行人保持沉默没有提出异议,交易场所只要满足豁免令的其他前置条件便可直接上线。
摩根路易斯律所合伙人、前 SEC 资深律师 Erin Martin 在接受 Fortune 采访时一针见血地指出:“这里根本没有所谓的事前主动同意权,本质上赋予发行人的只是一种事后被动异议权。”
这一制度逻辑至今未变。沉默依然代表平台可以顺理成章地推进上线。真正耐人寻味的是,全美居然极少有公司愿意选择听之任之。
异议名单如何演变:从 9 家暴增至 59 家
OKXICE 计划在 OKX 旗下的 XLayer 链上,通过 Uniswap 流动性池进行 24 小时全天候交易,交易对挂钩 USDC 或 USDG。其在 10 月 4 日发出的首期通知中涵盖了 62 家上市公司的 63 个股票代码。按照公告披露日期统计,异议公司的数量演变如下:
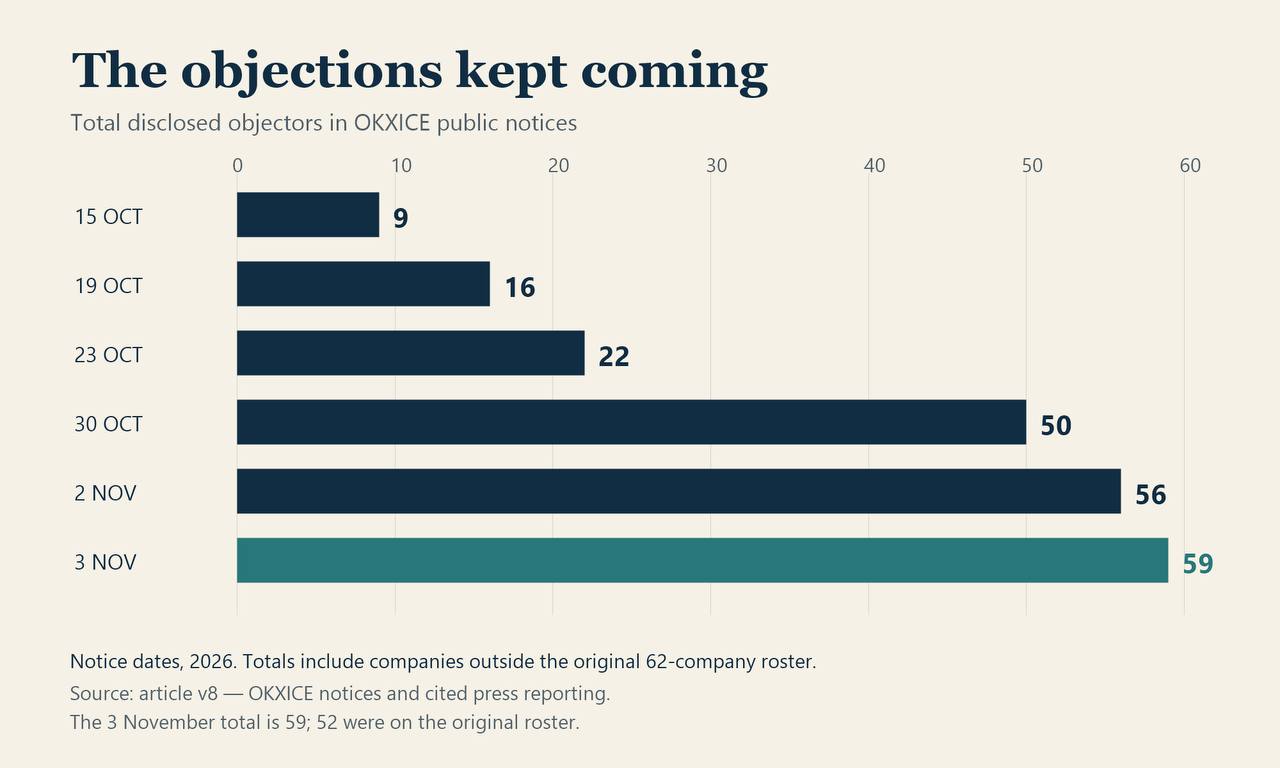
图:OKXICE 公开公告中披露的异议公司数量变化走势
截至目前,尚未公开披露提出异议的仅剩 10 家公司:Strategy、Robinhood、Coinbase、Circle、Securitize、BitGo、Palantir、超微电脑(Super Micro Computer)、ServiceNow 以及波音(Boeing)。
其中 6 家的核心业务本身就深植于加密货币或资产代币化领域,而 Securitize 与 BitGo 此前更是公开表态绝不反对。
未披露异议并不等同于公司已经明确批准、异议窗口已经关闭或者平台已决定正式上线。对于在 10 月 4 日送达通知的发行人而言,其异议窗口已于 11 月 3 日关闭。但每个窗口的具体起止时间取决于公司实际签收通知的日期,而这些日期并未对外公开。
此外,交易场所在收到异议后最长拥有五个工作日的披露缓冲期,因此只要在截止日前寄出的异议信,后续仍有可能陆续公布出来。
巨头为何阻击:暗池定价、名册脱节与声誉风险
目前仅有一家提出异议的公司公开阐明了具体缘由。总部位于得克萨斯州的光学元件制造商 Applied Optoelectronics(AOI)发言人于 10 月 21 日向 Fortune 表示,公司“并未看到这项机制能为 AOI 或我们的股东带来任何明确利益,足以抵消其伴随的诸多不确定性”。
AOI 的这番回应精准点明了背后的经济账。面对一个陌生的交易场所,发行人感受到的潜在成本远比那点虚无缥缈的好处清晰得多。
代币化能带来的实际好处无非是极其有限的额外流动性(被死死限制在四百分之一以内),以及让偏好链上的投资者在一个公司无法掌控的平台上持股。相比之下,其潜在成本却显而易见。
首当其冲的是价格透明度缺陷。纳斯达克给上市公司的指引手册指出,这类交易场所无需对外展示最优报价,也不必向全美统一行情磁带系统(Consolidated Tape)实时汇报交易数据,其成交数据延迟最长可达 10 分钟,这“实质上为权益证券催生了一个影子暗池市场”。
SEC 自身也警示,AMM 流动性池的价格“极有可能仅仅取决于该池内资产数量的相对比例”。交易时段的错配更让问题雪上加霜:一个通宵运转的链上资金池在主市场休市期间(包括盘后财报发布时)仍在自主撮合,生成一个股东看得见但上市公司却根本无法解释的失真价格。
其次是股东名册的法律真实性冲突。负责在链上维护股东名册的 SEC 注册过户代理机构 Fairmint 负责人 Joris Delanoue 指出:“对于股票等权益类证券而言,区块链并不是最终的事实来源,由发行人授权的法定股东名册才是唯一权威。”
绝大多数美股股东是通过券商代持,法定名册上的名义持有人往往显示为美国存管信托公司(DTC)的代名机构 Cede & Co.。股票代币化等于在这套精密体系上凭空强加了一层新的记录,而每一层账本之间都必须做到分毫不差的精准对账。
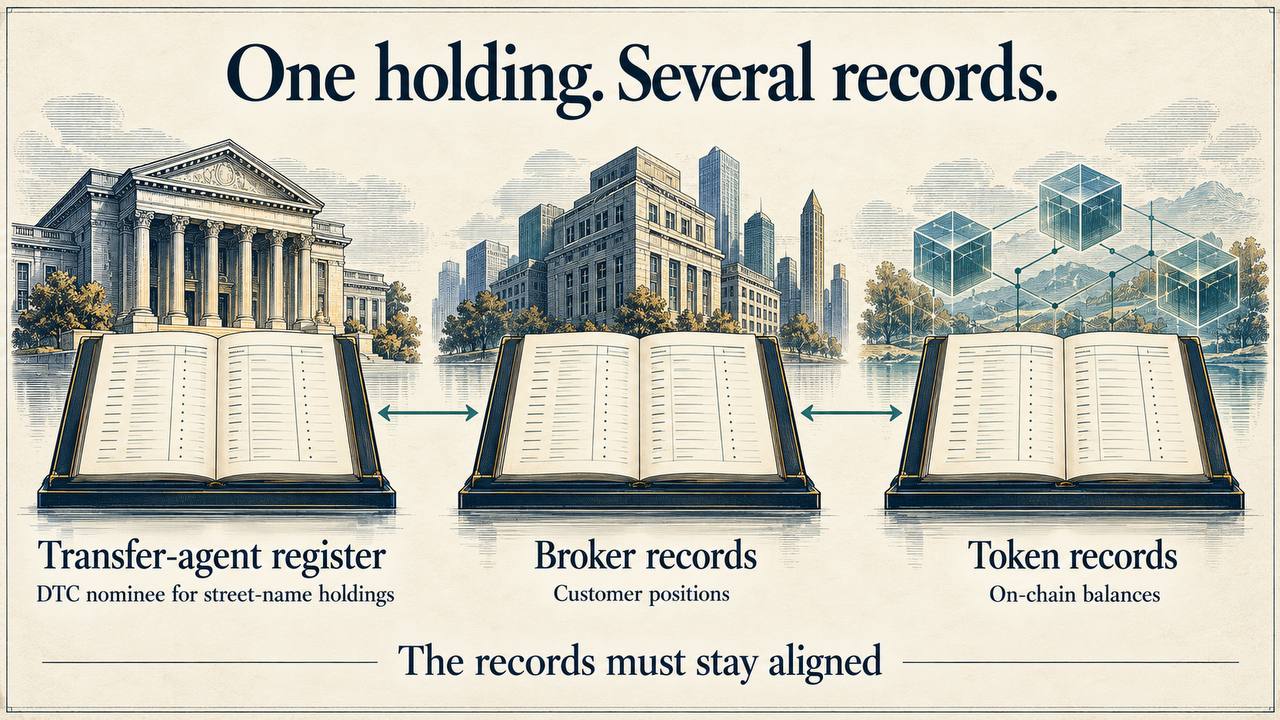
图:股票代币化背后多重持仓账本的对账一致性挑战
最后是投资者的认知混乱。纳斯达克在抗辩中直言,如果投资者在某个发行人默认放行的交易场所遭受了损失或糟糕体验,“投资者很可能会将过错归咎于上市公司本身”。权衡所有的潜在风险与合规成本,提出反对的代价仅仅是一封书面异议信。
部分企业或许只是在等待一个更加成熟健全的市场。OKXICE 联席主席 Andrew Cuomo 此前公开表示,他预计许多公司会选择按兵不动,因为谁都不想充当试错的试验品,宁可先静观其变。然而在长达 30 天、针对单一场所逐个审核的规则下,外界根本无法区分企业是在审慎观望还是彻底拒绝。
另一部分企业则可能纯粹是对特定场所或交易结构抱有疑虑。OKX 作为一家有着复杂监管历史的离岸加密货币交易平台,其代币交易又依托于挂钩稳定币的自动化资金池。许多传统巨头的董事会显然不愿意让自家的招牌与这种模式绑定在一起。
绝大多数公司争夺的核心在于控制权。一家公司完全可以乐见其股票走向代币化,但前提必须是由自己决定何时由谁发行、以何种结构落地、遵循何种条款。事实上,SEC 的豁免令明确允许发行人自主将其股票代币化,且无需走第三方通知审批那一套繁琐流程。
传统支付巨头在面对稳定币时就做出了类似抉择:万事达卡直接收购了 BVNK,而 Visa 则允许代发机构使用 USDC 预付资金。传统巨头始终坚持按照自己的节奏与标准来主导技术融合。
仅仅一份统计清单无法告诉我们哪项动机才是促成大多数发行人反对的主因。52 封异议信中只有一家给出了公开声明,绝大多数决策背后的真实考量仍被锁在董事会的密室之中。
规则之争背后:华尔街与交易所的势力角力
这场围绕行业标准激烈博弈的各方参与者,自身其实都怀揣着代币化的庞大野心。洲际交易所(ICE)在其 2025 年 10-K 年报中曾直言不讳地警示:“如果我们不主动创新,就将面临被取代或被去中介化的巨大风险”,并特别点名了代币化证券。
OKXICE 正是 ICE 给出的答案,而“沉默即同意”的默认机制显然对其快速扩张极其有利。另一方面,虽然纳斯达克表态将坚决退出这些场所,但其在第三季度已悄然组建了数字资产部门,并在 9 月份斥资 $1 亿认购了 Kraken 母公司的优先股。
纳斯达克对投资者保护的担忧固然有其合理性,但不可否认的是,它对未来代币化股票究竟在哪里交易拥有巨大的商业诉求。
代表美国持牌券商和资管机构利益的美国证券业与金融市场协会(SIFMA),已于 10 月 19 日正式要求 SEC 扭转这项默认规则。SIFMA 主张,第三方代币“只有在获得发行人明确肯定同意的前提下,才允许在 TSV 上交易”,并猛烈抨击现行法令“将发行人的沉默直接等同于同意”。值得一提的是,自 10 月起便带头提出异议的高盛(Goldman Sachs),正是 SIFMA 的核心会员。
如果将规则修改为“主动同意(Opt-in)”,那些从未回应的发行人命运将被改写:尚未表态的 10 家公司将自动被排除在上线名单之外。但这依然无法彻底解释为何会有 52 家公司宁愿主动采取步骤递交书面反对信。在 OKXICE 的名单上,大多数发行人并没有将命运交由默认规则裁决。而剩下的 10 家公司最终会有多少真正落地,至今仍是一个未知数。
代币化边界:被否决的结构与场外暗流
上市公司的这一票否决权,其实仅覆盖了一种非常具体的结构:即在美国本土监管辖区内、依据该豁免令设立、由第三方机构 1:1 托管支持的代币化产品。这种权力根本无法触及离岸代币,也管不到那些仅提供价格敞口而无实际所有权的衍生品。
以 BNB Chain 为例,其第三季度约 $256 亿的代币化股票交易量几乎全部发生在 SEC 的监管法令之外。虽然这只是单纯的交易额,并不代表每种产品的法律构造都合法,但它足以揭示出离岸市场的庞大规模。
上市公司的这种强烈抵制,甚至可能反过来将原本潜在的合规需求推向那些公司更难掌控、信息更不透明的非合规包装产品。但无论如何,在当前的监管豁免框架下,OKXICE 原始名单上的绝大多数发行人都已在截止日前按时行使了否决权。
未来演进路径:官方代币化与新交易场所
我现在所关注的是一个更加具体的问题:在对 OKXICE 说“不”的公司当中,当未来能够自主选择交易场所、技术结构与商业条款时,是否会有公司转而同意放行?
事实上第二条路径已经出现。10 月 29 日,纳斯达克小型上市公司 Canton Strategic Holdings 宣布与 TSV LLC 达成协议并聘请 Fairmint,将其股票“以发行人官方发起的模式”进行代币化。
这固然无法证明那些反对 OKXICE 的巨头是否会效仿,但它彻底改变了市场的试金石:问题不再是有没有公司愿意走“官方发起”的道路,而是那 52 家提出异议的巨头中,是否会有人率先迈出这一步。
另一个核心检验在于同类型场所的对比。由于该豁免令完全围绕许可型 AMM 流动性池构建,因此真正公平的对照物,应当是在同一豁免令框架下建立、但具备更严密安全机制或更高报告标准的竞争性场所。如果直接引入传统中央订单薄,不仅监管审批路径会彻底改变,交易场所属性也会发生质变。
如果同一批上市公司对新场所依然集体反对,那么“纯粹针对 OKXICE 平台背景”的解释力就会大大削弱;反之,若企业的反馈出现分化,则恰恰印证了交易机制的设计与控制权的归属,远比单纯抵触代币化本身更加关键。
图:以书面异议信阻击未授权代币化的全美上市公司
后续观察要点:首批名单、统一立法与行业分化
我迫切期待看到最终的正式首发名单,它将揭晓 OKXICE 最终选择并成功上线了哪些标的。令人遗憾的是,我们依然无法得知某些名字缺席的具体缘由。按照目前的推进节奏,我们绝不能理所当然地假定那 10 家保持沉默的公司都会顺利开启代币化交易。
我也在把这 52 家提出异议的企业作为一个整体进行持续观察。其中第一家选择自主将其股票代币化的公司,将向市场证明:在拒绝了 OKXICE 的强加条款后,巨头们完全能够以自己的方式重塑代币化。
与此同时,若有第二家交易场所依据相同豁免令向这批公司送达第三方通知,也将为我们提供更加宝贵的一手情报,帮助我们看清全美企业界究竟如何权衡资产代币化的未来。
SEC 主席 Atkins 与委员 Uyeda 预计未来将推行常规的“通知与征求意见”正式立法程序,届时 SIFMA 极力倡导的“主动同意(Opt-in)”机制是否会被写入正式法规将尘埃落定。这项制度标准的最终确立,对于那些因信息滞后而从未回复的企业,以及那些知名度不高、甚至根本无法引起上市公司法务注意的小型交易场所而言,将决定股票代币化整个行业的生死走向。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。