Circle 做得不够好,但也谈不上差。
撰文:Eric,Foresight News
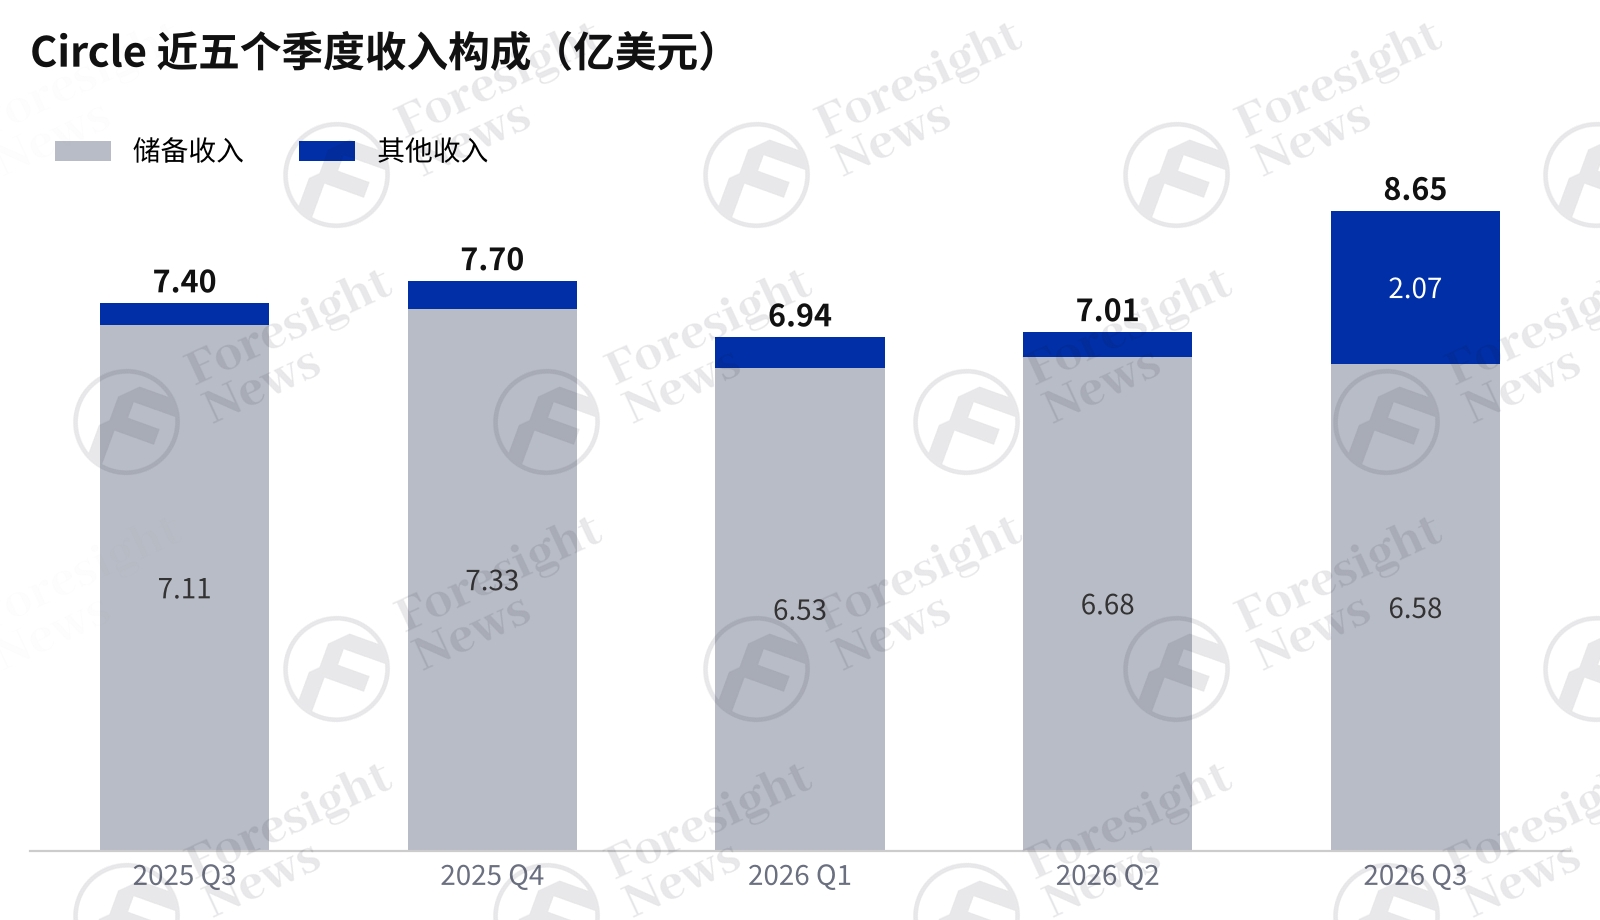
美东时间 11 月 4 日盘前,Circle 发布 2026 年第三季度财报。数据显示,公司当季实现总营收及储备收益 8.65 亿美元,同比增长 17%;经营净利润 2.26 亿美元,同比增长 5%;调整后 EBITDA 为 3.17 亿美元,同比增长 85%。
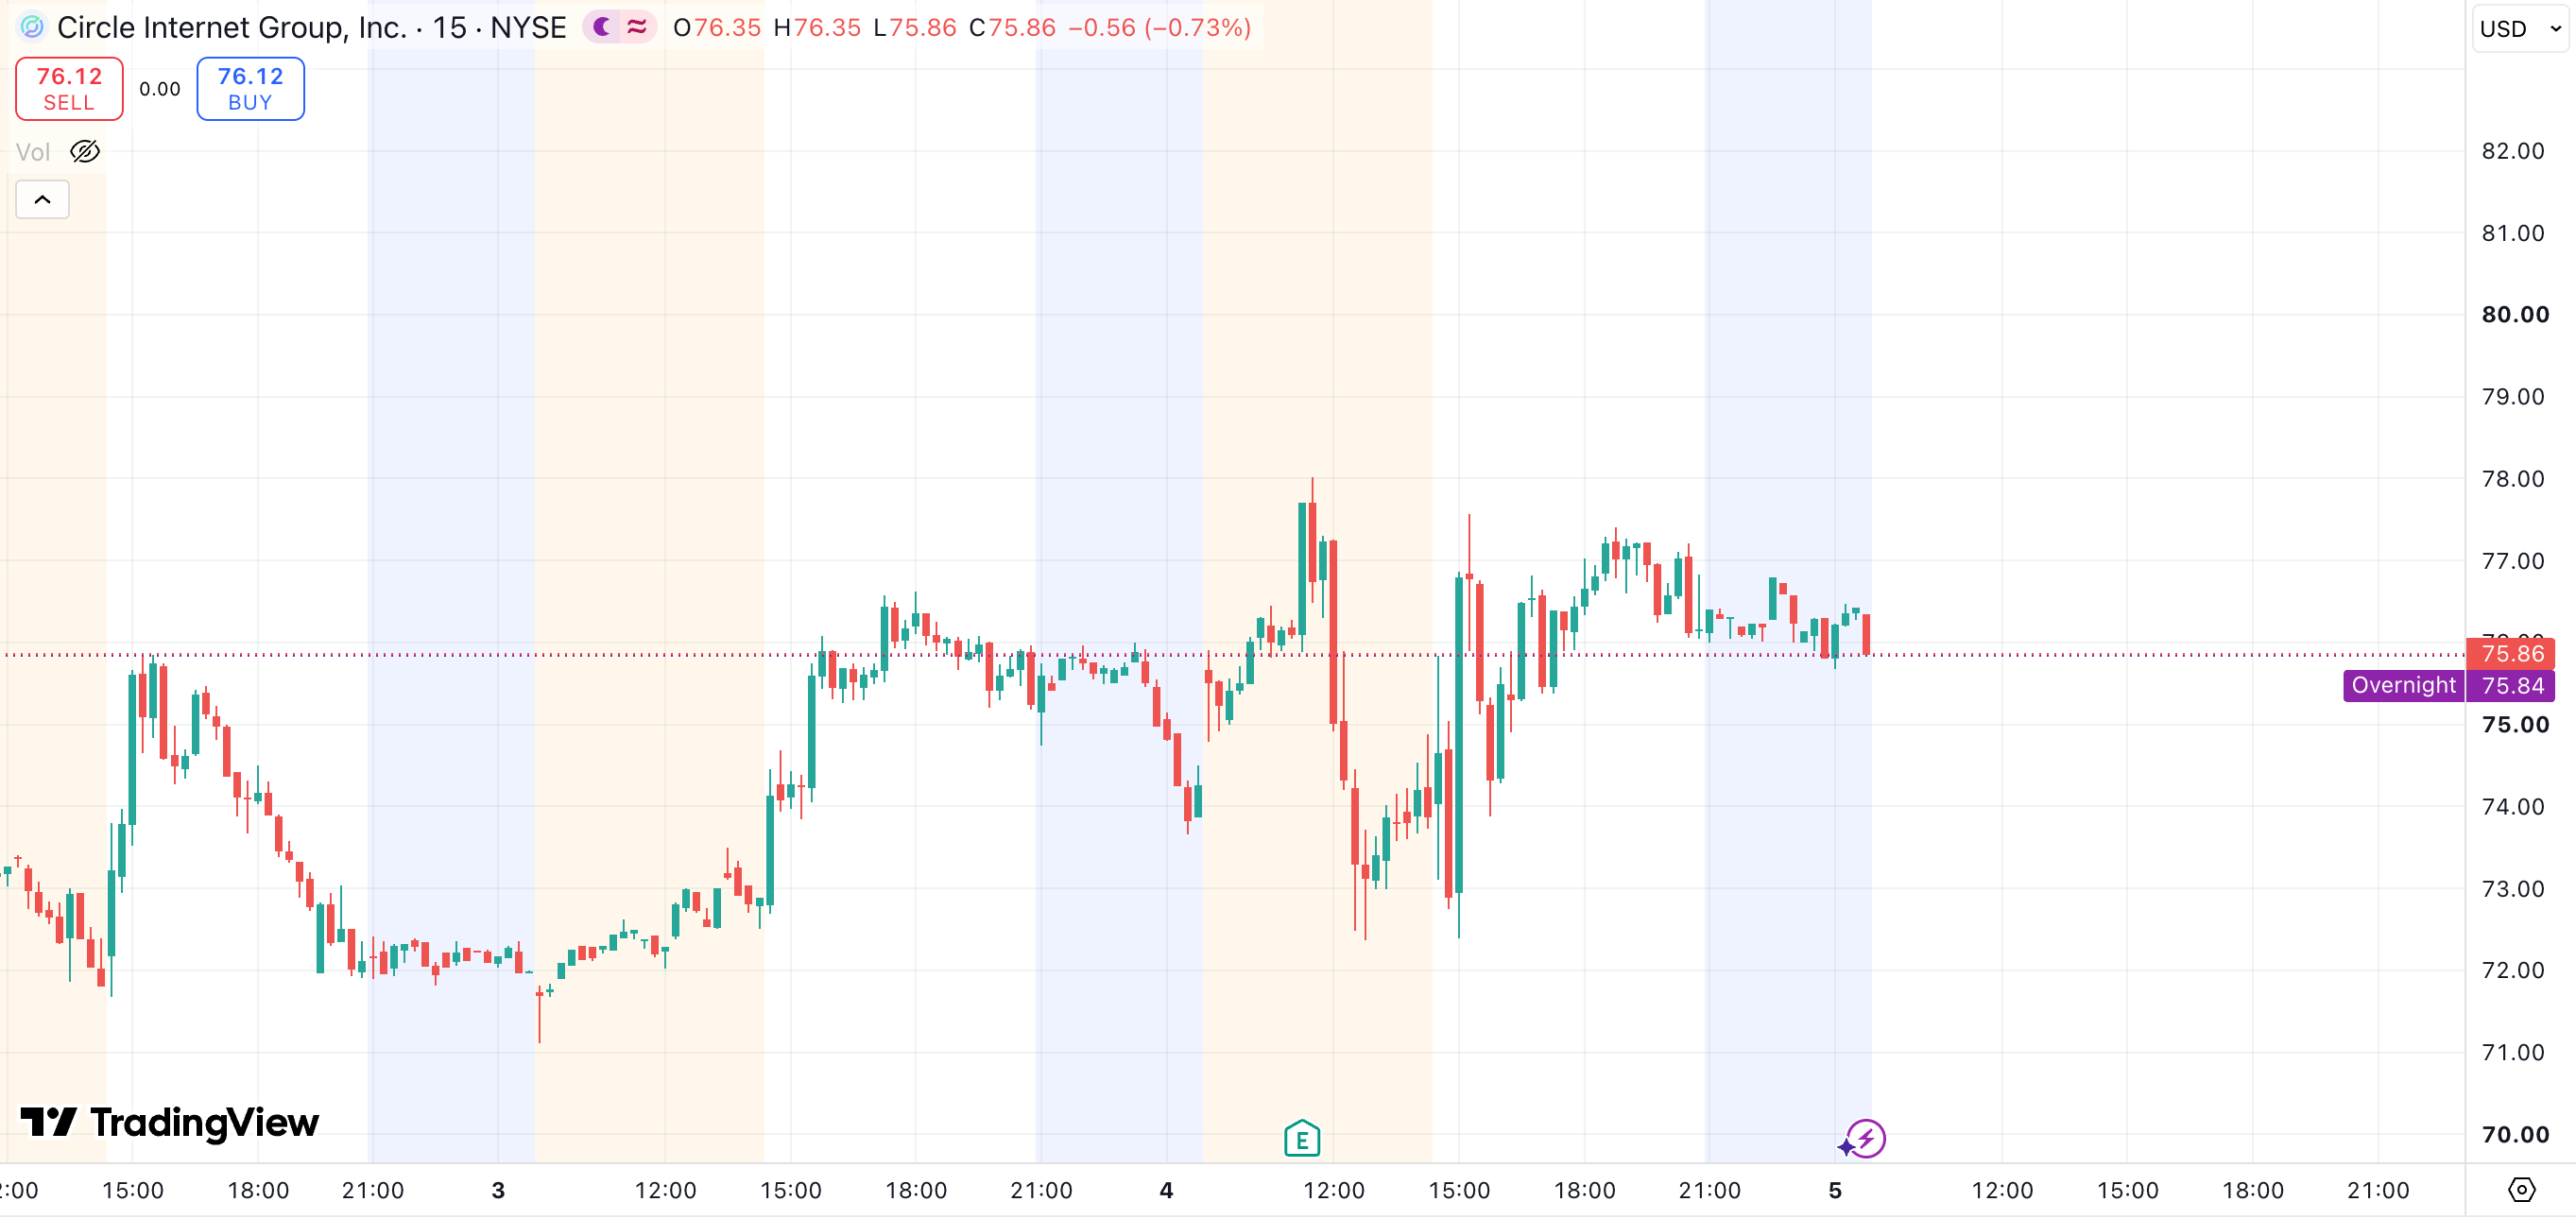
财报发布后,公司股价盘前一度涨超 3% 后跳水超 6%。开盘后,Circle 股价企稳并反弹,最终收盘于 76.12 美元,较前一个交易日收盘价上涨 1.2%。
表面上看,这是一份营收、利润双超预期的答卷。但拆解收入结构后可以发现,本季增长的质量与可持续性存疑。总体来说,这是一份在市场意料之内的答卷,好坏都没有超过预期。
主营业务持续承压
Circle 的营收支柱仍是 USDC 储备收益,本季该项收入 6.58 亿美元,同比下降 8%。公司解释称,主要原因是储备收益率同比下降 61 个基点至 3.5%,部分被平均 USDC 流通量 8% 的增长所抵消。
在美联储降息周期下,储备收益的利率敏感性正持续显现:以约 730 亿美元的储备规模估算,基准利率每下行 25 个基点,公司年化收入将减少约 1.8 亿美元。
截至季末,USDC 流通量为 739 亿美元,同比持平;稳定币市场份额为 27%,同比下降 183 个基点。这与管理层维持的「USDC 流通量多年期 40% 复合增速」指引形成明显反差,指引的兑现压力正在累积。
根据 Circle 官网信息,截至当地时间 11 月 2 日,USDC 流通量已经跌破 700 亿美元,较年初的水平已经下跌超 7%。虽然单年的增长失速并不能说打破了每年 40% 的复合增长预期,但据 CoinMarketCap 季度报告,第三季度美元稳定币总市值净增约 17.8 亿美元。
结合 Tether 第三季度 USDT 流通量变化不大的数据,USDC 的市场份额实际在被小市值稳定币不断稀释。
USDC 高使用率难以反哺发行量
虽然流通数据不佳,但部分使用端指标仍保持较快增长:USDC 链上交易量达 13.9 万亿美元,同比增长 49%;平台内 USDC 达 139 亿美元,增长 36%;持有超过 10 美元 USDC 的「有意义钱包」数量达 730 万个,增长 16%。
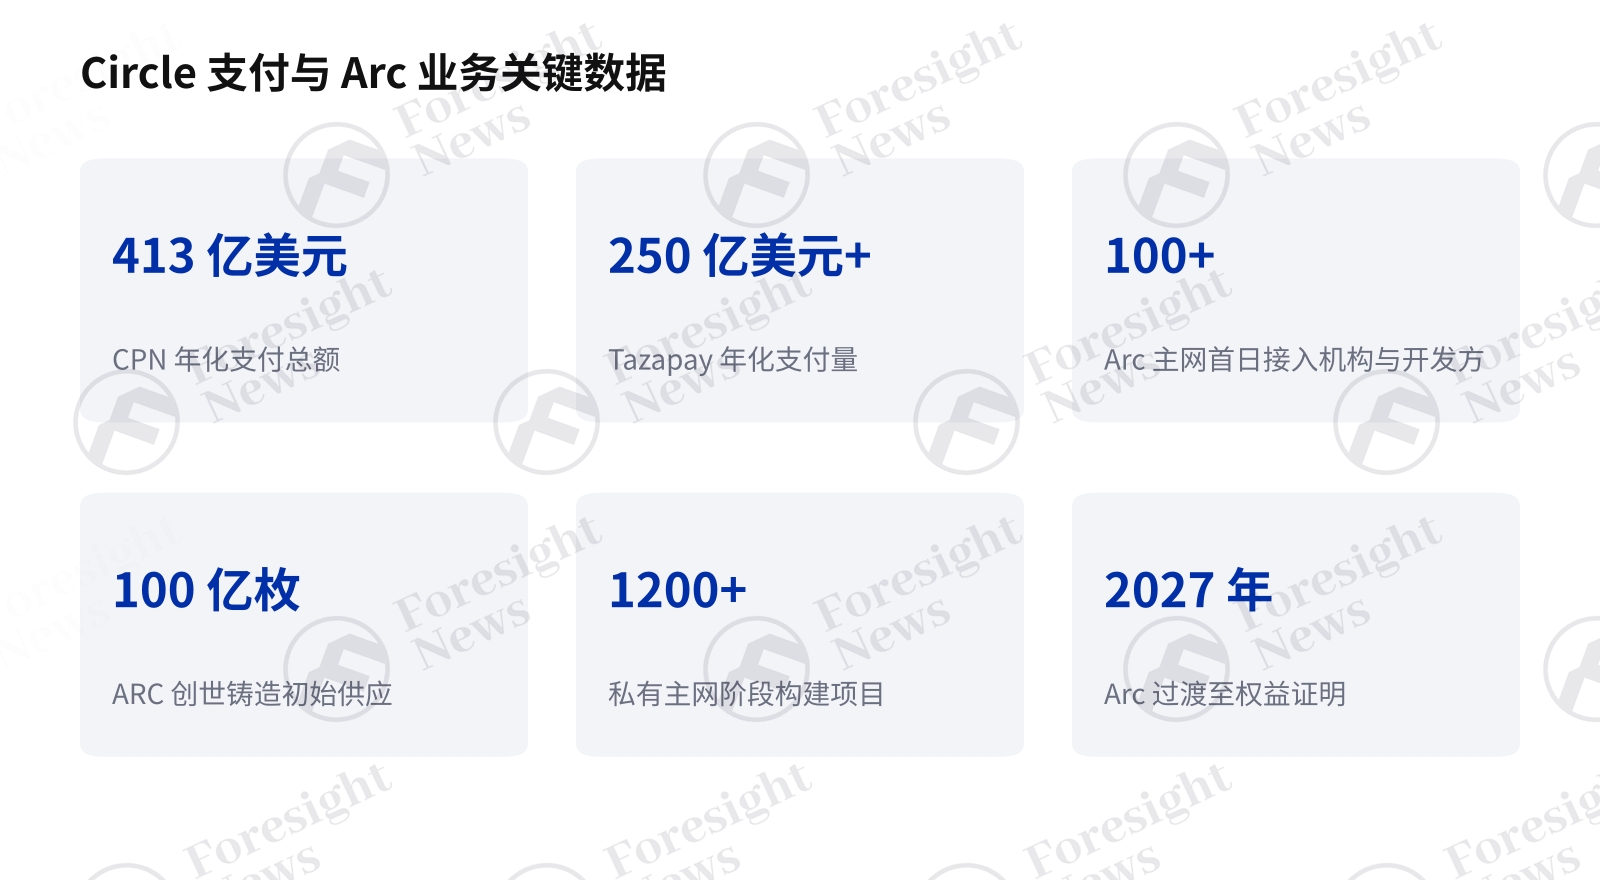
业务层面,公司当季动作频频:签约收购新加坡跨境支付平台 Tazapay(年化支付量超 250 亿美元,预计 2027 年交割);Circle 支付网络(CPN)年化交易处理量达 413 亿美元;Visa Direct 稳定币预充值进入商用阶段;三星钱包开通 USDC 跨境汇款。
可以预见的是,USDC 的使用数据未来还会持续增长,但笔者曾在 5 月的文章《Circle 在用 Hyperliquid「养蛊」》(https://foresightnews.pro/article/detail/97086)中曾指出,使用的增长并不能抵消发行量的下降,百亿美元级别的数量可能就足以支撑万亿级别的价值流转。
第三季度 Circle 获得了币安 1 亿美元的投资,未来也会将币安作为重要的发行渠道。本质上 USDC 能流通多少,还是需要依赖币安、Coinbase 这样的交易所,以及 Hyperliquid 这样的 DEX 的分发,以及 DeFi 协议中理财和交易的真实需求。
本季营收结构中最大的变量来自「其他收入」,达到了 2.07 亿美元,同比激增 627%,其中 1.82 亿美元来自公链 Arc 的 ARC 代币预售。代币预售收入具有一次性特征。若剔除该笔收入,Circle 本季营收约为 6.83 亿美元,同比实际下降约 8%。调整后 EBITDA 也将相应回落至 1.35 亿美元左右,同比降幅约两成。换言之,ARC 预售在很大程度上「修饰」了本季的增长曲线。
高利润率为四季度挖坑
本季 Circle 扣除分销成本(RLDC)的利润率从上年同期的 39% 跃升至 52%,是财报中最亮眼的指标之一。公司仅在财报中以「分销费用减少」一语带过成本下降的原因,未披露具体构成。
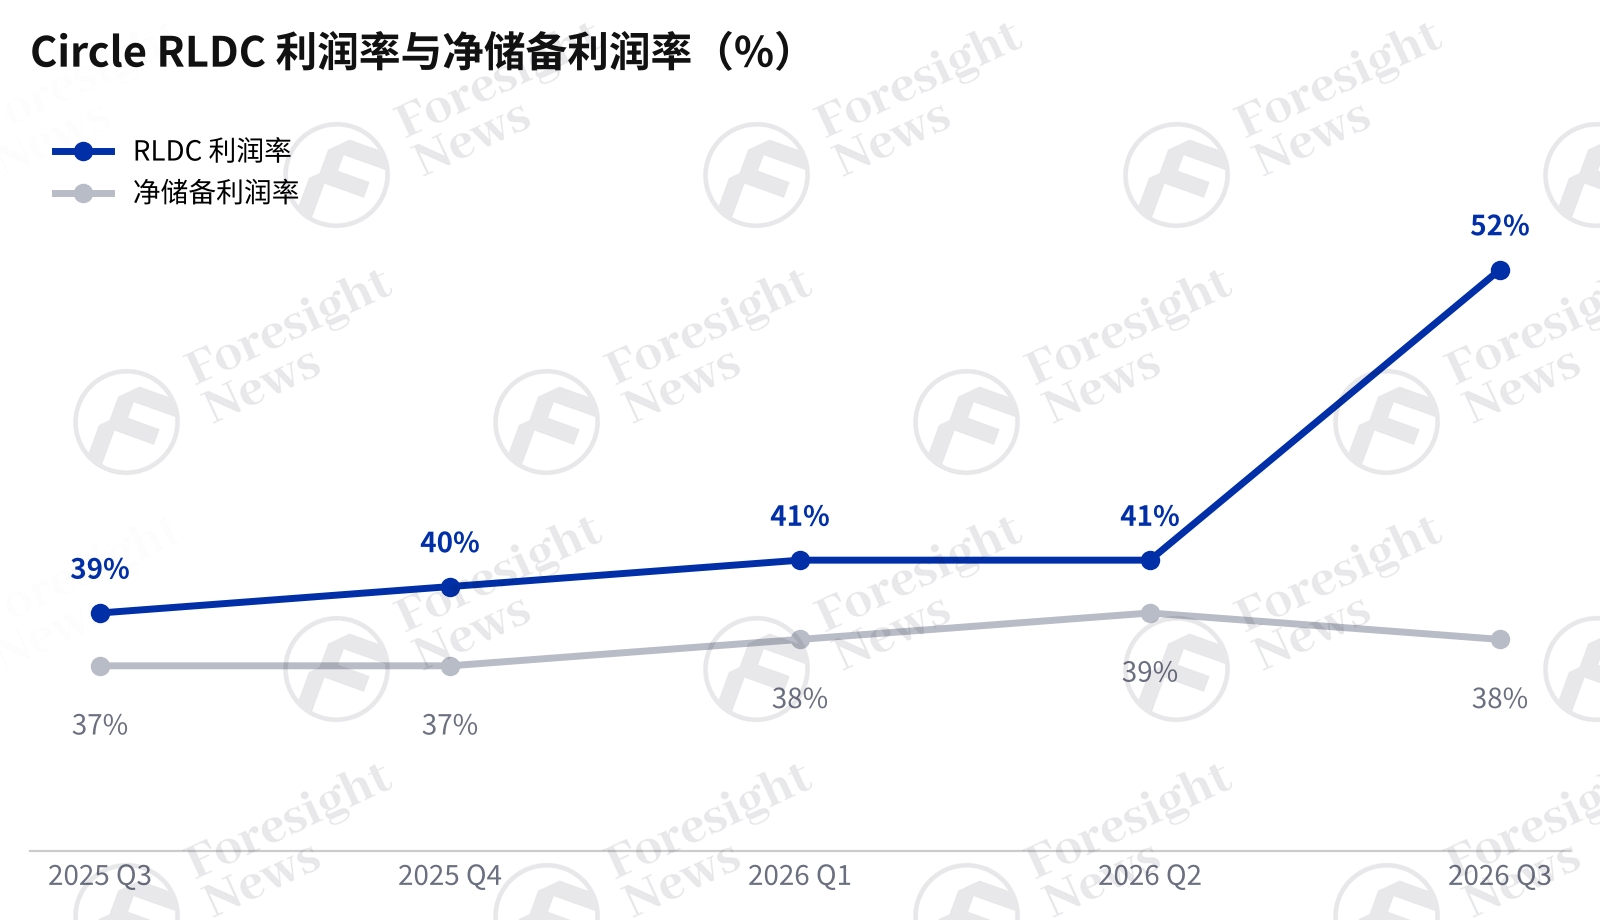
从财报自身数据看,这一改善并非运营能力的提高。
衡量核心储备业务分销负担的净储备利润率仅从 37% 微升至 38%;若剔除 ARC 预售收入还原计算,本季 RLDC 利润率约为 39.7%,与去年同期基本持平。考虑到 Circle 与交易平台的分销付款通常与储备收益挂钩,分销成本随利率下行而减少,更多是机械性结果而非条款改善。
此外,公司全年 RLDC 利润率指引维持在 41.7% 至 43.7% 不变,隐含第四季度利润率将明显回落,市场猜测或与币安续约后的分成安排有关。
市场分歧仍在
从盘前的大涨大跌,再到开盘后的反弹,都表现出市场态度的分歧。
乐观者认为,ARC 预售的成功验证了 Arc 生态的机构需求,为公司提供了 USDC 储备业务之外的第二增长曲线;分销成本占比的边际改善与充沛的资产负债表,也为转型提供了缓冲。
谨慎者则指出,剔除一次性收入后核心业务实际处于收缩状态,降息周期与市场份额流失的双重压力未见缓解,而第四季度起 ARC 收入退潮后,真实盈利水平将面临检验。
财报公布前,CRCL 股价已较去年 6 月高点回撤约七成,市场对本次业绩的预期本就处于低位。整个 2025 年,USDC 的流通量从不到 400 亿枚暴涨至 700 亿枚以上,如此快速的增长之后,2026 年进入调整期在所难免。当前 Circle 的股价基本已经计价了市场对其短期内难以出现高增长的预期。
机构的分歧同样明显。Bernstein、TD Cowen 等机构维持买入评级,目标价基本落在 100 至 150 美元区间;而摩根士丹利给出了 Underweight 评价,目标价降至 34 美元。
客观来看,Circle 的增长前景偏弱,但基本盘也难以被挑战,其价值短期依然依赖行业、监管等客观因素影响。根据财报电话会信息,Circle 将 Arc 和 Circle 支付网络(CPN)作为 2027 年重要的增长点,如果二者能走出逆加密市场趋势的增长,市场或许会计价「第二增长曲线」的故事。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


