撰文:Rita
超大规模云厂商第二季度集体加速,回报路径却开始分叉。伯恩斯坦在 2026 年 9 月 22 日发布的云季度报告中指出,微软 Azure 增长 43%,谷歌云增长 82%,甲骨文 OCI 增长 121%。谷歌领跑 AI 云竞争力,微软以现金流和自筹能力成为防御标的。这份报告首次把 CoreWeave 纳入对比,伯恩斯坦给出跑输大盘评级。
伯恩斯坦分析师 Mark Moerdler 指出,超大规模市场已成为支撑传统云和生成式 AI 的基础设施层,资本开支增速远超营收增速。谷歌垂直整合优势显现,甲骨文以较小基数高速增长,微软靠自筹资金和第一方应用走出独立路径。四家美国主要云厂商第二季度合计新增云收入约 144 亿美元。
微软 Azure 加速增长
微软 Azure 第二季度增长 43%,超出指引 300 个基点,超出市场共识 200 个基点。管理层指引下一季度 45%增长,并继续预期 2026 年下半年加速。商业剩余履约义务(RPO)达到 6780 亿美元,同比增长 84%。环比增长全部来自企业客户,不包含前沿模型公司的新承诺。剔除 OpenAI 后,RPO 同比增长 25%。
微软资本开支第二季度 410 亿美元,同比增长 70%。约三分之二投向短期资产,主要是 GPU 和 CPU。2026 日历年资本开支指引维持在 1900 亿美元,租赁重分类调整后为 1750 亿美元。微软将数据中心使用寿命从 15 年延长至 25 年,部分短期融资租赁转为经营租赁。
微软的防御属性来自三处。第一方应用对产能的消耗在加速,Copilot 付费席位环比增长 50%至 3000 万。第三方合同来自 OpenAI 加多元化大型企业客户,合同期限与设备使用寿命匹配。管理层指引 2027 财年自由现金流为正,不需要额外发债。伯恩斯坦对微软给予跑赢大盘评级,目标价 660 美元。
谷歌云增长 82%
谷歌云第二季度营收增长 82%至 248 亿美元。经营利润 88 亿美元,同比增长两倍,经营利润率 35.6%,去年同期约 20.7%。云积压订单达到 5140 亿美元,本季度新增超过 500 亿美元。管理层指出,即使剔除本季度开始出货的张量处理单元(TPU)系统销售,云增速也会显著加速。
TPU 变现本季度启动。谷歌首次确认 TPU 系统销售收入,管理层强调当前贡献仍然较小。现有 TPU 协议已反映在云积压订单中,大部分相关收入预计在 2027 年随着部署放量确认。谷歌是唯一拥有自有前沿模型和定制 TPU 芯片真正垂直整合的超大规模厂商。
企业 AI 采用面广泛。财富 100 强中近 90%使用 Gemini Enterprise。近 500 家云客户过去一年处理超过 1 万亿个 token,超过 2000 家企业消耗超过 1000 亿个 token。模型 API 每分钟处理约 220 亿个 token,上一季度 160 亿,两个季度前 100 亿。谷歌云产能仍然受限,计划第三季度使用额外第三方基础设施容量。伯恩斯坦对谷歌给予市场表现评级,目标价 385 美元。
甲骨文 RPO 高增资本开支承压
甲骨文云基础设施(OCI)收入 2027 财年第一季度达到 74 亿美元,同比增长 121%。RPO 达到 6640 亿美元,同比增长 46%,环比增加 2090 亿美元。大部分环比增长来自预付款或自带硬件的 AI 合同,对甲骨文现金支出要求极低。资本开支第一季度 285 亿美元,剔除客户预付款后净支出 180 亿美元。2027 财年指引资本开支 900 到 950 亿美元,包含 200 到 250 亿美元客户预付款,净现金支出 700 亿美元。
甲骨文本季度完成 200 亿美元股权融资,本财年剩余 200 亿美元融资额度。管理层指引 2027 财年不再额外发债。甲骨文本季度新增 850MW 容量,当前超过 2GW。未来三年已锁定超过 10GW 数据中心容量,大部分已签约。甲骨文不建设数据中心,资本开支主要投向硬件。伯恩斯坦对甲骨文给予跑赢大盘评级,目标价 325 美元。
亚马逊加速阿里利润率改善
亚马逊云服务(AWS)第二季度增长 37%,为 18 个季度以来最快。积压订单达到 4960 亿美元,环比增长约 50%。AI 收入年化运行率达到 250 亿美元,上一季度为 150 亿美元。定制芯片业务年化运行率超过 250 亿美元,上一季度 200 亿美元。AWS 管理层给出回报框架,服务器投资 2 到 3 年回本,对应 5 到 6 年合同。亚马逊在环比净增美元上领先,第二季度新增约 46 亿美元。
阿里巴巴云第二季度营收增长 44.9%,调整后息税折旧摊销前利润(EBITA)利润率 11.6%,环比提升 250 个基点。AI 相关产品收入连续第十二个季度三位数增长,占外部云收入 35%。模型即服务(MaaS)和 AI 原生软件订阅年度经常性收入(ARR)达到 160 亿元人民币,维持 2027 财年第四季度超过 300 亿元人民币的目标。本季度资本开支 676 亿元人民币,较此前 300 亿元季度运行率大幅提升。伯恩斯坦对阿里巴巴给予跑赢大盘评级,目标价 165 美元。
CoreWeave 获跑输大盘评级
伯恩斯坦首次覆盖 CoreWeave 即给予跑输大盘评级,目标价 74 美元。CoreWeave 第二季度营收 25.8 亿美元,同比增长 112%。积压订单约 1040 亿美元,同比增长 246%。管理层披露第三季度初签署超过 250 亿美元净新客户承诺。2026 年营收指引上调至 124 到 132 亿美元,资本开支指引上调至 350 到 390 亿美元。
伯恩斯坦认为 CoreWeave 的商业模式是充当超大规模厂商和大型 AI 客户的临时产能提供方。短期内受益于电力和 GPU 稀缺,长期面临客户集中度高、买方自建激励演变、回报率结构性受限的挑战。CoreWeave 长期目标 2030 年至少 8GW 活跃电力,当前 1.5GW。执行依赖度高,且面临延期、成本通胀、融资约束和供应链中断风险。
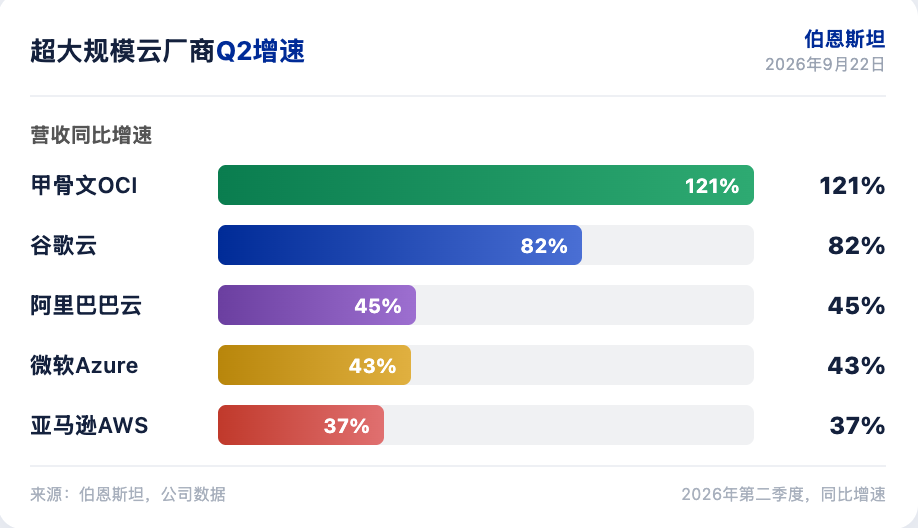
超大规模厂商 2026 年现金资本开支预计达到约 6000 亿美元,若计入 Meta 接近 8000 亿美元。除微软外,其他厂商今年都转向外部融资。营收和积压订单在最近几个季度开始加速,需求持续超过供给。微软靠自筹资金和第一方应用成为防御标的,谷歌靠垂直整合领跑 AI 云竞争力,甲骨文靠 RPO 能见度支撑增长,CoreWeave 的供给短缺红利则面临长期考验。
免责声明
本文系潮向研究对第三方券商研究报告(伯恩斯坦,2026 年 9 月 22 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


