DeFi 私人信贷借贷中稳定净值掩盖的违约风险与清算困境。
撰文:@FranPalminha
编译:AididiaoJP,Foresight News
DeFi 对代币化真实世界资产的借贷能力正在提升,私人信贷却成了最棘手的短板。
协议可以读取代币价格、计算抵押价值并自动清算头寸,可一旦底层贷款开始恶化,而报告价格迟迟不动,风险模型就容易失效。传统信贷风险搬到链上,管理起来并不轻松。
稳定价格不等于低风险
以太坊价格实时波动,私人贷款的净值却多按周、按月甚至按季度更新。
两次估值之间,代币价格看起来几乎纹丝不动,借款人却随时可能收入下滑、逾期还款或抵押物贬值。协议在下一次更新前仍会看到同一个净值,价格波动小的资产在模型里就显得比实际情况更安全。
传统机构看的远不止价格
银行和信贷基金会查看借款人的现金流、存量债务、还款记录、抵押物品质和财务约束,同时估算违约可能性和违约后能收回多少钱。
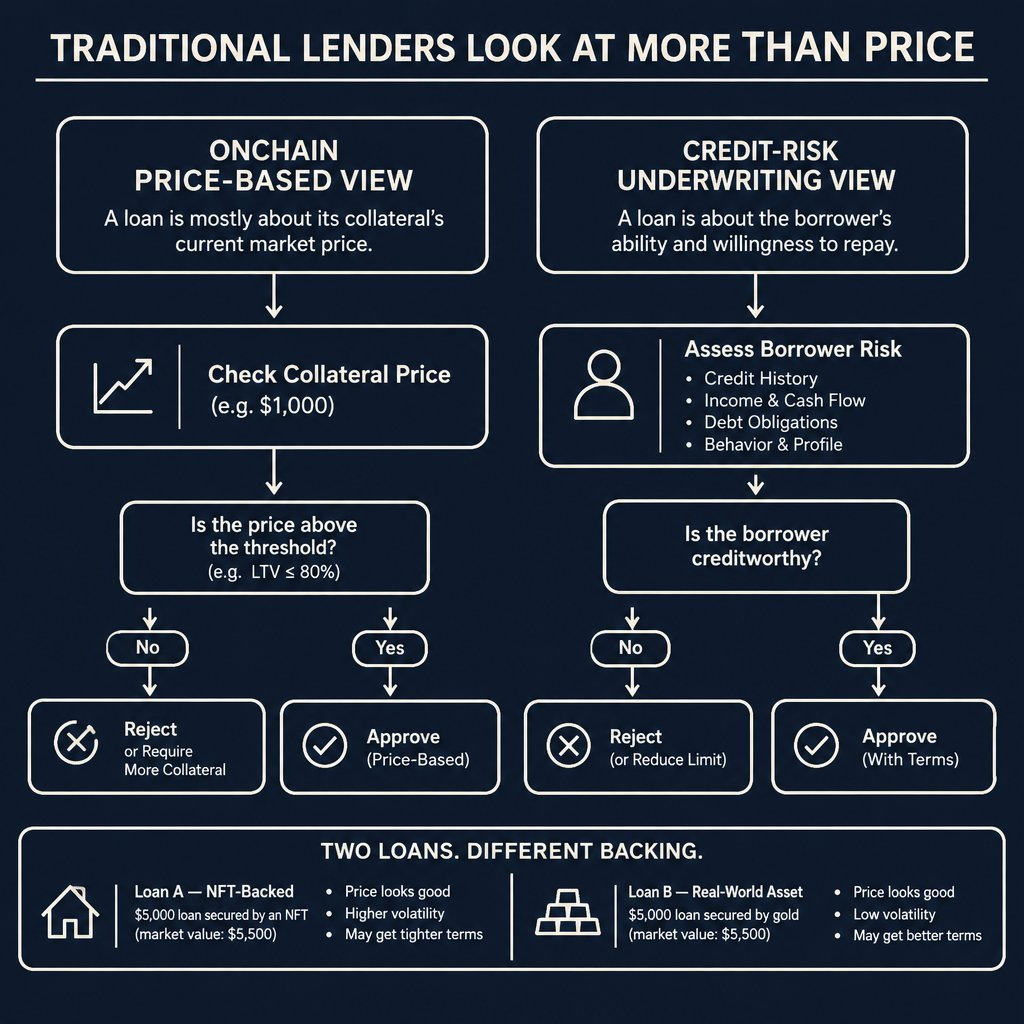
以流动性证券作抵押的贷款,与以设备或未付发票作抵押的贷款,风险性质完全不同,即便两者当前都按面值计价。DeFi 想准确定价这些风险,就需要底层借款人的可靠信息,而不是只看代币余额和历史回报。
信用评级开始上链
11 月 10 日,穆迪与 Chainlink 完成试点,成功把信用评级信息分发到多条区块链;测试使用的是代表性数据,并未上线真实评级。
标普全球也在为 DeFi 借贷金库开发风险评估,覆盖信用质量、流动性和操作风险。这些进展有望让协议更容易拿到独立风险信息,但评级终究只是判断而非保证,数据上链也不会自动变得更准确、更及时。
预言机没错,贷款仍可能被高估
假设一只代币化信贷基金报告每代币净值 100 美元,协议据此接受抵押并允许借款。随后多位借款人开始逾期,基金还没完成下一次估值,预言机继续报出 100 美元。
它准确发布了最新官方净值,可这个净值或许已反映不出贷款实际能卖出的价格。掌握更多信息的人可能在损失计入估值之前,就用代币作抵押套现,把风险转嫁给协议和出借人。
清算是另一重难题
即便协议发现信用质量下滑,也需要可行的退出路径。以太坊抵押物可以直接在成熟市场卖掉,私人信贷买家却可能很少,处置底层贷款往往要数周甚至数月。
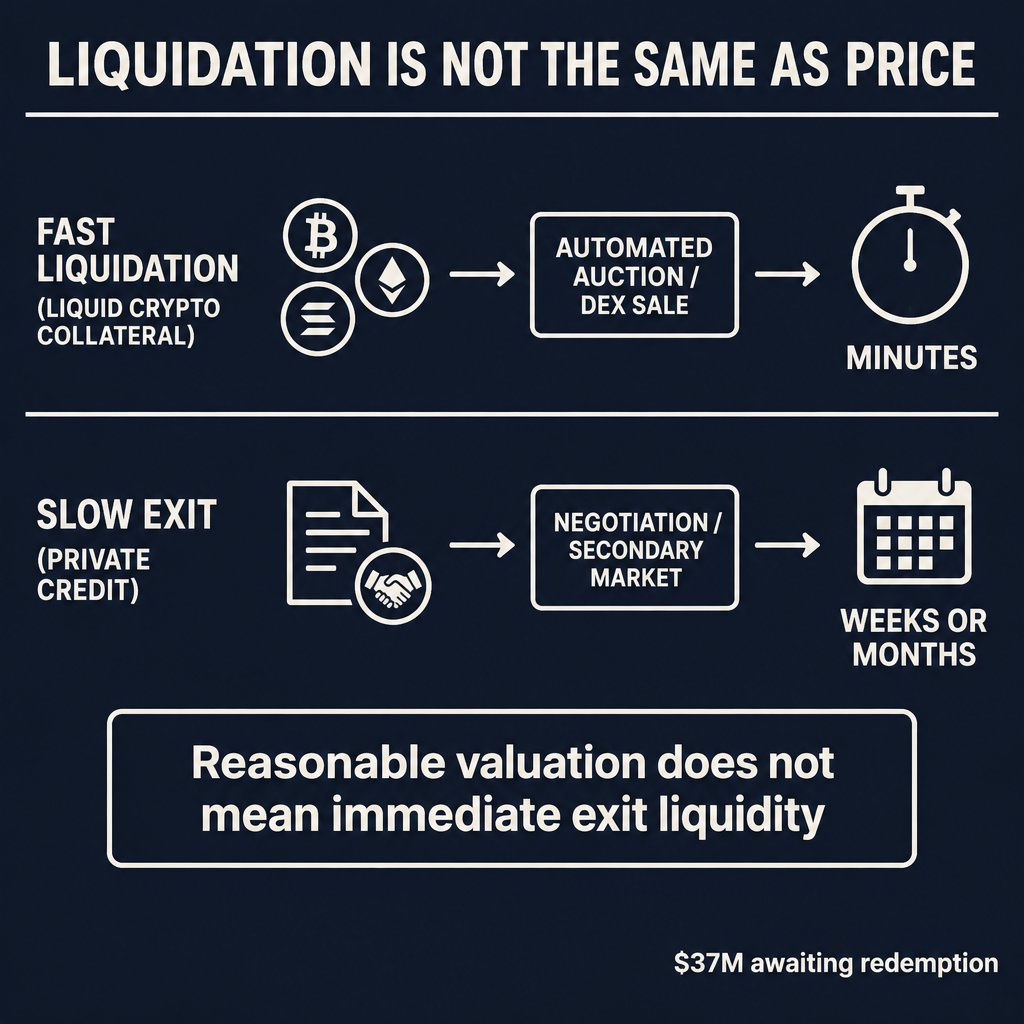
有分析显示,代币化 mF-ONE 信贷基金在 2026 年 2 月约有 3700 万美元代币等待赎回,清楚暴露了报告价值与实际回笼现金速度之间的差距。一只信贷代币估值看起来合理,仍可能成为自动化借贷市场里难以处置的抵押品。
信用数据或将改变借贷逻辑
目前多数市场主要依赖抵押品价格、清算阈值和预设借款限额。有了更及时的信用信息,协议可以在贷款表现恶化时下调限额、限制新增借款,或要求追加抵押。
这些调整仍依赖外部信息、风险管理和设计合理的清算机制。智能合约能自动执行决定,却无法独立核验公司财务报表,也追不回未偿贷款。
信用数据将成为 RWA 借贷基础设施里越来越关键的一环,但 DeFi 需要的不只是通过预言机传递的评级。
它还需要及时的借款人信息、独立估值、保守的抵押参数和现实可行的清算安排。
否则,协议容易把更新频率低的资产误当成真正低风险的抵押品。真正的考验在于:DeFi 能否在损失最终体现在报告价格之前,就识别出正在恶化的贷款。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


