未来三年哪项规则最能改变格局?
撰文:BigTime
核心观点
- 一份押某位候选人胜选的合约报 0.62 美元,新闻里往往会把它写成「胜率 62%」。这个数字背后还有几个细节:哪些人能参与交易,0.62 美元这个价位能买到多少份,以及平台最终依据什么结果兑付。
- 美国大选让更多人开始看预测市场的行情。选举有周期,球赛却一场接一场,交易者也有理由经常回来。体育贡献的手续费越多,哪些州允许平台继续做这门生意,对平台估值的影响就越大。
- Kalshi 先在美国拿牌照,Polymarket 则靠链上交易吸引全球用户。如今,两家都得靠做市商持续报价,靠清算机构完成交收。券商和媒体也各有作用:前者让用户能在已有账户里下单,后者让更多人看到盘口价格。
2024 年美国总统大选期间,Polymarket 的总统选举市场成交约 36 亿美元,Kalshi 约 13 亿美元。到了 2026 年,推动交易增长最多的是体育赛事。据 Pew 统计,两家平台 5 月的合计成交额约为 260 亿美元,7 月已升至约 530 亿美元。Pew 按每份合约 1 美元的面值统计,同一笔资金反复交易,每次都会计入成交额。要看平台从中赚了多少手续费,还得看每笔交易实际收了多少钱。
一、为什么一场选举会有一个价格
16 世纪的罗马人会下注猜谁将当选教皇。到了 19 世纪,美国人也会看总统大选的赔率,判断哪位候选人更被看好。1988 年,爱荷华大学开设电子预测市场,让参与者用小额资金买卖选举合约。有了交易记录,研究者就能把市场预测和民调拿来比较。在部分选举中,市场给出的预测更接近最终结果。
后来,体育迷可以在 Betfair 找到持相反看法的人,押同一场比赛的输赢。想交易选举结果的人有 Intrade 和 PredictIt,HedgeStreet 则尝试在持牌交易所里做事件合约。企业也借用这套办法,请员工预测项目什么时候能完成。在 Manifold 和 Metaculus 这样的社区,预测者靠积分或过往记录积累声誉。至于哪些事情适合拿来下注,早就有过争论。2003 年,美国国防高级研究计划局(DARPA)的政策分析市场就因涉及敏感事件引发争议,最终取消。
今天的选举盘口可以用一份合约来解释。假设合约约定,某位候选人当选,每份兑付 1 美元,落选则兑付 0。以 62 美分买入并持有到结算,猜对了,每份赚 38 美分,未扣手续费。猜错了,投入的 62 美分全部亏掉。记者可以跟着报价看选情如何随新闻变化。交易者买下同一份合约,可能是想抵消选举结果给自己带来的损失,也可能只是看好这位候选人。
新闻里常把 62 美分写成「胜率 62%」。读这个数字,还得看看当时的盘口。交易者愿意花多少钱规避风险,大户下了多大的单,都会影响报价。尤其在卖单稀少时,一笔不大的买单就可能把价格推高,冷门候选人的胜算也容易被高估。
想知道市场对「六成胜算」估得准不准,可以找一批报价都在 60 美分左右的合约,看最后是否真有大约六成兑现。比较时还得回到报价的那一刻,看看当时有多少挂单、关键消息是否已经公布。遇到有结算争议的合约,还要核对平台最后按什么规则兑付。
二、从看到报价,到真正拿到钱
同一场选举,合约可以问「某位候选人会不会当选」,也可以让交易者在几位候选人中选出赢家,或判断得票率会落在哪个区间。结果分得越细,每个盘口能分到的资金往往越少。体育合约还可以把几场比赛串在一起,这时要估的是几个结果同时出现的概率,还得考虑它们之间有多大关联。如果交易者用了杠杆,哪怕最后猜中了,也可能因为中途保证金不足,提前被平仓。
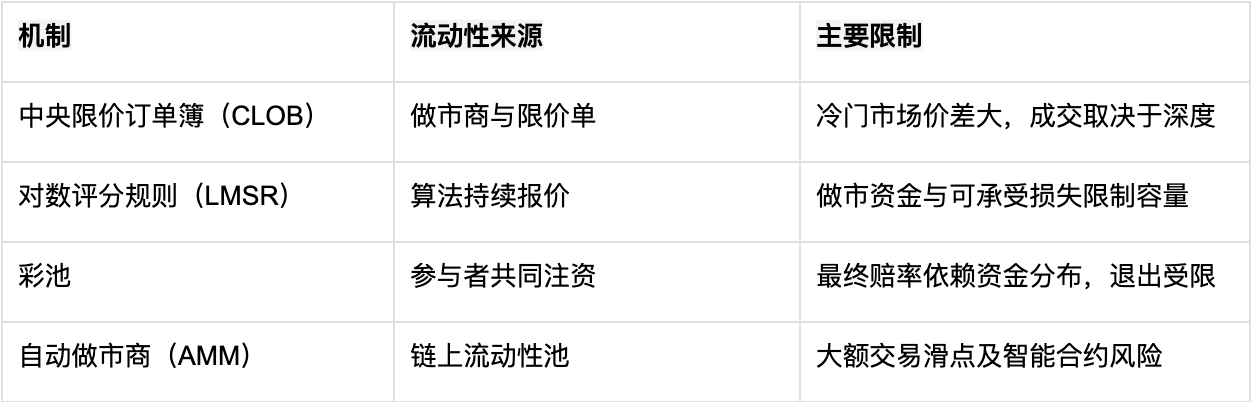
表 1|主要价格形成机制 资料来源:BigTime《预测市场深度研究》、平台规则及相关学术研究
对准备一次买入数千份合约的机构来说,先要看最低卖价上挂了多少份。这一档买完,剩下的就得看下一档要价多少。把各档的价格和数量合起来,才能算出整笔订单的平均买价。另一种做法是让算法报价。采用对数市场评分规则(LMSR)时,即使眼下没人挂出卖单,算法也能给出买价。标准模型中,若有 n 个可能结果,流动性参数为 b,做市方的最大损失为 b × ln(n)。调高 b,同一笔大单对价格的影响就会变小,做市方也得准备更多资金来承担风险。
下单时,手续费也要算进去。按原研究采用的 Kalshi 通用吃单费率,以每份 0.50 美元买入 100 份,合约面值合计 100 美元,买方实际支付 50 美元,另付 1.75 美元手续费。Polymarket 也对部分品类收取吃单费,再拿出一部分返给挂单方。传统庄家把利润空间留在赔率里,交易所则可以收取交易费和清算费,也有数据和利息收入。比较两门生意时,交易者押了多少钱、合约面值有多大、平台实际收了多少费,各有各的口径。
成交后还要经过清算。持有合约到期的人能兑回多少钱,取决于平台怎样判定结果。Kalshi 会事先写明采用哪一项数据、以什么时间为准。Polymarket 国际平台在链下撮合、链上结算,通过 UMA 预言机确认结果。提交结果的人要交保证金,其他人可以在规定时间内提出异议。
比如,一份合约问的是「这项政策是否在截止日前正式生效」。政府在截止日前宣布了政策,却定在截止日后实施。即使买方准确预判了那条新闻,按合约里的「正式生效」四个字,买入「是」的一方仍然拿不到兑付款。
三、400 亿与 210 亿美元估值,分别买了什么
2020 年,美国商品期货交易委员会(CFTC)批准 Kalshi 成为指定合约市场。平台次年上线,采用美元账户,并要求用户完成身份核验,方便券商接入。Kalshi 最早做政治、经济和天气合约,后来加入体育赛事,业务也逐步扩展到永续合约、股指、金属和算力价格。据 Kalshi 披露,截至 2026 年 9 月,它已与约 500 家机构合作。扣除做市商后,机构客户贡献了约四分之一的成交额。
Polymarket 同样在 2020 年起步,用户以稳定币作抵押,交易在链上结算。2022 年,Polymarket 因提供未经注册的事件合约,与 CFTC 达成和解,并支付了 140 万美元罚款。直到 2025 年,它才通过一笔 1.12 亿美元的收购,借助 QCEX 在美国开展持牌交易和清算业务。美国平台和国际平台各用一套订单簿。哪些用户能开户、开户后能交易哪些合约,也各有规定。
2025 年 6 月,Kalshi 的融资估值为 20 亿美元。到 2026 年 10 月,估值已达 400 亿美元,约 16 个月升至原来的 20 倍。洲际交易所(ICE)则宣布向 Polymarket 投资最多 20 亿美元,同时取得向机构客户分销其行情数据的权利。拿一场选举来说,交易者买卖合约时,平台可以收取手续费。同一份合约的实时价格,也可以通过 ICE 显示在机构客户的终端上。
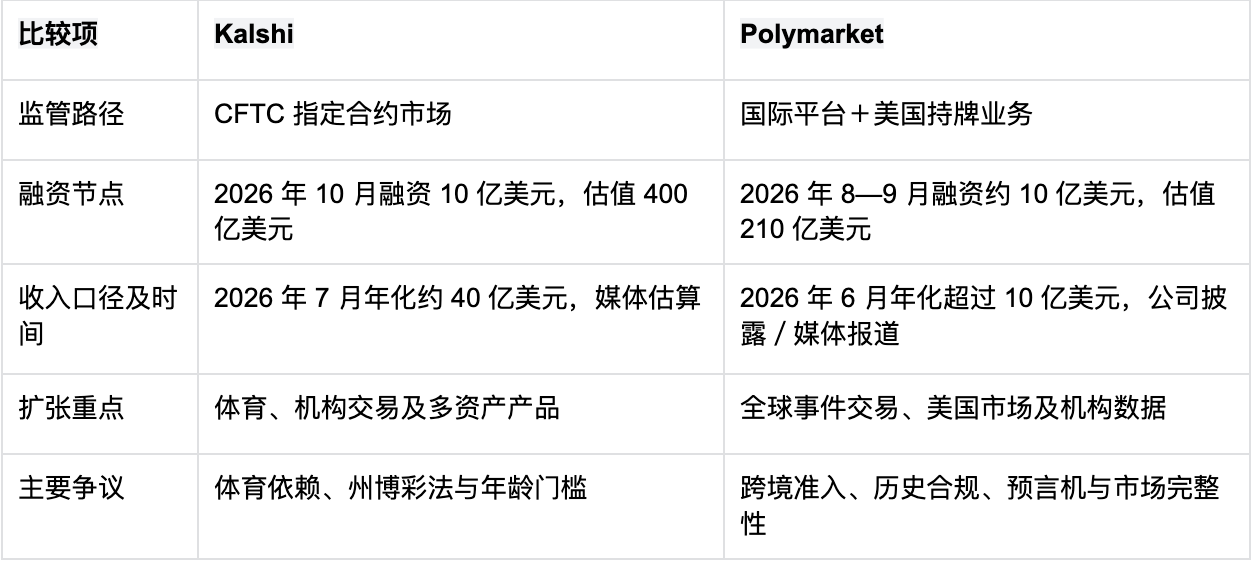
表 2|主要平台比较 资料来源:BigTime 研究整理,融资与收入据 Reuters、Bloomberg、CNBC。年化收入是特定时点运行率,非全年审计收入;各行时点不同
按表里的数字粗算,Kalshi 的融资估值约为其年化收入的 10 倍,Polymarket 不到 21 倍。两家的收入数据取自不同月份,年化时都假设当时的收入水平能维持一整年。体育赛事有淡旺季,费率也可能调整,换个月份来算,倍数就可能不同。平台最终能留下多少钱,还要看返佣和分销成本。
据媒体估算,Kalshi 在 2025 年的手续费收入约为 2.635 亿美元,其中 89% 来自体育合约。如果监管收紧,限制平台提供体育合约,直接受影响的就是 Kalshi 最大的一笔手续费收入来源。
四、体育合约该由谁发牌
2023 年,Kalshi 想让用户交易「哪个政党将控制国会」的合约,CFTC 否决了这项申请。Kalshi 随后起诉,在联邦地区法院胜诉。2025 年,CFTC 撤回上诉。等到平台开始做体育合约,各州提出了另一个问题:如果本州要求经营体育博彩必须持牌,Kalshi 凭联邦衍生品牌照就能让当地用户交易球赛结果吗?
平台能在哪些州做这门生意,已经受到法院裁决的影响。第三巡回上诉法院在相关案件中支持 Kalshi,第九和第六巡回上诉法院则在禁令争议中支持州方。截至 2026 年 11 月 12 日,美国最高法院已登记案号为 26-299 的申请,尚未决定是否受理。犹他州已提起刑事指控,纽约州也已提起诉讼。CFTC 则通过提出新规和起诉州政府,主张由联邦监管这类合约。
年龄门槛最能说明各州为什么介入。年满 18 岁的用户可以在受联邦监管的平台交易体育合约,多数州却要求年满 21 岁才能参与体育博彩。由谁收税、平台投放广告要守哪些规则、谁来承担赌博成瘾干预的费用,都关系到平台在当地的经营成本。跨境经营还要看当地法律。巴西和法国已分别采取限制措施,平台即使通过美国子公司取得牌照,进入这两个市场仍须符合当地要求。
交易者也关心,盘口另一边的人是不是提前知道了结果。CFTC 和美国司法部指控一名军人利用有关抓捕马杜罗行动的非公开信息交易,获利超过 40 万美元。另一起事件中,Kalshi 暂停了三名候选人的交易权限,他们曾交易与自己选区有关的合约。成交量本身也受到质疑:有研究者估算,Polymarket 的部分历史成交可能来自自买自卖。至于平台的盈利宣传和政治利益关联,相关质疑来自媒体报道。
Galaxy 分析了约 290 万个账户的链上记录,发现样本中有 69.2% 的零售账户亏损。一个人可以控制多个地址,研究采用的筛选条件也会影响哪些账户被计入。因此,这个比例描述的是样本里有多少账户亏了钱。要估计一名新用户入场后亏损的概率,单凭这项统计还不够。
五、交易所之外,谁能分到收入
DraftKings 收购了持牌交易所 Railbird,借此进入美国联邦监管的事件合约市场。FanDuel 则带着自己的体育品牌和用户与 CME 合作,由 CME 提供交易和清算服务。双方后来调整了分工,体育合约交给 Nadex 执行,非体育合约仍由 CME 承接。同一套系统可以撮合多种合约,但对交易所来说,承接球赛交易要承担的监管和声誉风险,与其他品类有所不同。
Robinhood 的用户可以直接在原有证券账户里交易事件合约,每成交一份,Robinhood 就收一份佣金。2026 年第一季度,这项业务为 Robinhood 带来 1.47 亿美元收入。Coinbase 和 Gemini 面向的是已有的加密用户。媒体能接触到观众,体育联盟掌握赛事数据和授权。交易所要借这些渠道吸引用户,往往要与合作方分成,使用赛事数据也要支付授权费。
Betfair 和 Smarkets 已有成熟的体育盘口,Novig、ProphetX 和 Underdog 等平台也在争夺体育交易者。2026 年 10 月 12 日至 11 月 10 日,在 DeFi Rate 跟踪的主要交易场所中,Kalshi 占样本名义成交额的约 76%,Polymarket US 约占 11%。返佣能吸引做市商挂单。等补贴撤掉,再看买卖两边各个价位还挂着多少单,才容易判断交易者愿意长期留在哪里。
做市商看到两个平台上的同名合约有价差,先得把条款摆在一起看。哪怕是同一场比赛,两边采用的数据源、截止时间或比赛取消后的处理办法只要有一项不同,就可能一边兑付,另一边落空。即使条款一致,也要从价差里扣掉手续费、跨平台调拨资金的费用,以及等待结算期间占用资金的成本。
六、未来三年,哪项规则最能改变格局
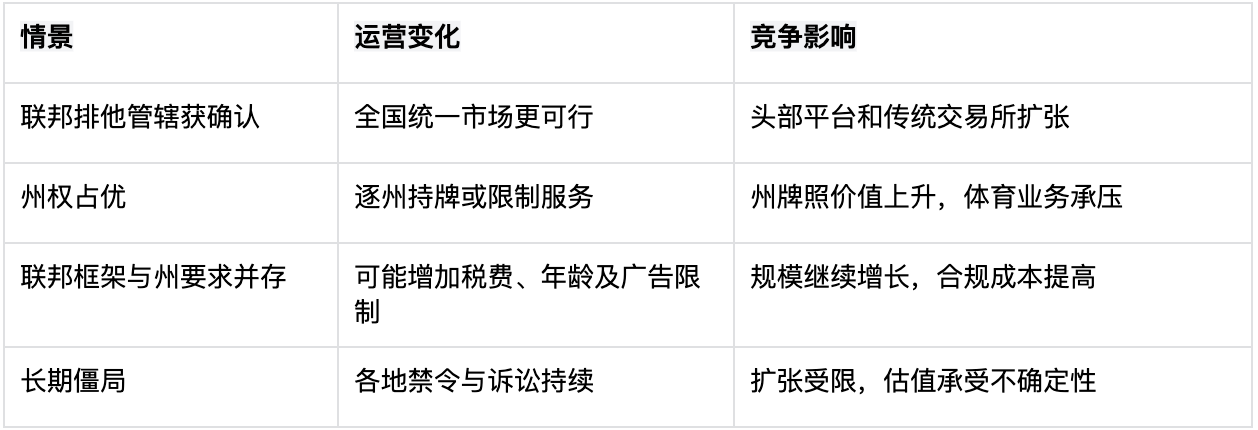
表 3|2027—2030 年的四种情景 资料来源:BigTime 研究分析;为条件情景,不赋予发生概率
BigTime 比较倾向于联邦和州分工监管:联邦负责事件合约交易,各州在体育合约征税和消费者保护上保留部分权力。这种安排能否成形,要看美国最高法院是否受理相关案件。即使受理,裁决也可能只涉及体育合约。另一项变数是 CFTC 最终会采纳哪些规则。
如果平台能把各州的买卖订单放进同一个订单簿,同一价位上可成交的合约就可能更多,大单也更容易成交。传统交易所若进入这个市场,平台之间的手续费竞争也会更激烈。
未来 12 至 24 个月,机构可以跟踪三件事。
- 哪些州仍限制体育合约?允许交易的州,对年龄核验和广告有哪些要求?除了各州的规定,体育联盟给平台开出的赛事数据授权条件也值得留意。
- 平台每笔交易实际收多少费,有多少用户会回来交易,体育合约又贡献了多少收入?如果平台提交上市文件,可以对照披露口径,看看哪些数字能放在一起比较。
- 做市补贴减少后,盘口在预期价格附近还能接下多大的买单和卖单?这关系到机构能否按预算建仓、平仓。资金还要多久才能再次使用,则取决于有争议的合约何时兑付,以及行情剧烈波动时能否及时把钱调回来。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


