熊市里,谁还在用加密?
撰文:Chainalysis
编译:Saoirse,Foresight News
编者按:市值蒸发 2.1 万亿美元,链上经济却只降 1.6% —— Chainalysis 第七版《全球加密地理报告》用 117 国的链上数据,记录了一个与价格周期脱钩的加密世界。它的核心发现不是排名更替,而是一种用途位移:投机退潮时,稳定币跨境转账、境内 P2P 和小额支付仍在运转,P2P 中 96% 由稳定币完成,跨境转账平均单笔仅 3000 美元,稳定币余额在九个月暴跌中纹丝不动。采用地理随之南移:巴西首次登顶,拉美与非洲逆势增长,东欧在俄罗斯收缩与乌克兰稳定币流入之间剧烈分化。报告的特性在于以真实使用而非交易量衡量采用,把「谁在用、用来做什么」置于「谁在炒」之上。以下为这份报告核心内容的总结性翻译。
全球概览:市值腰斩,链上经济近乎持平
统计期为 2025 年 7 月 1 日至 2026 年 6 月 30 日。比特币在此期间先创历史新高,随后录得史上最大美元回撤;加密总市值缩水约 50%(2.1 万亿美元),是 2022 年连环暴雷以来最深的熊市。
若加密仍只是投资工具,2026 年的链上收缩理应比 2023 年更剧烈——2023 年市值仅缩水 0.3 万亿美元,链上经济却下降了 23%;而 2026 年市值跌幅大了七倍,链上经济反而只降 1.6%,规模维持在 9.4 万亿美元。使用场景的多元化吸收了价格冲击:当投机性交易随价格同步萎缩时,支付、汇款和本地价值转移继续运转。全球加密服务流入下降 4.3%,从 9.30 万亿降至 8.90 万亿美元,但境内 P2P 的爆发和跨境稳定币的扩张几乎完全抵消了这一降幅。
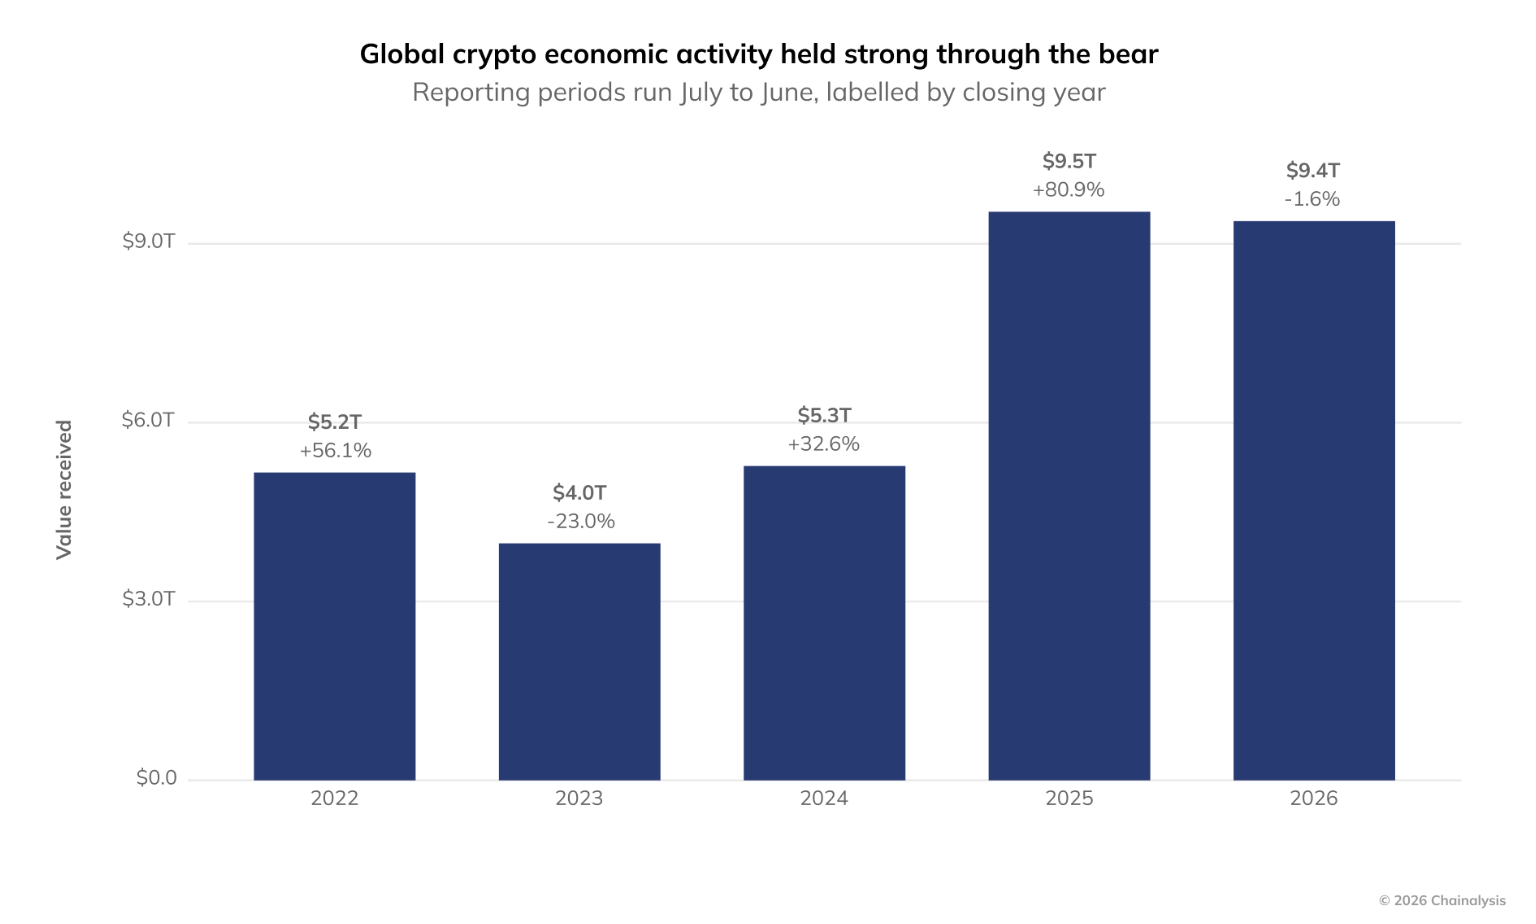
2022 至 2025 年链上接收总价值整体走高,2026 年小幅回落至 9.4 万亿美元,同比仅下降 1.6%,体现加密链上经济在行情下行时具备较强韧性。
结构性转变:熊市中的三组逆势扩张
全球 1.6% 的微降之下,三组活动不仅没有收缩,反而构成了「实用性对冲投机性」的底层逻辑。它们共同说明:熊市打击的是加密的价格敏感半区,支付半区基本未受影响。
境内 P2P 飙升 302.9%,稳定币占 96%
境内点对点转账从上一期的约 568 亿美元跃升至 2287 亿美元,增幅 302.9%。P2P 在服务流入与 P2P 合计中的占比从 0.6% 升至 2.5%,在报告追踪的全部八个区域中份额均上升。
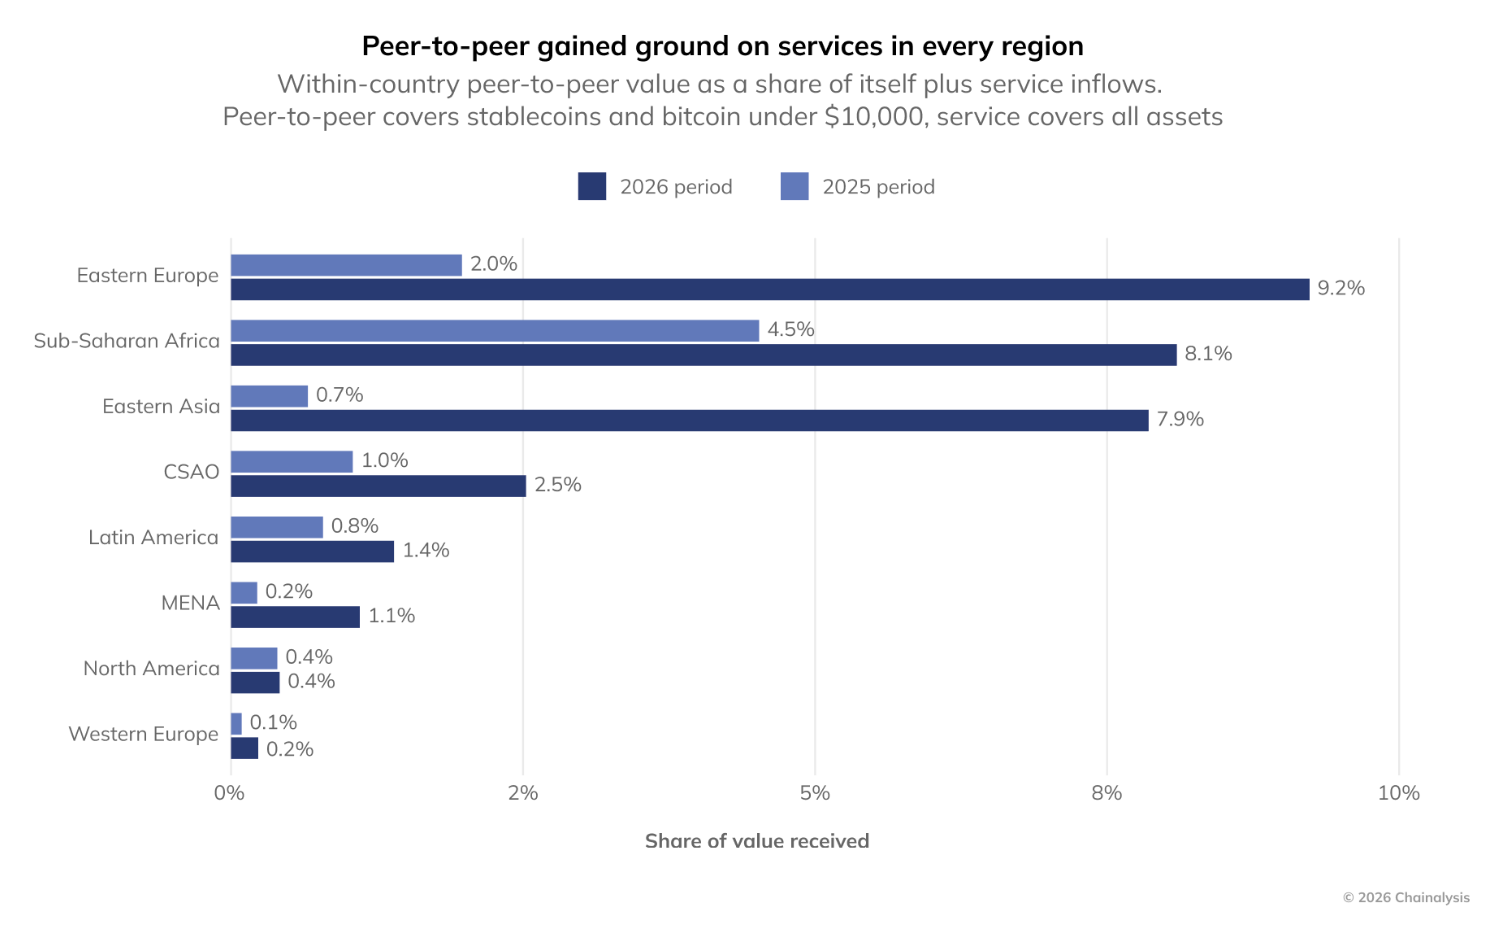
从 2025 到 2026 统计周期,多数地区 1 万美元以下 P2P(稳定币、比特币)交易占加密接收总值的份额明显上升,东欧、撒哈拉以南非洲、东亚的 P2P 占比涨幅最为突出,北美、西欧占比则维持低位。
更细的拆分揭示了驱动力:境内 P2P 按资产类型计算整体下降 19.7%,但其稳定币部分飙升 377.7%。P2P 通道中目前 96% 的转移由稳定币完成;服务通道则不是。这一对比的经济含义是:当市场对交易平台和托管机构的信任在熊市中下降时,个人之间的直接价值转移成为替代性基础设施。P2P 不是「交易所的残余」,而是在熊市中扩张的独立通道。
跨境稳定币转账增长 77.5%,通道从「头部集中」走向「长尾激活」
跨境稳定币转移从 1242 亿美元增至 2203 亿美元,增幅 77.5%。月度跨境稳定币价值从 2025 年 1 月的 110 亿美元翻倍以上至 2026 年 6 月的 240 亿美元,而 Chainalysis 强调这仍是保守估计——无法可靠归属收发双方国家的转账被排除在外,真实规模更高。
关键变量是单笔规模:跨境稳定币转账平均约 3000 美元。这一金额太小,不可能是机构级调拨;它恰好落在日常用例区间——一个人向供应商付款、寄钱回家、或将储蓄移出不再信任的本币。Tether 经济副总裁 Philip Gradwell 对报告的表述进一步印证了这一判断:「活动变得持续、以稳定的节奏通过钱包流转,而非阵发式的。这是贸易和商业活动的签名,不是投机。」
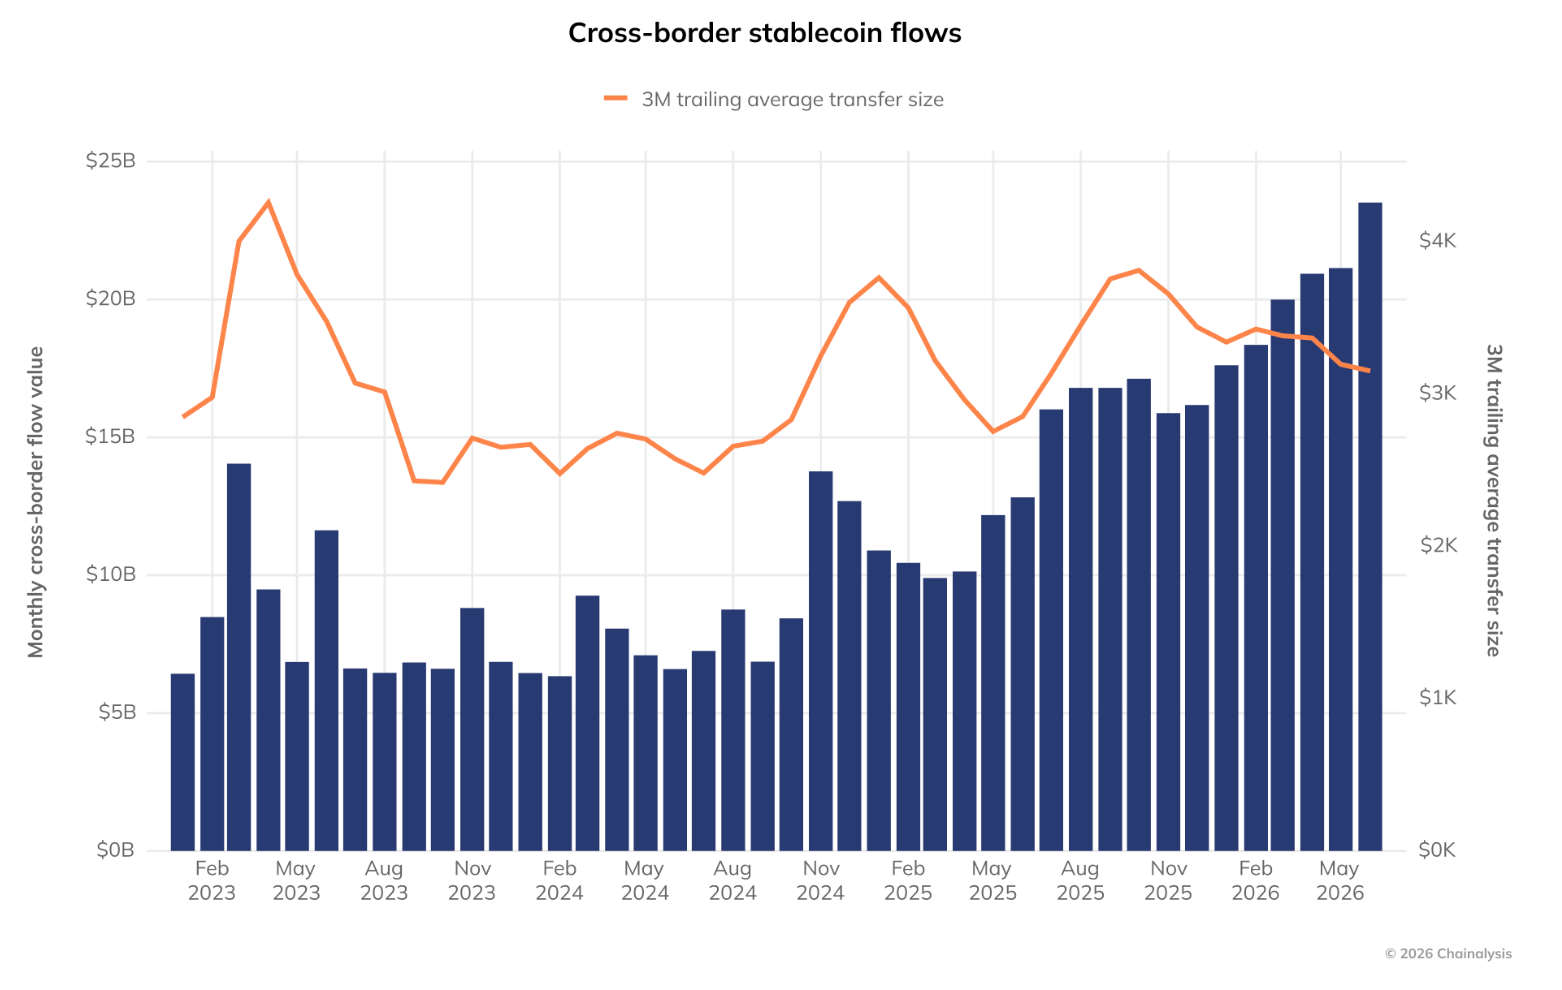
跨境稳定币月度流转额整体持续走高、后期大幅攀升,而滚动三个月平均单笔转账规模在冲高回落之后,近年维持在 3000 美元附近小幅波动。
「通道」结构是理解跨境稳定币扩散的关键框架。报告发现,前四分之一的通道承载了 96.1% 的跨境稳定币价值,这些通道在统计期内增长 70.8%。但真正值得关注的是底部通道的激活:此前三个较低四分位的通道合计仅承载 2.6 亿美元,本统计期跃升至 86.6 亿美元;新开通通道 4,708 条,合计承载 26.4 亿美元。稳定币的「长尾」正在从休眠状态进入运转。USDT 在其中承担了主要角色——Gradwell 的描述是,USDT 服务的是「被传统金融技术定价排除或准入排除的那部分经济」,平均每笔交易成本约一美分,即时结算,只需要一部手机。监管框架的落地是制度背景:美国《GENIUS Act》、欧盟 MiCA,以及日本、香港、新加坡和英国的相应行动,共同推动了稳定币采用的制度化。
散户与机构的「双向韧性」,稳定币余额锚定
流入平台的小额资金出现大幅增长:低于 100 美元的转账增长 78.4%,100 至 1000 美元区间增长 58.6%。散户交易体量合计约 2730 亿美元,在近 10 万亿美元的总活动量中占比不高,但其绝对增长证伪了「熊市驱逐散户」的叙事——普通用户在价格暴跌中并未系统性退出。机构侧同样表现出韧性:100 万美元以上的转账仅下降 7.2%。在一个资产价值腰斩的市场中,要转移与之前相同的经济价值,必须移动两倍的资产数量;机构流量在这一约束下仅录得个位数降幅,说明其链上行为同样不完全由价格叙事驱动。
稳定币余额的走势提供了另一条锚线。全球链上余额从 2025 年 9 月峰值 8600 亿美元降至 2026 年 6 月的 4400 亿美元,非稳定币资产下跌 55.6%。但稳定币余额在九个月的下跌中始终维持在 980 亿至 1090 亿美元区间。稳定币占全球链上余额的比例被动升至 22.5%——不是因为持有者买入了更多稳定币,而是因为周围资产在贬值。这一模式并非首次出现:稳定币余额在 2022 年 12 月至 2025 年 9 月间增长了 72.5%,随后在 2026 年回撤中保持了水平。每一轮周期都从更高的稳定币基数起步,而稳定币在总余额中的份额在市场下跌时上升。
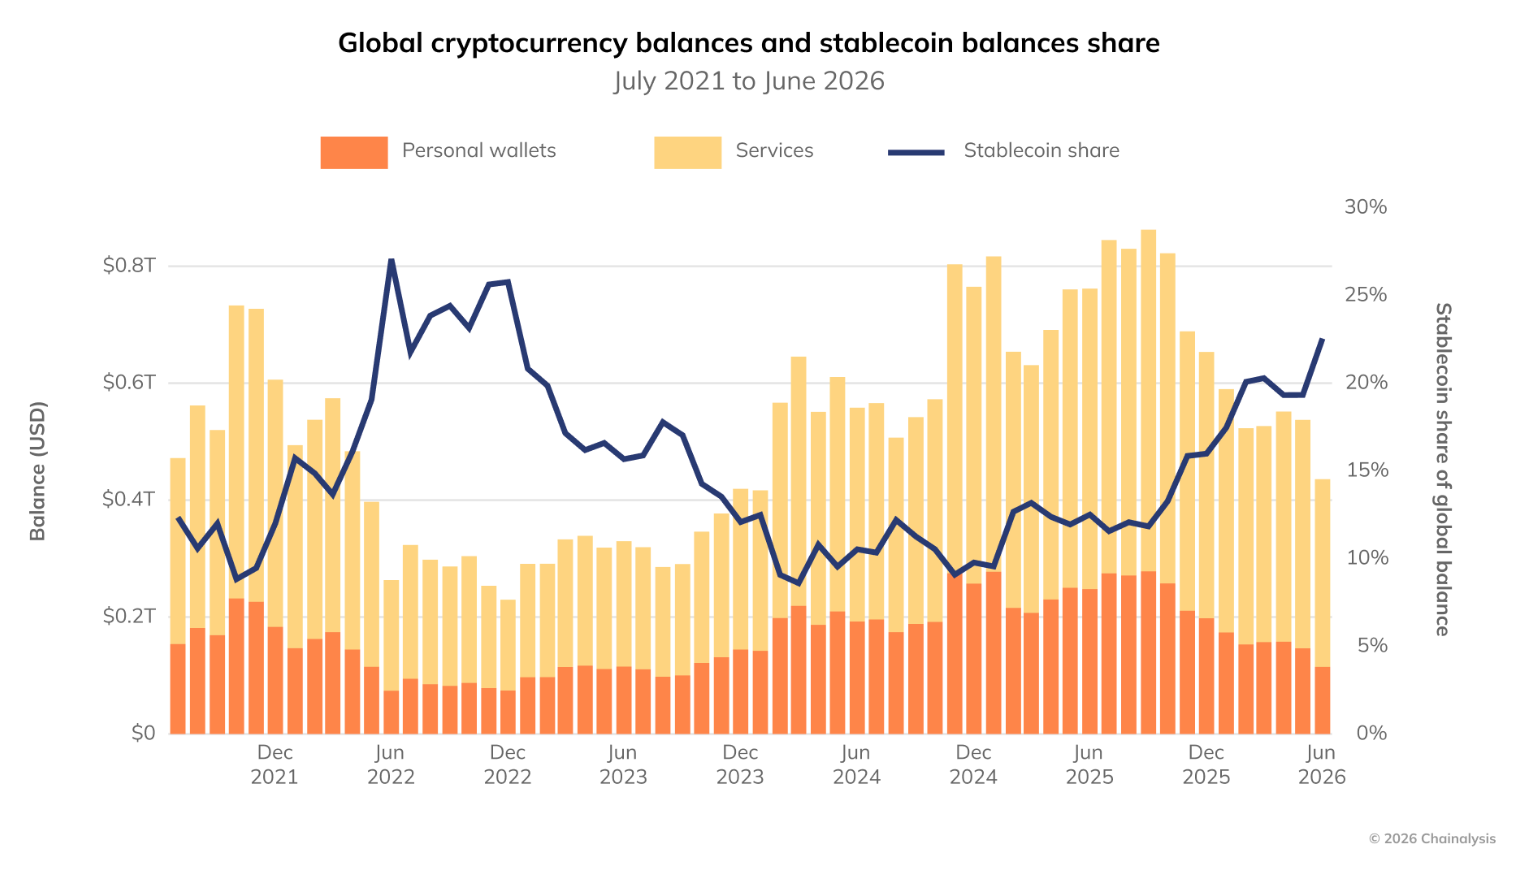
2021 年 7 月至 2026 年 6 月,全球加密资产总持仓分为个人钱包与平台服务两部分,稳定币占比在经历一轮回落之后,近年持续回升至高位。
区域图景:增长极分散化
全球 1.6% 的降幅之下,区域分化远比总量数字更有信息量。三个地区实现正增长:撒哈拉以南非洲以 13.4% 领跑,拉美 9.8% 紧随其后,西欧 1.2%。东欧降幅最深,为 -7.9%。
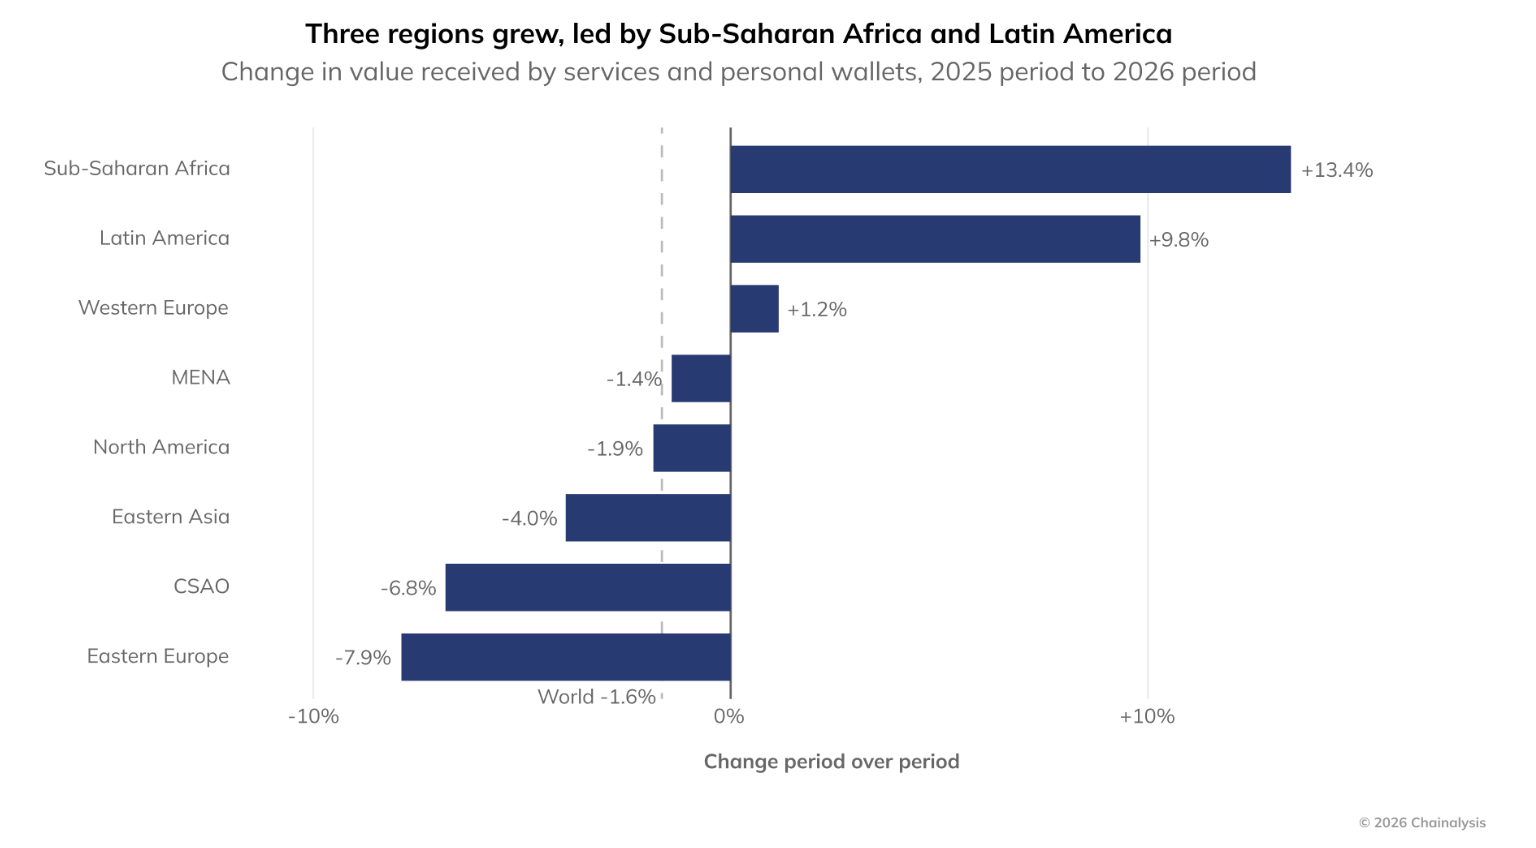
从 2025 统计周期到 2026 统计周期,仅撒哈拉以南非洲、拉美、西欧三个区域加密资产接收额实现增长,其余区域均下滑,全球整体降幅为 1.6%。
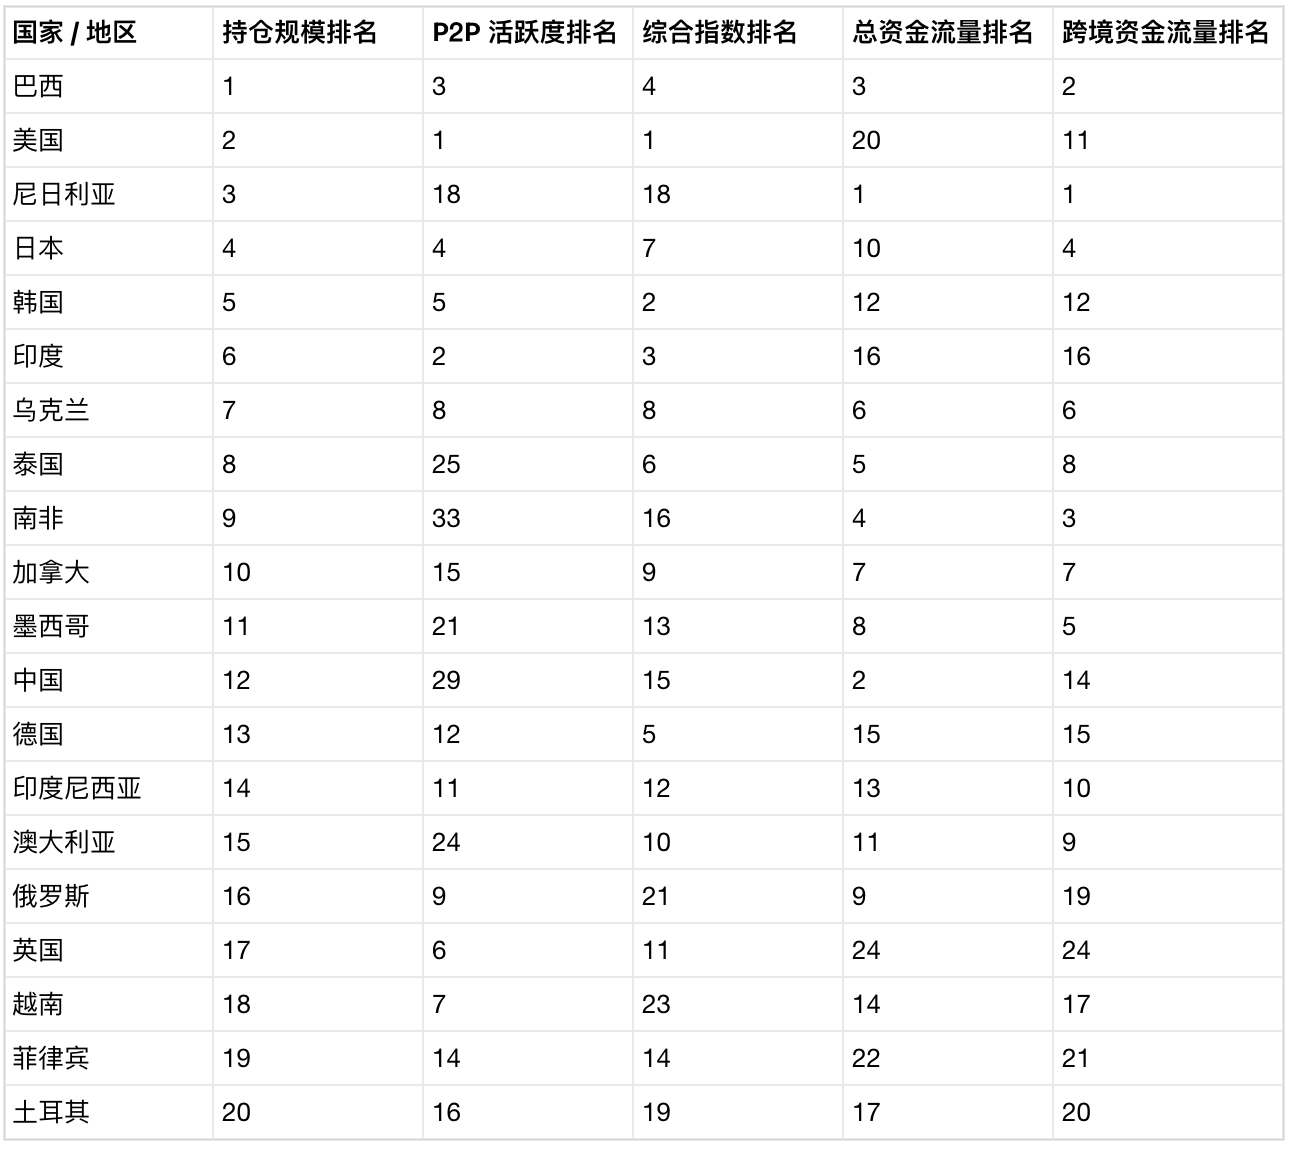
采用指数方面,巴西总分第一,美国第二,尼日利亚第三,日本第四,韩国第五,印度第六,乌克兰第七,泰国第八,南非第九,加拿大第十,墨西哥第十一,中国第十二。以下按区域逐一展开,每个区域保留其规模、增速、国别结构、稳定币 /P2P/ 跨境 / 余额特征与监管线索。
拉丁美洲:5938 亿美元,增长 9.8%
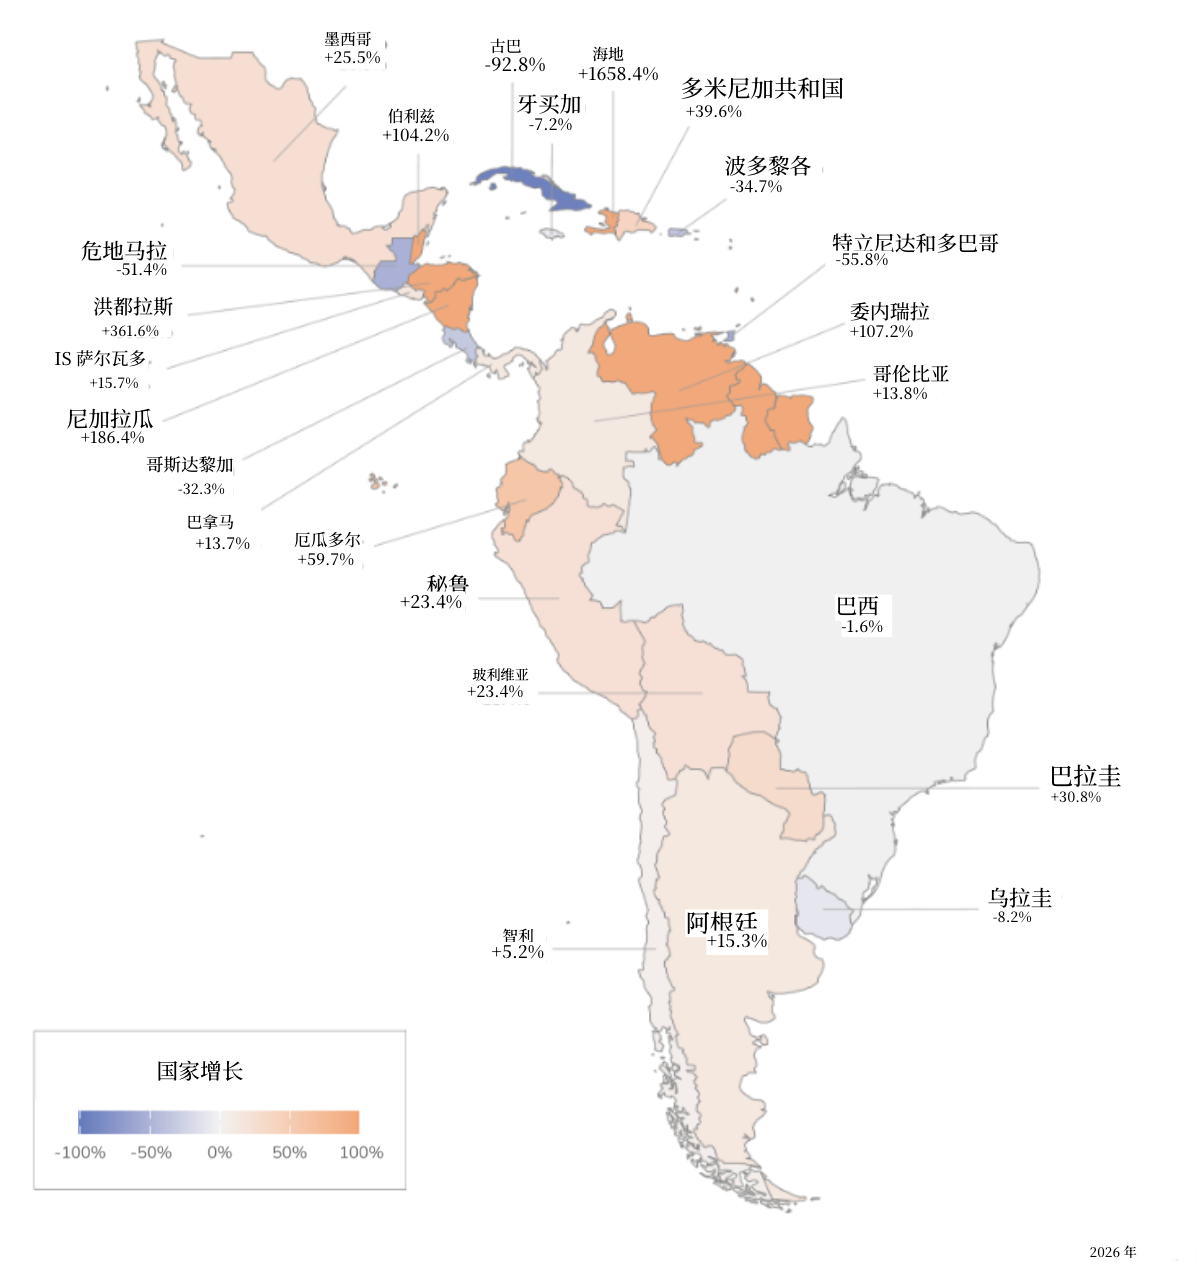
拉美是全球第六大区域经济体,也是增速第二的区域。增长并非由巴西驱动——巴西自身收缩 1.6%,但墨西哥(+25.5%)、阿根廷(+15.3%)、哥伦比亚(+13.8%)和委内瑞拉(+107.2%)的增长足以抵消并超越。洪都拉斯增长 361.6%、尼加拉瓜增长 186.4%,尽管基数较小。Bitso 全球稳定币负责人 Ben Reid 将拉美的需求概括为「三连条件」:持续通胀、汇率波动和限制性资本管制,三者共同将家庭和企业推向加密资产。
稳定币在拉美各维度中系统性扩张:截至 2026 年 6 月,稳定币占跨境价值的 32.1%、境内 P2P 的 22.1%、个人钱包余额的 17.6%。墨西哥的季度稳定币服务流入在 2026 年二季度达到 84 亿美元,是 2021 年同期的八倍以上。与此同时,拉美托管结构正在从自托管向服务平台迁移:自托管余额下降 66.7%,服务平台余额下降 28.0%;服务持有的拉美加密余额份额升至 71.2%,高于全球的 68.0%。这说明拉美的采用不是单纯的「自托管避险」,而是逐步嵌入本地服务生态,平台化趋势与稳定币支付需求相互强化。
巴西:总量第一,但不是增长引擎
巴西以 2525 亿美元的总量在拉美占比 43.7%,较 2022 年的 31.6% 显著上升,接近拉丁美洲加密价值的半壁。但从统计期表现看,巴西收缩 1.6%,并非区域增长的来源;拉美的 9.8% 增长由墨西哥、阿根廷、哥伦比亚和委内瑞拉共同驱动。
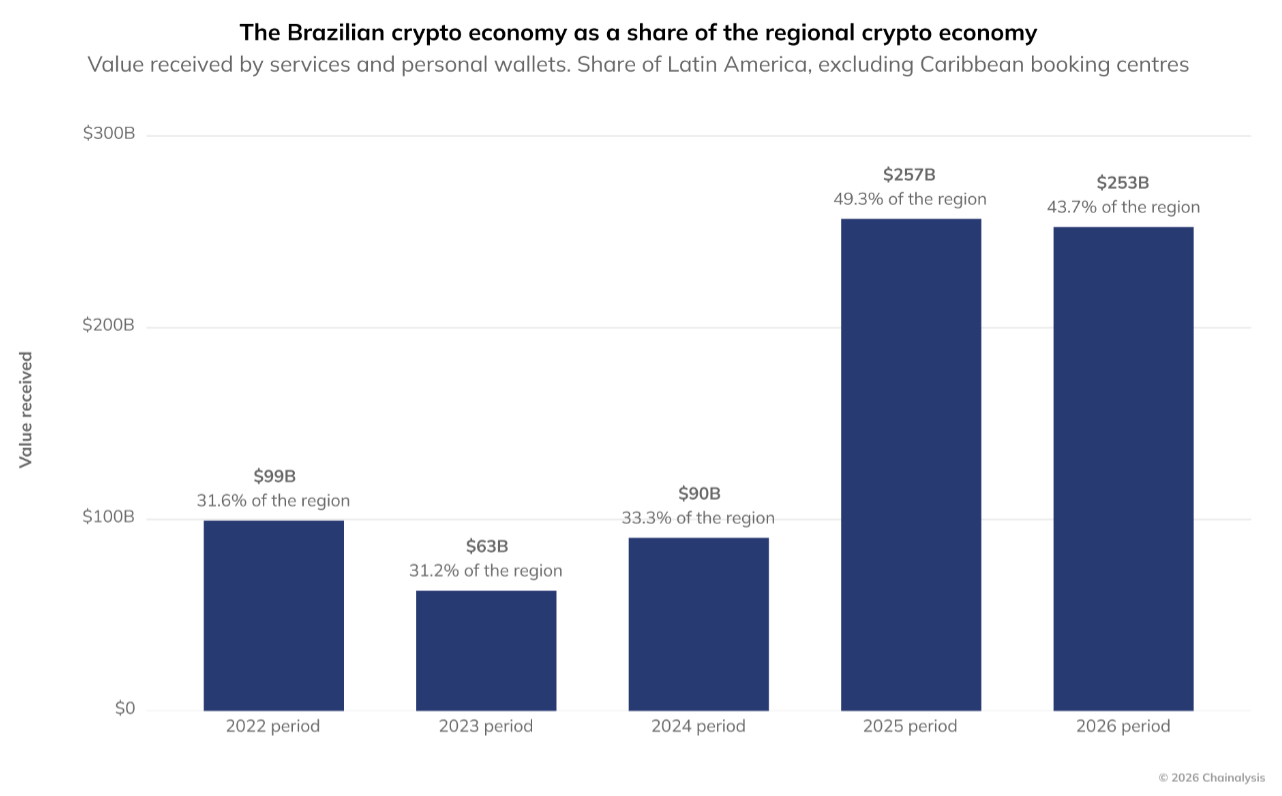
巴西加密货币经济占区域加密货币经济的比例,不包括加勒比地区预订中心的拉丁美洲占比
将时间拉长,巴西加密经济从 2024 统计期至 2026 统计期末累计扩张 179.4%,短期回调并不改变长期轨迹。巴西市场内部还有一个值得注意的结构变化:本土平台份额从仅 1.5% 的流入占比升至 12.5%,而拉美其他国家普遍出现本土平台份额被国际平台侵蚀的相反趋势。这一迁移加速的时点与监管重塑重合:2026 年 2 月,巴西中央银行对虚拟资产服务商出台新规,涵盖治理、风险管理、安全和合规,并引入实质性最低资本要求。规则意在强化市场,但更高的门槛可能推动行业整合——Mercado Bitcoin 加密事务副总裁 Fabricio Tota 的判断是,12 个月后将看到「少得多的加密原生玩家」。巴西的案例因此具有双重含义:它既是采用指数总分第一的体量中心,也是监管收紧与市场集中化同时发生的观察样本。
撒哈拉以南非洲:增速全球第一,13.4%
撒哈拉以南非洲以 13.4% 的增速领跑全球,驱动力是「异常强劲的 P2P 活动」。尼日利亚在采用指数中 P2P 维度全球第 1、跨境维度全球第 1,总分第 3。该区域的增长模式与拉美形成对照:拉美靠稳定币跨境与储蓄需求,非洲靠境内 P2P 和跨境小额转移,两者共同指向稳定币在货币不稳定环境下的替代性基础设施功能。非洲的结构意义在于,它把「P2P 不是交易所残余」这一全球判断推到了最前台:当本地银行、外汇和支付通道成本高或不可得时,个人钱包之间的稳定币转移本身就是支付网络。尼日利亚同时在国内 P2P 和跨境流两个维度领先,说明该区域的加密活动不是单一投机驱动,而是本地价值转移与跨境结算并行。
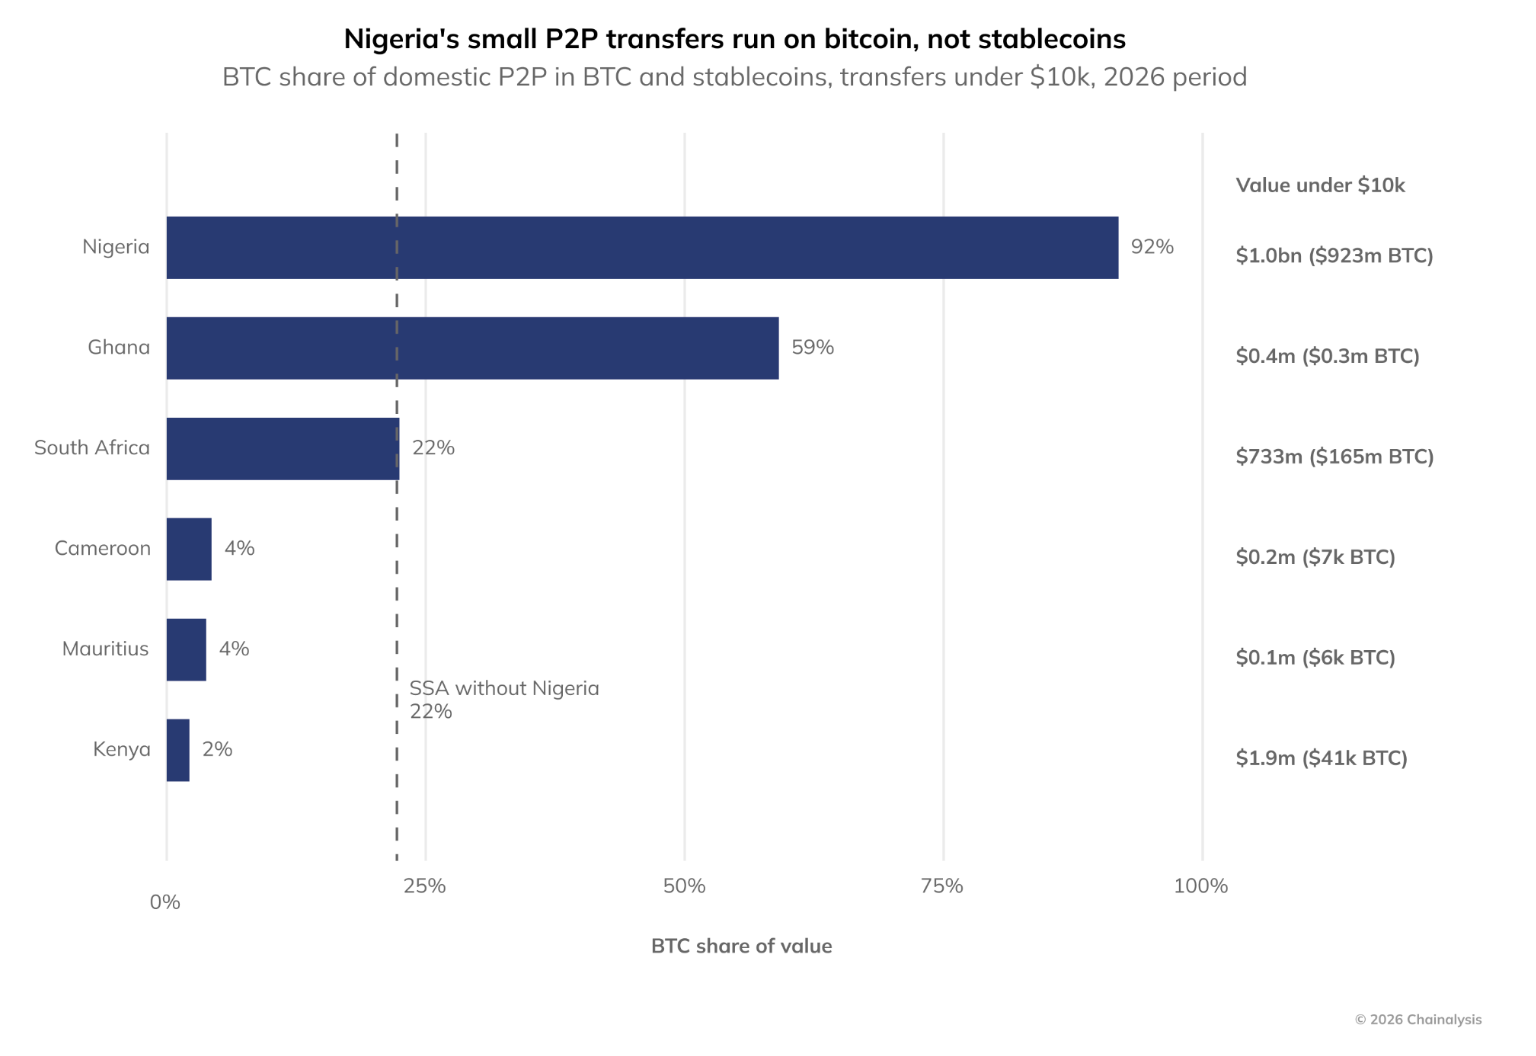
在 2026 统计周期内,尼日利亚 1 万美元以下的小额本地钱包转账中比特币占比高达 92%,远高于撒哈拉以南非洲其他地区 22% 的平均水平,当地小额 P2P 转账主要依托比特币而非稳定币。
北美:3.02 万亿美元,下降 1.9%
北美仍是全球最大区域经济体。美国 2.78 万亿美元,加拿大 2477 亿美元且逆势增长 2.3%。北美的结构性角色被报告概括为「美国搭建基础设施,世界吸收实用需求」:美国持有最多的链上资产,但在 P2P 维度仅列全球第 20、跨境第 11——其体量来自服务和余额,而非草根级别的日常转移。美国在 AI 代理支付和模型推理中占据 88.1% 的份额,同时是比特币的净进口方和数字美元的净出口方。加拿大则凭借移民人口的刚性汇款需求,成为 G7 中最大的 P2P 加密经济体,跨境稳定币汇款增长 141%。北美因此呈现「双层结构」:一层是美国主导的服务、余额和基础设施输出,另一层是加拿大由移民汇款驱动的 P2P 与跨境稳定币需求。两者共同说明,发达市场的加密活动同样不只有投资维度,只是其支付需求更多以跨境汇款和基础设施服务的形式出现。
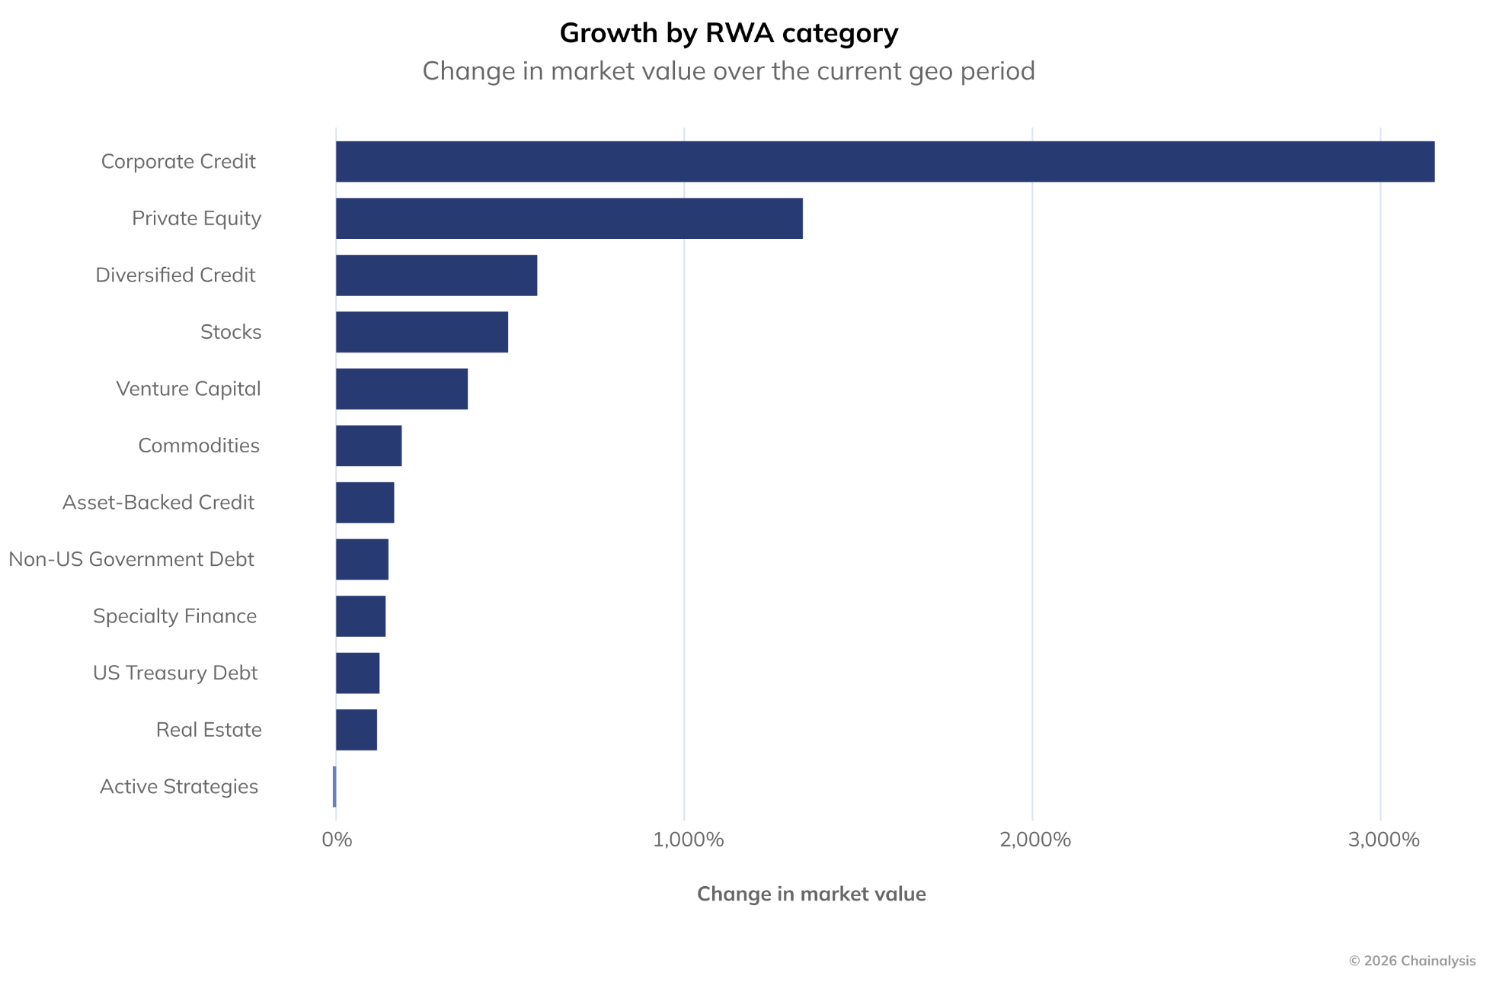
美国各类代币化现实资产(RWA)市值增幅差异悬殊,企业信贷增速遥遥领先,私募股权次之,美债、不动产、主动策略等品类增速偏低。
东欧:6421 亿美元,下降 7.9%,为各区域最大降幅
俄罗斯占该地区总量约 44%,活动下降 14.7%。乌克兰是一个结构性例外:接收 120 亿美元跨境稳定币转账,其中 24.1 亿美元为零售规模;小额转账占该地区服务流入的 13.1%,为全球最高;加密 ATM 交易量近乎翻倍。乌克兰在采用指数中排名第 7,较上年上升一位。东欧的降幅主要由俄罗斯驱动,而乌克兰在战争条件下的稳定币流入则展示了加密作为跨境援助与价值转移通道的韧性。该区域的内部分化因此非常尖锐:一边是俄罗斯活动收缩拉低区域总量,另一边是乌克兰以零售级稳定币流入、小额转账和加密 ATM 使用维持高强度的日常价值转移。东欧数据提醒读者,区域总量下降不等于所有国家的使用都在退潮,战争与货币环境可以把同一区域推向完全不同的采用路径。
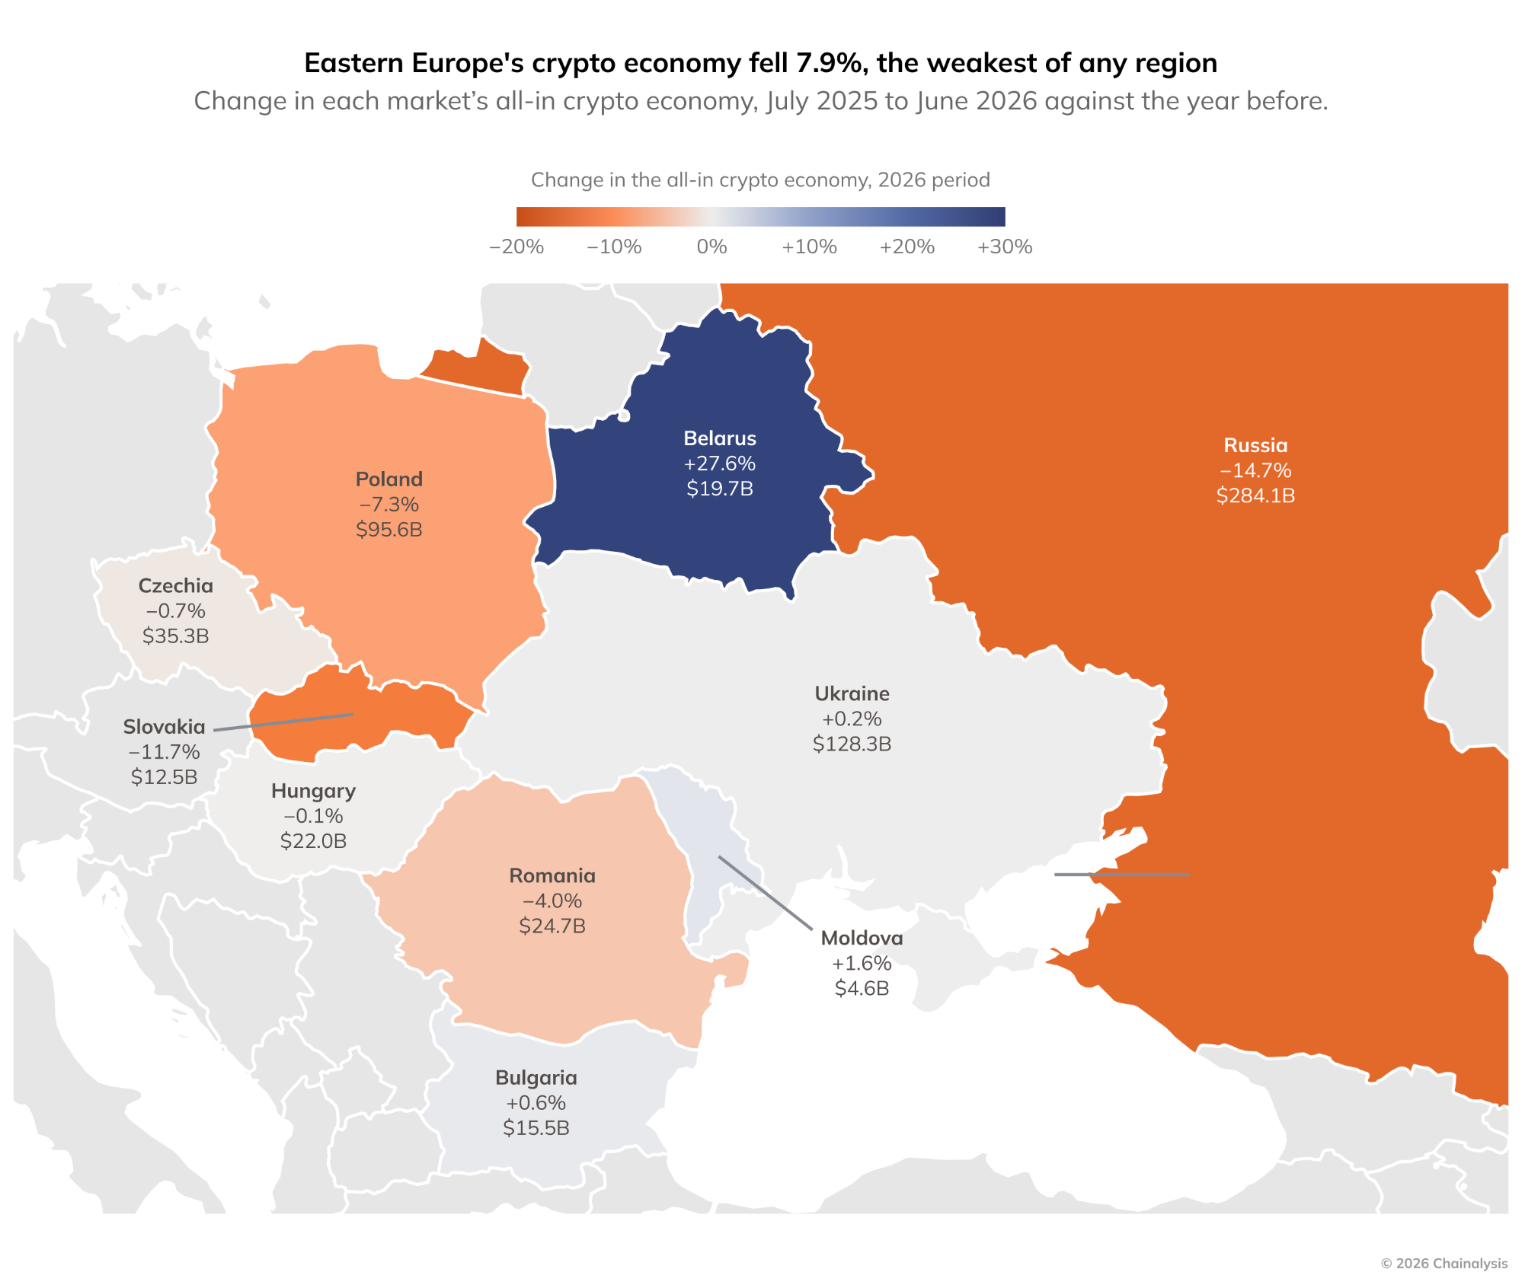
2025 年 7 月至 2026 年 6 月,东欧加密经济整体下滑 7.9%,为所有区域里表现最差,区域内分化明显:白俄罗斯增长 27.6%,俄罗斯、斯洛伐克、波兰等国则显著收缩,乌克兰、摩尔多瓦、保加利亚小幅上涨。
东亚:超过 1.2 万亿美元
韩国以 4491 亿美元领跑(同比增长 12.3%),日本 2283 亿、香港 1922 亿、中国大陆 1763 亿、台湾 1404 亿分列其后。韩国在采用指数总分第 5,余额维度全球第 2。东亚的结构特征是「高余额、高服务流入、低 P2P」——与新兴市场形成鲜明对比,其加密经济更多由投资和平台服务驱动,而非日常支付。韩国的余额维度全球第 2,说明其地址与服务中持有的资产存量规模突出;日本、香港、中国大陆和台湾则共同构成一个以服务平台和投资活动为主的市场群。东亚与非洲、拉美形成镜像:前者以余额和服务流入见长,后者以 P2P 和跨境稳定币见长。全球加密经济的「双轨」结构在东亚与新兴市场的对照中最清楚。
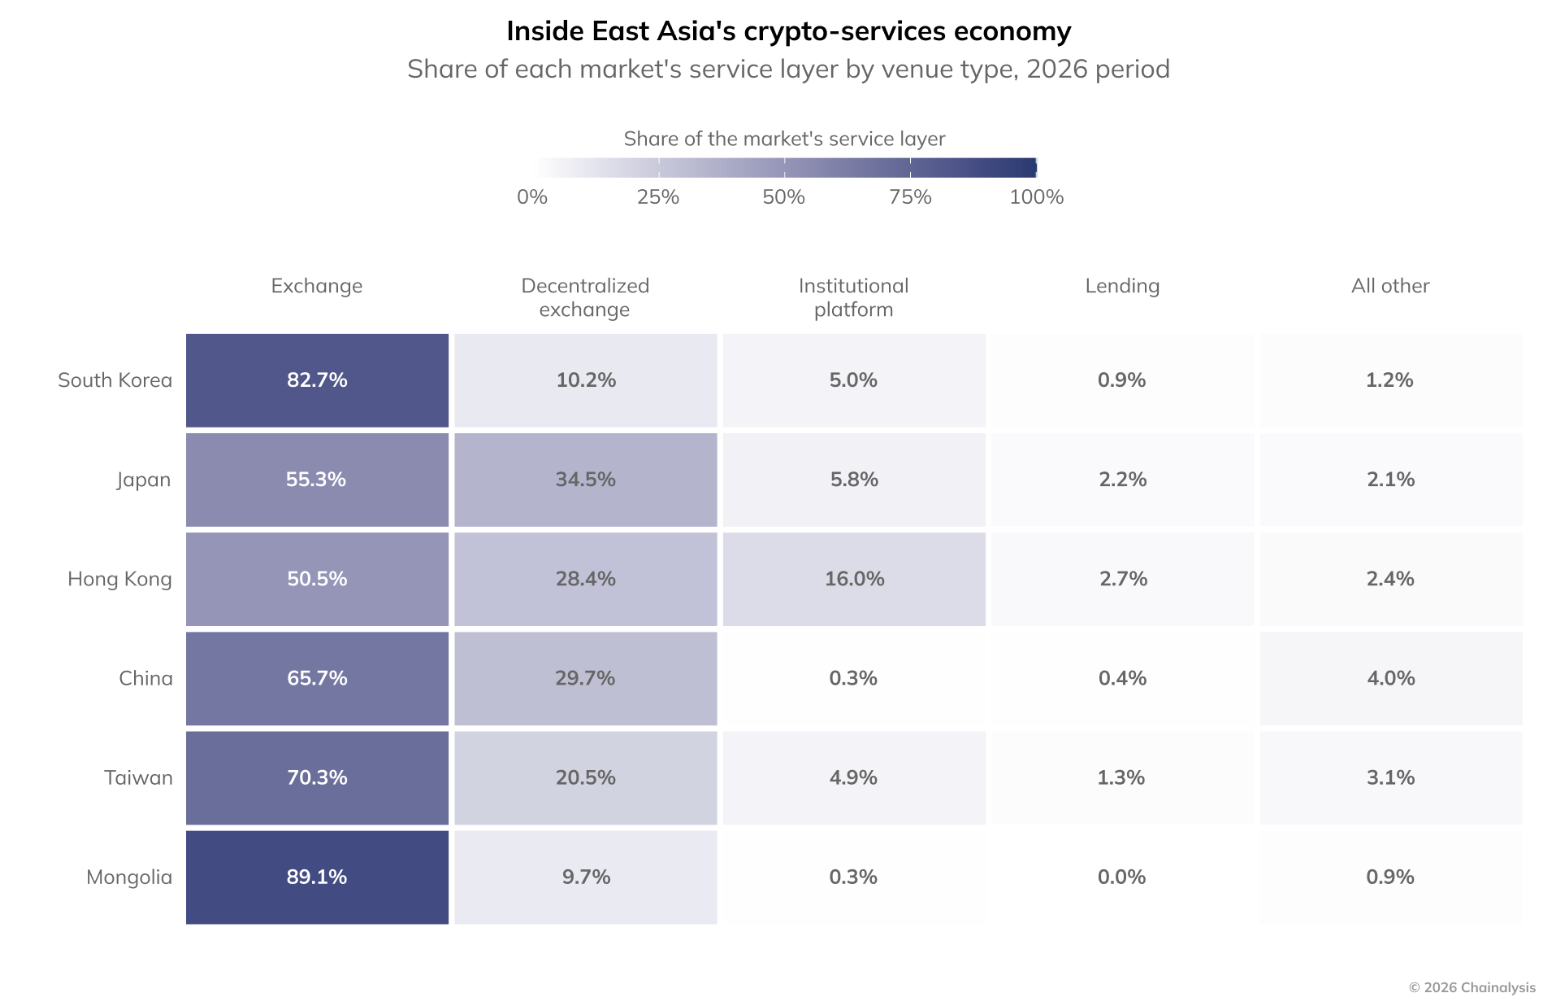
在 2026 统计周期的东亚加密服务市场结构中,中心化交易所普遍占据主导;其中香港机构平台占比显著高于区域内其他经济体,日本去中心化交易所份额相对突出,蒙古国、韩国对中心化交易所依赖度最高。
中东和北非:4433 亿美元,基本持平(-1.4%)
阿联酋增长 32% 至 1048 亿美元;土耳其仍以 1445 亿美元为地区最大市场。该区域的内部分化明显:土耳其的高通胀驱动储蓄型需求,阿联酋则凭借监管友好和资本流入成为区域增长极。MENA 总量基本持平,但内部两个最大市场走的是不同路径:土耳其以规模见长,1445 亿美元的地区最大体量对应的是通胀环境下的储蓄与价值保值需求;阿联酋以增速见长,32% 的增长和 1048 亿美元体量对应的是监管友好、资本流入和服务平台集聚。区域总量掩盖了这种「土耳其稳规模、阿联酋拉增长」的分工。
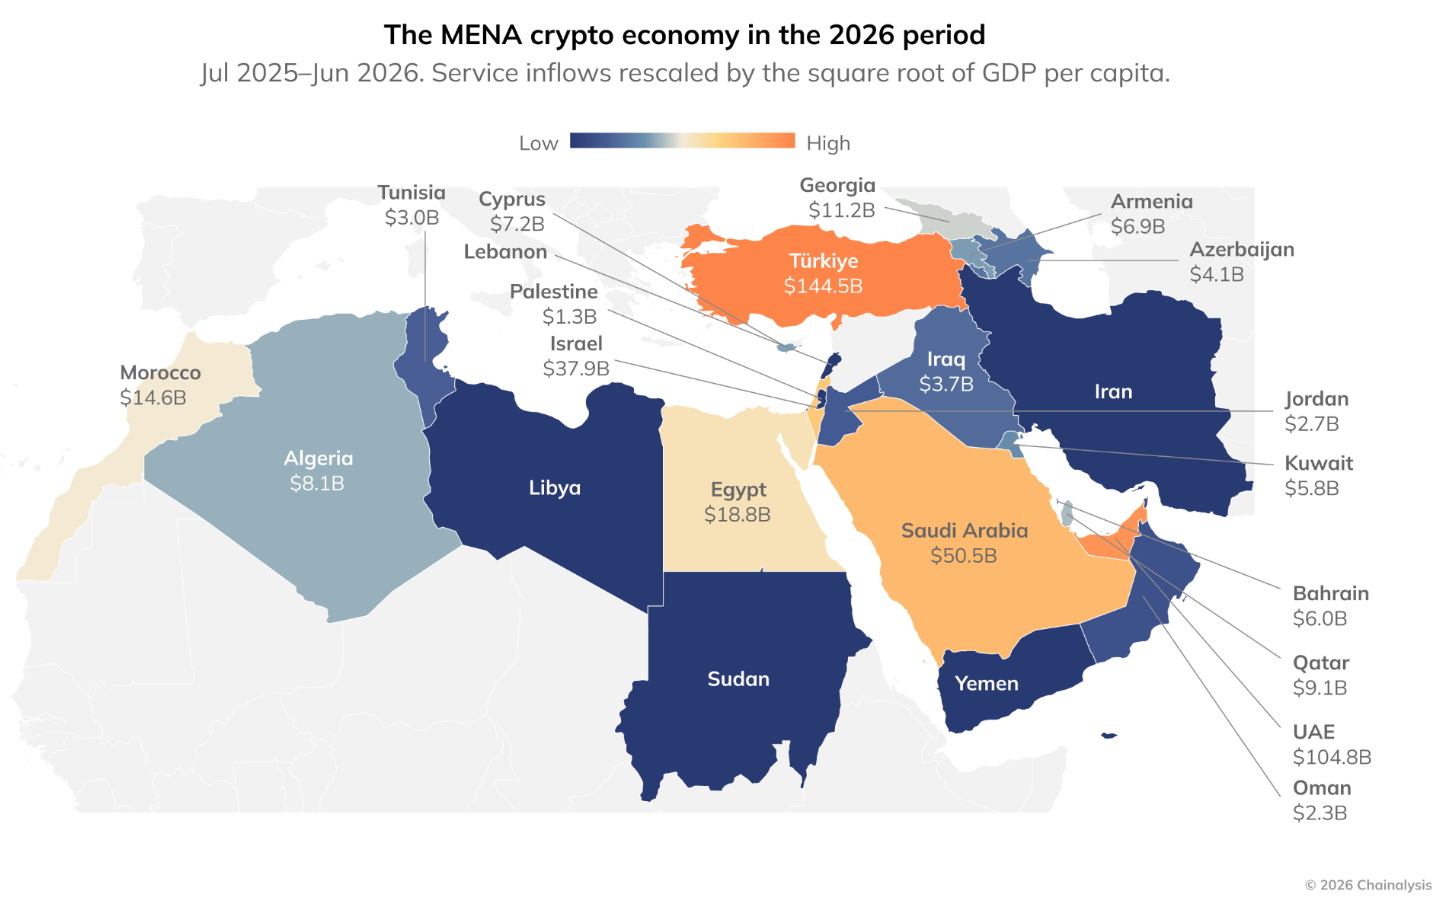
2025 年 7 月至 2026 年 6 月中东和北非地区加密服务流入量经人均 GDP 平方根标准化后,土耳其规模最高,阿联酋、沙特阿拉伯紧随其后,区域各国加密经济活跃度差异明显。
中亚、东南亚及大洋洲地区:印度 1350 亿美元,收缩 14.7%
印度加密经济收缩 14.7%,但中心化交易所流入仍达 884 亿美元,居区域首位;本土合规平台份额从约 7% 骤降至 0.7%,1% 的 TDS 税负将交易推向了离岸场所。南亚的案例说明,税收与合规成本可以迅速改变链上活动的国别分布,而印度的高交易所流入与低本土平台份额并存,正是这一迁移的直接证据。印度仍是南亚区域的核心市场,但其活动形态正在从本土合规平台转向离岸场所:884 亿美元的中心化交易所流入说明需求没有消失,7% 到 0.7% 的本土平台份额骤降说明供给端发生了迁移。南亚因此是全球区域图景中「监管与税收改变地理分布」的最清晰样本。
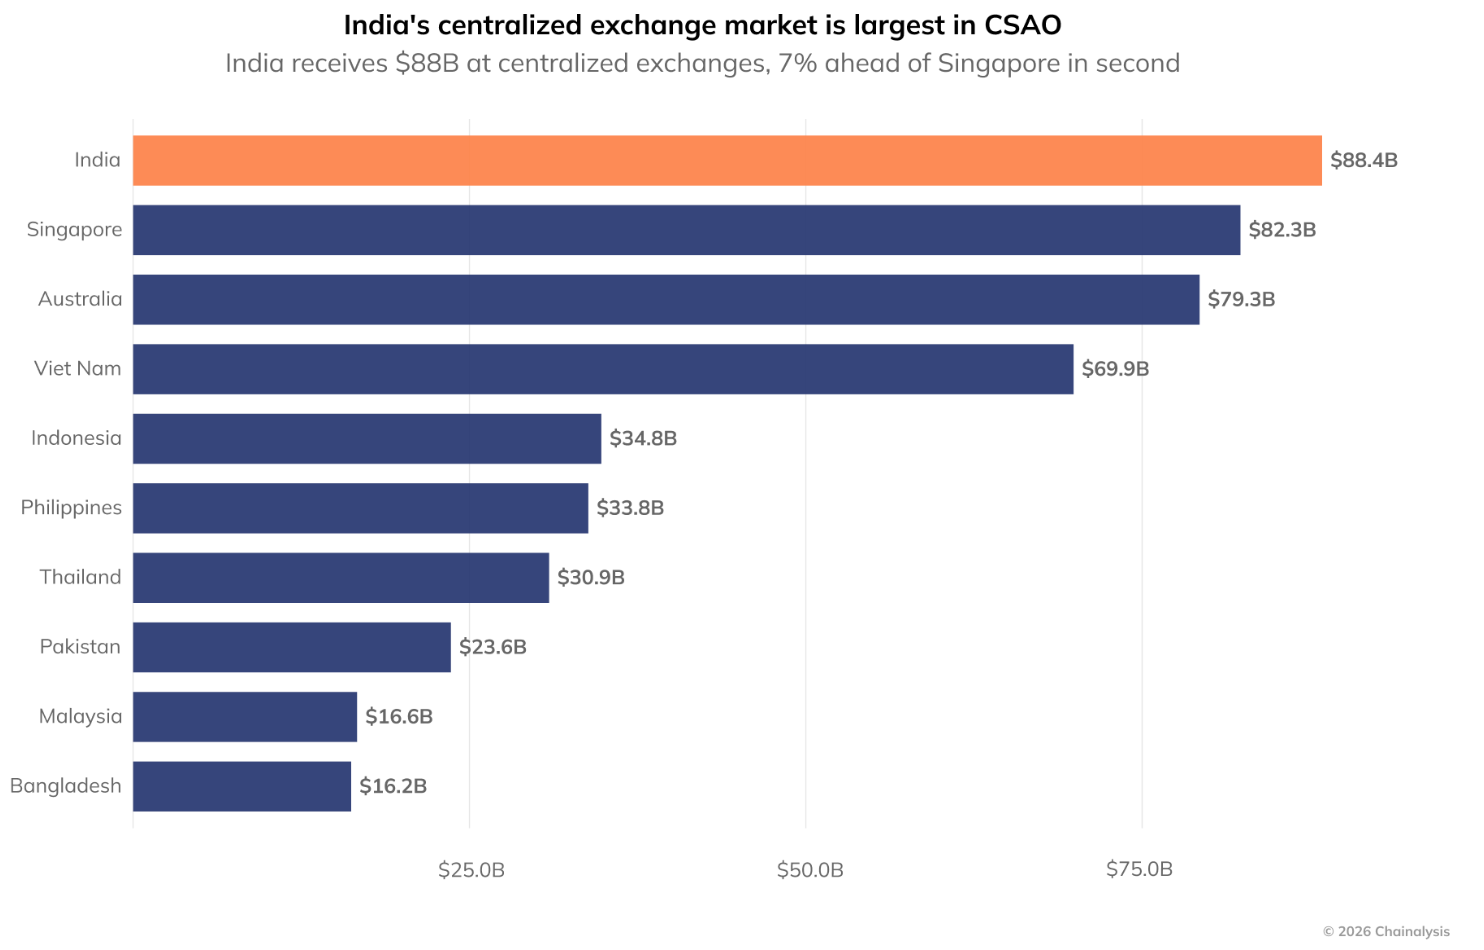
该地区中心化交易所流入规模排名中,印度以 884 亿美元位居第一,较第二名新加坡高出 7%,澳大利亚、越南紧随其后。
西欧:2.08 万亿美元,增长 1.2%
西欧是三个正增长区域中的第三个,规模仅次于北美。其增长幅度虽小,但在全球微降的背景下仍属逆势,与东欧的深度收缩形成对照。西欧的意义不在于增速,而在于其体量与稳定性:2.08 万亿美元的区域经济在 MiCA 等监管框架逐步落地后保持正增长,说明成熟监管环境下的加密活动可以不完全跟随价格周期收缩。与东欧的 -7.9% 相比,西欧的 +1.2% 进一步强化了「区域分化」的主题:同一大陆的东西两侧,在监管确定性、资本流动和市场结构上的差异,直接反映在链上经济的变化方向上。
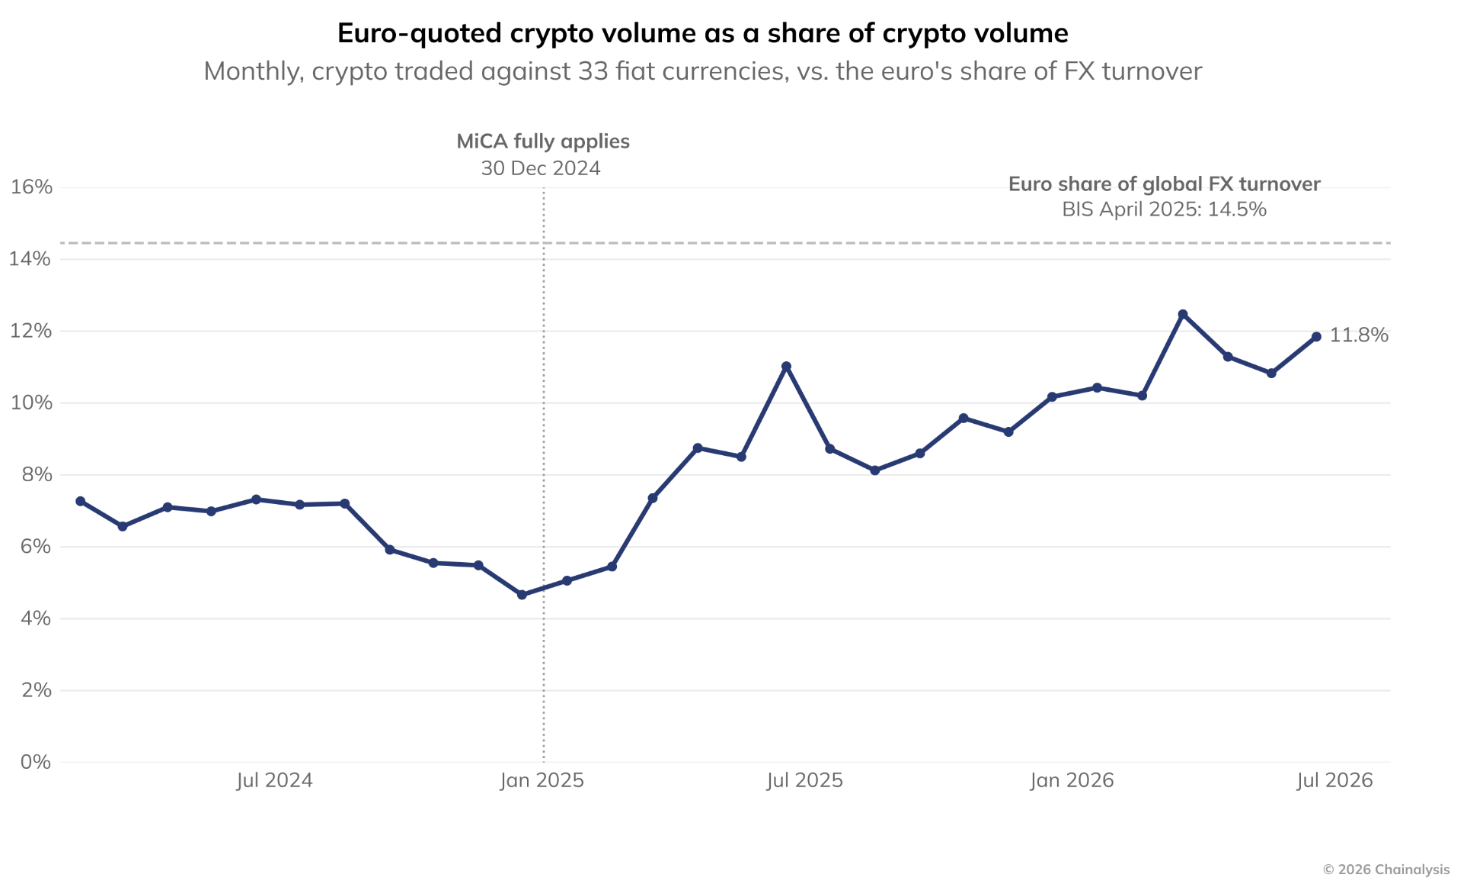
自 2024 年 12 月 MiCA 全面落地后,欧元计价的加密货币交易量占比整体持续回升,但截至 2026 年 7 月的 11.8%,仍低于欧元在全球外汇市场 14.5% 的份额。
结语
2026 年地理报告的核心判断可以凝练为一个结构性命题:加密经济正在与价格周期脱钩,而脱钩的机制是稳定币和 P2P 所承载的支付与价值转移功能。
市值腰斩 50% 而链上经济仅收缩 1.6%,不是统计口径的偶然,而是因为近一半的活动——P2P 中 96% 的稳定币、跨境转账中 3000 美元级别的日常支付、在九个月暴跌中纹丝不动的稳定币余额——不以价格为转移条件。
区域图景进一步说明,这种脱钩不是均匀发生的:拉美与非洲以稳定币跨境和 P2P 扩张,北美以基础设施和余额见长,东亚以高余额、高服务、低 P2P 为特征,东欧在俄罗斯收缩与乌克兰稳定币流入之间剧烈分化,南亚则展示了税收如何迅速改变平台地理。
巴西的登顶、拉美与非洲的逆势增长、乌克兰在战争条件下的稳定币流入、以及 4,708 条新通道的开启,共同指向一个新兴市场主导的采用地理:在那里,加密的首要身份不是另类投资,而是货币基础设施的替代方案。这一转向的持续性,将取决于稳定币监管框架的执行质量与新兴市场本币环境的演变,但 2026 年的数据已经给出了阶段性答案:当价格叙事退潮时,使用叙事站住了。
备注
采用指数从服务流入、境内 P2P、跨境流、链上余额四个等权维度衡量 117 国,取几何平均数以奖励均衡表现;巴西总分第一,美国第二,尼日利亚第三,日本第四,韩国第五。方法论上,报告明确其全球加密经济度量系统性低估真实活动:服务层之外仅计入稳定币和较小额比特币转账,无法可靠归属国家的转账被排除而非估算,个人钱包数据始于 2021 年 7 月;跨境度量只计入收发双方均可归属到国家的转账,因此 2203 亿美元应理解为地板而非天花板;每笔转账只在目的地计入一次,不重复累加。这些说明不改变核心判断,但提醒读者:9.4 万亿美元是下限,真实活动规模更高。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


