随后 2027 年将面临自 2000 年互联网泡沫破裂以来最大规模的净股票供给冲击。
撰文:许超,华尔街见闻
市场拐点正在临近。高盛对冲基金业务全球主管 Tony Pasquariello 发出警告:美股牛市主趋势虽仍未断裂,但已进入倒计时。他预计标普 500 指数将完成最后一轮上涨,随后 2027 年将面临自 2000 年互联网泡沫破裂以来最大规模的净股票供给冲击。
Pasquariello 在最新周报中指出,驱动美股过去四年强劲表现的三大核心变量——盈利增长、资金流向与 AI 叙事——边际方向已同步恶化。他明确表示,「预计标普将在转折前完成最后一次上冲,但 2027 年注定是回报更为贫乏的一年」,并警告指数波动率的基准水平将趋势性上升。
值得关注的是,就在同一周,高盛另一位策略师 Rich Privorotsky 也在其题为「1998 还是 2000?」的报告中援引了与本轮行情的互联网泡沫顶点对比——这意味着同一周内,高盛内部出现了两次对 2000 年科技股崩盘的隐性呼应。与此同时,本周纳斯达克 100 指数单日跌幅一度达到 6.36%,为新冠疫情以来最大单日跌幅,对冲基金年内收益已几乎全部回吐。
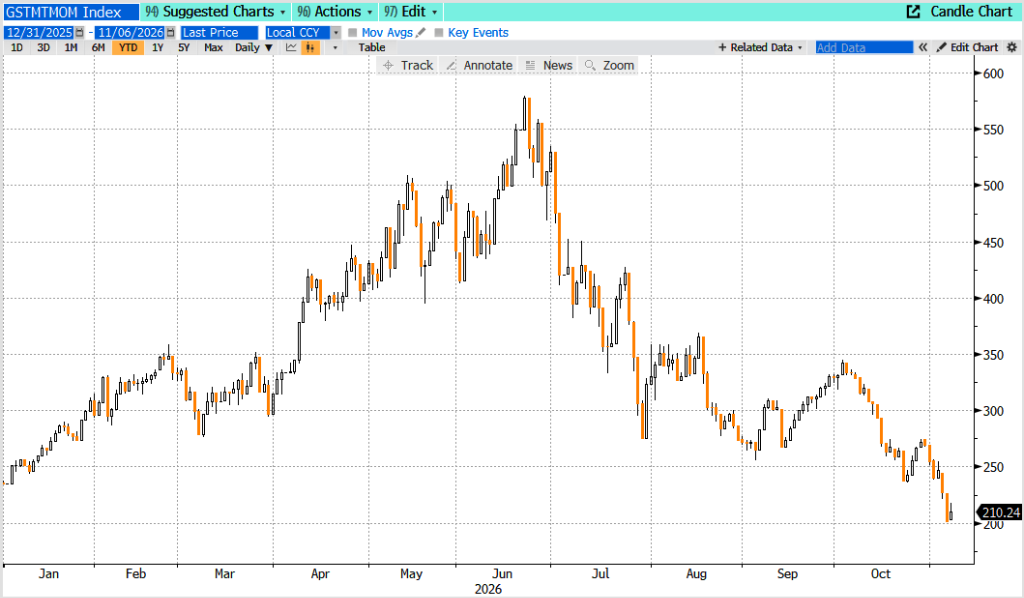
盈利增速见顶,上行动能难以为继
在盈利端,标普 500 指数二季度盈利增速达 33%,三季度预计追及 35%,他指出「这是 30 年来除经济衰退后复苏期以外最快的盈利增速」。
然而增速放缓已成大概率事件。Pasquariello 坦言,市场对变化率高度敏感,「二阶导数与一阶导数之间的张力正是我反复权衡的核心矛盾,且这一矛盾正变得越来越复杂」。尽管高盛预测明年标普 EPS 仍可实现约 18% 的增长,历史数据显示多头胜率依然存在,但他明确表示:「越来越难以想象盈利能够再度提供我们近年来享有的那种向上凸性。」
他还特别提示,高盛的盈利预测「对 AI 资本开支极为敏感」,而本周事态发展已令该预测的下行风险明显上升。
资金面恶化,2027 年净供给创 2000 年以来新高
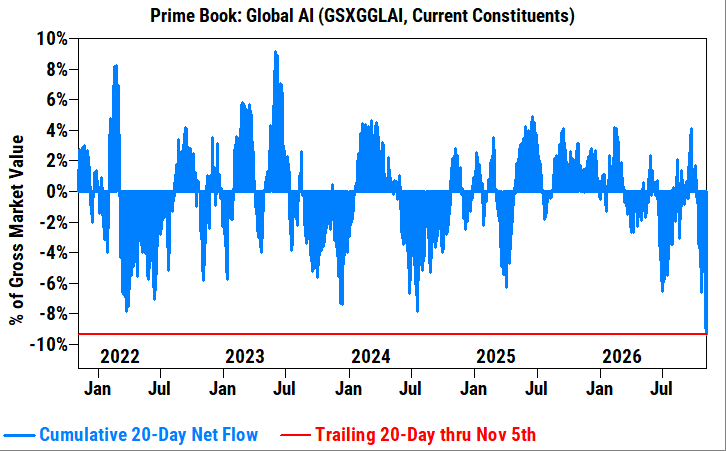
资金流向层面的信号更为严峻。Pasquariello 写道,过去三个月市场持续吸纳广泛而深度的抛售压力,本周抛售更已进入「全面爆发」状态。据高盛主经纪商数据,以过去 20 个交易日为口径,对冲基金抛售全球 AI 股票的速度达到逾五年最快,偏离均值逾 3 个标准差。
买方同样出现集体缩手。企业回购力度的减弱、海外投资者买盘的收缩,以及 CTA 等量化策略的机械式跟随抛售,共同形成「买方罢市」。
更令人警惕的是 2027 年的供给压力:Pasquariello 明确指出,2027 年美股净供给增量预计将创下自 2000 年以来的最高水平。SpaceX、Anthropic 等大型 IPO 管线与企业现金流转向(需优先保障资本开支而非回购)的共振,将在供需两端同时形成压力。他虽对年末八周资金面持相对乐观态度,并指出回购规模已回升至约每日 50 亿美元,但这一短期支撑难掩 2027 年结构性压力。
AI 叙事出现裂痕,左尾风险扩张
Pasquariello 将 AI 叙事列为「最难厘清的变量」。市场进入本周时,已对科技巨头资本开支增速见顶形成普遍预期——市场共识显示,相关增速将从今年的 96% 降至明年的 44%;与此同时,超大规模云厂商在三季度自由现金流净消耗达 310 亿美元,市场对其持续「负自由现金流」的不安情绪持续积聚。
他将本周事态对 AI 前景的影响概括为四点:第一,AI 资本开支此前是市场的「火箭燃料」,但市场现在被迫认真审视建设强度能否持续;第二,AI 资本开支前景拓宽了结果的可能分布,「向原本几乎只追逐右尾的市场引入了更多左尾风险」;第三,若建设节奏有所降温,周期或将拉长,中期仍可维持审慎乐观;第四,AI 基础设施「铲子与镐」相关标的的上行凸性很难不被压缩。
对于持乐观立场的 Rich Privorotsky,他倾向于将本轮调整类比 1998 年而非 2000 年,认为这是一次流动性事件而非周期终结,「推迟数据中心建设并不等于摧毁算力需求」。但他也承认,「与 2000 年令人不安的相似之处在于支出规模之大以及回报的不确定性」——这恰与 Pasquariello 的 2000 年供给警告形成呼应。
估值修复提供缓冲,但信用市场已先行示警
Pasquariello 并未回避多头的核心论据:经过此轮杀估值,「市场目前处于合理估值水平」。他指出,纳斯达克 100 与费城半导体指数的远期市盈率,均已低于 2022 年 11 月 ChatGPT 发布前的水平,约便宜 4 个估值倍数,纳斯达克 100 的远期市盈率降至 18.4 倍,为 2020 年以来最低。
然而,他在报告末尾披露了一个更深层的担忧:近期有两位他深度认可的投资者告诉他,「股票市场相对于信用市场而言过于自满」。结合 12 月加息重新纳入讨论、AI 相关高收益债券承压,以及 2027 年最大净供给压力的三重叠加,信用市场正在率先为建设融资问题定价——而股票市场是否已充分反映,仍是悬而未决的核心问题。
Pasquariello 的最终结论清晰而审慎:牛市主趋势尚存,年末或有最后一波上冲,但「拐点」已以文字形式写入前景判断,2027 年将是一个「更加需要灵活应变」的交易环境。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


