作者:Crypto.com
编译:深潮 TechFlow
执行摘要
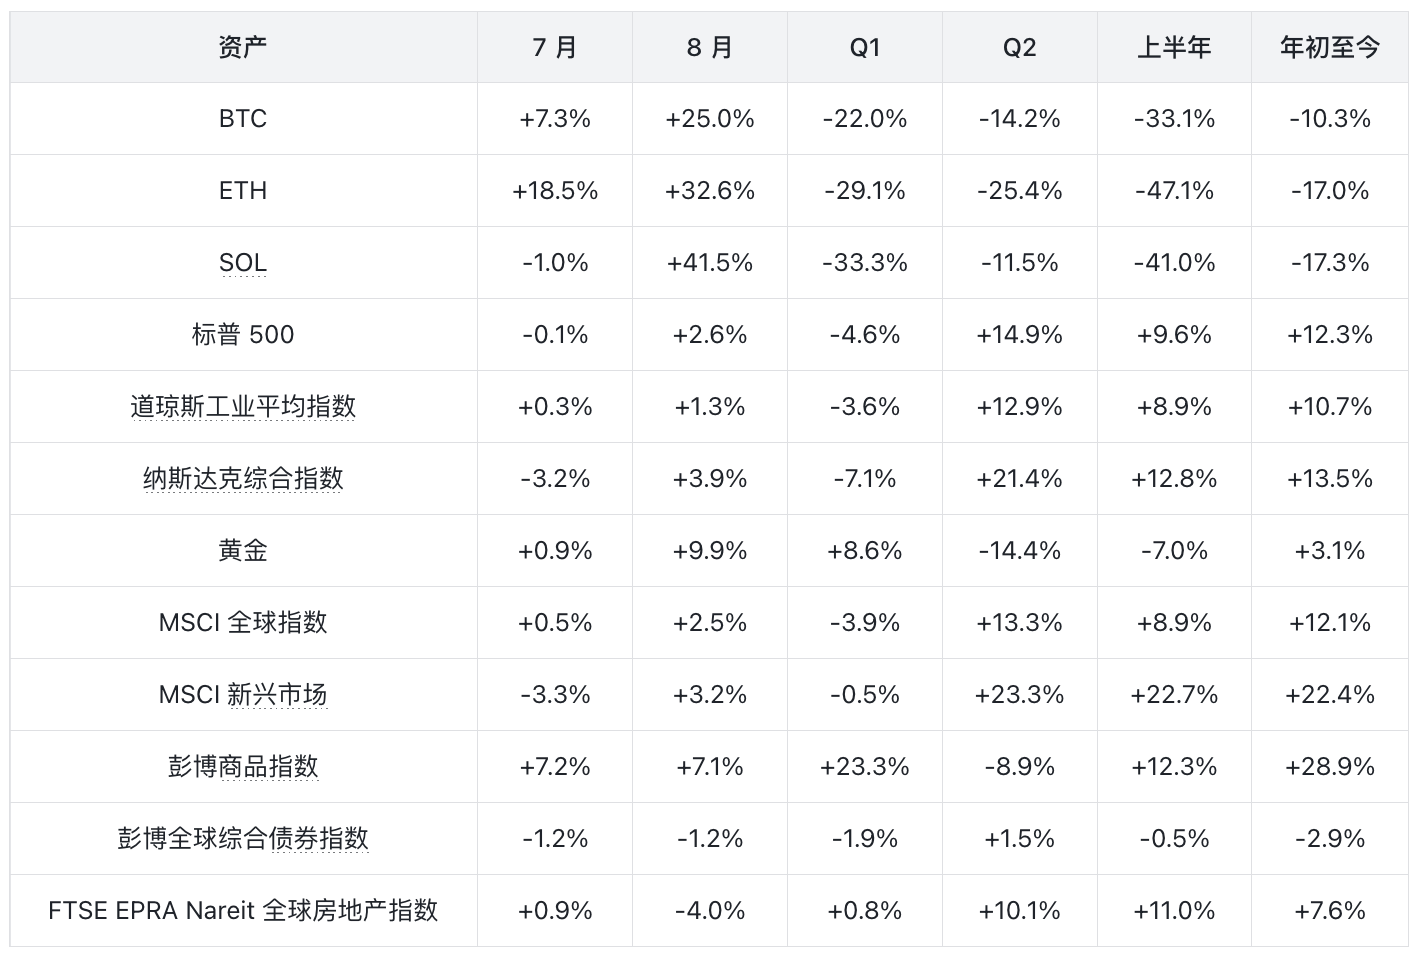
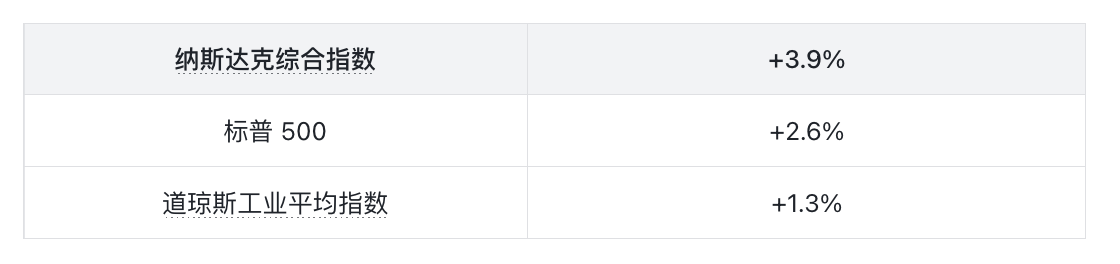
- 整体市场表现: 2026 年 8 月,全球市场普遍回暖,由数字资产的强劲上涨(比特币 +25.0%、以太坊 +32.6%、Solana +41.5%)与美国股市(纳斯达克 +3.9%、标普 500 +2.6%、道指 +1.3%)领涨。黄金上涨 9.9%,而房地产下跌 4.0%。
- G20 宏观环境: 8 月各央行延续“wait and watch(观望)”策略,多数 G20 经济体维持利率不变。巴西央行是例外,将 Selic 利率下调 25 个基点。市场正关注潜在的贸易摩擦、财政赤字管理,以及 AI 驱动资本开支的更广泛落地。
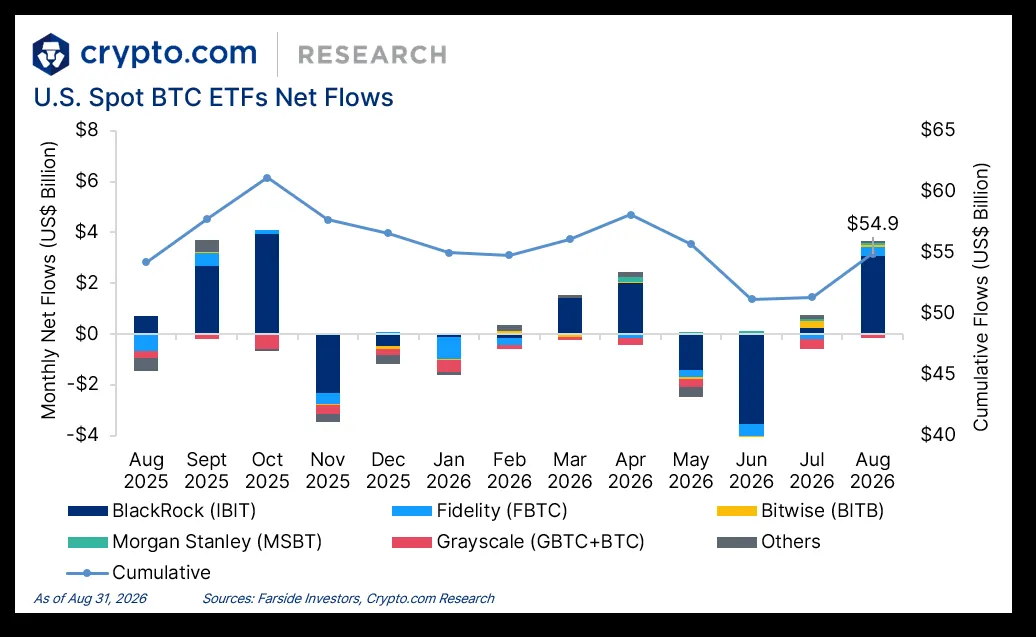
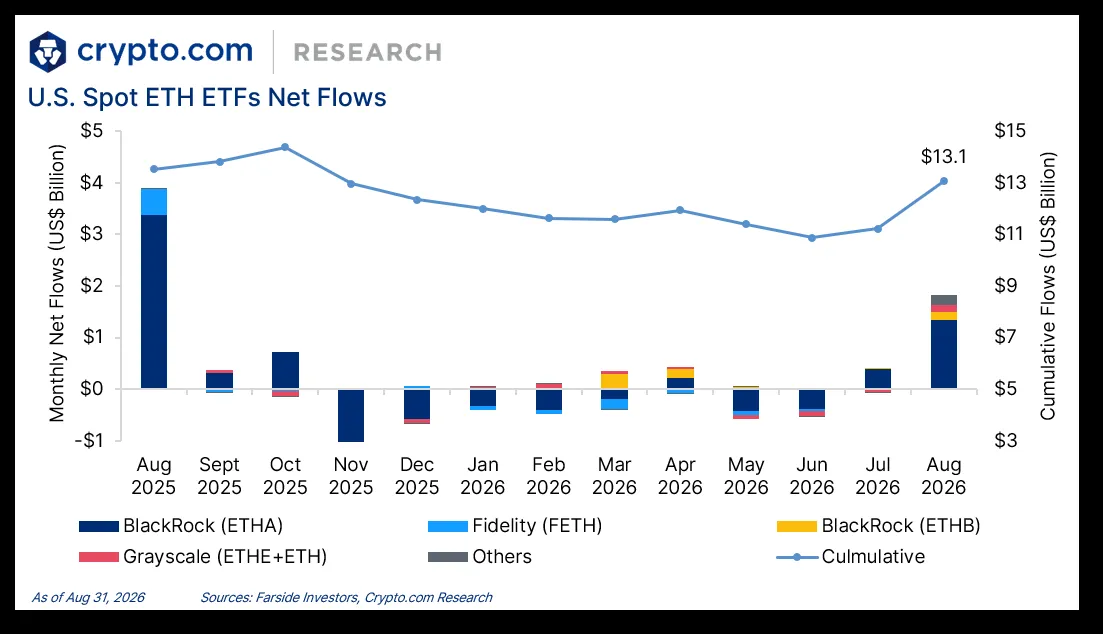
- 加密市场动态: 8 月所有 DeFi 类别均实现增长,其中预言机(+30.8%)领涨市值。机构兴趣依旧浓厚,美国现货 BTC 与 ETH ETF 分别录得 $35 亿和 $18 亿的净 inflow。
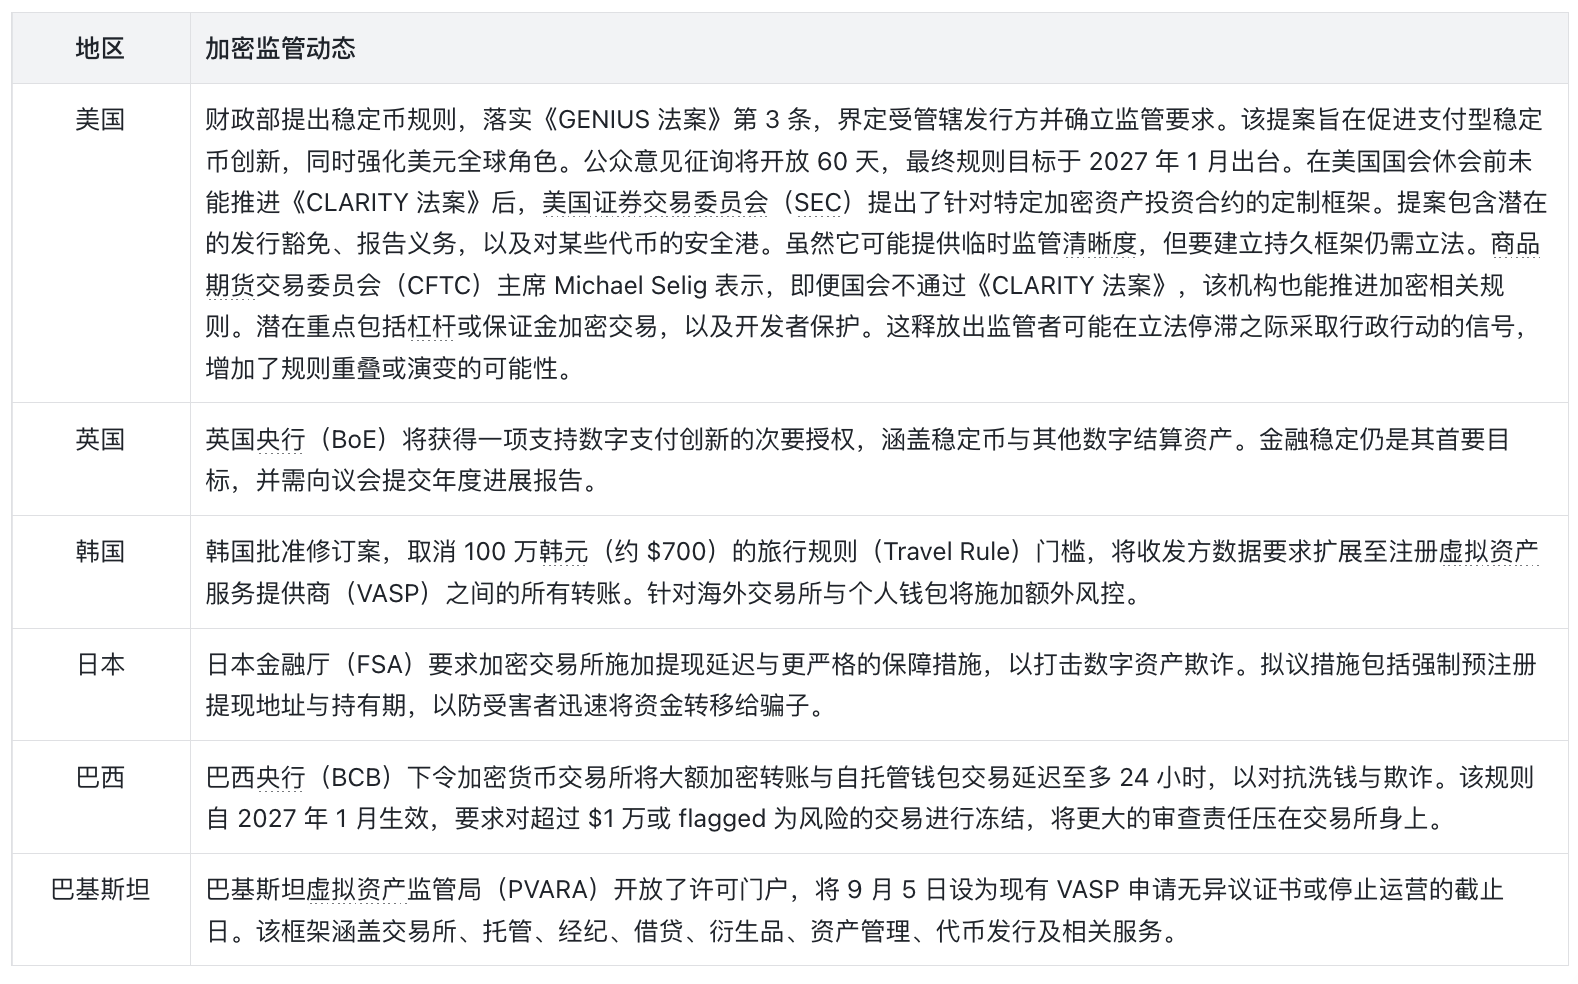
- 加密监管进展: 监管活动升温。美国财政部依据《GENIUS 法案》提出稳定币规则,英国央行获得创新授权,韩国、日本与巴西收紧转账与交易所管控以打击欺诈与洗钱。巴基斯坦开放了虚拟资产服务提供商的许可门户。
- 股市趋势: 美国市场由 AI 与半导体乐观情绪推动,尤其在英伟达强劲财报之后。欧洲市场月初创下新高,但月末因地缘政治紧张与利率预期出现波动。亚洲市场分化:日本与韩国受财报与资金轮动推动上扬,而印度与香港遭遇回调。
- 加密与 TradFi 新进展: Crypto.com 推出了代币化股票,与 Trading Technologies 达成合作,并将 Pay™ 集成扩展至迪拜免税店(Dubai Duty Free)与 REAL Jet。机构采用持续推进:贝莱德(BlackRock)推出代币化货币市场基金,富国银行(Wells Fargo)宣布推出代币化存款,嘉信理财(Charles Schwab)扩展其加密平台产品。
- 重点项展望: 随着需求复苏,比特币重回净积累状态;以太坊推进以量子就绪为核心的路线图;Solana 扩展了汇款通道。Ethena Labs 与 World Liberty Trust 等项目也取得进展。
1. 概览
8 月全球金融市场普遍复苏,特征是数字资产强势反弹、主要股指正面动能延续。数字资产表现亮眼,比特币(+25.0%)、以太坊(+32.6%)与 Solana(+41.5%)均录得显著涨幅。乐观情绪蔓延至美国股市,纳斯达克综合指数(+3.9%)、标普 500(+2.6%)与道琼斯工业平均指数(+1.3%)全线上涨。黄金延续升势(+9.9%),而房地产遭遇回调(-4.0%)。
1.1 G20 经济体宏观
8 月,G20 经济体之间的政策分歧加剧,各央行在持续的能量驱动型通胀与不均衡的国内表现之间艰难平衡。
货币政策
8 月 G20 各央行整体处于“wait and watch(观望)”状态,多数在 7 月决议后维持利率不变:
- 美联储: 将联邦基金利率目标区间维持在 3.50% 至 3.75%(7 月 29 日决议,9 票赞成、3 票反对)。8 月 19 日公布的会议纪要确认了鹰派基调。
- 欧洲央行: 三大基准利率维持不变(存款便利利率 2.25%、主要再融资利率 2.40%、边际贷款利率 2.65%)。8 月 27 日发布的 7 月会议纪要暗示 9 月可能出现政策转向。
- 日本央行: 维持政策利率,将隔夜拆借利率目标维持在 1.00% 附近(7 月 30 至 31 日,8 票赞成、1 票反对)。
- 英国央行: 维持银行利率于 3.75%(6 票赞成、3 票反对,其中三位委员赞成加息至 4.00%)。下一次利率决议在 9 月 17 日。
- 中国人民银行: 连续第 15 个月维持贷款市场报价利率(LPR)不变(1 年期 3.00%、5 年期以上 3.50%),在国内需求疲软的背景下释放出谨慎宽松信号。
- 印度央行: 一致投票维持回购利率于 5.25% 不变,保持中性立场。
- 巴西央行: 这是个异类:8 月 5 日将 Selic 利率下调 25 个基点至 14.00%,同时为进一步宽松留有余地。巴西的利率仍是 G20 中最高的。
展望
- 贸易摩擦与关税: 针对数十个贸易伙伴的 301 条款关税(10% 至 12.5%),叠加持续的欧美贸易摩擦,给进入第四季度的供应链成本与整体物价指数带来上行风险。
- 财政赤字与主权债务: 不断上升的偿债成本正在挤压发达与新兴市场的财政灵活性。协调央行量化紧缩(QT)与主权债务管理之间的重叠,对债券市场稳定至关重要。
- AI 资本开支落地: 技术驱动的资本开支(capex)仍是关键的结构性顺风。若 AI 带来的生产率提升从科技行业扩展到传统服务业与制造业,G20 经济体的潜在产出有望在 2027 年前获得向上重估。
1.2 加密市场
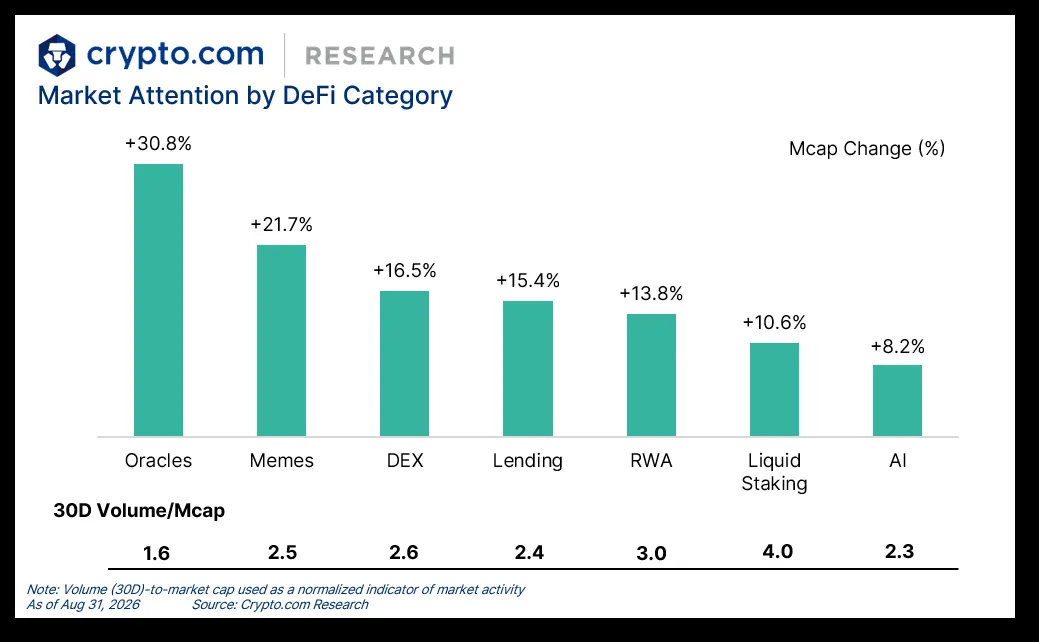
8 月去中心化金融(DeFi)各类别全线上涨。预言机(+30.8%)领涨市值,而流动性质押(Liquid Staking)吸引了最高的市场关注度(成交量 / 市值比)。
在预言机板块中,Chainlink(LINK)市值飙升 32%,主要受其一则代币回购操作与巨鲸活动推动。
Ether.fi(ETHFI)是流动性质押活动的主要驱动力。它将产品扩展至包含代币化股票、金属,以及由 Aave 支持的 portfolio 贷款。作为更广义“新银行(neobank)”扩张的一部分,该协议正转向一个不那么以加密为中心的用户界面,以面向主流消费者。
美国现货 BTC ETF 在 8 月录得 $35 亿净流入,为 2025 年 10 月以来最高水平。
与此同时,美国现货 ETH ETF 在 8 月录得 $18 亿净流入,为 2025 年 8 月以来最高水平。
1.3 加密监管动态
1.4 股票市场
美国
8 月美国股市呈现由 AI 与半导体引领的普涨行情,三大基准指数均录得月度涨幅。在英伟达炸裂财报后,对 AI 基础设施的乐观情绪重燃,纳斯达克综合指数领涨;标普 500 在月中创下新高。月末,美联储主席在杰克逊霍尔(Jackson Hole)的鹰派讲话,以及美伊紧张重燃引发油价飙升,令涨幅收窄。
核心驱动因素
- AI 基础设施与芯片财报: 英伟达 8 月 26 日财报及好于预期的展望,令投资者对 AI 芯片与数据中心需求感到安心。次日(8 月 27 日)其股价跳涨 8.7%,带动 broader 半导体板块,并使费城半导体指数年初至今累计上涨约 63%。
- 劳动力市场降温与利率缓和: 8 月 7 日美国就业报告弱于预期,缓解了利率担忧,助力标普 500 收于历史高位,并在月初提振了整体市场的风险偏好。
- 月末油价冲击与美联储鹰派: 美伊敌对再度升级推高原油价格,并重燃通胀担忧。与此同时,美联储主席凯文·沃什(Kevin Warsh)在杰克逊霍尔的鹰派表态推升国债收益率,压制了月末涨幅,对道指与周期股冲击最大。
板块与风格动态
- 因子轮动: 随着芯片与软件财报超预期,AI 与成长交易重新占据领导地位;而随着风险偏好回归,防御性、低波动仓位表现落后。
- 领涨板块: 能源以约 7.0% 的涨幅居首,受益于月末油价飙升。信息技术紧随其后,涨幅约 6.2%,由英伟达财报与 Salesforce 上调指引推动。材料板块也上涨约 5.9%。
- 落后板块: 公用事业表现落后,随债券收益率上行下跌约 4.8%;工业板块下跌约 2.6%,通信服务也因获利了结及资金撤离防御与利率敏感型标的而下滑。
欧洲
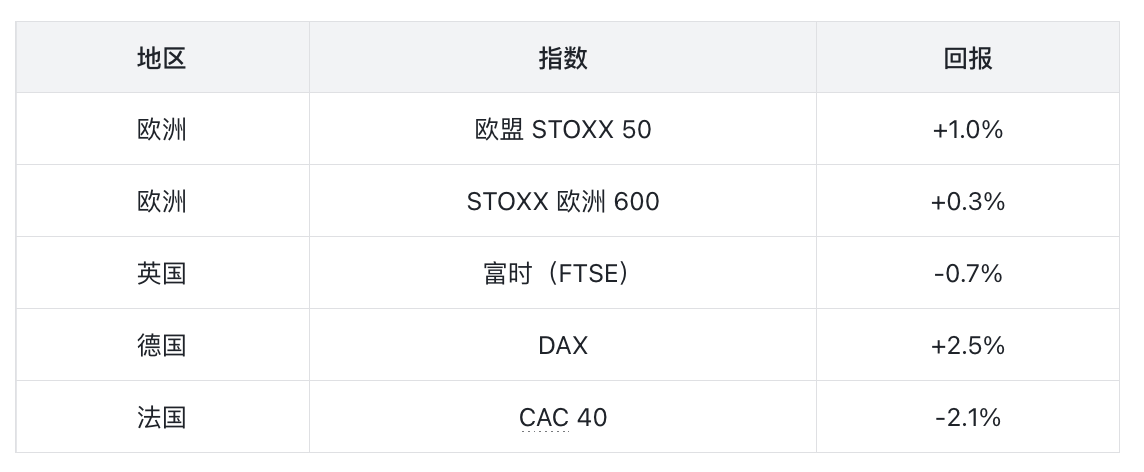
欧洲股市 8 月小幅收高,泛欧基准指数录得连续第五个月上涨,尽管月末动能减弱。STOXX 欧洲 600 指数在强劲的二季度财报与 AI 驱动的技术乐观情绪推动下,于月初创下新高。然而,油价上涨、债券收益率走强,以及对欧洲央行(ECB)收紧政策的预期,令月末涨幅收窄。各市场表现分化:德国 DAX 凭借工业与金融实力领涨,而法国 CAC 40 因国内财政与政治不确定性落后。
核心市场驱动:
- 财报与 AI 引领的纪录: 8 月初,在欧洲广泛财报强劲与 AI 热情推动下,欧洲股市创下新高,使 STOXX 欧洲 600 指数连续第五个月收涨。
- 月末油价与通胀冲击: 月初由强劲财报与 AI 乐观情绪带动的风险偏好,在时段后段退潮,地缘政治紧张重燃推高原油价格,并再次引发通胀担忧。
- 更紧的 ECB 政策预期: 随着欧元区通胀持续高于目标、政策制定者释放偏紧信号,市场计入了更紧的 ECB 政策,推升债券收益率并在月末压制股市。
- 二季度企业财报: 韧性十足的二季度业绩(尤其是银行与工业板块)支撑了月初涨幅,但在知名企业财报不及预期的宏观逆风下,进一步上行受限。
板块轮动:
- 领涨板块: 基础资源以 9.42% 的涨幅领涨,受商品价格走强推动;科技板块紧随其后,涨幅 +4.30%,由 AI 动能带动。金融服务上涨 3.23%,因银行受益于韧性的二季度业绩与可持续的净息差收入。
- 落后板块: 必需消费品表现最弱,其中食品饮料下跌 3.42%、个人与家庭用品下跌 2.75%。建筑与材料下跌 2.18%,因债券收益率上行压制了利率敏感与防御型标的。
亚洲
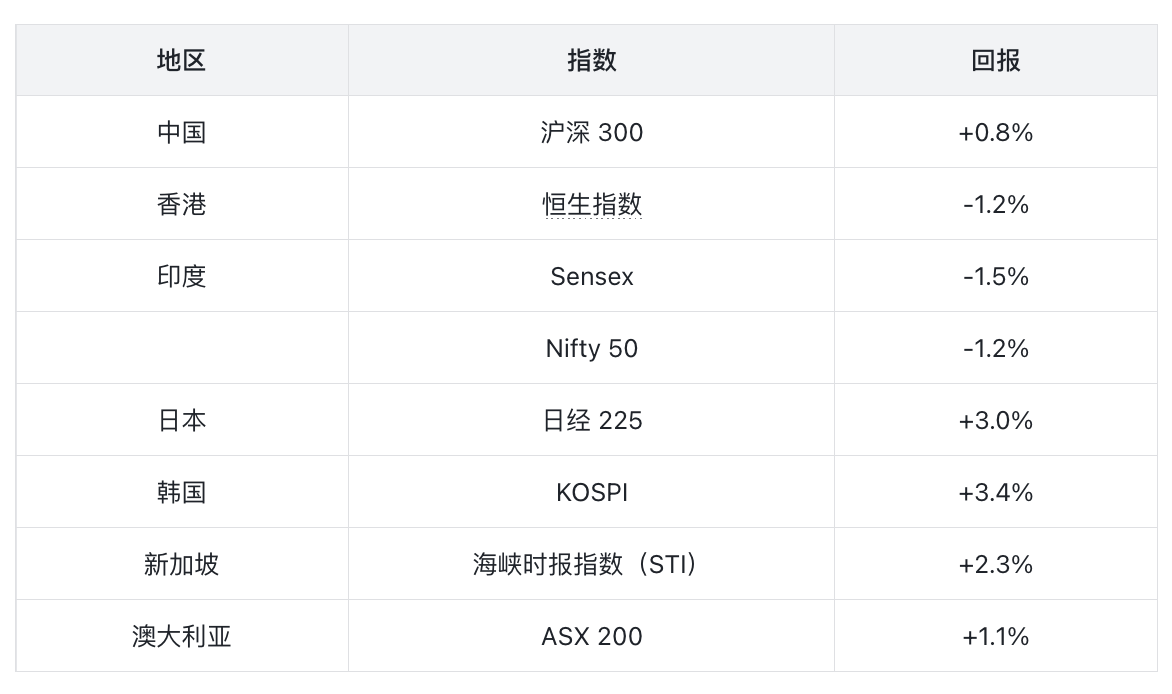
8 月亚洲股市整体具韧性,但区域表现分化明显。北亚发达市场领涨:日本日经 225 指数在强劲财报与日元走弱推动下攀升,而韩国 KOSPI 随着资金从波动剧烈的半导体权重股轮动至其他板块而上扬。大中华区表现不一,内地股市在政策支持下小幅走高,香港则下滑。南亚落后,高估值、外资流出、油价高企与美国利率不确定性拖累了印度 Sensex 与 Nifty 50。东南亚与澳大利亚录得稳健涨幅,由金融板块强势引领。
中国
- 驱动因素: 内地股市小幅走高,因定向刺激、具韧性的工业产出与稳定的国家支持,抵消了疲弱的国内消费与房地产行业的谨慎情绪。
- 板块轮动: 资金流入偏向高股息国有企业(SOE)、工业资本品与本土科技;而面向消费的地产标的落后。
香港
- 驱动因素: 恒生指数小幅回落,因中国巨型科技股获利了结,以及关键财报前的谨慎情绪,回吐了部分年初至今的强劲涨幅。
- 板块轮动: 中国互联网与平台股在强劲上涨后出现双向流动,而保险公司与部分金融机构跑赢硬件与房地产开发商。
日本
- 驱动因素: 日经 225 指数在强劲企业财报、持续的治理驱动回购,以及提振出口商的弱势日元推动下逼近高位,尽管芯片相关供应商经历阶段性波动。
- 板块轮动: 出口商、大型银行与价值型周期股领涨,而部分半导体相关标的在月中全球芯片波动中落后。
韩国
- 驱动因素: KOSPI 在三星电子与 SK 海力士剧烈波动中仍上行,因资金从集中的半导体持仓轮动至其他板块,该指数整固了其 2026 年的涨幅。
- 板块轮动: 建筑、汽车与其他本土周期股吸引大量流入,抵消了存储芯片权重的疲软,并打破了芯片股与基准指数之间的典型相关性。
1.5 表现相关性
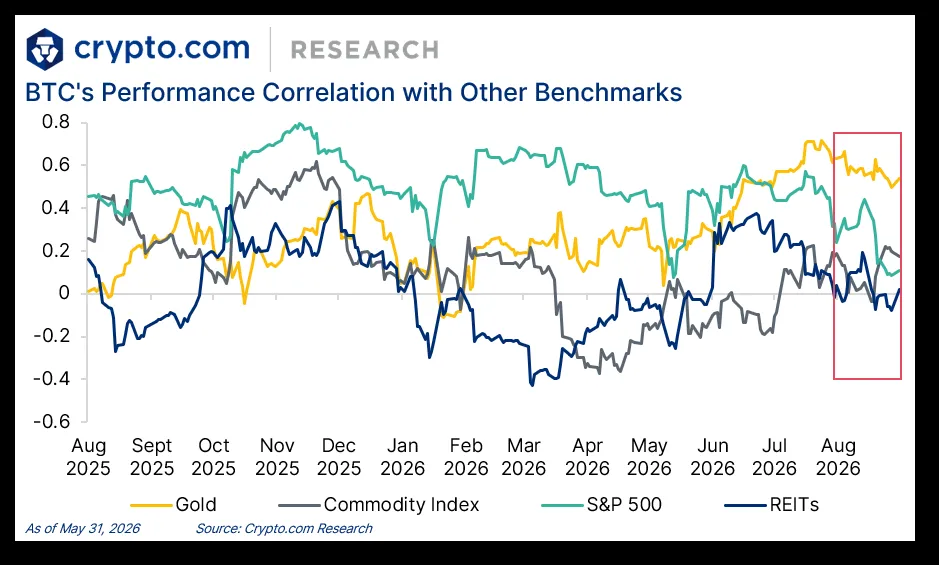
整个 8 月,比特币与黄金的 30 天滚动收益相关性持续高企于 0.50 至 0.60 之间。与此同时,比特币与标普 500 的相关性降至 0.10,而与大宗商品、REITs 的相关性则在 0.20 至 -0.10 之间波动。
2. 新进展
2.1 Crypto.com 动态
- Crypto.com 推出了代币化股票(Tokenized Stocks),这是一项新的 App 功能,符合条件的用户可通过衍生品代币获得对美国股票与 ETF 的价格敞口。该服务面向欧洲经济区(EEA)及部分全球司法管辖区的用户,提供超过 1500 种底层资产的接入,最低投资 $1。
- Trading Technologies(TT) 宣布与 Crypto.com 达成战略合作,将 Crypto.com 旗下受 CFTC 监管的交易所与清算所 OG.com 的连接能力,直接集成进 TT 交易平台。该集成计划于 2026 年第四季度上线,将为机构客户提供受监管的预测市场与数字资产衍生品接入。
- 迪拜免税店(Dubai Duty Free) 成为中东首家将 Crypto.com Pay™ 作为受监管数字支付选项的机场零售商。该举措于 8 月 5 日推出,符合条件的阿联酋居民可通过 Crypto.com App 在迪拜国际机场(DXB)、阿勒马克图姆国际机场(AMIA)以及迪拜免税店线上商城进行消费。
- REAL Jet(REAL SLX 子公司)成为首家接受 Crypto.com Pay™ 支付私人包机预订的私人航空公司。该集成允许符合条件的美国居民使用 Crypto.com 的数字支付方案以美元结算预订。
2.2 传统金融(TradFi)
资产配置
以下资产用于构建 TradFi 投资组合,并将其收益与加入 BTC 与 ETH 的情形进行对比:
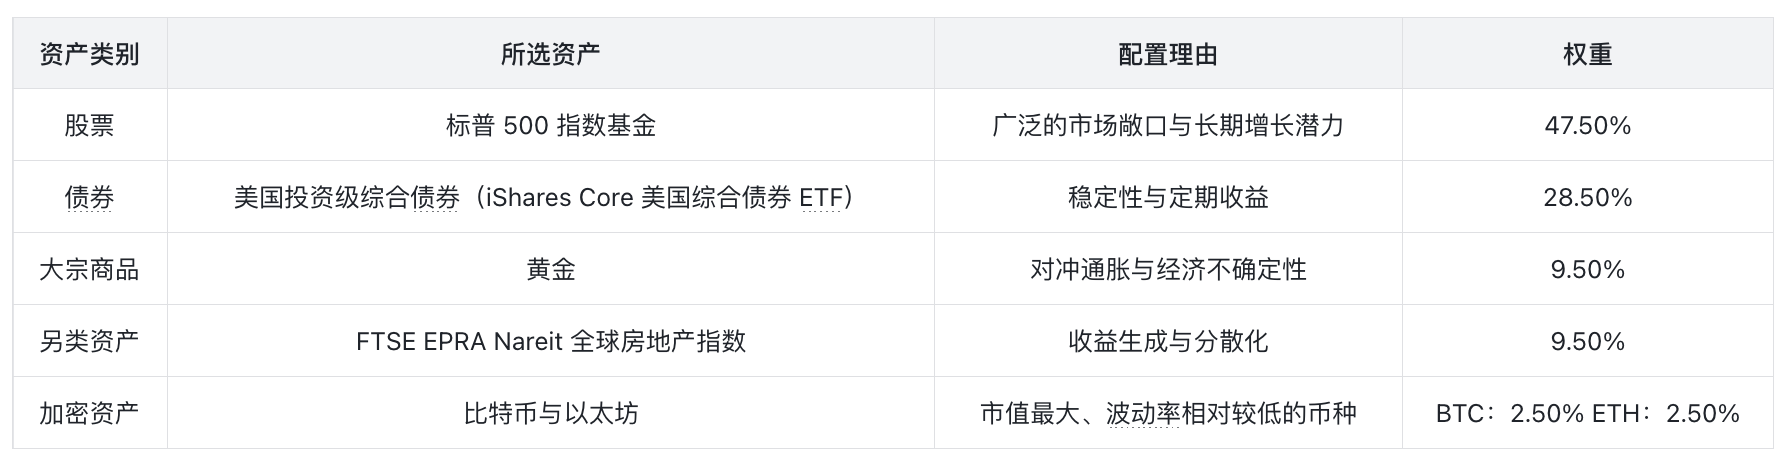
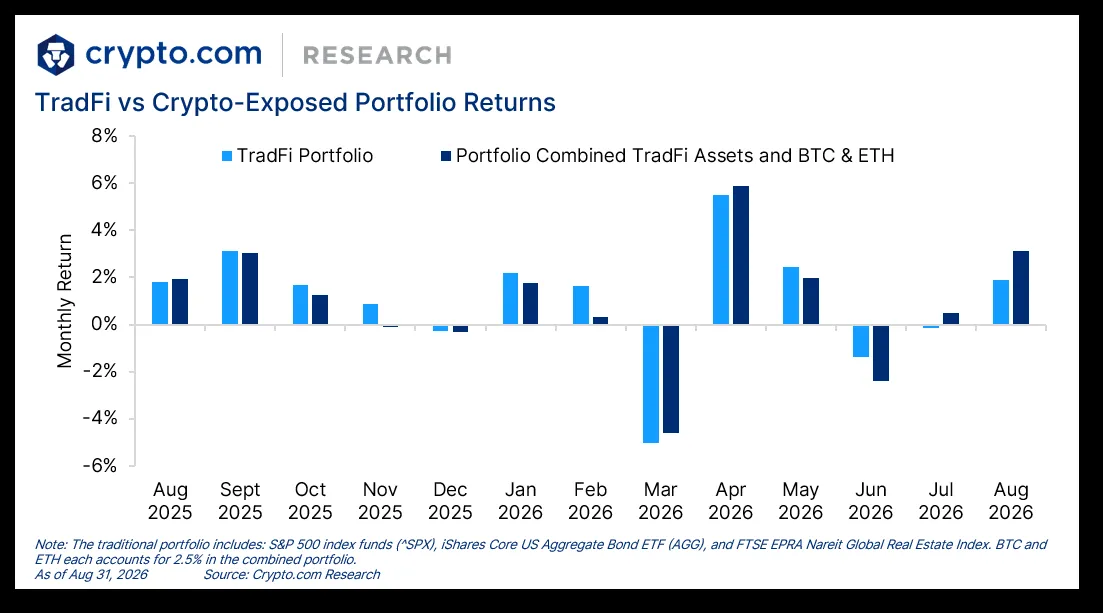
- 桥水(Bridgewater Associates)创始人雷·达里奥(Ray Dalio)建议持有黄金与“少量比特币”,以防范潜在的债务、货币与地缘政治风险。达里奥认为黄金可占投资组合的 10% 至 15%,并将比特币定位为次级宏观对冲。尽管这些言论强化了比特币作为价值储存的角色,但它们反映的是个人投资观点,而非预测或正式的配置建议。
- 券商嘉信理财(Charles Schwab)计划将 Solana(SOL)、Avalanche(AVAX)与 Chainlink(LINK)加入其 Schwab Crypto 平台,将其数字资产产品扩展至比特币与以太币之外。
- 贝莱德(BlackRock)推出两只代币化货币市场基金 BSTBL 与 BRSRV,以支撑稳定币储备。该基金面向机构投资者,专门投资于现金、短期美国国债与跨多条区块链的隔夜回购协议,以保持本金稳定与流动性。
- 富国银行(Wells Fargo)宣布计划为其企业客户提供代币化存款。该举措定于秋季推出,利用区块链技术实现 7×24 小时、实时的跨境与企业间(B2B)结算。
3. 展望
3.1 项目与代币
比特币(BTC)
- 根据我们的研究,全球比特币持有者增长 2.5%,从 2025 年 12 月的 3.64 亿增至 2026 年 6 月的 3.73 亿。
- 8 月比特币回升至接近 $78,000,受到改善的市场资金流与回归的投资者兴趣支撑。链上指标显示,30 天显性需求(apparent-demand,即相对新生成 BTC 供应的净现货需求估算)从深度负值(7 月 23 日约 -20.6 万 BTC)急剧回升,自 2026 年 2 月以来首次回到零上方(8 月 22 日 3.69 万 BTC)。这一转变表明,现货积累再次吸收了新的供应。
以太坊(ETH)
- 联合创始人维塔利克·布特林(Vitalik Buterin)更新了网络路线图,将量子计算就绪与用户隐私列为优先事项。这一战略调整聚焦于保护区块链免受未来密码学威胁,同时增强基础层交易屏蔽与零知识证明的可扩展性。
- 以太坊开发者提出了 EIP-8361,该提案将在质押 ETH 达到网络供应量的 50%(约 $1120 亿)时取消质押奖励。Aave 与 ether.fi 的创始人反对这一拟议的“收益销毁(yield burn)”,认为其将阻碍生态增长并引发复杂的税务问题。
Solana
- 全球汇款服务商 MoneyGram 将其加密现金“Ramps”服务扩展至 Solana,通过单一 API 实现现金与加密资产的双向兑换。
其他
- Ethena Labs 宣布计划将股票永续基差交易整合进其合成美元 USDe 的储备抵押策略,将其对冲模型扩展至股票挂钩衍生品,以捕获非加密收益流。
- World Liberty Trust(与唐纳德·特朗普相关的加密 venture)获得了美国货币监理署(OCC)的初步有条件银行牌照。该实体计划作为国家信托银行运营,专注于其 USD1 稳定币的发行与托管,尽管该牌照限制了吸收存款或发放贷款等传统业务。
- 链上指标显示,Zcash 网络升级后用户快速迁移,Ironwood 成为 Zcash 最大的屏蔽池(shielded pool),持有约 380 万 ZEC(近 $32 亿)。
- Cardano 社区批准从金库拨款 1.2 亿 ADA,以提升原生 DeFi 协议的流动性。
- Harmony 执行了一次完整的区块链状态回滚,以撤销一个人为抬高 ONE 代币供应的漏洞利用。团队抹去了约 10.9 万笔交易,选择不进行选择性交易恢复,以防止状态不一致。
- Cosmos Labs 建议,在 vesting 账户逻辑漏洞导致包括 Mantra、KiiChain 与 TAC 在内的三条链遭利用后,立即暂停运行 Cosmos EVM 模块版本低于 v0.6.2 或 v0.7.2 的公有链。
3.2 代币解锁日历
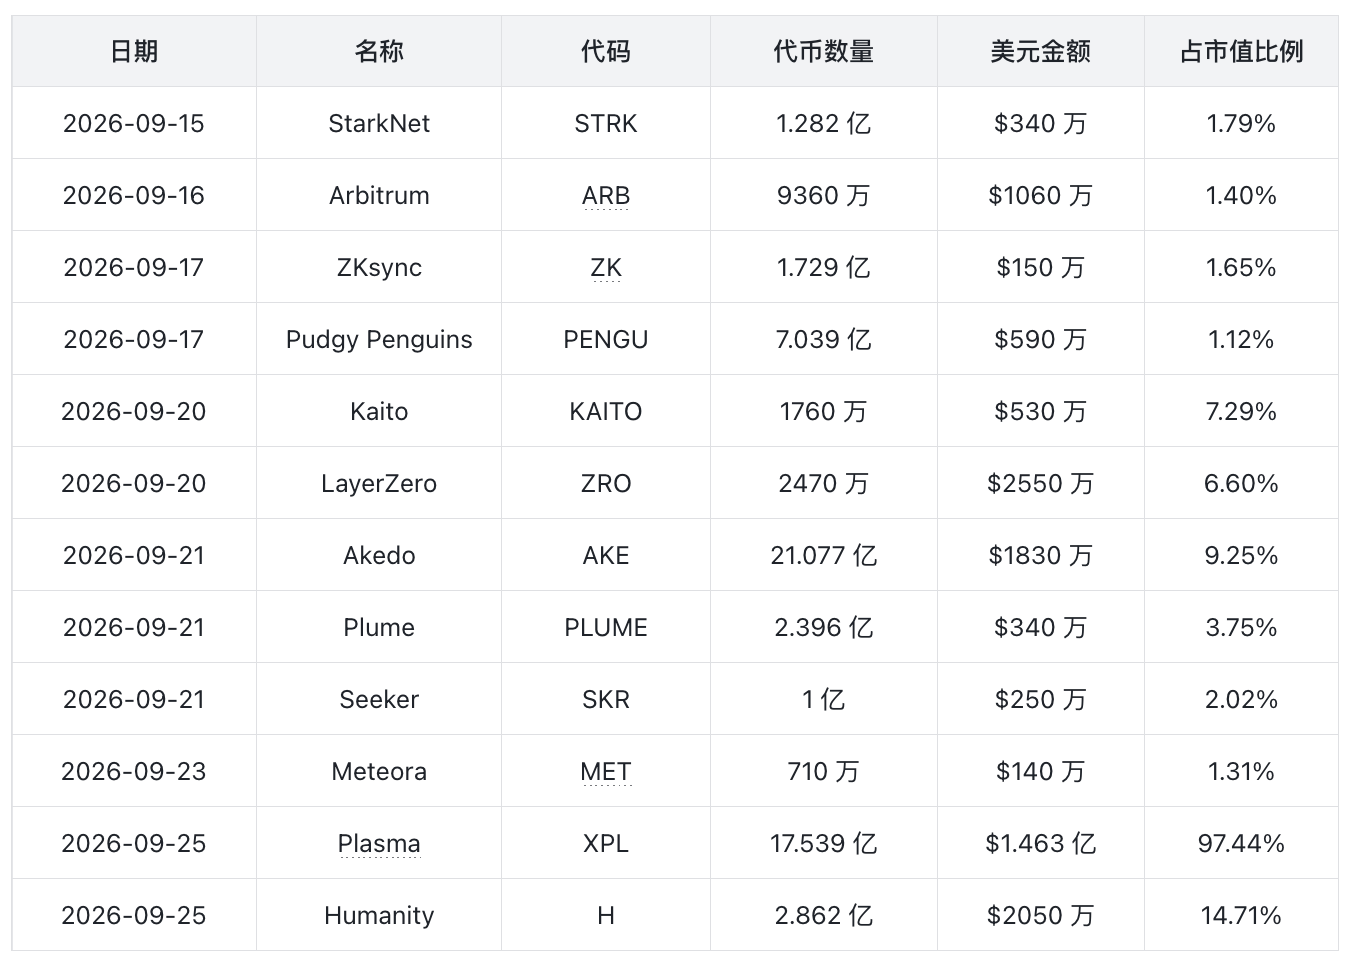
来源:icodrops
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


