左手攒牌照,右手推立法,Coinbase 2027 年的野心在预测市场。
撰文:angelilu,Foresight News
11 月 20 日,据彭博援引知情人士称,Coinbase 计划在 2027 年上半年向美国零售和机构客户提供自有事件合约。
Coinbase 发言人拒绝对 2027 年上半年的时间表置评,但这一计划并非毫无铺垫。此前,10 月 29 日,Coinbase 首席财务官 Alesia Haas 已在财报电话会上确认,公司计划推出一部分自有事件合约,但当时没有给出具体时间表。
Coinbase 从 2025 年 12 月已经能通过 Kalshi 提供预测市场,美国对部分事件合约的监管归属也还在争论。它为什么偏偏在这个时候准备自己做?
用户已经在交易,费用也在增加
Coinbase 已经用 Kalshi 验证了需求。用户在 Coinbase 下单,合约由 Kalshi 的市场提供。三季度,Coinbase 披露预测市场季度收入约 5,000 万美元,按当季水平折算,年化超过 2 亿美元。
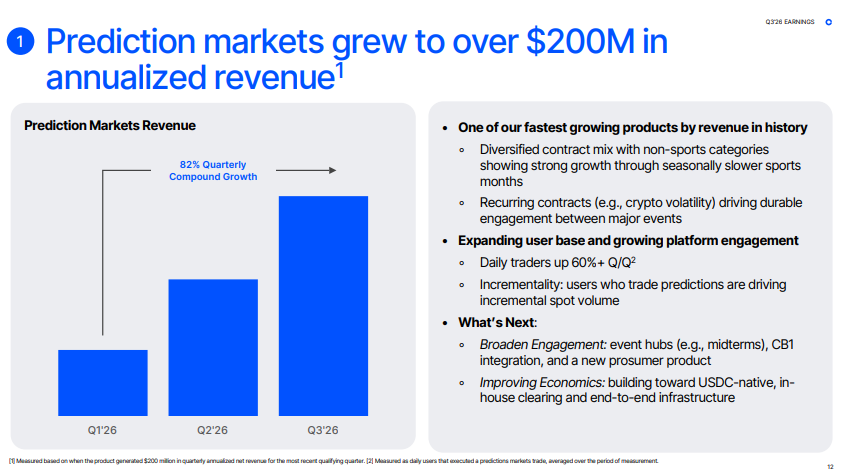
Haas 在二季度电话会上解释过这笔钱怎么入账。预测市场的手续费总额计入交易收入,Coinbase 付给 Kalshi 的款项另列交易支出。到了三季度,Coinbase 的「其他交易支出」从上年同期的 961 万美元升至 4,504 万美元,公司说增幅主要来自预测市场相关的交易所费用,虽然财报未单列其中支付给 Kalshi 的具体金额,但按照金额估算,相当于每 1 美元预测市场收入中,约 70 美分以交易所费用形式支付给了 Kalshi。这是一个上限估算,实际比例可能略低。
更关键的是,这项成本出现在 Coinbase 整体收入结构最脆弱的时刻。Coinbase 三季度净营收同比下降34% 至 11.6 亿美元,交易收入同比下降 44% 至 5.902 亿美元,消费者现货交易量同比缩水 59%。预测市场是少数逆势扩张的品类——年化收入从二季度的 1 亿美元翻倍至三季度的 2 亿美元以上,日均交易者环比增长超过 60%。一项在收缩的业务组合中仍然增长的品类,继续以七成费率「租用」他人的交易所,财务上越来越难以合理化。
Coinbase CEO Brian Armstrong 在财报中已经给出了定性判断:公司「已获得 CFTC 批准上市自有预测市场合约,这将改善我们的经济性」。Haas 在 10 月 29 日的财报电话会上说,Coinbase 会继续提供合作伙伴的合约,同时推出一部分自有产品。她认为,Coinbase 在加密资产相关的事件合约上有优势。三季度,平台超过一半的预测市场交易来自非体育品类。
商业层面的需求已经显现,监管路径则是 Coinbase 能否把自有事件合约做大的另一条主线。
Coinbase 正主动推动事件合约的联邦监管
此外,还有一个值得注意的举动是 11 月 18 日,Coinbase 就 CFTC 的两份监管文件分别提交意见。它支持把体育、政治等事件合约明确纳入「掉期(Swap)」这一类联邦监管的衍生品,也支持把符合条件的传统体育博彩和赌场游戏排除在外。前一项仍是草案,后一项已于 10 月 19 日生效。针对草案的意见函在 11 月 19 日公开。Coinbase 还要求,规则列出的题材应当只是举例,为加密资产等其他事件合约保留空间。 这项举动使外界对 Coinbase 自建预测市场的计划有了更具体的预期。
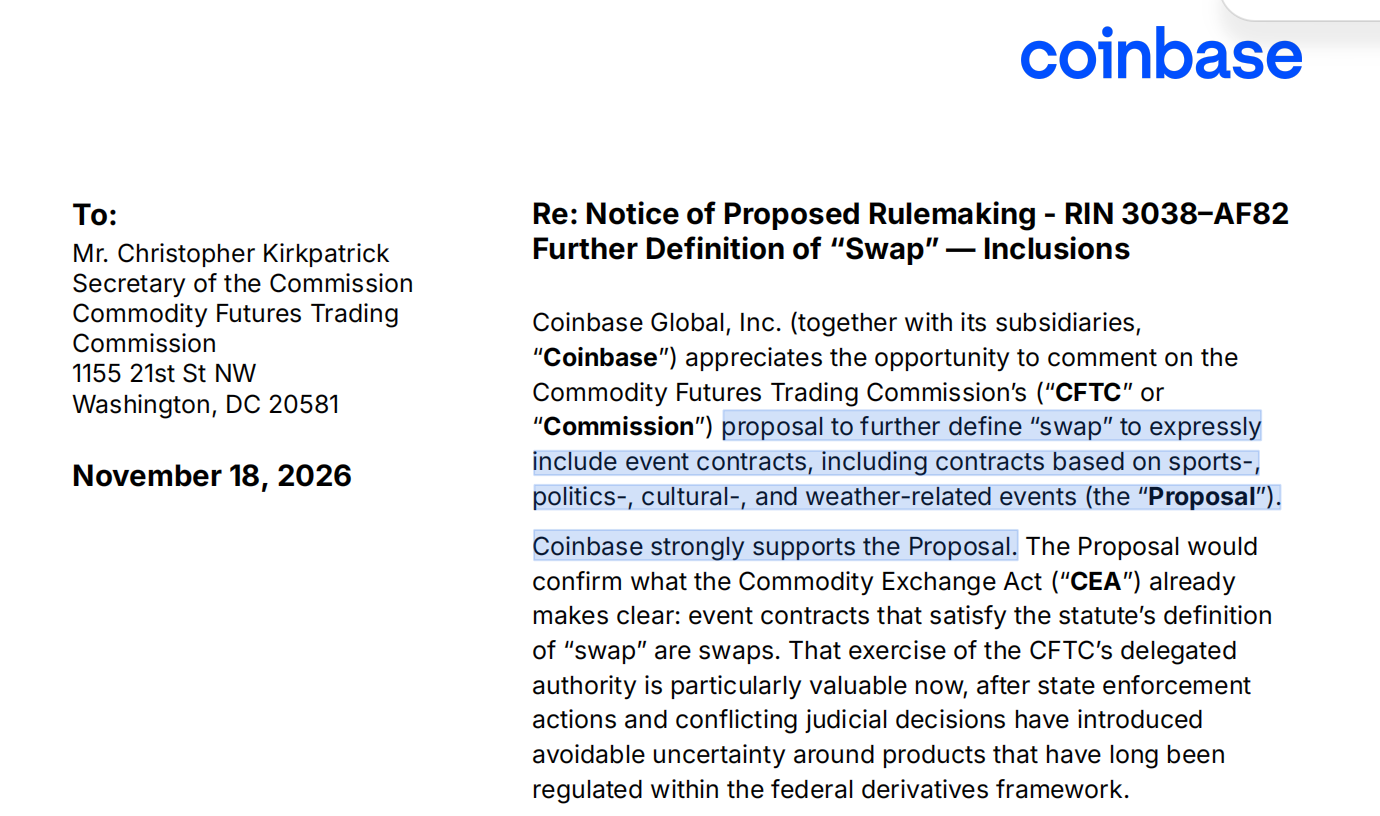
对 Coinbase 来说,谁来管,直接关系到一份合约能卖给多少人。如果联邦监管路径站得住脚,同一份合约就有机会向更多州开放,把更多买方和卖方集中到一个市场。但联邦上诉法院对体育事件合约已有不同判断,俄亥俄等 43 个州和华盛顿特区也联名要求 CFTC 撤回草案。体育事件合约能覆盖哪些州,仍有待监管和法院明确。
规则落地前,Coinbase 已做了哪些准备
Coinbase 早年做比特币交易所时,就曾在规则逐步成形的过程中扩张。2015 年 1 月,Coinbase 推出比特币交易所,首批覆盖美国 24 个州或地区。纽约州在同年 6 月公布专门的虚拟货币牌照规则,Coinbase 于 2017 年获得纽约州牌照。
回到本轮预测市场的布局,Coinbase 在 2025 年 12 月宣布签约收购预测市场初创公司 The Clearing Company,当时对外的说法是补充做事件合约的人才。
除了签约收购团队来做事件合约,它还拿到了相应的清算资质,有条件把成交后的抵押品管理和结算也放到自己手里。9 月 28 日,Coinbase Clearing 获 CFTC 注册为衍生品清算机构,可清算全额抵押的期货、期货期权和掉期。
加上集团已有的衍生品经纪业务和合约交易所,Coinbase 旗下已有实体分别负责接收客户订单、挂牌撮合和清算。对预测市场来说,这给了 Coinbase 一个具体选择:部分自有合约可以在自家交易所挂牌,成交后再由自家清算所处理。
分销层玩家不能再只做通道
Coinbase 的自建计划并不是孤立动作。分销层玩家几乎已经意识到「不能再只做通道」,Robinhood 已经先走了一步。它在 2025 年 3 月通过 Kalshi 推出预测市场专区,2026 年 6 月开始把部分订单送往参股的交易所及清算所 Rothera,同时继续接入 Kalshi。三季度,Robinhood 披露的 1.73 亿美元事件合约收入中,已有 2,800 万美元来自 Rothera。保留外部合作的同时,Robinhood 已经能从关联交易场所获得收入。
这也解释了 Coinbase 的「真实算盘」:它不想把业务命脉全押在 Kalshi 与州政府的官司上。一旦凑齐 FCM、DCM、DCO 三张牌照,Coinbase 就能把「USDC 7×24 小时全天候清算」和「加密原生事件合约」打包成自己的护城河——在「比特币年底能不能破十万」这类加密事件上,Coinbase 的主场优势是 Kalshi 难以比拟的。
因此,自建事件合约对 Coinbase 而言,不只是把付给 Kalshi 的费用变成自身收入,更是从分销通道向交易层和清算层延伸的位势争夺。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。