作者:Four Pillars
编译:深潮 TechFlow
深潮导读:在 11 月 3 日的美国中期选举中,民主党夺回参众两院控制权,“府院分治”令全面市场结构法案陷入立法僵局。尽管国会重心正转向针对利益冲突的调查听证,SEC 与 CFTC 的行政规则制定仍在延续。
与此同时,CFTC 历史性批准受监管个股永续期货合约上线,洲际交易所等华尔街巨头加速介入链上衍生品。本期周报还覆盖韩国 CEX 上币数据变迁、币安 $63.6 亿安全事件反思及 Hyperliquid 上半年核心业绩报告。
重大新闻:民主党掌控国会两院,美国加密监管走向何方?
发生了什么?
在 11 月 3 日举行的美国中期选举中,民主党成功锁定了参议院与众议院的控制权,在参议院翻转了至少 7 个席位,并在众议院净增超过 20 个席位。
当新一届国会于 2027 年 1 月正式就职时,民主党将全权掌控立法议程及各大关键国会委员会,从而获得更大权限,在特朗普总统剩余任期内制衡其施政重点。
这一选举结果显著削弱了全面加密货币立法的前景,尤其是《CLARITY 法案》(CLARITY Act)。该法案旨在建立联邦数字资产市场结构框架,并厘清证券交易委员会(SEC)与商品期货交易委员会(CFTC)的监管管辖边界。
此前该法案于 2025 年 7 月在众议院获得通过,但在同年 9 月参议院以 49 票对 50 票的程序性投票中受挫而未能推进。此前两党围绕稳定币收益奖励、DeFi 开发者责任以及政府官员利益冲突道德条款的谈判始终停滞不前。
民主党掌控国会后,预计还将加大对特朗普家族加密商业版图的审查力度。多位民主党议员此前已对 World Liberty Financial(WLFI)、其发行的 USD1 稳定币以及 TRUMP Meme 币涉及的潜在利益冲突表示担忧。
总统家族的财务利益是否影响了本届政府数字资产政策的制定方向,预计将成为新一届国会重点调查的优先事项。
与此同时,尽管国会立法停滞,联邦监管机构仍在继续推进加密监管框架。今年 8 月,SEC 提出了《加密资产条例》(Regulation Crypto Assets),为特定代币发行引入针对性的注册豁免与涉及“投资合同”定性的附条件安全港。
紧随其后,CFTC 于 10 月启动了针对《加密资产交易条例》(CTX)与《加密资产市场条例》(CAM)的规则制定程序,旨在为面向零售用户的加密商品交易建立专门的监管框架。
研究员点评
中期选举最直接的影响更有可能是国会层面的加密立法进程放缓,而非美国加密政策的全面逆转。即便在共和党同时掌控参众两院时,《CLARITY 法案》尚且未能闯关成功。
如今随着民主党主导立法议程,如果不大幅强化消费者保护、非法金融防控与利益冲突条款,按现有版本推动该法案通过将变得相当困难。
特朗普家族深入涉足加密领域很可能继续构成核心政治障碍。对民主党而言,投票支持对行业友好的立法容易被解读为变相令总统个人商业利益受益。因此,国会的重心可能会从大范围市场结构改革,转向调查问责、听证监督与更严格的防利益冲突护栏。
然而,立法进展放缓并不意味着美国加密市场的机构化发展将就此停步。SEC 与 CFTC 已经展现出利用现行法定授权,通过行政解释、规则制定与豁免救济来搭建清晰监管框架的明确意愿。
正如 SEC 的《加密资产条例》提案及 CFTC 推动的 CTX 与 CAM 计划所体现的,即使缺乏全面国会立法,实质性的监管推进在当下依然具备可行路径。
当然,这一监管推进方式也有其局限。相比国会正式颁布的法律,监管部门的行政规则与解释更容易受到未来政府换届或委员会领导层更迭的冲击,且监管机构自身也受限于既有法定授权边界。
但只要现任 SEC 与 CFTC 领导层保持当前的政策定力,循序渐进的机构规则制定就有望在近期成为推动监管清晰度的核心力量。
归根结底,中期选举之后的核心问题并不只是《CLARITY 法案》能否起死回生,更在于 SEC 与 CFTC 能否将其推进中的倡议落实为最终规则并带来实质性的市场准入。国会僵局或许会放慢全面改革的脚步,但未必能阻断数字资产迈向成熟监管框架的整体趋势。
CFTC 为美国个股永续期货合约敞开大门
发生了什么?
11 月 3 日,美国商品期货交易委员会(CFTC)首次扫清障碍,允许挂钩单只个股的永续期货合约在受美国监管的交易所挂牌交易。根据新框架,同时在 SEC 完成证券期货交易注册的 CFTC 持牌期货交易所,可推出跟踪个股表现的永续合约。
与传统期货不同,永续合约没有固定到期日,交易者无需实际持有底层股票即可获取价格敞口。虽然此类产品已在 Hyperliquid 等离岸加密平台快速扩张,但在美国本地的落地长期受阻于 SEC 与 CFTC 之间的监管不确定性。
依据《2000 年商品期货现代化法案》,此次获准推出的合约在法律上被界定为“证券期货(Security Futures)”,并受 SEC 与 CFTC 两大机构联合监管。
市场参与者已迅速做出响应。11 月 5 日,Kalshi 成为首家推出受监管个股永续期货的美国平台,首批覆盖英伟达、Meta 与 Palantir 等 50 多家公司,并在上线早期即录得超过 $3 亿交易量。
Kraken 母公司 Payward 亦在筹备通过旗下受监管交易所 Bitnomial 推出个股永续合约,初期目标瞄准 10 只主要美股标的;此外,Coinbase Derivatives 与 Crypto.com 关联交易所也在推进类似产品的上市事宜。
传统金融机构同样积极入局。10 月 29 日,纽约证券交易所母公司洲际交易所(ICE)宣布对构建于 Hyperliquid 之上的永续期货平台 Trade[XYZ] 进行战略投资并建立合作,双方拟依托 Hyperliquid 底层技术联合打造受美国监管的交易场所与清算基础设施。
此外,持有 HYPE 代币的上市公司 Hyperliquid Strategies 正申请期货佣金商(FCM)牌照,以便打通接入 Hyperliquid 永续市场的合规通道。上述两项计划目前仍有待监管审批通过。
不过,该项监管决定也遭遇了法律阻力。由芝加哥期权交易所(Cboe)和城堡证券(Citadel Securities)等构成的行业联盟已提起诉讼,挑战 CFTC 在现行框架下批准单只个股永续合约的法定权限。
研究员点评
这一决定的意义远超单纯新增一款衍生品工具。最初作为 Crypto-Native 加密原生交易工具兴起的永续期货,正开始在美国主流金融体系中确立其合规交易结构地位。
继今年早些时候比特币永续期货获批后,此次监管口径进一步向个股延伸,表明永续合约正日益被认可为可横跨多类资产的弹性通用交易工具。
尤其值得关注的是老牌传统金融机构的实质参与。ICE 与 Trade[XYZ] 的合作为市场传递出明确信号:传统交易所已开始将去中心化交易基建视作战略机遇,而非单纯的竞争威胁。
通过将链上交易撮合技术与受监管的清算、客户身份审查及合规体系相结合,这些机构正探索一种打通加密原生市场设计与传统金融监管机制的融合新模式。
这一发展对 Hyperliquid、Lighter 等去中心化永续交易所既是机遇,也带来考验。受监管的美国本土市场一旦成型,有望长期解锁此前受限于政策门槛而被挡在离岸永续平台门外的庞大零售及机构资金流。
其中,Hyperliquid 依托允许外部部署方在其基建上开设多资产永续市场的 HIP-3 协议早已提前卡位,有望直接受益于这一合规化进程。
但需要注意的是,监管体系接受永续合约,并不意味着去中心化交易所会自动获批服务美国客户。寻求接入合规市场的平台仍必须满足交易所牌照注册、托管、市场监控与清算合规要求。
因此,未来的竞争将不仅取决于撮合执行速度与交易费率,还将取决于能否把现有链上基建无缝衔接进合规市场架构。Lighter 同样面临近似的发展窗口,但尚待铺设可比肩的合规突破路径。
传统金融市场既得利益方的法律诉讼也可能延缓落地进度。然而总体而言,CFTC 此举代表了主流监管层对永续合约认知的实质性转向。传统股市大多围绕固定交易时段和现货权属运转,而永续合约正为交易者跨资产灵活管理敞口提供替代性接口。
长远而言,永续期货具备从加密专属衍生品演变为股票、大宗商品、外汇乃至其他金融资产通用交易接口的潜力。随着美国率先将其引入受监管市场,其他司法辖区也可能陆续效仿;若这一趋势延续,永续期货有望成为全球金融市场接入与交易基础设施中的重要组成。
本周其他重要行业要闻
加密生态(Crypto)
机构与监管(Institution)
- CFTC 首次批准个股永续期货合约在美国境内开启合规交易
- 民主党横扫国会两院,迫使加密行业重新思考华盛顿游说与政策战略
- 三星钱包(Samsung Wallet)面向美国 Galaxy 用户推出基于 Solana 网络的 USDC 账户
- Hyperliquid Strategies 提交成为 CFTC 注册期货佣金商(FCM)申请,同步披露季度营收 $1330 万
- 特朗普政府政策进一步推进,拟扫清障碍允许在 401(k) 退休计划中配置加密资产
投融资与并购(Investment)
- Payward 关联基金与旗下客户于二级市场购入 AAVE 代币份额
- Bullish Capital 联合 21Shares 依托 Stacks 开展比特币生息,比特币质押第三期债券全部售罄
- Aave Labs 收购金融工程团队 Avon,持续发力链上固定利率借贷赛道
数据焦点:监管如何重塑韩国中心化交易所上币格局
原研究报告链接:How Regulation Reshaped Korea CEX Listings(Four Pillars)
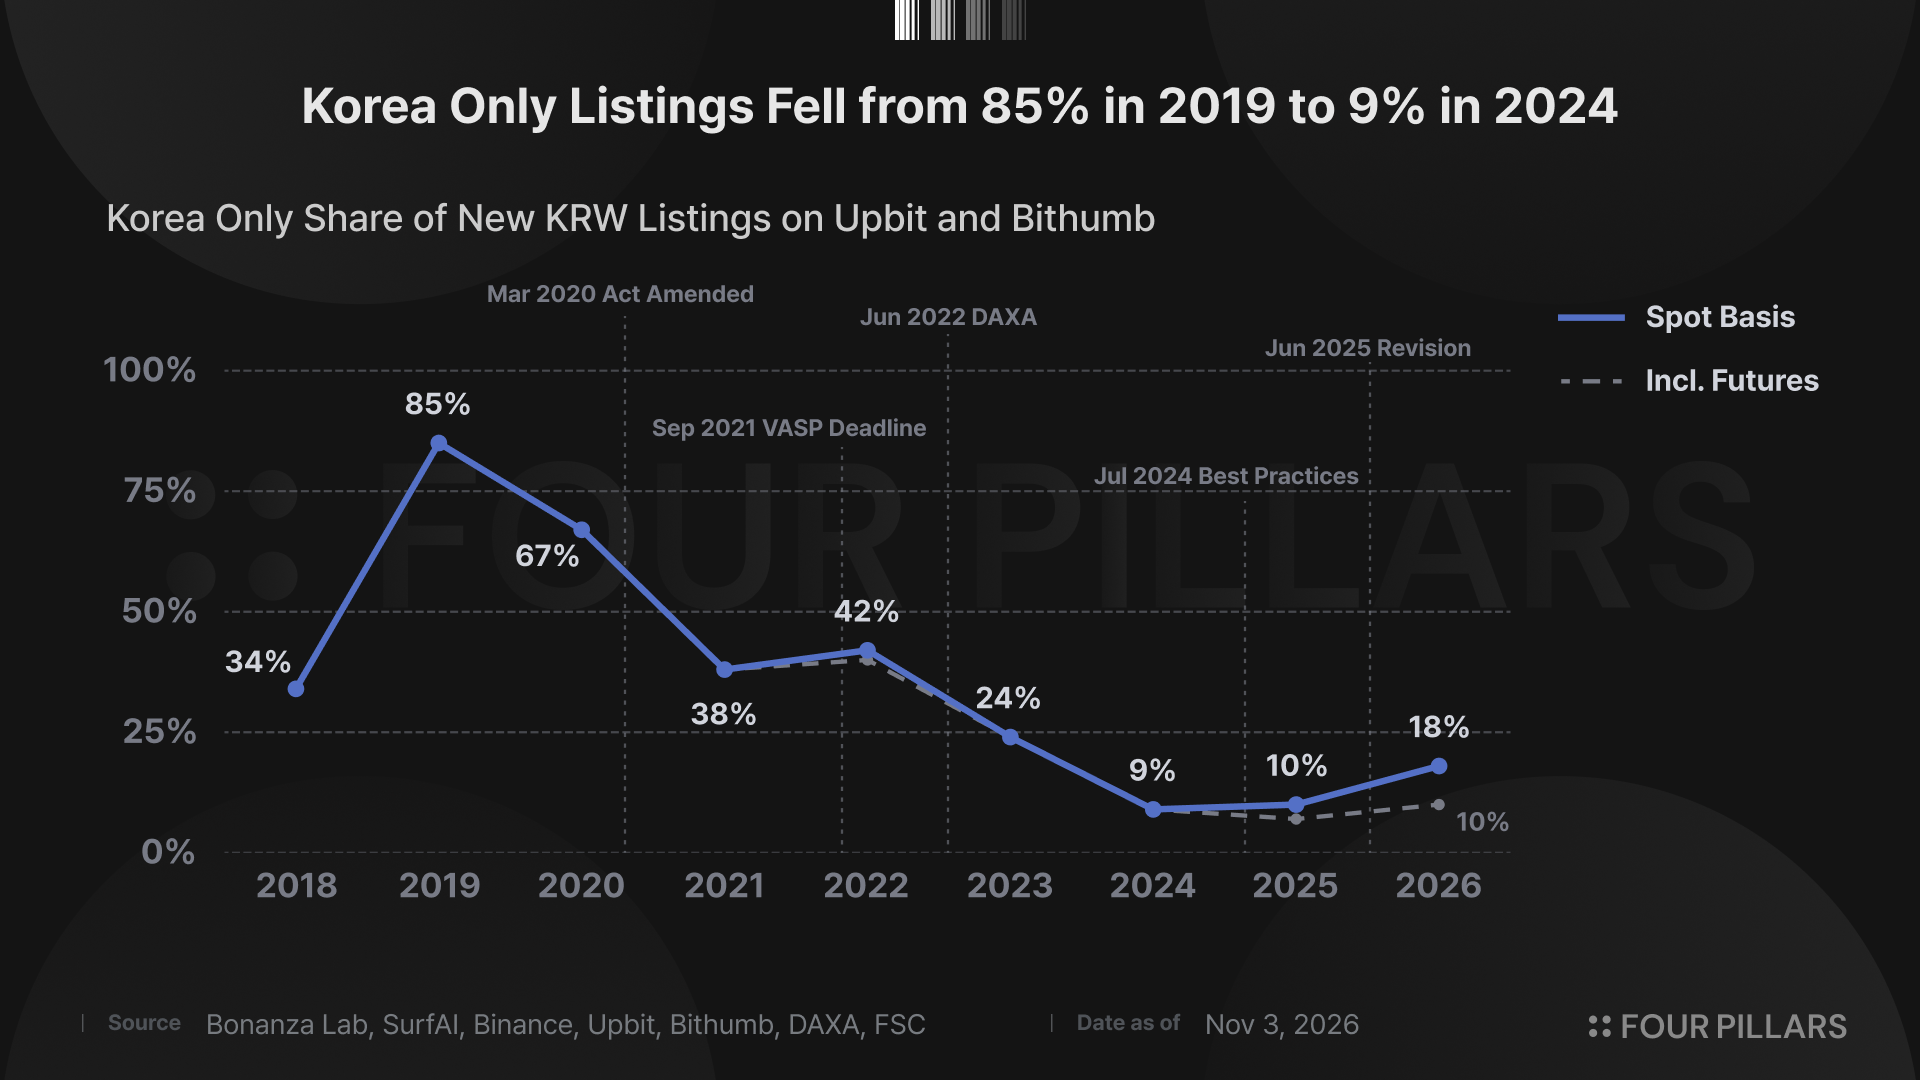
图:Upbit 与 Bithumb 韩元交易对中“仅在韩国上市”新币比例由 2019 年 85% 降至 2024 年 9%(2026 年现为 18%,含监管关键节点),数据来源:Bonanza Lab、SurfAI、Binance、Upbit、Bithumb、DAXA、FSC
Four Pillars 每周深度:关于币安安全漏洞事件的反思
原研究报告链接:Reflections on the Binance Exploit(Four Pillars)
图:Four Pillars 专题《关于币安漏洞事件的反思》标题配图
- 2026 年 10 月 30 日凌晨 5 时 04 分起,币安分布在 10 条公链上的热钱包遭遇黑客攻破,累计被盗资产总额达 $63.6 亿,创下同类盗窃案有史以来最高纪录。绝大多数资产在短短约 20 分钟内便被转移一空。FBI 将此事件归咎于朝鲜黑客组织 TraderTraitor;正如该组织近期制造的多起交易所攻击事件一样,此次真正遭到渗透突破的并非单一私钥,而是交易所内部的签名基础设施。
- 事发后不到一小时,Tether 与 Circle 迅速冻结了约 $24 亿被盗稳定币;在 Arbitrum 安全委员会及多家代币项目方随后启用管理员权限协助干预后,迄今已有超过 $28 亿被盗资产被冻结或追回。币安方面在未向外部借款的情况下自行筹措 $63.4 亿资金覆盖全额赔付,并依托储备证明(Proof of Reserves)及自 11 月 1 日起分阶段重新开放提现,按币安自有统计口径将首日资产净流出规模控制在总资产的约 2.1%。不过必须指出,这一处置结果之所以能够稳住局面,很大程度上取决于涉事主体是资本雄厚的币安;倘若换作财务缓冲能力较弱的中小交易所遭遇如此体量打击,几乎难以避免爆发挤兑。
- 开放提现后从币安流出的资金中,约 90% 并未转向其他排名前十的中心化交易所,凸显出市场对于资产自托管需求的升温。然而,正如近期 Ledger 设备遭篡改以及 Trust Wallet 恶意更新事件所展示的,个人钱包同样算不上绝对的安全避风港。此类盗窃与供应端攻击出现得越频繁,用户对于系统设计与内部架构均可公开审计检验的开源钱包的需求就越发强烈。
2026 年上半年 Hyperliquid 半年报
原研究报告链接:2026 H1 Hyperliquid Half-Year Report(HRC / Four Pillars)
图:Four Pillars 与 GLC Research 联合旗下 Hyperliquid Research Collective 发布的《2026 年 H1 Hyperliquid 半年报》报告封面
- Hyperliquid 上半年录得协议营收 $3.51 亿,同比增长 6.4%;同期比特币价格下跌 33%,而 HYPE 逆势大涨 155%。虽然营收相较创纪录的 2025 年下半年回落 38%,但期末退出增长势头明显改善:6 月份单月营收攀升至 $7100 万,创下去年 11 月以来最佳单月表现。协议上半年累计出资 $2.88 亿用于回购 HYPE,强劲的盈利韧性与持续的资本返还相结合,正推动市场日益从运营基本面角度重估 HYPE 的内在价值。
- HIP-3 机制大幅拓宽了交易平台的可触达市场边界。上半年平台通过 HIP-3 促成成交额 $3240 亿,占平台总撮合交易量的 25.1%,且第二季度该占比进一步升至 32.0%,交易标的顺利拓展至大宗商品、股票指数与单只个股。但相较于庞大的名义成交量,其现阶段直接营收贡献仍属温和:受手续费补贴定价影响,HIP-3 仅贡献了全平台协议收入的 7.4%,原生加密永续合约依然占据 85.6% 的营收主力。未来如何将多元资产的交易活跃度有效变现为协议利润是关键机遇所在;与此同时,部署方集中度亦需保持警惕(6 月份仅 Trade[XYZ] 一家即占去 HIP-3 总成交量的 97%)。
- USDC 收益校准机制为代币持有人引入了可观的潜在增量回报。截至期末,HyperEVM 链上稳定币总供给达 $56 亿,其中 96% 为 USDC。根据 AQAv2 规则安排,经成本调整后约 90% 的储备利息收益将划归援助基金(Assistance Fund)。按现行基准利率与稳定币余额估算,该项利息的年化资金贡献预计可达 $1.35 亿至 $2 亿,有望在交易手续费之外提供额外的代币回购资金池。不过上半年财报尚未确认该项收入入账,且截至发布之日实际分配经济效益仍有待核定;其核心敏感因子包括稳定币沉淀余额、利率水平及最终实际分成比例。
- 伴随净流通盘小幅收缩,机构采用进一步强化了对 HYPE 的配置需求。截至 6 月 30 日,三只美国现货 ETF 累计净流入达 $3.09 亿;按报告统计口径计算,ETF、资产财库上市公司及援助基金合计持有约 8200 万枚 HYPE,占总供应量的 8.2%。团队解锁份额认领克制同样对供给端形成利好,上半年团队仅提取了既定解锁额度中的 4.7%。但尽管目前供需格局支撑明显,高达 $43 亿已归属但尚未认领的份额,依然是不可忽视的潜在供应压力。
- 本份半年报由 GLC Research 与 Four Pillars 共同发起的 Hyperliquid Research Collective(HRC)撰写,致力于针对 Hyperliquid 生态开展独立投研。
本周观点短评(Comments)
- 无人真正需要区块链(No One Needs Blockchain)
- Monad 的量子节奏:为何 Monad 的量子策略与以太坊不同?
- 为何 Mantle 会在 Anthropic 的 FlashProve 中被点名提及(兼论 zkSNARKs)
- Injective SICI 能否成为去中心化算力的“亨利港定价枢纽”?
宏观环境与链上核心指标
以下部分监测图表由 CryptoQuant 提供数据支持。如欲进一步深入分析相关底层原始数据,CryptoQuant 面向机构参与者提供完整的链上与市场数据研判套件。
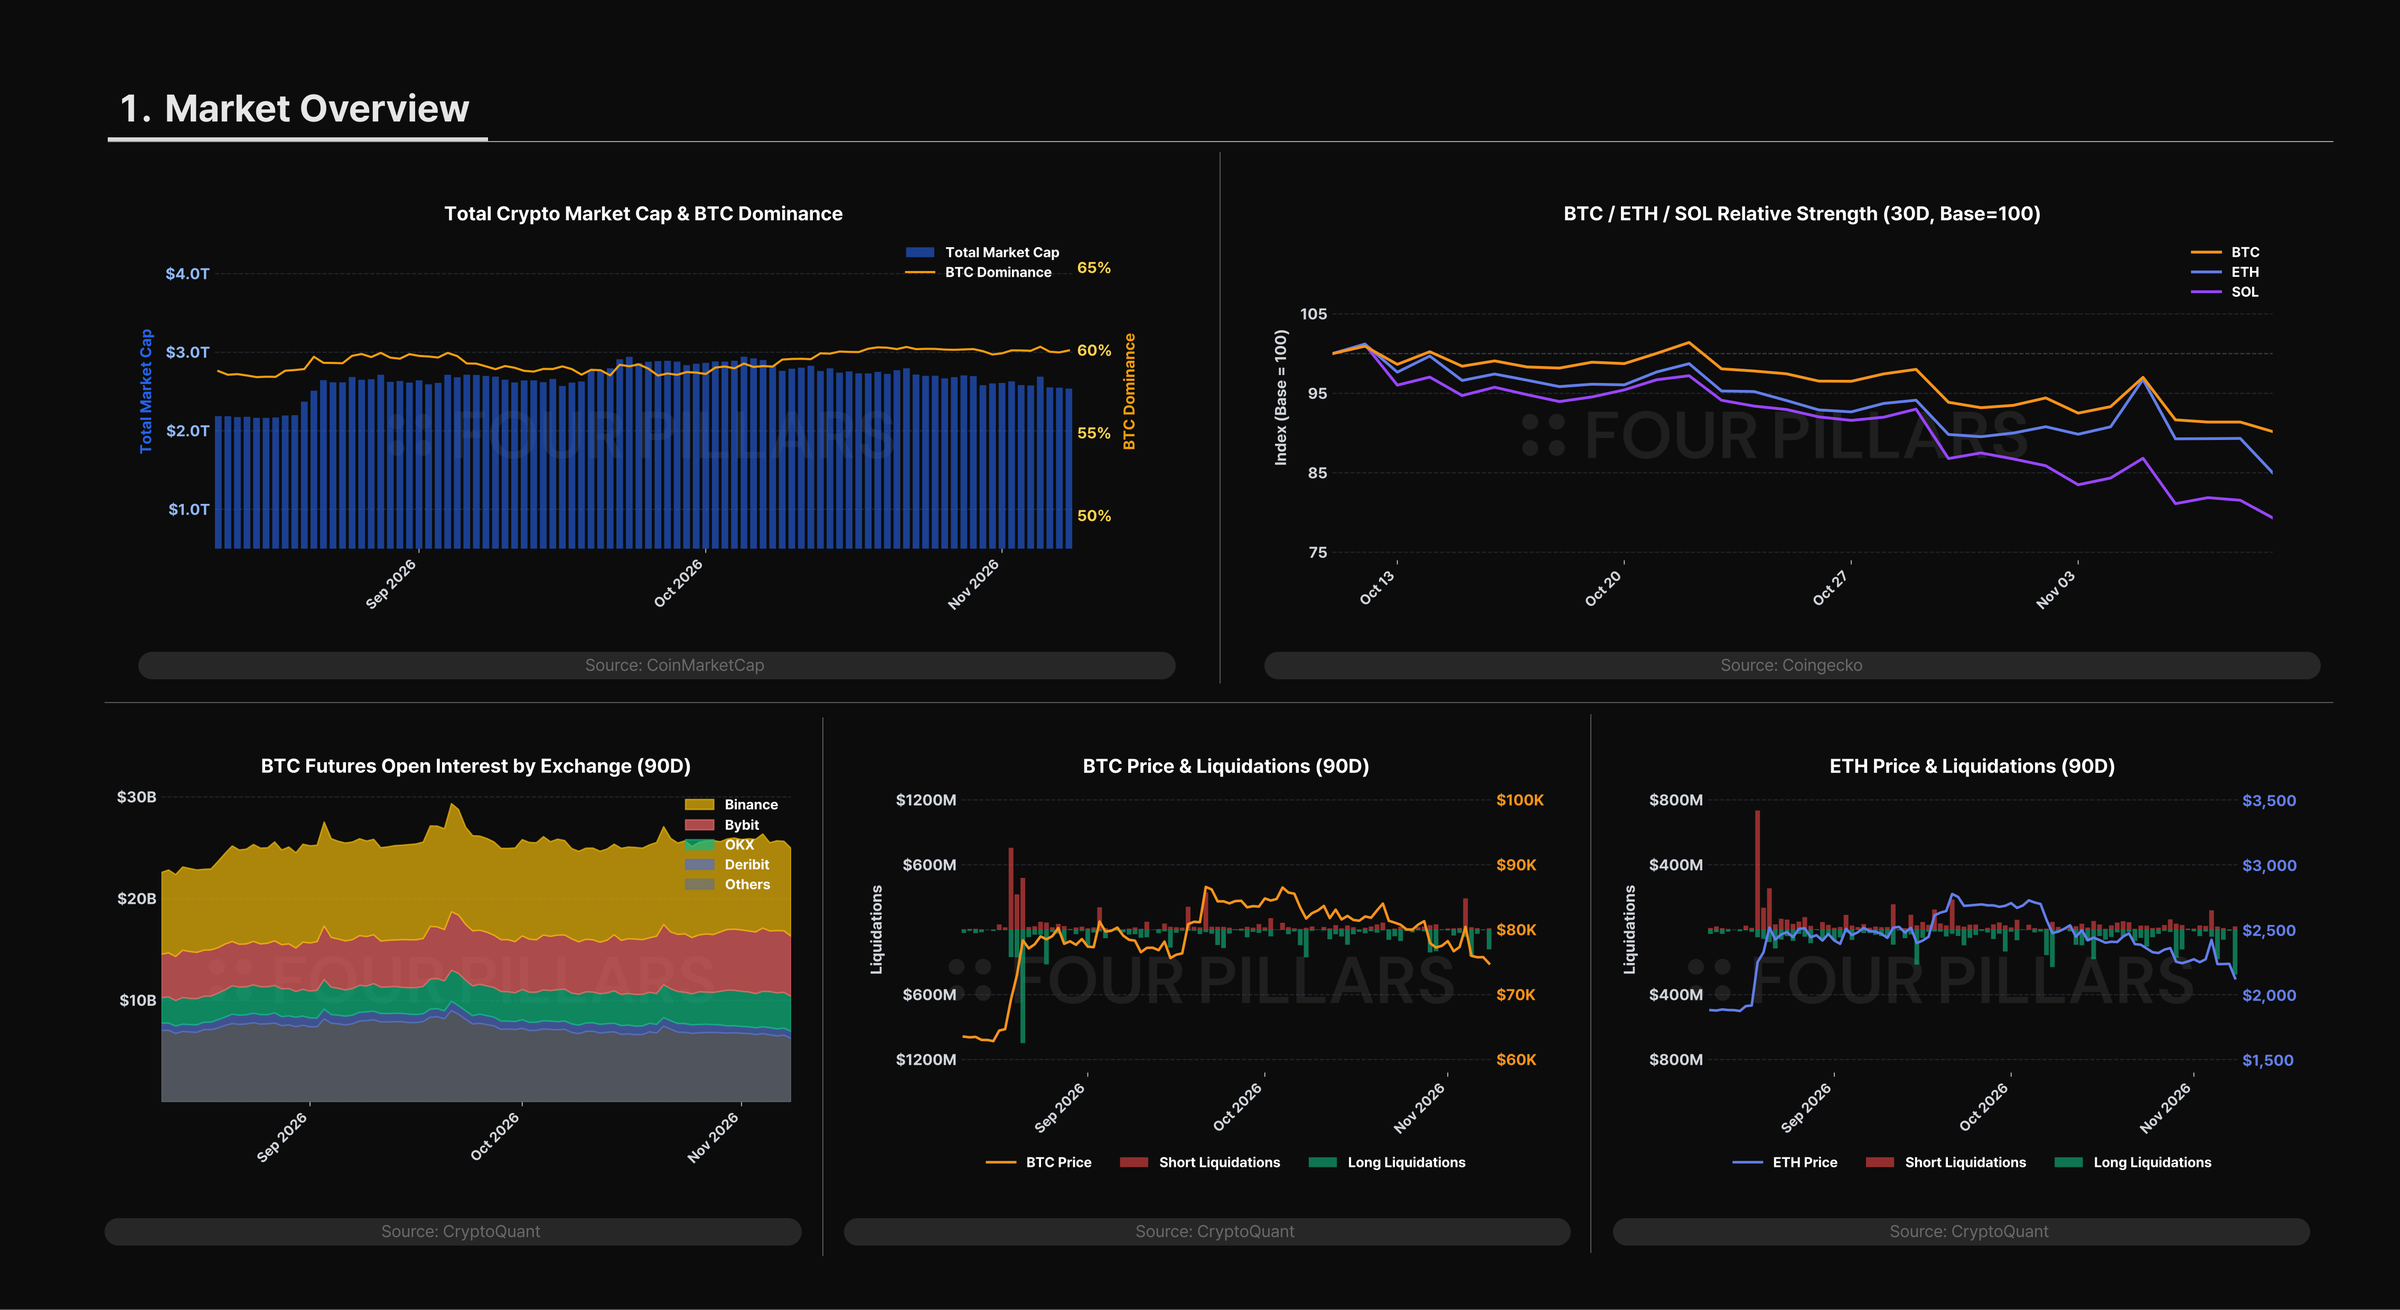
图:市场概览数据面板(含加密总市值与 BTC 市占率、BTC/ETH/SOL 近 30 日相对强弱指数、90 日 BTC 期货按交易所未平仓合约、BTC 与 ETH 近 90 日价格及多空清算走势),数据来源:CoinMarketCap、CoinGecko、CryptoQuant
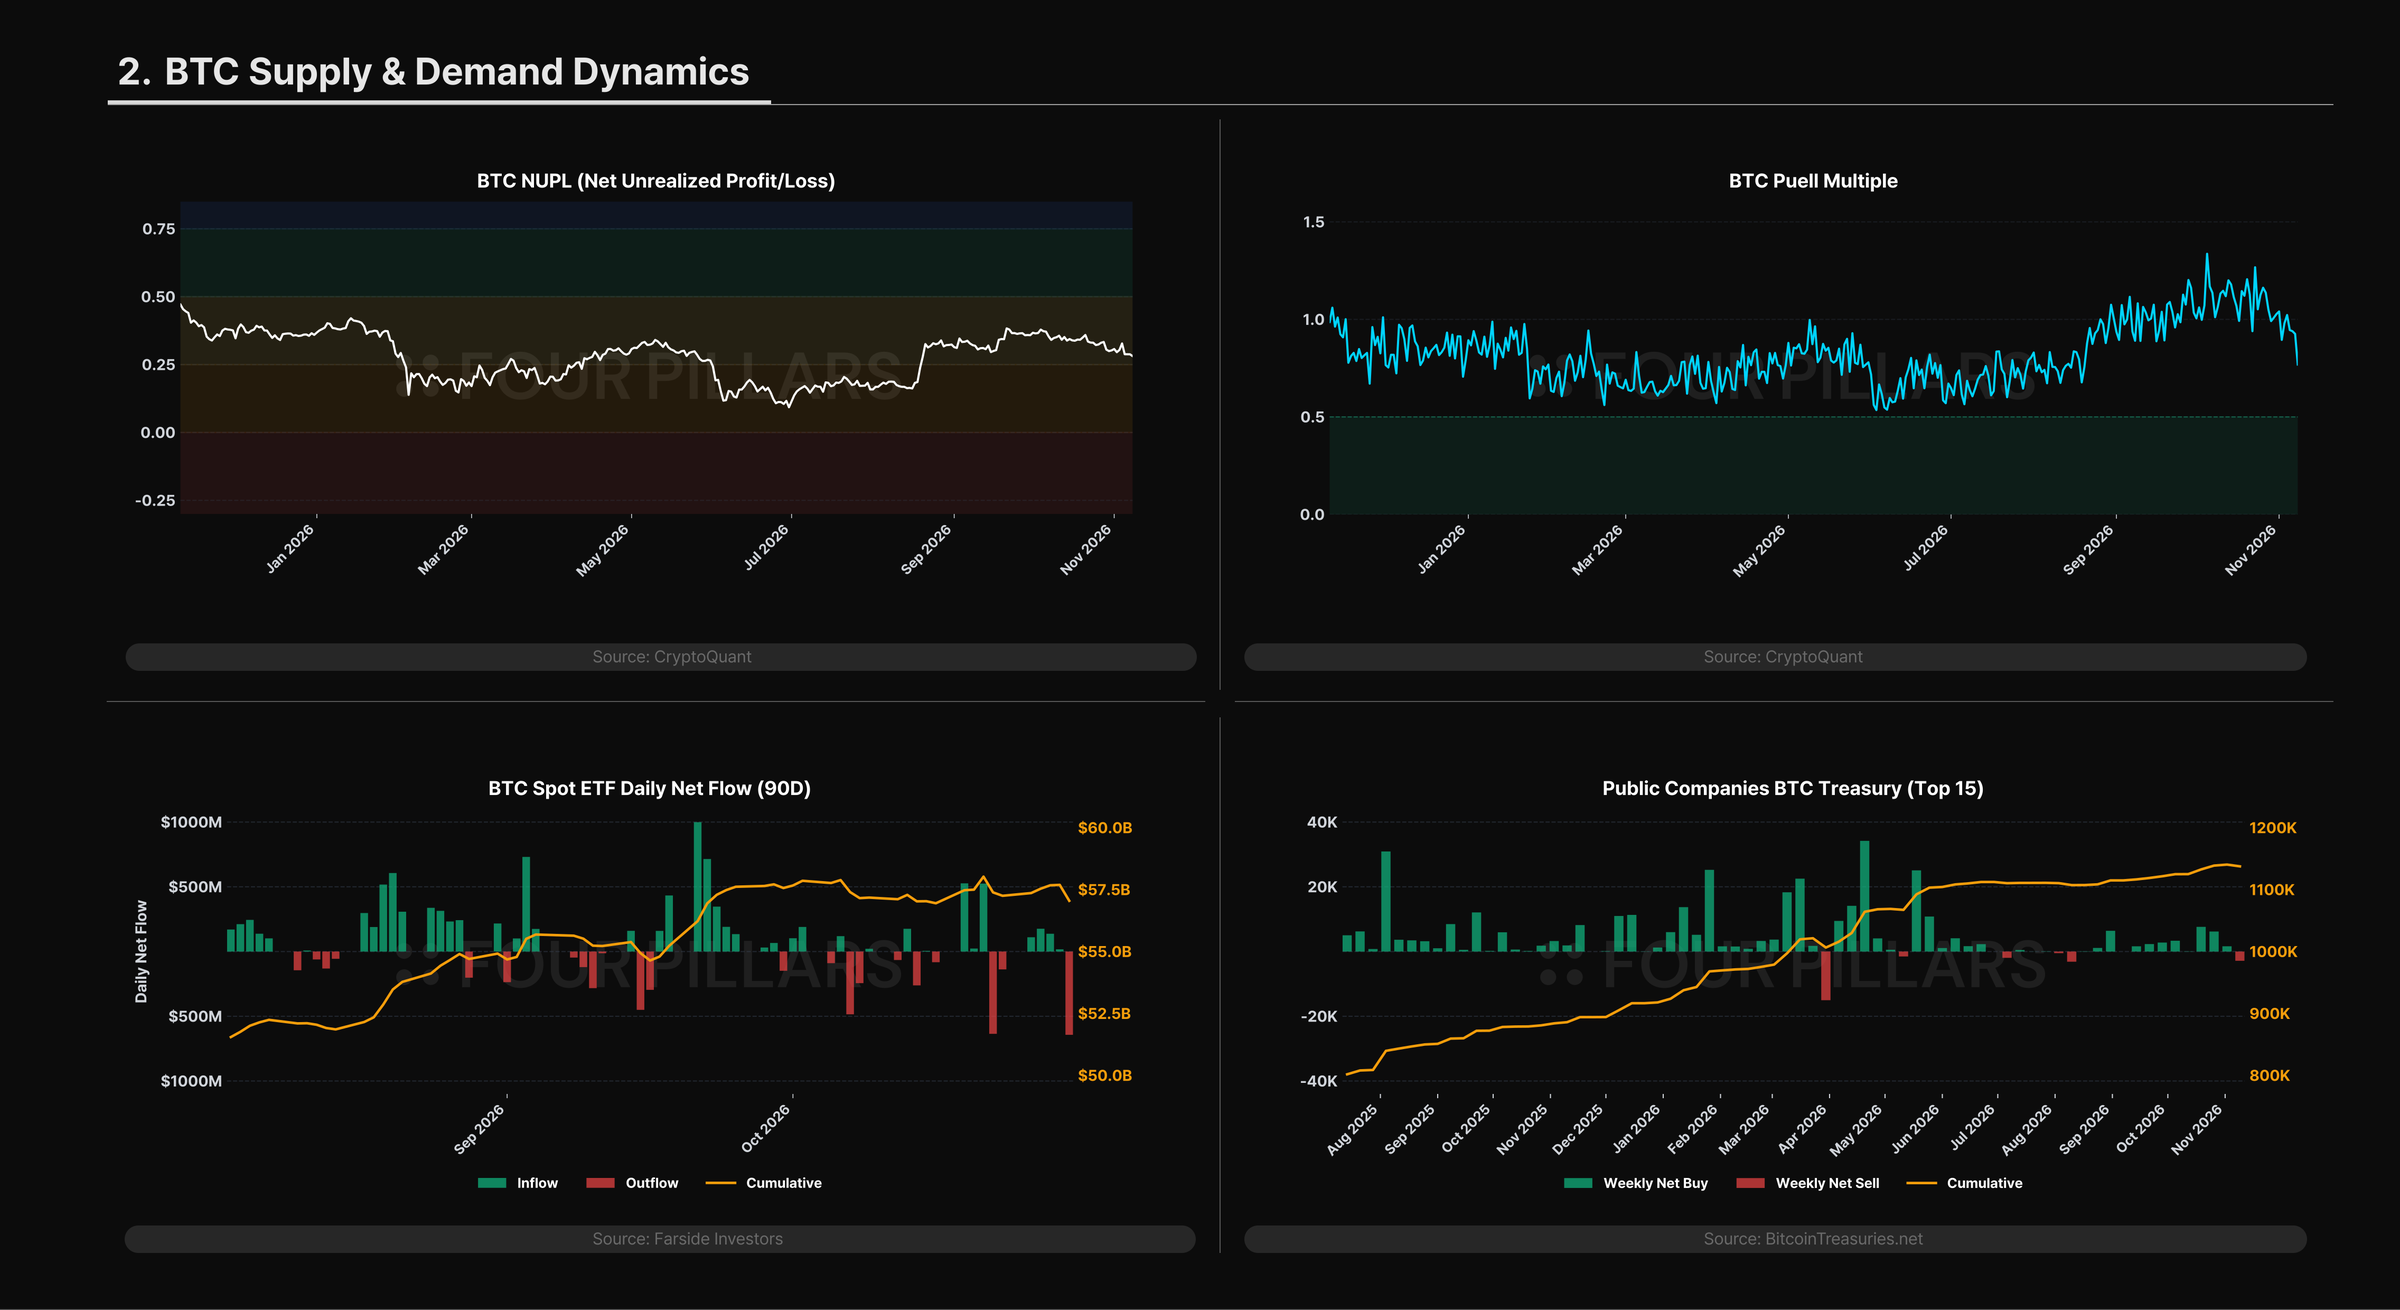
图:比特币供需动态指标面板(含 BTC NUPL 指标、Puell Multiple 指标、近 90 日 BTC 现货 ETF 每日净流向与累计规模、前 15 大上市公司 BTC 财库周度净增持与累计持仓走势),数据来源:CryptoQuant、Farside Investors、BitcoinTreasuries.net
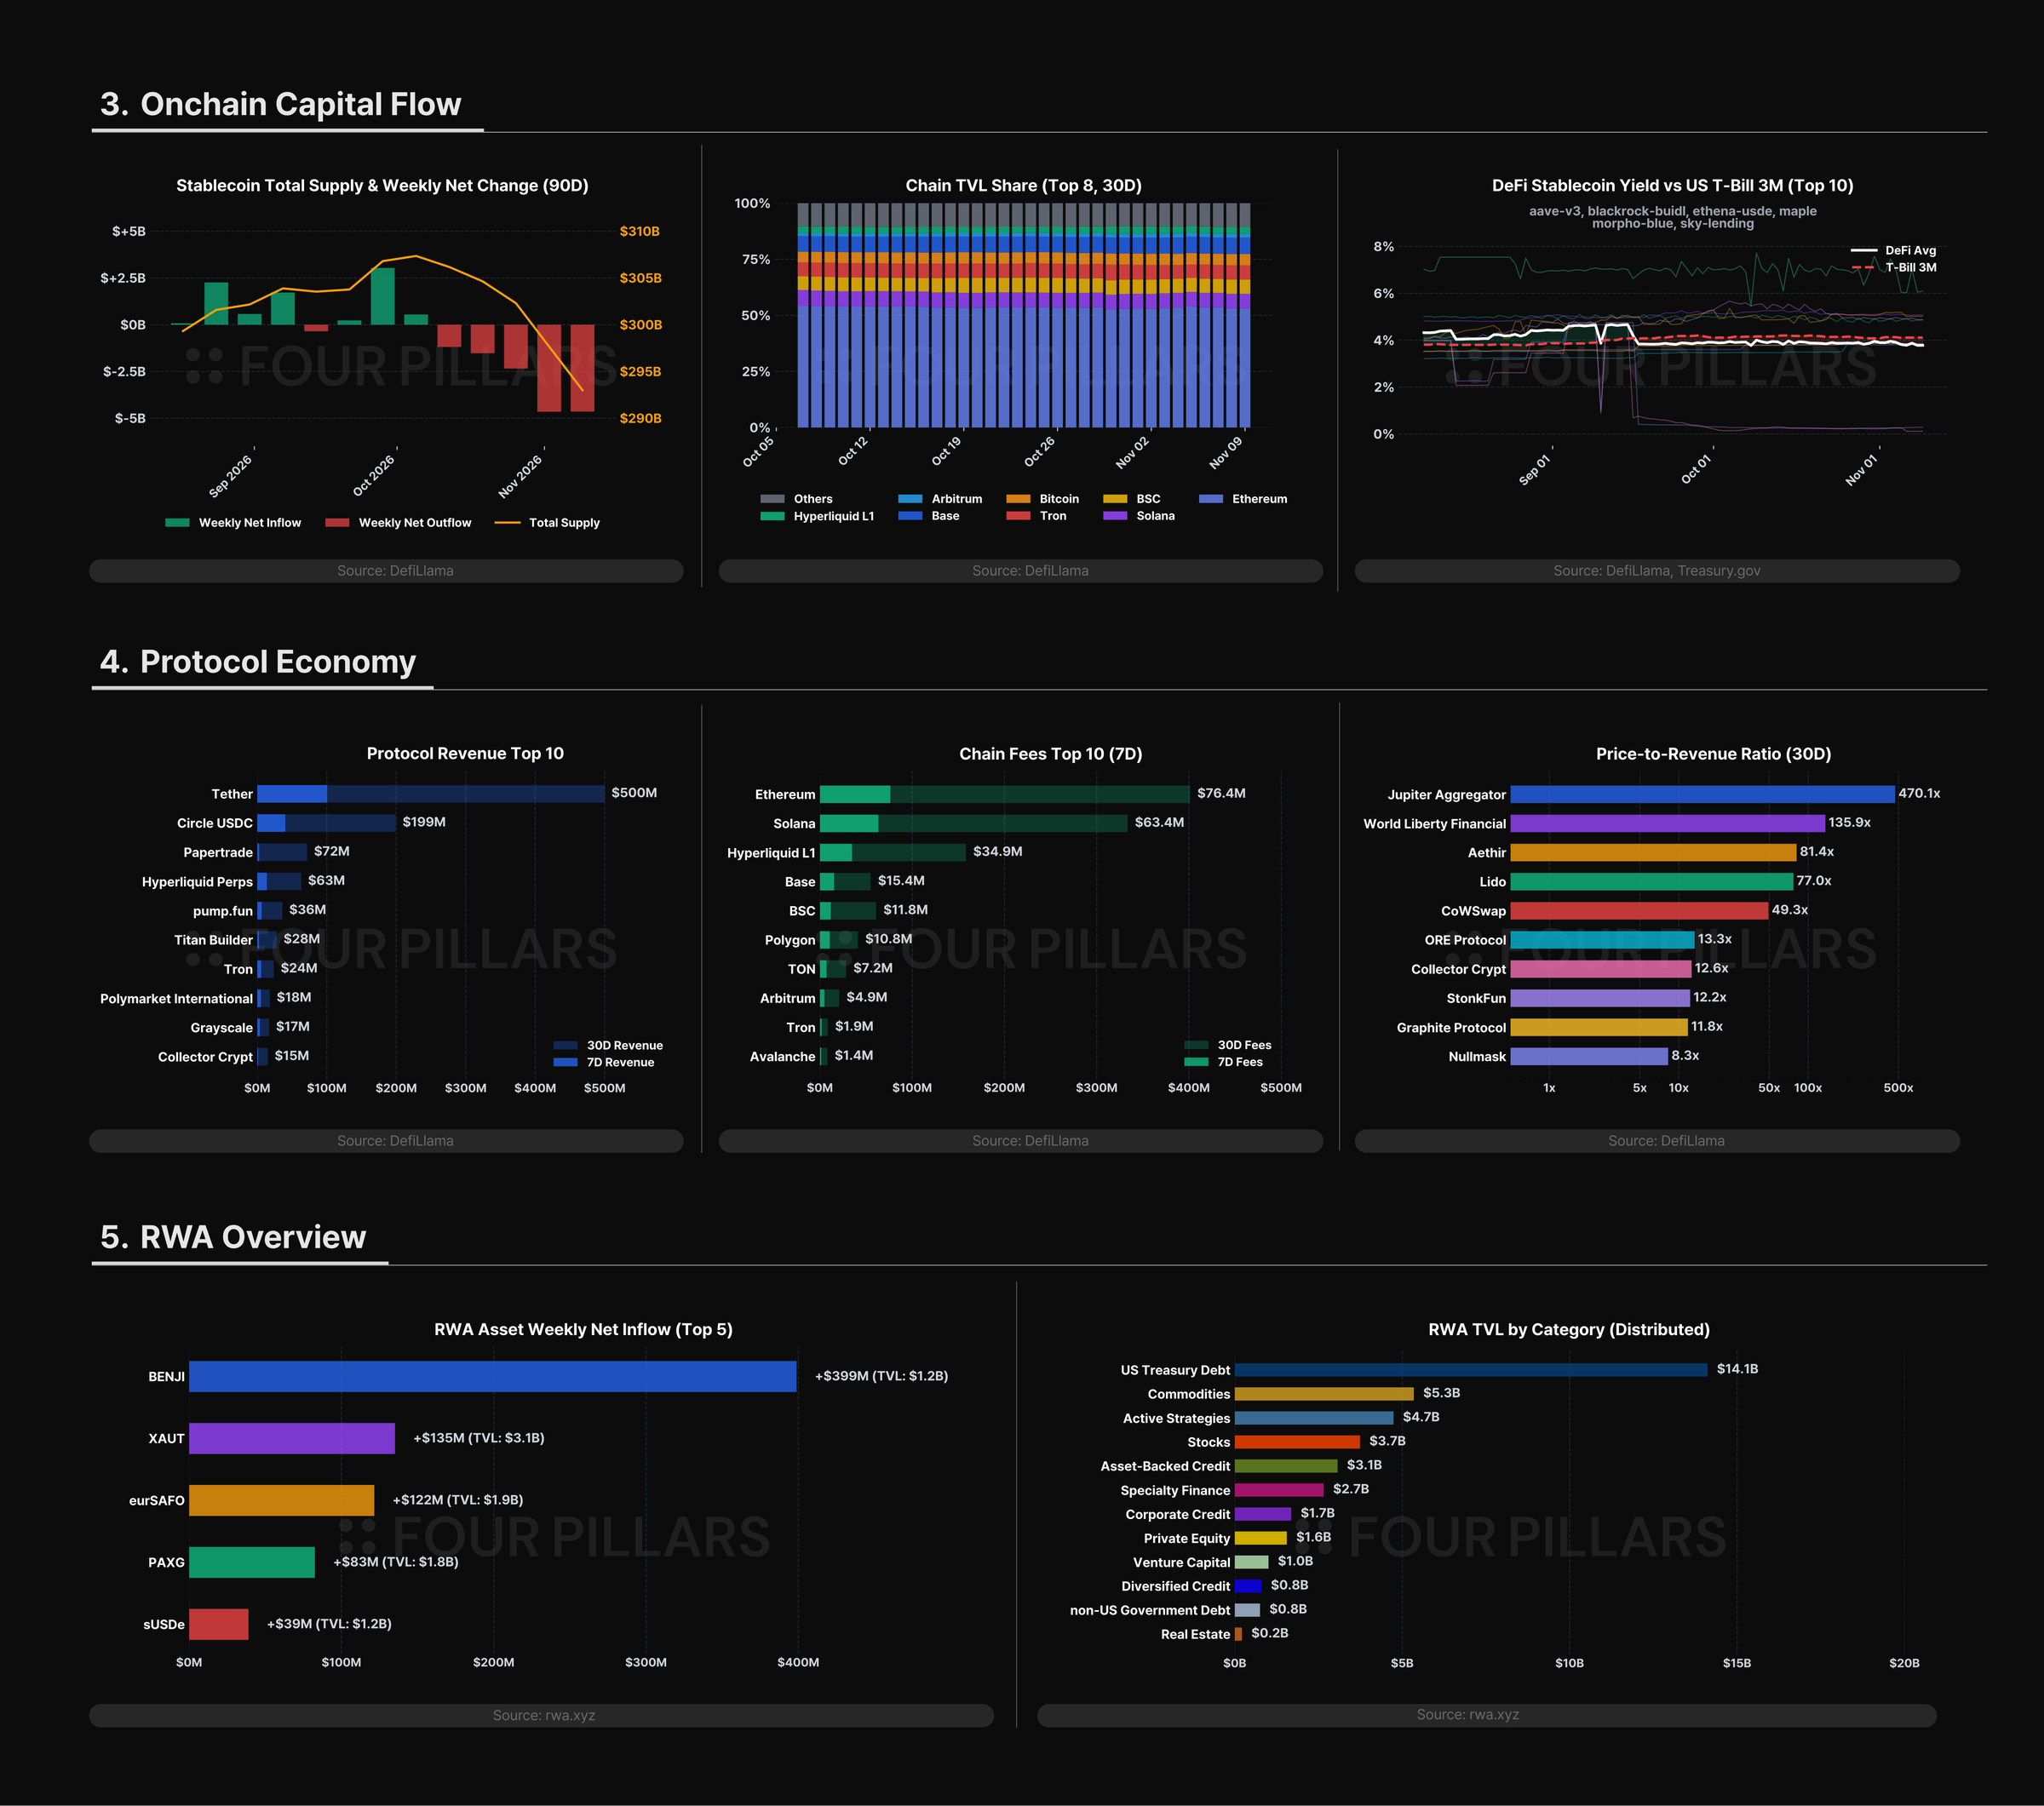
图:链上资金流向、协议经济与 RWA 概览组合面板(含稳定币总供应量与净变动、头部公链 TVL 占比、DeFi 稳定币收益对比 3 月期美债、协议收入与公链费用及市销率排行、RWA 资产周净流入与分类 TVL 分布),数据来源:DefiLlama、Treasury.gov、rwa.xyz
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


