从长期基本面来看,Layer 1 的估值并不取决于处理了多少链上活动,而是取决于吸引并沉淀了多少资本。
作者:Marc Arjoon, CFA(@marcarjoon)
编译:深潮 TechFlow
原文链接:https://x.com/marcarjoon/status/2117996054582898998
深潮导读:加密行业长期围绕公链的估值锚点展开争论,究竟是协议手续费收入(REV)、活跃地址数、DEX 交易量,还是网络效应定律能够解释公链的市值表现?特许金融分析师(CFA)Marc Arjoon 通过对主流 Layer 1 资产长达数年的时间序列回归分析,给出了详实的数据检验。
实证研究表明,在短期内,所有主流 Layer 1 的价格波动依然由比特币的 Beta 系数主导。而在长期估值维度,以太坊与自身协议收入已发生彻底脱钩,链上估值呈现出与总锁仓价值(TVL)和稳定币供应量高度相关的特征,反映出市场目前更倾向于将公链代币视作争夺流动性的货币资产,而非传统的现金流折现企业。
短期定价机制:Layer 1 代币本质由比特币 Beta 系数主导
简要的结论是:在任何交易者关心的投资周期内,Layer 1 代币的交易表现本质上都取决于比特币的 Beta 系数。
我对各 Layer 1 市值的月度对数变化与比特币进行了回归分析,随后加入了四个链上时间序列数据:以原生代币计价的真实协议收入(REV)、活跃地址数、DEX 交易量以及稳定币供应量。
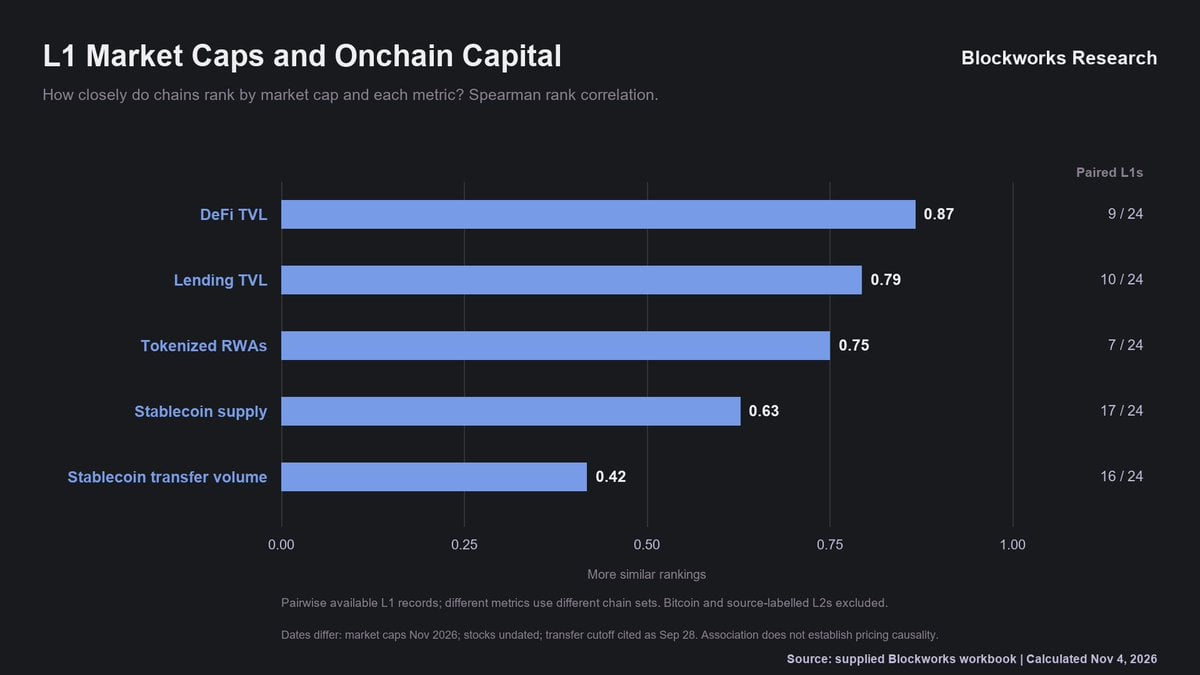
图:各 L1 市值变动对比特币及链上指标的回归分析
美元计价的幻象:原生代币与真实协议收入的脱节
展开深入分析来看,以美元计价的指标往往容易美化基本面。这是因为当代币价格上涨时,以原生代币支付的手续费在美元计价下显得更多,而总锁仓价值(TVL)在很大程度上也只是原生代币按市值计算的结果。
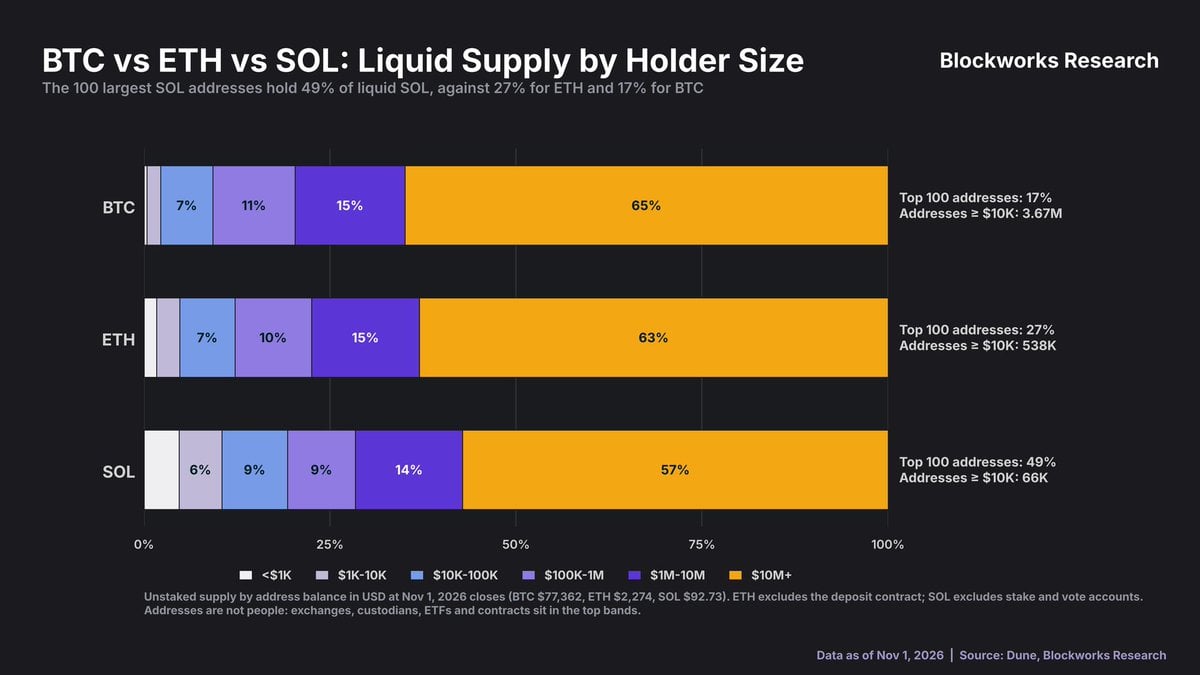
图:原生代币计价与美元计价下的真实协议收入对比
以太坊的收入脱钩:政策设计而非需求崩溃
以太坊是真实协议收入(REV)与网络市值脱钩最明显的案例。
在坎昆升级(Dencun)当周,以太坊过去 12 个月的累计真实协议收入为 亿美元,而到了 2025 年 8 月已降至 亿美元,降幅达 60%。
然而与此同时,其市值却逆势上升,从 亿美元攀升至 亿美元。这是一种主动的政策设计选择,而非真实需求的崩溃。引入 Blob 费用和提高 Gas 上限,其初衷本身就是为了降低 Layer 1 的区块空间价格。
2025 年以太坊价格的反弹,主要依赖于现货 ETF 以及上市公司财库的配置需求推动。
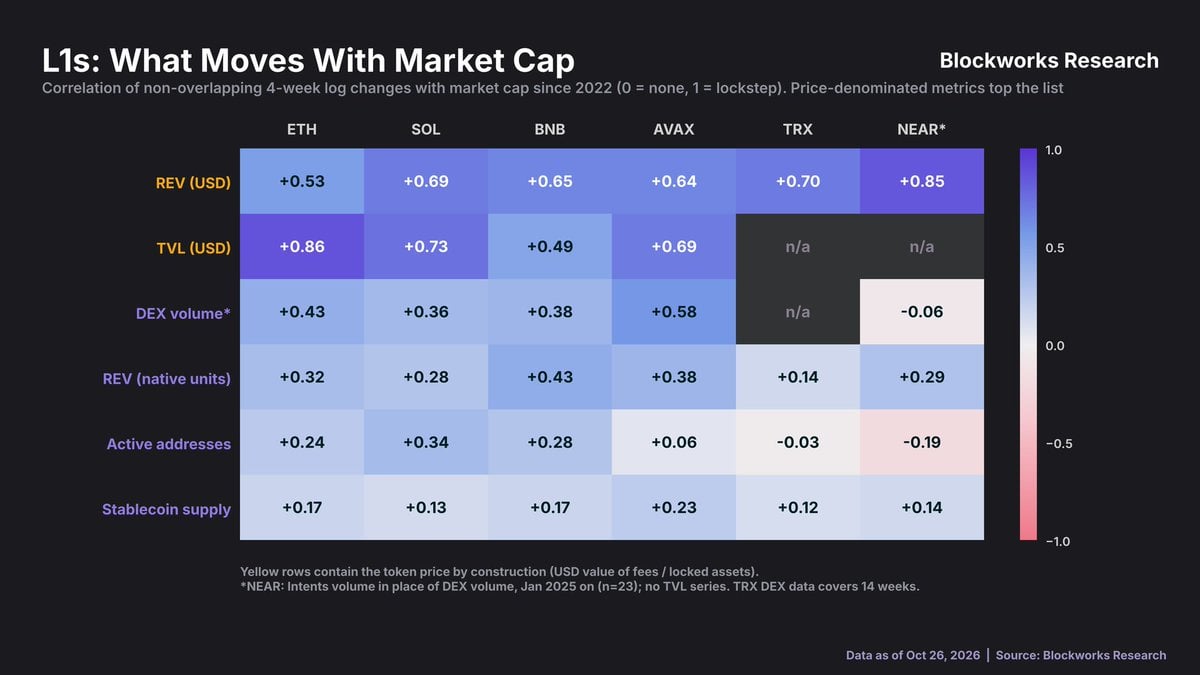
图:以太坊过去 12 个月协议收入与市值的脱钩走势
Solana 的共振现象:协议收入与市值同频共振
Solana 则属于协议收入与网络市值两条曲线同步波动的典型代表。
自 2023 年 1 月以来,Solana 过去 12 个月的协议收入与市值均增长了约 15 倍,并在同一周见顶,峰值分别为 亿美元和 亿美元。
此后,两项指标均出现同步回落,目前分别降至 亿美元和 亿美元。
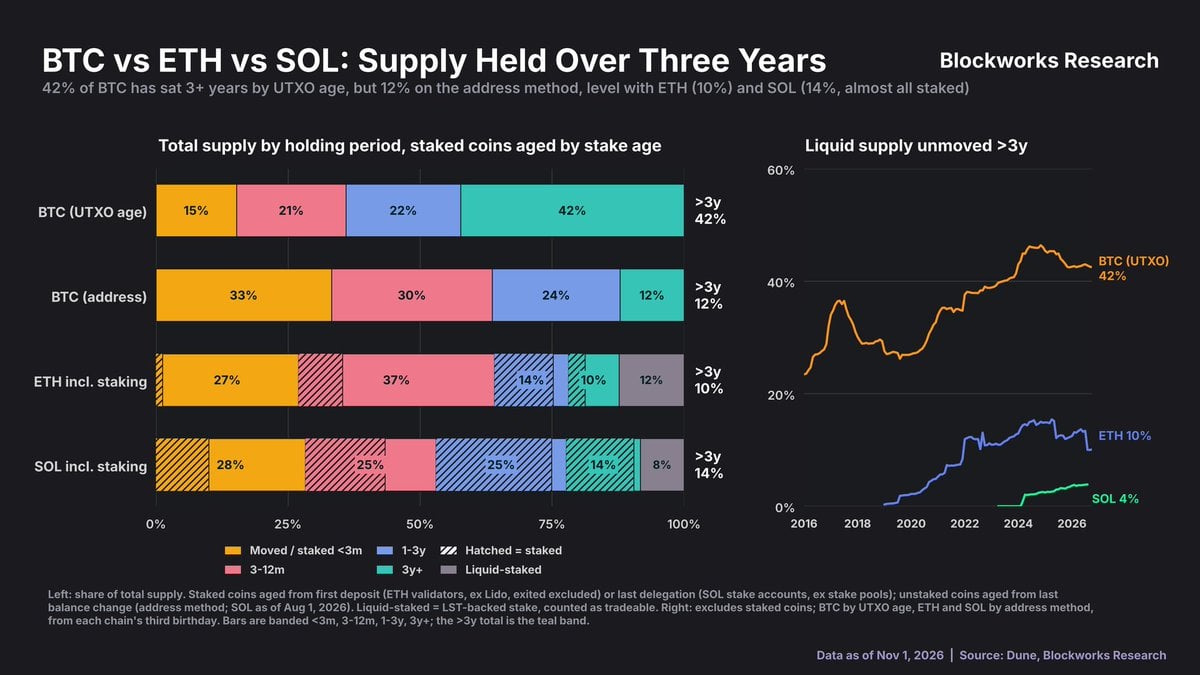
图:Solana 过去 12 个月协议收入与市值的同步走势
活跃地址与交易量:弱相关性与周期分歧
随后我观察了活跃地址数与去中心化交易所(DEX)交易量。在一个完整的周期内,活跃地址与市值呈现同向漂移趋势,这种现象在 Solana 和 TRON 上表现得最为清晰。
然而在周度级别上,这种关联性显著减弱,并且存在巨大的背离现象。
自 2022 年 1 月以来,以太坊活跃地址数增长了 26%,但市值却下跌了 34%;而 Solana 活跃地址数增长了 17 倍,市值涨幅却仅为 17%。
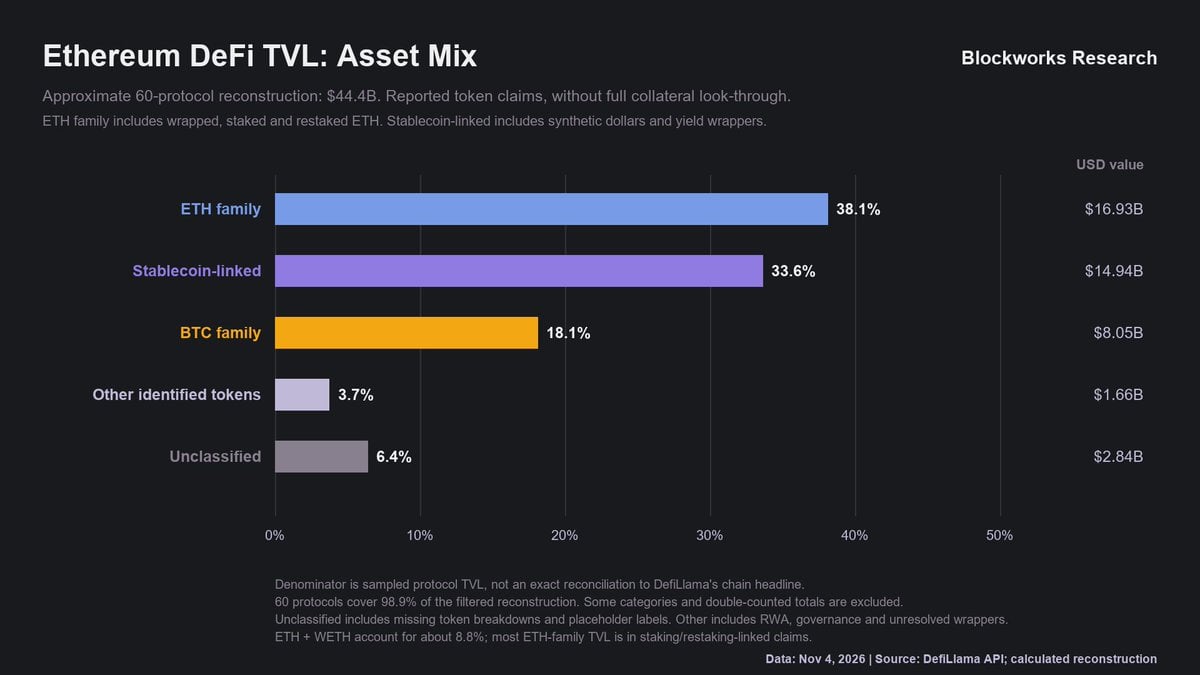
图:活跃地址数与市值的周期走势对比
DEX 交易量跟踪市值的紧密程度高于地址数,尤其是在 Solana 上,两项数据从 2023 年低点起步并共同见顶。
但需要指出的是,DEX 交易量是以美元计价的,因此部分拟合度是由代币本身的价格波动所贡献的。随着代币化资产在交易量份额中的上升,我们可以进一步检验这种关系是否依然成立。
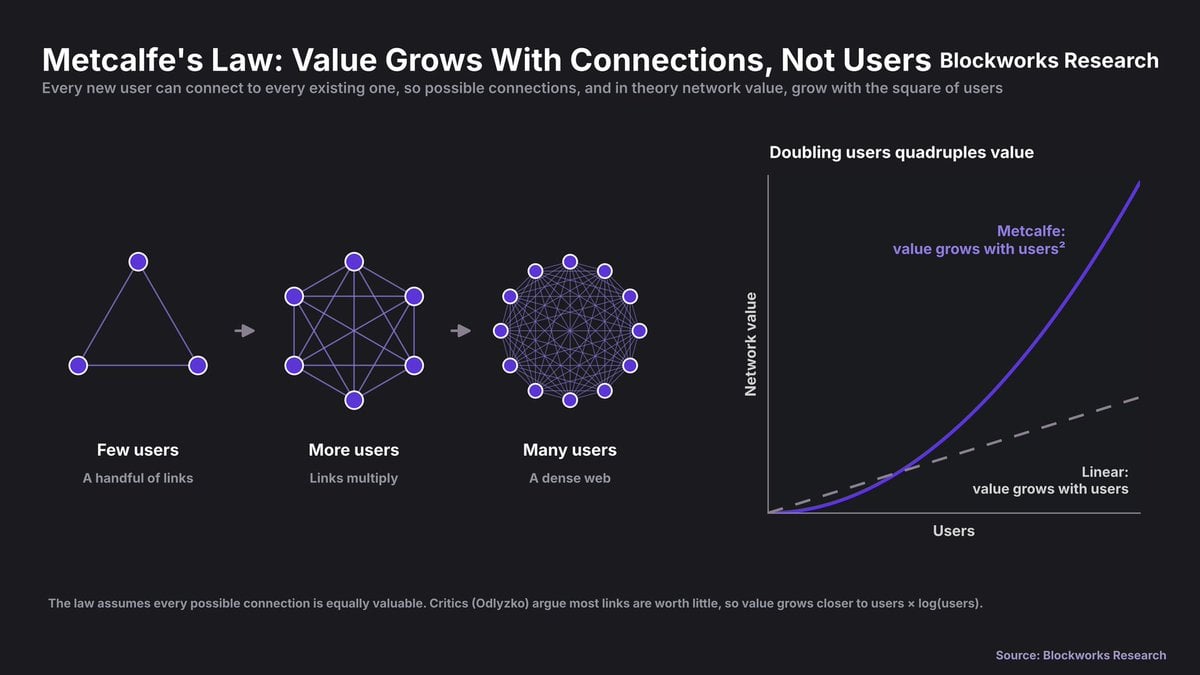
图:DEX 交易量与市值的追踪走势
梅特卡夫定律的实测:网络价值接近地址数的平方根
梅特卡夫定律(Metcalfe’s law)为评估这些 Layer 1 提供了经典模型。该定律指出,网络价值与用户数量的平方成正比(指数为 2)。
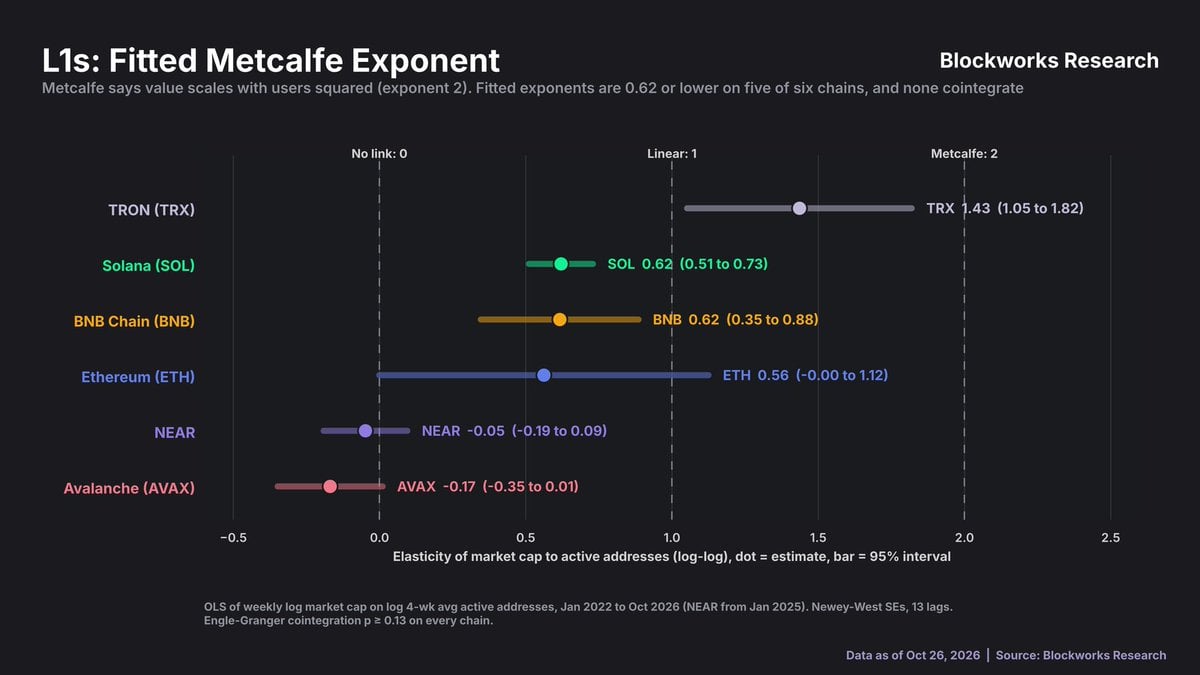
图:梅特卡夫定律下的网络价值拟合
将市值对活跃地址数进行拟合,得出的弹性指数在以太坊上为 0.56,在 Solana 和 BNB 上为 0.62。因此,实际价值的扩展速度更接近地址数的平方根,而非平方。
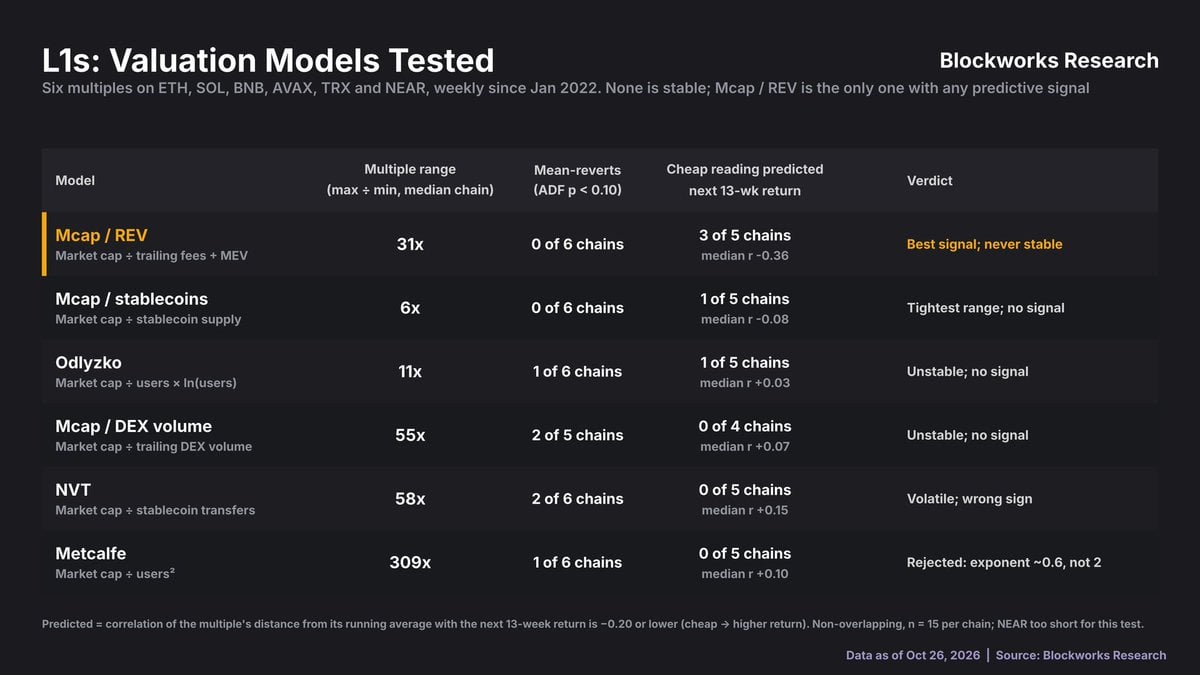
图:市值对活跃地址数的弹性系数拟合
核心问题在于活跃地址的增长速度会随着网络发展而逐步放缓,而不仅仅是指数大小的问题。
自 2016 年 1 月以来,比特币活跃地址数仅增长了 1.3 倍,而市值增长了 252 倍。以太坊并未脱离这种规律:自 2018 年 2 月以来,其活跃地址数增长了 2.6 倍,市值增长了 4.5 倍,活跃地址的变化解释了 84% 的市值变动。Solana 目前的周期时间较短,但整体依然符合类似轨迹。
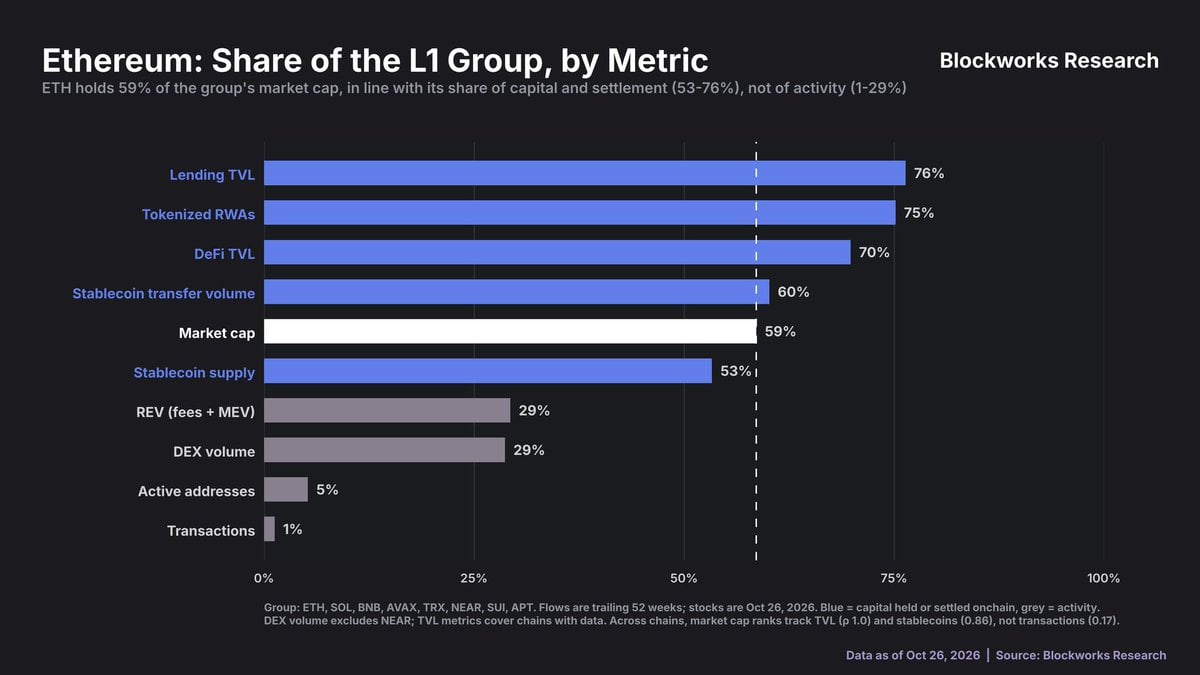
图:活跃地址增长率与市值倍数长期对比
公链估值乘数检验:均值回归失效与收入预测力
随后我在这些链上测试了六种估值乘数:梅特卡夫乘数、奥德利兹科乘数(Odlyzko,用户数乘以自然对数)、基于稳定币转账量的 NVT、市值比 DEX 交易量、市值比协议收入(Mcap/REV)以及市值比稳定币总量。
一个切实可用的估值模型,需要其乘数能够可靠地均值回归,并且在处于低估区间时能够有效预测未来收益。
然而测试表明,没有一个乘数能够稳定地表现出均值回归特征。市值比协议收入(Mcap/REV)是唯一一个在多条公链(以太坊和 TRON)上、处于低估值分位时能够预测未来 13 周正回报的指标。
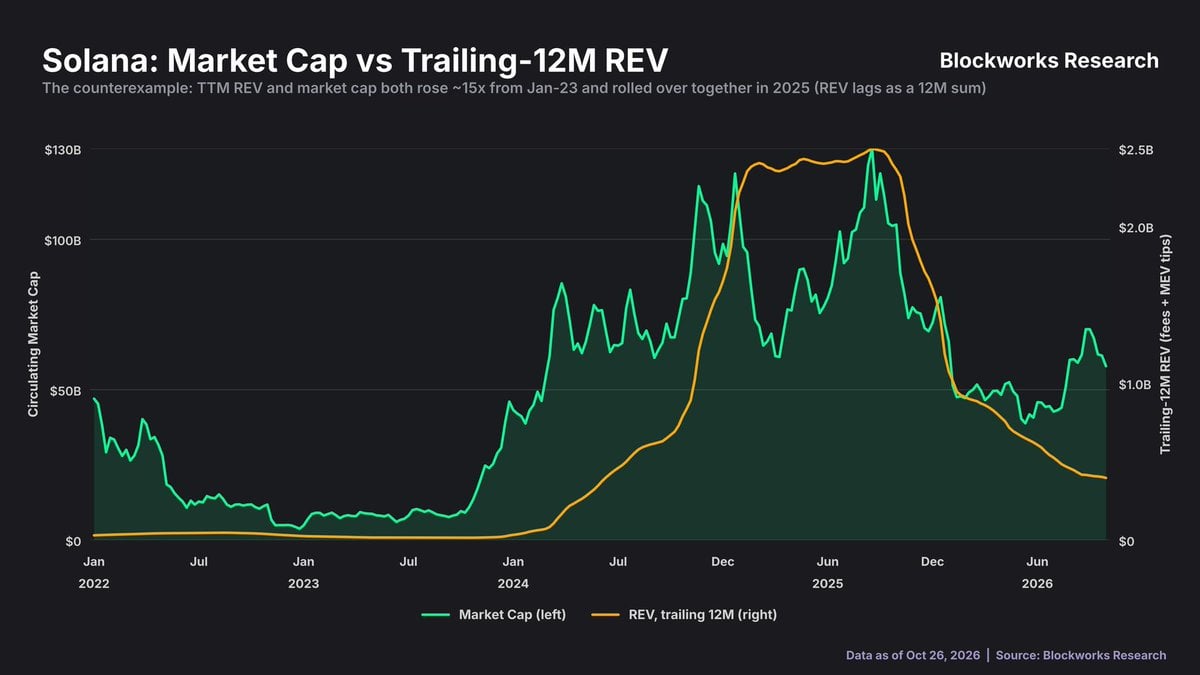
图:六种常见公链估值乘数预测效果对比
持有者结构差异:沉淀资本与长期持币基底
从持有者的持币行为来看,没有任何一条 Layer 1 拥有像比特币那样深厚的长期持有者基础。
即使将原生质押计算在内,Solana 仅有 4% 的供应量、以太坊仅有 10% 的供应量静止不动超过三年,而比特币对应的长期未动用比例高达 42%。
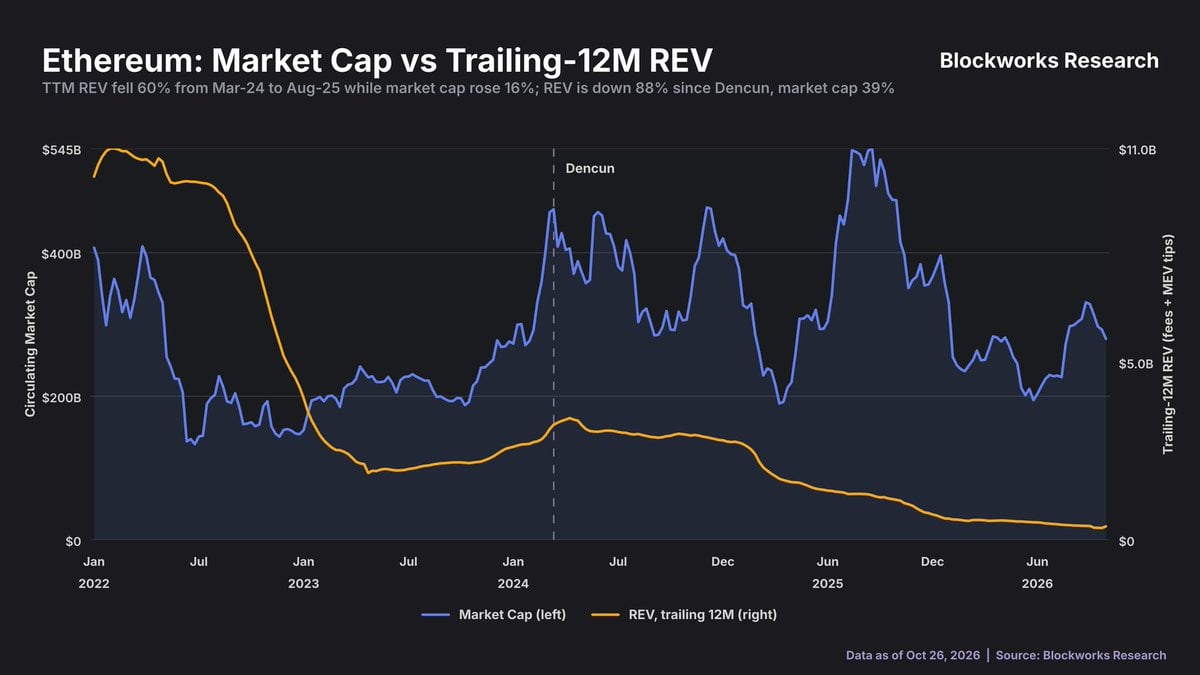
图:持有超过 3 年的代币供应量占比对比
同时,持有量排名前 100 位的非质押 Solana 地址控制了流通 SOL 的 49%,而以太坊前 100 地址持有比例为 27%,比特币为 17%。
持有价值在 万美元及以上的地址数量方面,Solana 仅约 6.6 万个,而以太坊为 53.8 万个,比特币为 367 万个(这可能更多反映了各资产总市值体量的差异)。
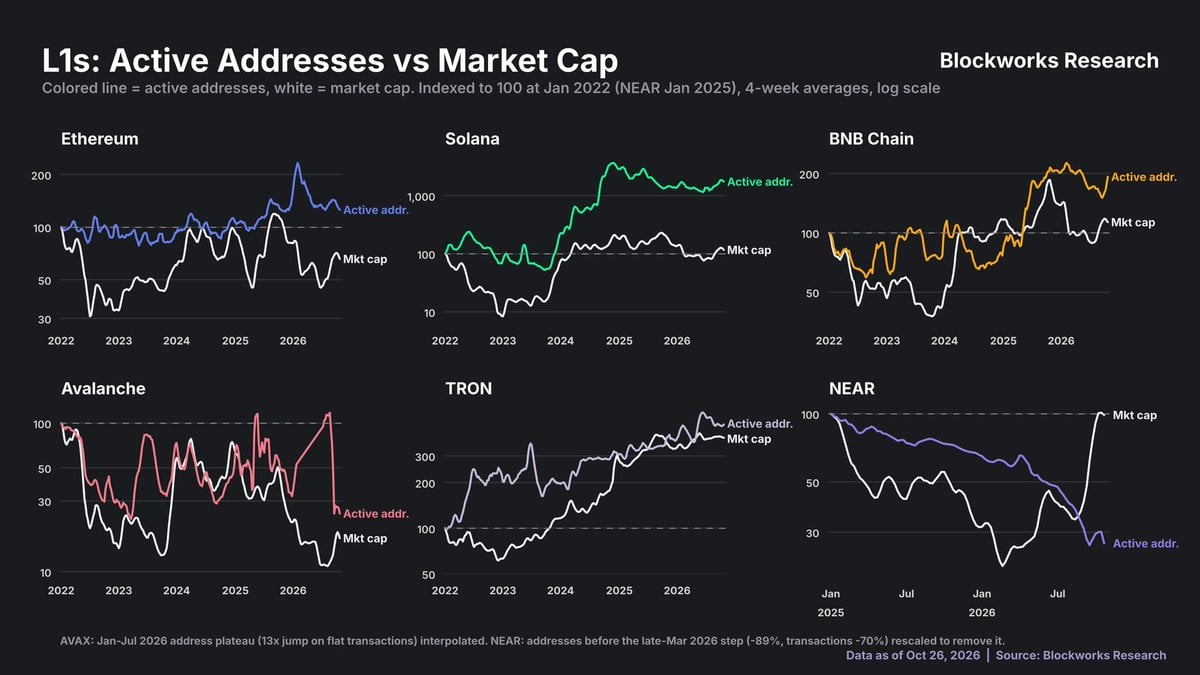
图:非质押流动代币集中度与大额持币地址分布
以太坊的真实定价锚点:同侪资本体量而非链上交互
聚焦以太坊来看,一个有趣的现象是:它的定价机制是相对于竞争对手的资本体量进行的,而不是基于单纯的链上活跃度。
在主流公链对比组中,以太坊占据了 59% 的总市值份额、53% 的稳定币供应量、60% 的稳定币转账量、70% 的 DeFi TVL、75% 的代币化现实世界资产(RWA)以及 76% 的借贷协议 TVL。
相比之下,以太坊在活跃地址和链上交易笔数上的份额要小得多,分别仅占 5% 和约 1%。
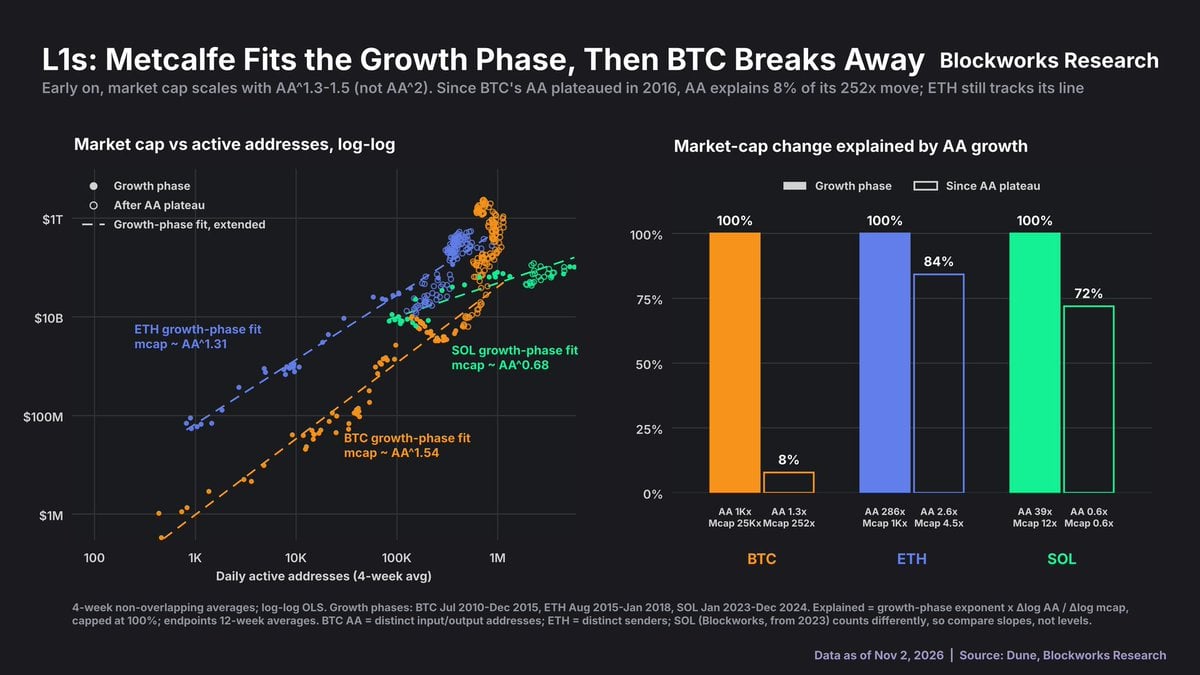
图:以太坊在公链同侪中的资本沉淀占比与活动份额对比
全链相关性检验:总锁仓与稳定币驱动市值排行
这种规律在不同公链之间普遍成立。按市值排名时,各公链的排位与它们在总锁仓价值(TVL)中的排位高度吻合(斯皮尔曼秩相关系数达 0.87),与稳定币供应量的排位也表现出较强相关(0.63)。
然而,市值排名与链上交易笔数的相关系数仅为 0.17,与活跃地址数的相关系数仅为 0.45,呈现出极弱的关联。
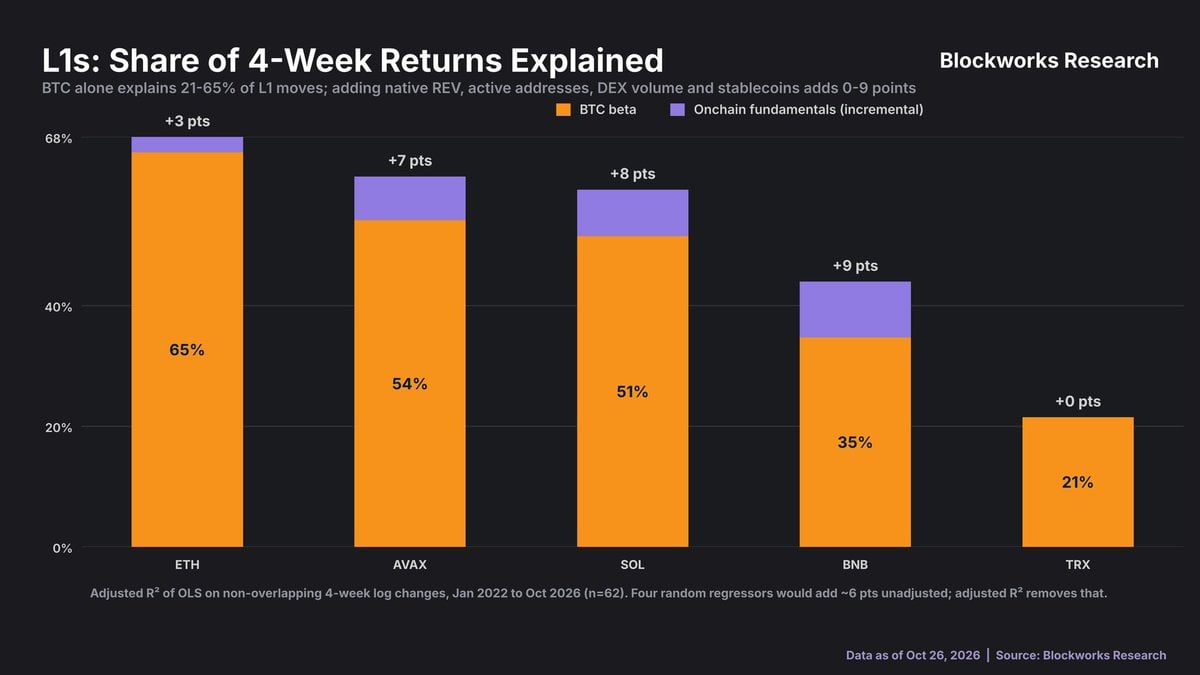
图:市值与 TVL、稳定币供应量及交易活跃度的秩相关性分析
值得注意的是,当前以太坊上的 TVL 构成中,ETH 本身已不再占据绝大多数比例,这使得该指标的自相关性大幅降低,更具参考价值。
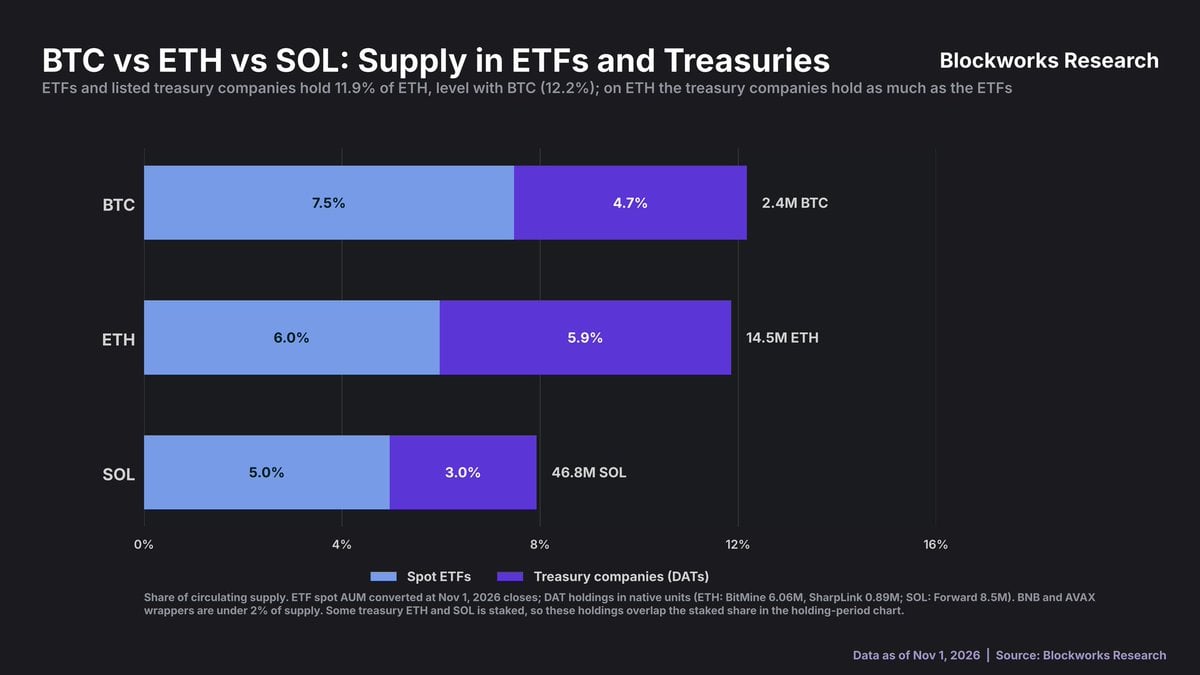
图:以太坊链上总锁仓价值的资产构成演变
尽管这只是一种横向排序而非完整的因果模型,但它与时间序列的回归结果高度契合(即使在 40 多条公链样本上运行也是如此)。
另一个显著差异在于持币者的结构构成。现货 ETF 和上市企业财库目前持有了以太坊总供应量的 11.9%,与比特币的 12.2% 基本持平,并显著高于 Solana 的 7.9%。
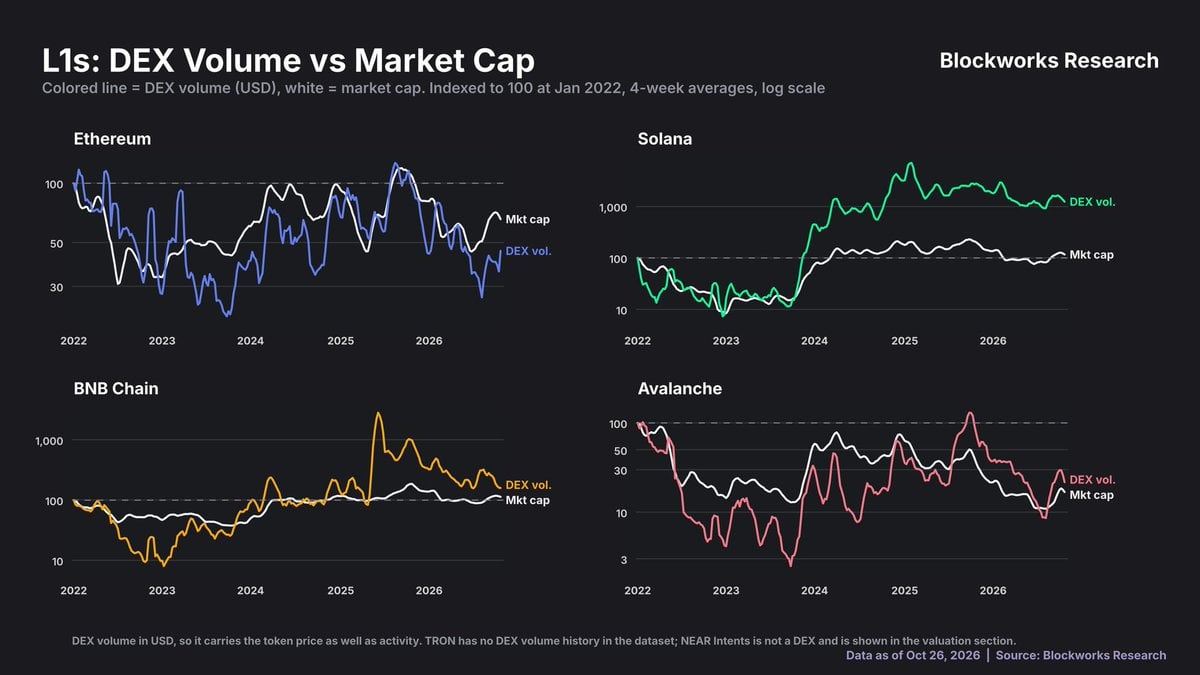
图:现货 ETF 与上市公司财库对各代币供应量的持有占比
公链估值终局思考:争夺资本沉淀的货币资产属性
最终的核心启示在于:Layer 1 的估值驱动因素,在更小程度上取决于网络处理了多少链上交互活动,而在更大程度上取决于它能够吸引并沉淀多少资金资本。
比特币依然是驱动短期价格波动的主导力量。至少就目前而言,市场给 Layer 1 资产定价时,更少将其视作依靠手续费现金流盈利的企业,而更多将其视作竞争资本沉淀与流动性份额的货币性资产。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


