韩国加密交易所首发代币占比从 85% 跌至 9%,监管重塑上市逻辑,交易所面临新难题。
撰文:@heytranks
编译:AididiaoJP,Foresight news
一、监管落地,韩国「首发」新币大幅缩水
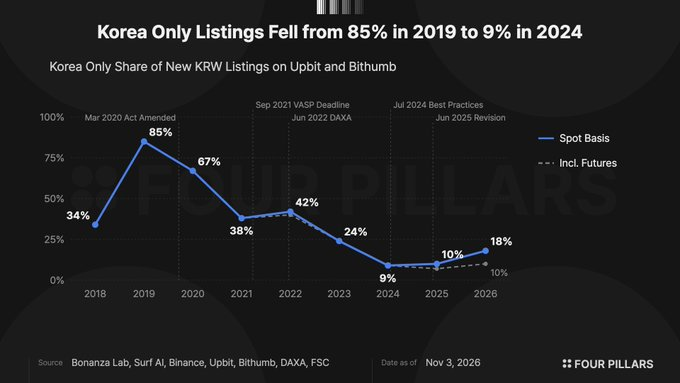
韩国加密交易所的新币上市结构,这几年彻底变了。
先解释一个概念。「首发」指的是:某个币先在 Upbit 或 Bithumb 的韩元市场上线,之后才登陆币安、OKX、Bybit、Coinbase 这四家全球交易所的现货市场;或者它压根就没上过这四家。这类新币在新上币中的占比,2019 年还有 85%,到 2024 年只剩 9%。
这个下滑曲线,和韩国虚拟资产监管框架的成型节奏几乎同步。
转折点是《特定金融交易信息报告及利用法》。2020 年 3 月,国会通过修正案,要求虚拟资产服务商注册并履行反洗钱义务,交易所必须在 2021 年 9 月前完成注册。韩元市场还多了一道硬门槛:必须使用实名银行账户。这意味着交易所要按传统金融业的反洗钱标准来办事。我们估计,这些标准也直接影响了上币决策。数据能说明问题:本土首发数量从每季度 19 个,骤降到 2021 年三季度的 3 个——那正是注册截止的季度。此后,新上币的重心转向了先在海外交易过的资产。
第二步是交易所共同遵守的审查标准。2022 年,五家韩元交易所组建数字资产交易所联盟(DAXA),制定统一审查指南。上市最佳实践于 2024 年 7 月生效。这套规则并不强制要求币先在海外上市,但给了一条捷径:在合格海外交易所交易满两年的资产,可视为满足白皮书和披露要求。
2026 年(截至 10 月),首发上币占比回升到 18%。不过,如果把先在海外期货市场交易的资产也剔出「本土首发」口径,这一比例仍只有 10%。
二、上币总量不降反升,时机跟着行情走
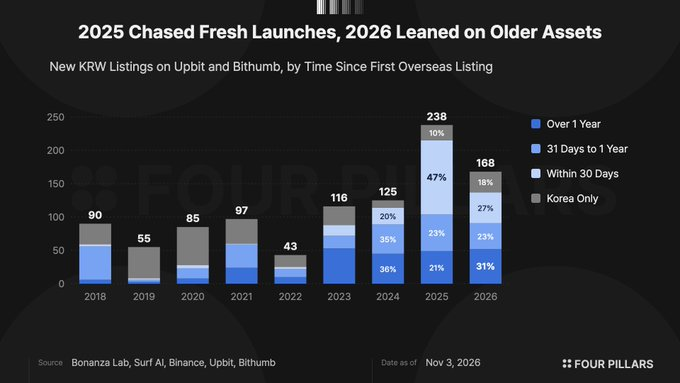
首发占比在跌,上币总数却在涨。Upbit 和 Bithumb 的韩元市场新上币数量,2022 年 43 个,2023 年 116 个,2024 年 125 个,2025 年冲到 238 个。
代币在海外交易多久才来韩国,则看行情脸色。2025 年比特币韩元价格接近高位,有 111 个币在海外上市后 30 天内就登陆韩国,占总数的 47%。到了 2026 年,风向反转:海外交易超过一年的代币成了最大群体,有 52 个(31%)。甚至连 CRV、RSR 这种海外交易已超六年的老币种,也被引进韩国。
韩国的上币实践由此发生位移。「先海外交易」的框架在监管成型中确立下来,而上币时机是提前还是推后,则随市场冷暖摆动。
三、稳定性好转,但交易所的难题在上币之外
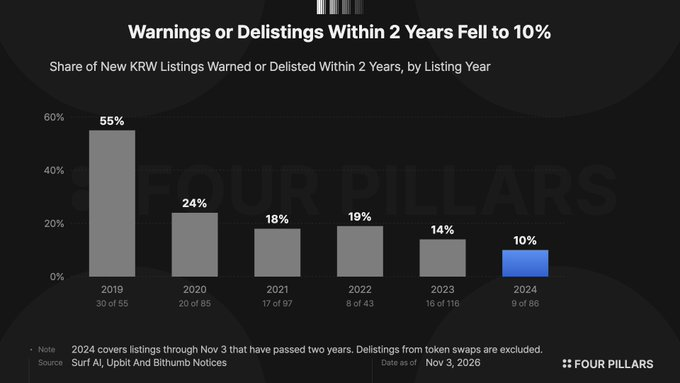
「先海外交易」的币多了,上市后的稳定性也好了。上市两年内被指定投资警告或公告退市的比重,2020 年上市的币是 24%,2024 年上市的币降到 10%。
这个比率因上币类型差别很大。2020 年到 2024 年上市的全部资产中,148 个首发代币里有 44 个(30%)在两年内被投资警告或公告退市;而先海外交易的 279 个币里,这个数字是 26 个(9%),不到首发率的三分之一。
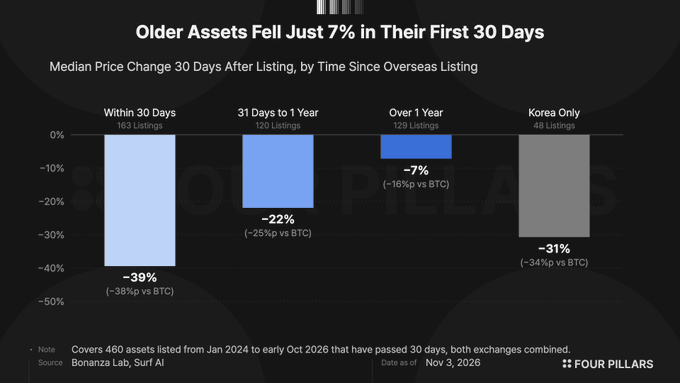
海外交易时长还影响上市后的价格。按中位数算,海外上市 30 天内就能上韩国交易所的代币,上市后 30 天跌了 39%;海外交易超过一年的代币,只跌 7%。
一句话总结:先海外交易的币,上市后被警告或退市的概率更低;海外交易时间越长,上市后价格跌得越少。上市最佳实践又减轻了这类资产的审查负担,所以韩国上币的重心大概率还会偏向长期在海外交易的币,只是时机仍会随行情来回摆。
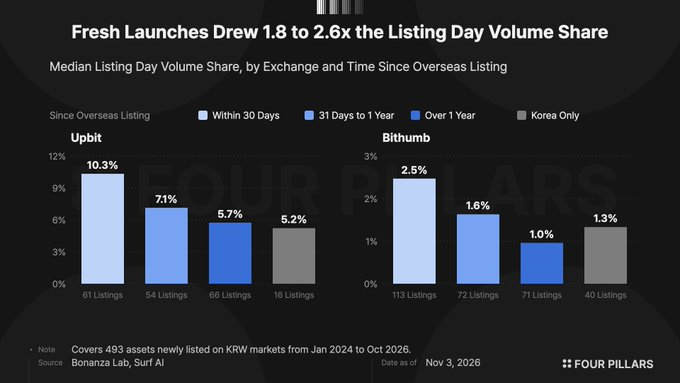
不过,这套「优先看海外交易史」的规则,对交易所来说并不全是好事。原因很简单:在海外交易了很久的币,上市首日往往交易清淡。
交易所的收入主要来自手续费,首日交易清淡,自然拖累业绩。当然,如果市场重新热起来,海外新发的币登陆韩国的情况可能增多,压力能缓一缓。但只靠一个随行情摆动的上币结构,很难支撑起稳定的生意。
监管框架成型后,上币稳定性确实改善了。但韩国交易所现在真正的难题是:上币之外,怎么创造新的交易需求和收入来源。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


