强劲数据或反成市场噩梦——它将为美联储 12 月加息提供弹药,在 AI 交易崩溃、CTA 基金大举抛售之际,再叠加一个「利率炸弹」。
撰文:许超,华尔街见闻
美国 10 月非农就业报告将于周五(11 月 6 日)美东时间 8:30 发布。市场普遍预期数据将从 9 月低点反弹,但这份报告到来的时机极为棘手——就在数据公布前一日,科技股遭遇重创,纳斯达克 100 指数单日暴跌 6.36%,创下自 2020 年 3 月以来最惨烈的一天,AI 交易全面瓦解。
周四的市场剧震已经深刻改变了就业报告的解读框架。标普 500 指数单日下跌 4.36%,费城半导体指数重挫 12%,VIX 恐慌指数跳升 11.5 点至 28,市场流动性急剧收缩。在此背景下,一份超预期的就业数据非但无法提振市场情绪,反而可能在最糟糕的时机重燃美联储 12 月加息预期,给已经岌岌可危的市场再添一把火。
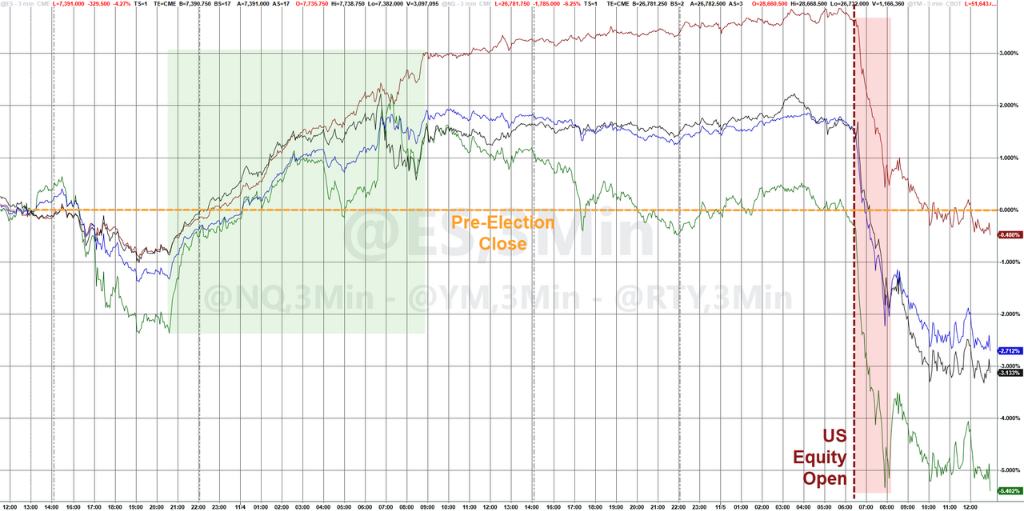
从期权市场的反应来看,投资者正在为大幅波动做准备。周五标普 500 指数的跨式期权隐含波动幅度升至 1.45%,为今年 3 月以来最高的单日定价水平——而周四当天的跨式期权实际实现幅度已是定价的近 8 倍。
数据指向反弹,但分歧犹存
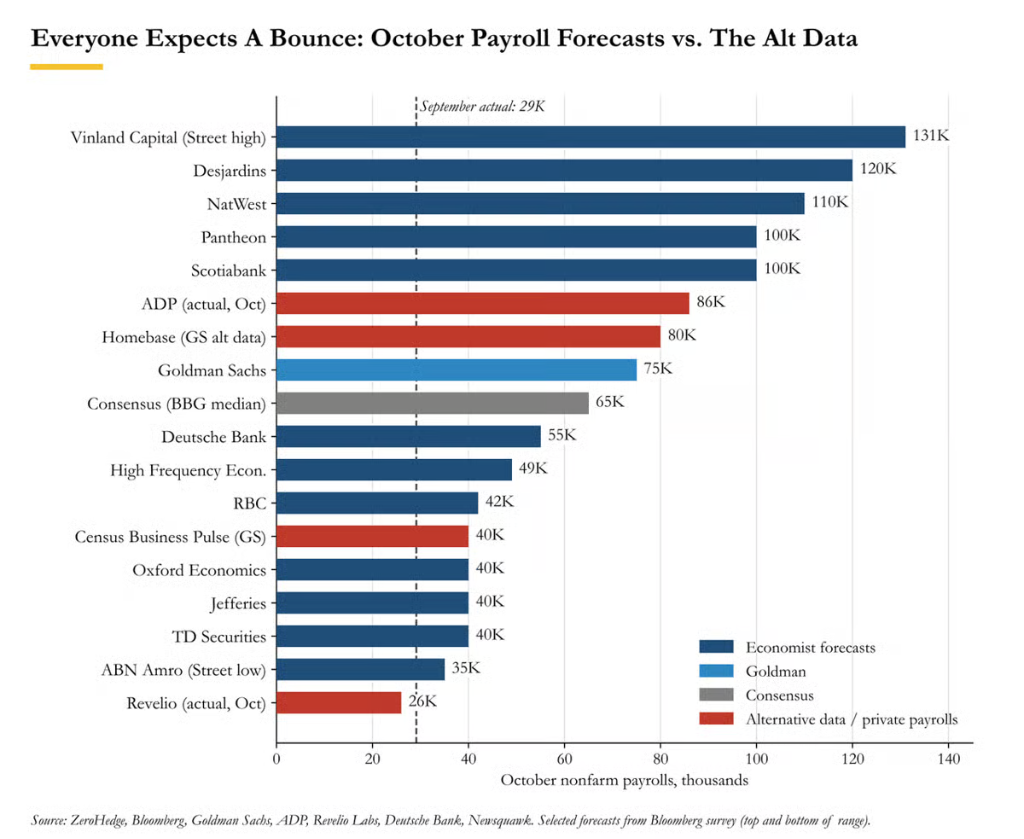
市场普遍预期 10 月非农就业人数将从 9 月的 29,000 人大幅回升。彭博调查显示,华尔街预测区间为 35,000 至 131,000 人,共识预期约为 65,000 人,失业率料维持 4.2% 不变,平均时薪环比增长 0.3%、同比增速则有望降至 2.9%,为 2021 年 5 月以来首次跌破 3%。
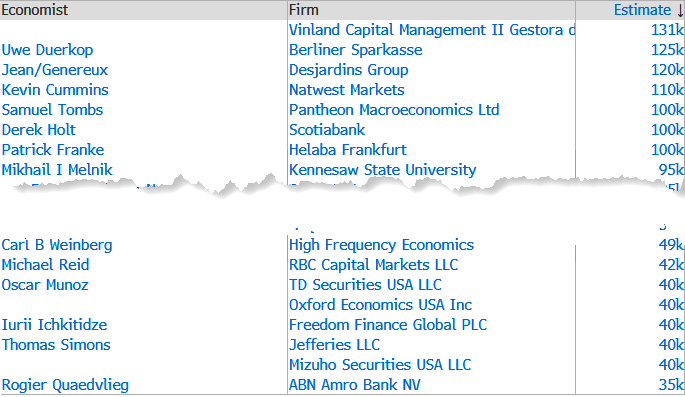
高盛预测非农就业人数增加 75,000 人,高于共识预期,并将私人部门就业增幅预估为 70,000 人。高盛的预测依据包括:初请失业金人数在 10 月调查参考周内降至 195,000 人,低于 9 月的 204,000 人;JOLTS 数据显示 9 月职位空缺意外激增 333,000 至 7.523 百万,创阶段性新高;ADP 私人就业增加 86,000 人,高于预期;Challenger 裁员数据显示 10 月宣布裁员人数为 43,994 人,同比下降 71%,为 2023 年以来最低。从季节性因素看,高盛还指出,当劳动节假期落在 9 月较晚时段时,就业数据通常在随后的 10 月出现反弹,历史上平均加速幅度约为 50,000 人。
不过,也有声音指向下行风险。数据服务商 Revelio 的追踪数据显示,10 月新增就业仅为 26,000 人,低于前月修正值 67,600 人,为各机构预测中的明显低端异值。
失业率与薪资:细节更甚标题
失业率读数可能在周五成为比非农总量更具市场影响力的变量。
9 月未经四舍五入的失业率为 4.18%,意味着极小幅度的变动即可将其推向 4.1% 或 4.3%。高盛、Turnleaf 以及芝加哥联储均倾向于失业率存在下行风险,认为其可能向持续申请失业金人数所隐含的更低水平收敛。高盛同时指出,其综合十项劳动力松弛指标的「松弛追踪器」当前读数为 4.6%,「暗示劳动市场实际上比单一失业率所呈现的更为疲软」。
在薪资层面,若共识预期兑现,年薪增速将在四年多来首次跌破 3%。
高盛综合多项薪资指标的广义工资追踪器显示,第三季度年化环比增速为 3.0%,同比增速为 3.3%。德意志银行测算的名义薪资增速代理指标预计小幅下滑至 4.1%,该行认为这一水平「仍支持稳健的消费支出增长」。值得关注的是,第三季度生产率同比跳升 3.6%,远超 2.7% 的预期,单位劳动成本则意外下降 0.7%。
美联储路径:加息预期被 AI 崩盘侵蚀
在 10 月议息会议上,美联储按兵不动,但两名委员投出异议票。
美联储主席 Warsh 发出信号称利率将以「有节制的步伐」上行。就在周四纳斯达克暴跌期间,克利夫兰联储的 Hammack 仍表示货币政策「需要转向限制性立场」,并倾向于「更频繁、幅度更小的调整」;里士满联储的 Barkin 则表示预计将进一步加息,但对「幅度和节奏」尚不确定。
高盛经济学家预期美联储将在 12 月实施第二次、也是最后一次加息,将联邦基金利率目标区间升至 4.00%-4.25%,此后暂停并于 2027 年底至 2028 年初重启降息。进入本周前,市场对 12 月加息的隐含定价约为 21 个基点(概率约 83%)。
经历周四 AI 板块的剧烈抛售后,12 月会议的加息隐含定价已跌至 17.25 个基点(概率约 70%),2 年期美债收益率在牛市陡峭化走势中下行约 12 个基点。高盛利率销售团队指出,前端和腹部利率面临的两大下行风险为:一是特朗普在中期选举后重启对伊朗打击行动,重燃通胀预期;二是 AI 交易瓦解带来实质性增长冲击。据 Axios 周四晚间报道,特朗普表示对伊战争决定「即将到来」。
一份好数据,可能是市场最不需要的东西
综合来看,本次非农数据发布前,劳动力市场基本面呈现出近年来难得一见的强势格局:初请失业金人数接近 57 年低点,10 月裁员数量为 2023 年以来最低,JOLTS 职位空缺大增 333,000,ADP 数据好于预期。在此情形下,就业数据超出 65,000 人共识预期的风险实际上偏向上方,失业率也有可能下行。
问题正在于此。一份强劲报告将为 Warsh、Hammack 和 Barkin 在 12 月加息提供充分依据——而此时纳斯达克刚刚经历 2020 年 3 月以来最惨烈的一个交易日。
高盛利率销售团队认为,单一数据无法完全消除市场对加息的定价;而更可能的情形是,一个尚可的就业数字将使 12 月加息重回台面,在已有的 AI 问题之上再叠加一个利率问题。鉴于当前持仓格局——CTA 策略已开始净卖出期货,做多型机构「再度陷入僵局」——这并非触底反弹的配方。高盛模型显示,若市场在当前水平再下跌 2.5 个标准差,未来一周内标普 500 期货的潜在抛售规模可达 74.8 亿美元。
值得警惕的是,9 月非农数据对 8 月的修正幅度(从初值下修至 133,000 人,并最终降至 29,000 人)同样值得市场密切关注——上次修正对债市和利率定价的冲击,不亚于标题数据本身。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


