撰文:Griffin MacMaster
请注意,VanEck 可能在数字资产和公司中持有头寸。
关键要点
- 动力壳提供商因融资担忧而抛售,而非租约丧失: 动力壳提供商(PSP)在十月份因利率和信贷担忧平均下跌 ~35% ,但我们公共公司的租约没有被取消。需求信号,包括超大规模资本支出、芯片销售和计算价格持续上涨。
- 能源,而非芯片,是人工智能的限制性条件: 只有 ~2% 的 ~2,290 吉瓦 (GW)在美国互联排队中于2025年达到商业运营,摩根士丹利预测到2028年美国数据中心将出现 38GW 的短缺,这提高了能源电力的价值。
- 估值远低于房地产同行: 根据2028年的估计,该组公司在企业价值与息税折旧摊销前利润(EV/EBITDA)的倍数上交易约为数据中心房地产投资信托(REITs)的一半,并且在稳定的房地产资本化率(5-7%)下,仅签订的租约就似乎支持其价值高于当前价格。
动力壳是一个有电力且连接到电网的建筑或地点,租户将其填充自己的计算设备。租赁这些地点的公司,即动力壳提供商(PSPs),有时被称为联合托管运营商。十月份的抛售将三种截然不同的人工智能基础设施商业模式视为单一交易,因此在进入事件发生前,弄清楚各自的身份是有帮助的。
动力壳提供商、Neocloud 和超大规模:谁销售、拥有和融资什么
| 动力壳提供商(PSP) 包括许多已转向人工智能数据中心的比特币矿工 | Neocloud GPU 租赁公司 | 超大规模 大型云平台 | |
| 什么是 | 提供电力和建筑物的基础设施房东,人工智能数据中心在其中运行 | 专注于为人工智能工作负载租赁 GPU 的云服务提供商 | 提供全方位计算服务的大型云平台,人工智能是其业务的一部分 |
| 例子 | Hut 8, Core Scientific, TeraWulf, Cipher, IREN* | CoreWeave, Lambda, Nebius, IREN* | AWS, Microsoft Azure, Google Cloud |
| 销售 | 动力空间 | GPU 计算 | 广泛的云服务,包括 GPU 计算和托管人工智能工具 |
| 拥有 | 土地、电力接入、建筑物 | GPU 和相关硬件 | 数据中心、GPU 和定制芯片,外加租用的容量 |
| 客户 | Neoclouds、超大规模、人工智能实验室 | 人工智能实验室、初创公司、超大规模 | 企业、开发人员、人工智能实验室 |
| 最接近的类比 | 商业房东 | 设备租赁业务 | 百货商店 |
| 融资 | 短期建筑债务在15到20年内再融资为长期房地产债务 | 3到4年的芯片贷款 | 主要是运营现金流,加上企业债务 |
*IREN 出现在两个类别中。与许多 PSP 一样,它是一家前比特币矿工,拥有有电力和连接到电网的地点,但它选择购买 GPU 并在较短的合同下直接出售计算,这使其商业模式和融资更接近 Neocloud。其他公司也可能跨越多个类别;所示示例按主要商业模式分类,并非详尽无遗。来源:VanEck。 本文不构成购买或出售所述证券的建议。
十月发生了什么
动力壳提供商(PSP)在十月份平均下跌了 ~35% ,因其筹资能力的担忧浮出水面,而高于预期的九月消费者价格指数(CPI)恢复了加息预期并提高了融资成本,而在11月3日的中期选举前,监管不确定性加剧。该集团受到的打击比更广泛的人工智能工业更为严重,因为危机恐惧从 Neoclouds 蔓延到任何构建人工智能基础设施的公司。尽管如此,基本的供需关系依然强劲,这些公司所控制的电力似乎是人工智能计算的限制性条件。在当前水平上,我们认为这些股票与基本面明显脱节,考虑到其长期合同的现金流。
- 利率上升和信贷紧缩触发了抛售: 十月的降级在鹰派的宏观经济环境(油价上涨导致更高的利率预期)和更高的人工智能债务收益率(CoreWeave(CRWV)债券接近 15% ,而票息低于 ~10% )中加速,尽管我们公共公司的签署租约没有被取消。
- 动力壳提供商与 Neocloud 运营模式不同: 我们认为市场并未区分这两者及其截然不同的风险。PSP 签署的租约通常为10到20年,通常由投资级(IG)租户支持,而 CoreWeave 的平均合同期限为 ~2-5年 。许多 PSP 也开采比特币,这使他们能够在人工智能站点准备好之前,从管道土地上赚取收入,这是我们认为市场目前赋予的无价值因素。
- 需求仍然超过供应: 芯片制造商继续提高预期,报告显示“无电力”的图形处理单元(GPU)开始出现,超大规模资本支出明年将上涨,而共识估计继续指向到2028年的美国电力短缺。
- 供应正在变得稀缺: 德克萨斯州电力可靠性委员会(ERCOT)的零批次审计、全国各地的地方反对以及中期选举继续提高关于未来容量何时及如何上线的不确定性。因此,在我们看来,电力的价值应该是更高,而不是更低。
- 在较高利率下,数学仍然成立: 尽管融资成本在上升,定价仍然是一个杠杆,使得动力壳提供商能够在其资本支出上保持远高于融资成本的收益,提供强劲的回报。我们预计在下一批租约中,IG 租户的比例将会越来越高(相较于人工智能实验室),这支持足够的需求以超过可用供应。
为什么股票下跌
PSP 的交易与利率和人工智能信贷的杠杆押注有关,而不是与基本面相关,这在某种程度上是合理的,因为它们依赖于债务市场进行增长,但这意味着这些股票在宏观新闻而非公司新闻上的波动很大。已经没有租约被取消或人工智能资本支出削减,而需求仍在继续增长,这表明这是一种降级,而不是一个破碎的理论。税务亏损出售和选举前的布局加剧了这一动向,使我们的 PSP 组 ~62% 低于其2026年的高点,并且自9月底以来下降了 ~35% 。
这是一种降级,而不是破碎的理论。
市场担忧与我们的解读,按驱动因素分类
| 驱动因素 | 市场担忧 | 基本面还是情绪? | 我们的解读 |
| 利率 / 通胀 | 更高的 CPI 和更高的油价恢复加息风险;更高的贴现率影响长期资产 | 情绪,具有实际成本影响 | 提高了资本成本;不会改变已签定租约的现金流 |
| 人工智能信贷重新定价 | Neocloud 债券交易在 ~15% 收益;租户能否融资建设? | 部分基本面 | 对于 Neocloud 租户租约来说是真实的;对于超大规模支持的租约则少得多 |
| 人工智能资本支出 / 投资回报率的怀疑 | 投资回报是否能够在总体上证明建设的合理性? | 迄今为止是情绪 | 没有超大规模公司削减资本支出;芯片供应商继续提高指导预期 |
| 政策 / NIMBY | ERCOT 零批次审计,州政府反对 | 基本面,但影响是双向的 | 延迟新供给,这支持已经激活的地点的价值 |
| 定位 | PSP 仍然是 AI 交易中交易和对冲最多的领域之一 | 技术性 | 拥挤解释了下跌的幅度,而不是其原因 |
来源:VanEck 于 10/30/26 的分析。 过去的表现并不能保证未来的结果。无意作为购买或出售所述证券的建议。 仅供说明用途。不构成对未来结果的预测。
PSP 的回撤:从2026年高点到2026年10月30日收盘
| 股票代码 | 2026年高点 | 10/30 收盘 | 跌幅 (%) | 年初至今 (%) | 自9/30以来 (%) | 自10/13以来 (%) |
| 动力壳提供商 | ||||||
| CIFR | $29.18 (6/18) | $7.29 | −75 | −51 | −54 | −36 |
| HUT | $133.02 (6/2) | $59.40 | −55 | +29 | −31 | −29 |
| WULF | $28.98 (6/18) | $11.73 | −60 | +2 | −21 | −11 |
| APLD | $49.65 (5/28) | $17.82 | −64 | −27 | −27 | −21 |
| CORZ | $29.16 (6/18) | $13.25 | −55 | −9 | −17 | −14 |
| KEEL | $6.66 (6/22) | $2.06 | −69 | −13 | −42 | −28 |
| BTDR | $19.71 (6/3) | $6.71 | −66 | −40 | −36 | −27 |
| CLSK | $18.81 (6/1) | $7.67 | −59 | −24 | −40 | −24 |
| RIOT | $28.69 (6/23) | $12.81 | −55 | +1 | −36 | −23 |
| MARA | $14.85 (6/1) | $6.77 | −54 | −25 | −40 | −26 |
| IREN | $67.84 (5/27) | $23.95 | −65 | −37 | −41 | −31 |
| HIVE | $4.90 (6/22) | $1.91 | −61 | −26 | −36 | −20 |
| WYFI | $44.77 (6/22) | $10.36 | −77 | −34 | −42 | −29 |
| GLXY | $34.31 (1/16) | $16.00 | −53 | −28 | −30 | −19 |
| 中位数 / 平均 | −60 / −62 | −25 / −20 | −36 / −35 | −25 / −24 | ||
| 比较 | ||||||
| CRWV | $137.98 (5/6) | $54.87 | −60 | −31 | −37 | −29 |
| NBIS | $286.69 (6/18) | $154.14 | −46 | +84 | −35 | −25 |
| DLR | $203.91 (4/20) | $180.70 | −11 | +17 | +3 | +1 |
| EQIX | $1,115.94 (6/22) | $1,013.70 | −9 | +32 | 0 | −1 |
来源:Bloomberg截至2026年10月30日。 过去的表现并不能保证未来的结果。无意作为购买或出售所述证券的建议。 仅供说明用途。不构成对未来结果的预测。
需求依然强劲
我们测量的硬性需求信号持续上升,包括超大规模资本支出、芯片销售和计算价格。空头案例已从“他们会花钱在人工智能上吗?”转变为“他们能否融资?”这涉及的是资本成本问题,而非对基本需求的担忧。
- GPU 价格持续上涨: 来源继续报告,所有代的 GPU 每小时价格均在上涨。
- SpaceX(SPCX)销售 GPU 计算能力,看到现货价格驱动的收入 > $50B 每 GW 每年,高于其之前的范围 $30-50B ,仅在上一个季度。
- Nebius(NBIS)发布了 GPU 的实时价格仪表板,向客户提供透明度,支持其计算的价值。
- 一项关于期货市场的商品期货交易委员会(CFTC)决定可能成为催化剂,使投资者对运营商维持价格的能力有更清晰的可见性,并为 Neocloud 和 AI 公司提供对冲工具以限制下行风险。
GPU 租赁价格持续上升:B200 和 H100 每小时费用,2025 年 10 月至 2026 年 10 月
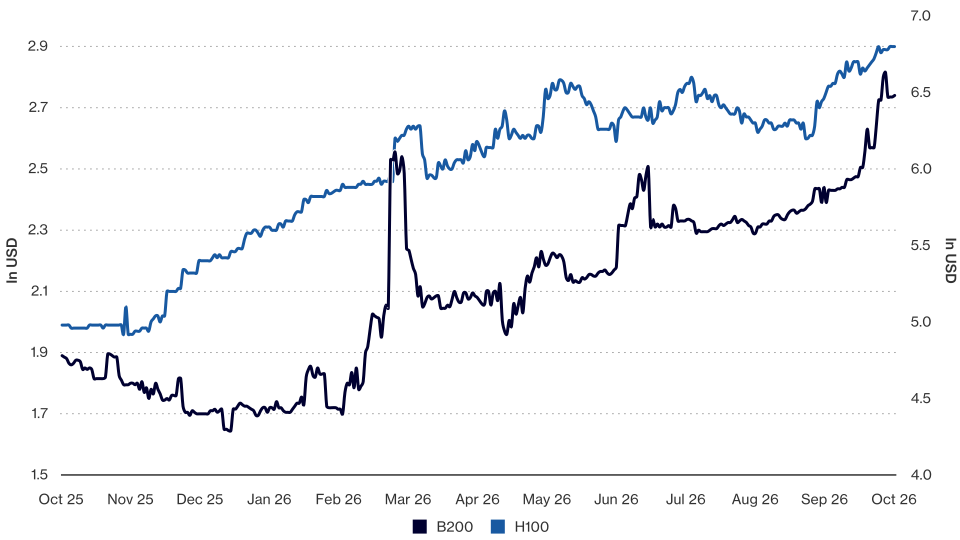
来源:Bloomberg,Silicon Data截至2026年10月30日。白线(左轴):硅数据 B200 租赁价格指数(SDB200RT)。蓝线(右轴):硅数据 H100 Neo-Cloud 租赁价格指数(SDH100RT)。均以美元每 GPU-小时计。指数表现并不代表基金表现。无法直接投资于指数。 过去的表现并不能保证未来的结果。无意作为购买或出售所述证券的建议。
- 超大规模支出持续增加: 尽管没有迹象表明超大规模企业将削减其预期的资本支出,但市场开始将 PSP 定价为似乎可能这样做。实际上,我们认为这些公司的预期资本支出增加的潜力更大,因为新用例可能会解锁其计算需求的突变变化。
- Meta 的 Muse 应用在早期的下载量和日活跃用户(DAUs)方面远远超过 ChatGPT、Claude 和 Grok。公司看到人工智能给广告业务带来了显著的效率,Muse 还带来了巨大的商业机遇。
- 亚马逊(AMZN)预计 AWS 在 2027 年和 2028 年的增长将超过 40% ,朝着一个 $1T 的商业目标迈进,这得益于其在人工智能方面的投资。
Muse 累计下载在 42 天内达到 1090 万
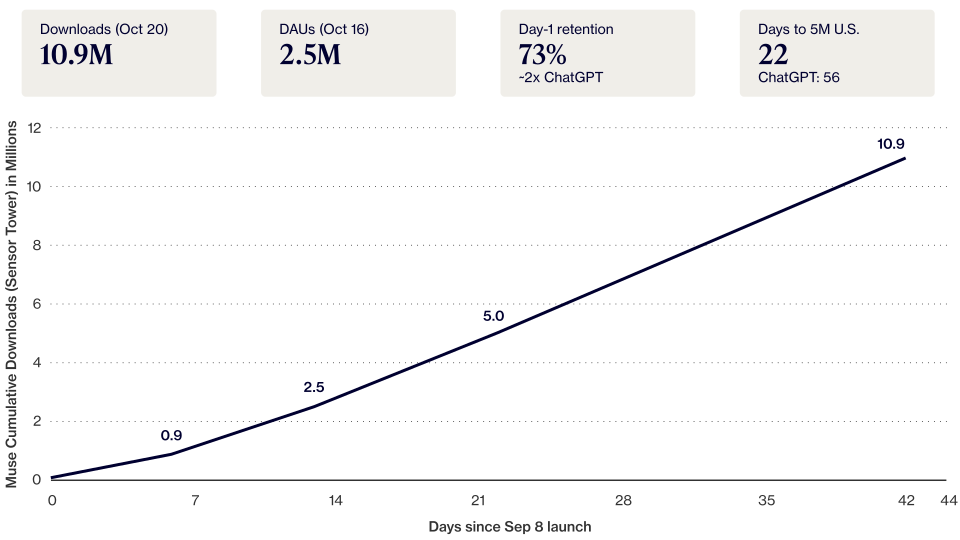
来源:Sensor Tower截至2026年10月20日。 过去的表现并不能保证未来的结果。无意作为购买或出售所述证券的建议。仅供说明用途。不构成对未来结果的预测。
- 芯片正在售罄: 芯片制造商继续在未来几年内售罄其产能,而超大规模公司正在加速计划部署自己的芯片。
- 微软(MSFT)Maia 芯片:在10月12日,MSFT 表示将把其内部的 Maia 加速器扩展到多吉瓦部署,从2027年开始,使 Maia 成为其产品的主要推理系统。
- 台湾半导体(TSMC)和博通(AVGO)在最近一季度均大幅提高了收入,这得益于极其强劲的多年人工智能需求。
- 生产力轶事: 企业领域的研究和调查继续表明,人工智能的使用正在带来有意义的生产力提升。
- MSFT 最近为其超过 25% 的员工提供了自愿买断,因为它希望降低成本并为人工智能世界转型。
供应:电力是限制性因素,能量化兆瓦正在变得稀缺
- 尽管即将上线的电力管道看起来庞大,但鉴于供应链限制和关键地区劳动力的有限供应,很少有功率可以在有用的时间线上建成。延期和成本上升使现有能源电力容量变得更加有价值,而现有地点的扩展承载更低的执行风险。
- 伯恩斯坦的八月跟踪显示北美管道有 404GW ,但只有 170GW 可能会被建造,而摩根士丹利预测到2028年将出现 38GW 的美国数据中心短缺。
- 错过电力日期是杀死股票的事件,市场正在向投资者展示有多少有电力的价值: 澳大利亚的 NextDC 在某地点未按时供电后,财政年度27的收入和 EBITDA 下调了三分之一,股价跌幅接近 ~40% ,而 Nscale 的首次公开募股(IPO)估值在由于电网连接时间的延误和客户流失后受到质疑。
- AMZN 库存中闲置的 GPU: 《商业内幕》在10月20日报道,AWS 计划提前交付价值 ~$5B 的 NVIDIA(NVDA)GB300 服务器机架,后续每月还将增加约 ~$3B ,同时因为几个 AWS 站点缺乏电力来激活这些完成的设备而使其存放在仓库中。
美国互联系统排队太慢,无法在有用的时间内交付新的电力。 在2025年,只有 53GW 的 ~2,290GW 排队达到商业运营,透过率为 ~2% ,并且 ~14倍 的容量被撤回而非建造。中位数项目现在从请求到运行需要61个月,较2008年的22个月有所上升。历史上,排队的项目中仅 ~13% 被建造,且 ~41% 在签署互联协议后被撤回。我们将其视为 PSP 的护城河,因为它们有清晰的通道可供已激活的电力,无法获得这一优势的竞争对手面临多年的延迟和高额的失去风险。
在2025年,只有53GW的 ~2,290GW 排队达到了商业运营,透过率为 ~2%。
排队不是管道
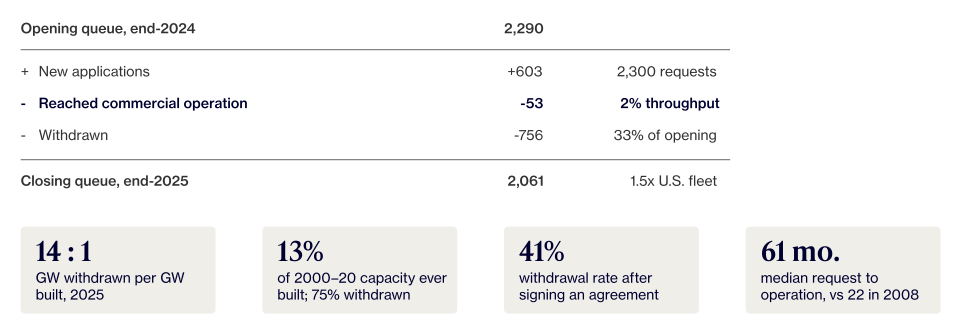
注意:这包括在年度内暂停的净变化 -23GW。来源:洛伦斯伯克利国家实验室截至2026年10月15日。 过去的表现并不能保证未来的结果。无意作为购买或出售所述证券的建议。 仅供说明用途。不构成对未来结果的预测。
来自 NVDA + AMD + AVGO 的美国新芯片需求在 2027 年需要 ~20GW: 以 NVDA 的 2027 年数据中心收入估计为 $670B ,并假设取75% 的 Vera Rubin 单元混合,得到每 GW 芯片收入机会约为 ~$37B ,这结合了杰森披露的每 GW $25B 的 Blackwell 和 $40B 的 Vera Rubin,按功耗而非单元加权,因为 Rubin GPU 的功耗约为 Blackwell 的 ~1.5倍 。这意味着全球必须提供 ~18GW 的电力来激活 NVDA 在 2027 年销售的所有产品,假设其中 ~70% 在美国生产。
SPCX 将我们对美国供给增加的估计提高至 20-35GW(之前为 15-25GW): 根据我们的估计,SpaceX 在 2027 年交付 5-10GW ,我们将美国 2027 年新供给的估计更新为 20-35GW ,而之前为 15-25GW 。在此基础上,仅 NVDA 将需要 ~63% 的所有新美国容量,处于低端,而高端则仅为 ~36% 。加上 AMD( ~3-4GW )和博通( ~4GW ),这三者在 2027 年需要 ~20GW 的美国容量,低端的新增几乎达到 ~100% ,最高端则下降到 ~57% 。
2027 年芯片销售需要什么,与美国将建设的内容相对比
| 从收入到吉瓦 | |
| NVDA CY27 数据中心收入 | $670B |
| ÷ 混合收入 / GW (75% Vera Rubin 混合) | $37B |
| = 全球所需电力 | ~18 GW |
| × ~70% 美国份额 | ~12.6 GW |
| + AMD (~3–4GW) 和博通 (~4GW) | ~20 GW |
新美国容量的吸收份额
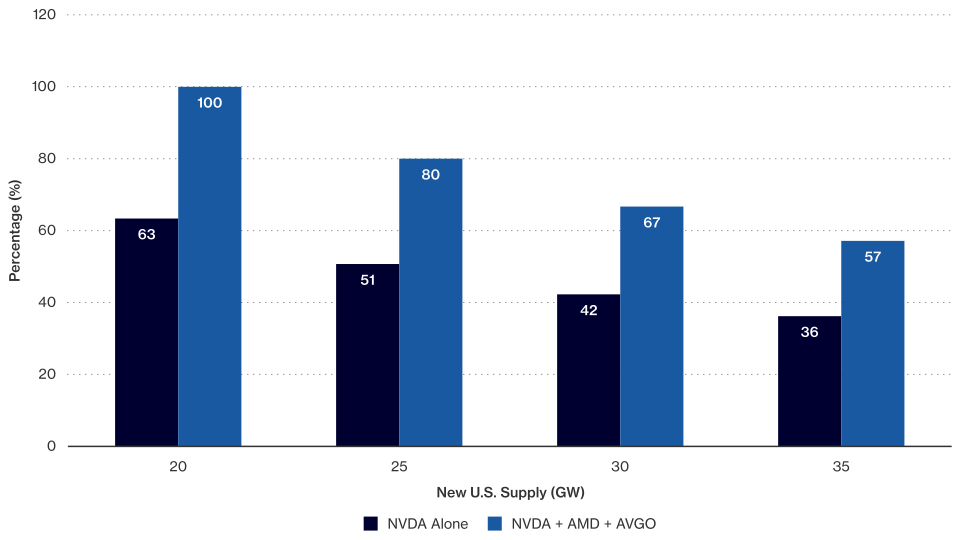
来源:VanEck 截至 2026 年 10 月 30 日的估计。 过去的表现并不能保证未来的结果。无意作为购买或出售所述证券的建议。仅供说明用途。不构成对未来结果的预测。
预计美国对人工智能加速器的电力需求,CY26-27(GW)
| 公司 | CY2026 | CY2027 低 | CY2027 高 | 总计(中位数) |
| NVDA (全球 70%) | 8 | 11 | 11 | 19.0 |
| AMD (Meta + OpenAI) | 1 | 3 | 4 | 4.5 |
| AVGO XPU (全球 80%) | 2 | 4 | 4 | 6.0 |
| 综合 | 11 | 18 | 19 | 29.5 |
来源:VanEck 截至 2026 年 10 月 30 日的估计。 过去的表现并不能保证未来的结果。无意作为购买或出售所述证券的建议。仅供说明用途。不构成对未来结果的预测。
每 1GW 的 NVDA 相关容量未得到激活将使约 5.5% 的 2027 年收入预估处于风险之中: 我们估计每 GW 的收入大约为 ~$37B ,即 ~5.5% 的 $670B 数据中心收入预估。在 ~75% 的增量毛利下,每 GW 的价值约为 ~$0.95 的每股收益,或约 ~6% 的一致预测 2027 每股收益( $1 5.90)。
- 在 NVDA 当前的 ~13x 市盈率下,每 GW 的短缺意味着每股 ~$12 ,或如果市盈率保持,不及当前股票的 ~6% 的下行。如果美国的新供应为 30GW ,而 NVDA、AMD 和 AVGO 占有 60% ,则 NVDA 的缺口为 ~1.3GW 。这意味着目前的市盈率下将有约 ~7.5% 的下降,并且如果市盈率压缩至 10x ,则下降幅度可高达 ~28% 。简而言之:如果美国新增约 30GW 的供给,而三家芯片制造商总体上占有 60%,则 NVIDIA 在 2027 年所需的供给将短缺约 1.3GW,这可能导致 2027 年每股收益削减约 6-12% 。
NVDA 电力短缺敏感性:对 2027 年估计和股价的影响
| NVDA GW 短缺 | 风险收入 (%) | 每股收益削减 (%) | 股票在 14x | 股票在 12.9x(倍数保持) | 股票在 10x |
| 0 | 0 | 0 | $223 (+9%) | $205 (0%) | $159 (-22%) |
| 1 | -5.5 | -6 | +2% | -6% | -27% |
| 2 | -11 | -12 | -4% | -12% | -32% |
| 3 | -17 | -18 | -11% | -18% | -36% |
| 4 | -22 | -24 | -17% | -24% | -41% |
| 5 | -28 | -30 | -24% | -30% | -45% |
| 6 | -33 | -36 | -30% | -36% | -50% |
| 8 | -44 | -48 | -43% | -48% | -59% |
来源:VanEck 估计,Yahoo Finance,24/7 Wall St.(一致预测每股收益)截至2026年10月30日。 过去的表现并不能保证未来的结果。无意作为购买或出售所述证券的建议。仅供说明用途。不构成对未来结果的预测。
如果需求和供应同时利好于 PSP,真正的争论在于资本成本。下面我们对影响最大的三个变量进行压力测试:建设成本、利率和下一波租约所需的资金。
敏感性:成本、利率和融资
更高的价格是现实,但租户正在吸收这些成本
下一个建设阶段的资本支出通货膨胀是真实的风险,这提高了前期融资需求和维持收益所需的定价。也就是说,我们的对话表明,租户理解成本压力,并愿意接受更高的租金,这通过最近交易的更高定价得到了证明。此外,土地、电力和壳体成本远低于租户必须购买的 GPU,从而在经济中,通货膨胀在这方面的影响远小于 GPU 通货膨胀。
- 我们看到要维持中高单位的收益,交易需要定价高于 $220M 每年每 100 兆瓦(MW)( $2.2M 每 MW),如果成本上升到 $14-15M 每 MW (从今天的 $10-12M )。考虑到近期的交易价格在 $2.4M 每 MW,我们认为这一目标是可实现的。我们预计超大规模交易将越来越高,超过 $2M 每 MW,而他们的 IG 支持保持较低的融资成本以维持稳定的利差。
- 八月份人工智能实验室在 Bitdeer(BTDR)和 Riot Platforms(RIOT)之间的交易定价在 ~$2.4M 每 MW,而七月的 IG 交易价在 TeraWulf(WULF)、CleanSpark(CLSK)和 Hut 8(HUT)之间的价在 $1.8-1.9M 范围。考虑到供给稀缺,我们认为这些价格在未来可能上涨,超过预期的建设成本上升。
- 我们还认为,限制建设成本(超出部分由租户承担)将变得越来越普遍,以保护免受动力壳提供商可能面临的潜在变更或超支。
根据建设成本和收益每 MW 所需的年租金
| 每 MW 建设成本 | 12% | 14% | 16% | 18% | 20% |
| $10M | $1.20M | $1.40M | $1.60M | $1.80M | $2.00M |
| $11M | $1.32M | $1.54M | $1.76M | $1.98M | $2.20M |
| $12M | $1.44M | $1.68M | $1.92M | $2.16M | $2.40M |
| $13M | $1.56M | $1.82M | $2.08M | $2.34M | $2.60M |
| $14M | $1.68M | $1.96M | $2.24M | $2.52M | $2.80M |
| $15M | $1.80M | $2.10M | $2.40M | $2.70M | $3.00M |
来源:VanEck 截至 2026 年 10 月 30 日的估计。 过去的表现并不能保证未来的结果。无意作为购买或出售所述证券的建议。 仅供说明用途。不构成对未来结果的预测。
利率致融资成本的敏感性、再融资和估值: 动力壳提供商面临的一个关键风险是,美国利率轨迹的不确定性,特别是在油价上涨、地缘政治不确定性和对人工智能投资/资本支出回报率的质疑之下。这些公司面临的关键敏感性包括(1)筹集资金进行扩建的能力,包括在所有方面筹集资本,以及在支持强劲回报的利率下进行;(2)当建设票据在2027-2028年首次可赎回时,能否通过再融资提取现有债务中的股权;(3)贴现率对长期合同现金流估值的影响。
租期和债务服务覆盖比率(DSCR)驱动 PSP 融资价值: 我们估计,在更高的利率环境下,PSP 的融资需求受到的新发行条款的影响相对较小,特别是租期和债务服务覆盖比率(DSCR)。对于像 BTDR 这样的公司来说,需要筹集项目债务来为其 Volta 租约的其余部分提供资金,10-16年租期(与5-6年相比)或放宽契约(DSCR 1.5x )可以显著解锁已经支出的资本的更多股权价值。名义利率驱动利息支出,但我们认为长期票据在价值创造方面远超过25- 100bps 的利率变动。
我们认为长期票据在价值创造方面远超过25-100bps利率变动。
最近交易显示信贷市场仍然开放,尽管越来越具选择性
十月下旬完成的几笔融资表明,尽管债务市场仍面向人工智能基础设施开放,但贷款人针对每笔交易根据其背后的信用质量进行定价。Volta 为其 Tydal 租约提供的 ~$5B 贷款以约 11% 的借贷成本定价,此前银行仅承销了 $1.3B 的租约相关部分,剩余的 $3.7B 的 GPU 部分则按最好的努力基础清算。SpaceX 获得了 ~$40B 的 GPU 融资,这得益于埃隆·马斯克的投资级地位以及来自 Starlink 和发射的收入,同时银行在博通同意更高的利率并担保 $42B 后,完成了对 Anthropic 租用 1.5GW 的谷歌张量处理单元(TPUs)的 $63B 融资。较小的交易也得以完成,IREN 以已经部署并产生收入的 GPU 担保,完成了 $363M 的再融资,而 HIVE Digital(HIVE)则获得了固定 9.0% 的三年期贷款 $129M ,覆盖其 GPU 集群约 80% 的成本。这些交易支持我们的看法,即租期、结构和租户信用质量将比基础利率变动更能推动价值,并强化了金融机构为何以显著不同方式为以投资级租户为基础的长期租约定价,而非短期 GPU 融资。如果 Anthropic 在其首次公开募股(IPO)前获得非投资级评级,可能会对这些公司的融资增加困难,这是我们预计将更加关注投资级超大规模交易的另一个原因。
再融资风险:股权提取可能被推迟
上升的利率对在2027-2028年首次可赎回的 ~$23B 债务构成关键风险。在当前利率下,我们预计再融资将推迟至2029-2030年,这将把对初始建筑贷款的股权提取时间推至同一时间框架。因此,近期的增长可能依赖于额外的股权融资和稀释。
- 当这笔交易的 5 年期国债平均在 ~4% 时(与现在的 ~5% 相比),约 100bps 的基准利率上升基本吸收了我们预期的利差收紧,随着建设和执行风险的下降而实现。以约 ~5% 为基数,稳定的利差在 ~165- 300bps 上意味着再融资票息在 ~6.7-8% 之间,与目前的 ~7.9% 加权平均相符,导致相对平坦的票息和毫无节省以抵消赎回溢价。
建设债券将在 2027-2028 年首次可赎回,总计 ~$23.4B
| 首次赎回 | 公司 | 债券 | 规模 ($B) | 完成时间 | 发行时收益率 | 发行时的 5 年期 UST | 利差(收益率) | 到期时间 | 租户 |
| 2027 年 10 月 15 日 | WULF | WULF Compute (Lake Mariner) | $3.20 | 2025 年 10 月 23 日 | 7.750% | 3.59% | 416bp | 2031 年 10 月 | Fluidstack (谷歌支持) + Core42 |
| 2027 年 11 月 15 日 | CIFR | Cipher Compute (Barber Lake) | $1.73 | 2025 年 11 月 13 日 | 7.120% | 3.71% | 341bp | 2030 年 11 月 | Fluidstack / 谷歌支持 |
| 2027 年 12 月 15 日 | APLD | Polaris Forge 1 | $2.35 | 2025 年 11 月 20 日 | 10.000% | 3.71% | 629bp | 2030 年 12 月 | CoreWeave |
| 2027 年 12 月 31 日 | WULF | Flash Compute (Abernathy JV) | $1.30 | 2025 年 12 月 29 日 | 7.250% | 3.70% | 355bp | 2030 年 12 月 | Fluidstack |
| 2028 年 2 月 15 日 | CIFR | Black Pearl Compute | $2.00 | 2026 年 2 月 11 日 | 6.125% | 3.80% | 233bp | 2031 年 2 月 | AWS |
| 2028 年 3 月 15 日 | APLD | Polaris Forge 2 | $2.15 | 2026 年 3 月 10 日 | 7.200% | 3.67% | 353bp | 2031 年 3 月 | 投资级超大规模租户 |
| 2028 年 5 月 15 日 | CORZ | Core Scientific Finance I | $3.30 | 2026 年 5 月 6 日 | 7.933% | 3.94% | 399bp | 2031 年 5 月 | CoreWeave |
| 2028 年 6 月 15 日 | APLD | ELN-04 | $1.59 | 2026 年 6 月 16 日 | 7.000% | 4.17% | 283bp | 2031 年 6 月 | CoreWeave |
| 2028 年 8 月 1 日 | GLXY | Helios II | $3.51 | 2026 年 7 月 28 日 | 10.000% | 4.46% | 554bp | 2031 年 8 月 | CoreWeave |
| 2028 年 10 月 1 日 | CLSK | CSDC Finance I (Sandersville) | $2.28 | 2026 年 9 月 25 日 | 8.200% | 4.85% | 335bp | 2031 年 10 月 | Meta |
| 总计可赎回 / 加权平均 | $23.4 | 8.1% | 4.0% | 408bp | |||||
| 硬到期 | GLXY | Helios I 定期贷款 | $1.4 | 2025 年 8 月 15 日 | SOFR + 4.75%(2.5% 底线) | 浮动利率 | 2031 年 8 月 | CoreWeave | |
| 总计,包括 Helios I | $24.8 |
来源:公司8-K文件和契约(日期、票息、发行价格、赎回日期)。5年期国债:2025年10月至2026年3月的周平均值,2026年6月的每日值,2026年9月18日的收盘;CORZ 提取自报告的 +399bp。折现发售的收益与到期相近。 过去的表现并不能保证未来的结果。无意作为购买或出售所述证券的建议。
在首次赎回日期呼叫以节省票息:在 5% 的基数下,赎回溢价和费用后需要的利差
| 债券 | 票息 | 首次赎回价格 | 确认价格? |
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


