撰文:帕特里克·布什
请注意,VanEck对比特币有投资。
关键要点
- 比特币在波动性下降时趋于稳定: BTC在8月11日收于 $63,549 ,与上个月基本持平 (-0.3%) ,而30天实现波动率降至 27.2% 年化,远低于长期平均约 80% 。
- 12个抛售信号中有8个正在发出信号: 仪表板指向晚期下跌,尽管这些集群的前瞻收益在1年期的基准上仅有少量超越比特币基准,样本量小且重叠严重。
- 长期持有者在强势时抛售: 持有超过一年的币减少了 356,000 BTC (-2.9%) 至 11.84M BTC ,使长期供应份额首次降回 60% 以下。
比特币在夏季低点后趋于稳定,长期持有者在强势时抛售
BTC价格与200日均线
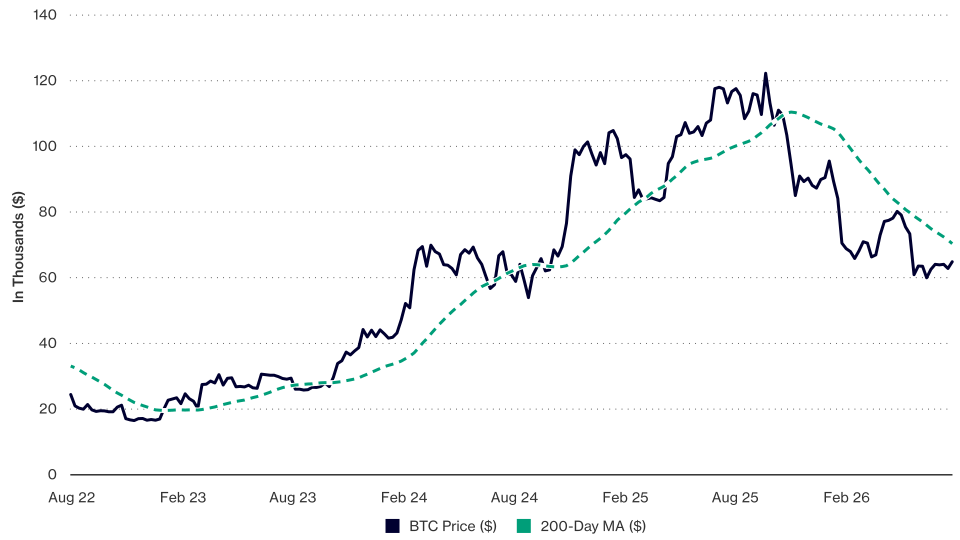
来源:Artemis XYZ。截止至2026年8月12日。 过去的表现不能保证未来的结果。此内容不构成对文中提到的任何证券的买卖建议。
比特币(BTC)在过去30天内稳定下来,此前从6月的夏季低点回升。BTC在8月11日收于 $63,549 ,与一个月前基本持平 (-0.3%) ,而30天移动平均(MA)上升至约 $64,322 ( +2.6% 月度增长)由于7月较高的印刷数据取代了被冲淡的6月读数。价格在 $62,265 到 $66,509 的范围内稳定(7月13日的低点,7月21日的高点),而30天实现波动率进一步减轻至 27.2% 年化,低于上个月的 30.4% 并远低于长期平均水平的 80% 。更稳定的走势表明贯穿春季的下滑已停止,BTC可能在6月30日的 $58,500 附近触底。目前,BTC价格约在其200日均线(大约 $69,884 )下9% ,这比一个月前的14%折扣要窄,因为带来的平均水平降低,价格坚挺。与其历史最高价(ATH)相比,BTC仍低于峰值约 49% 。
美国现货比特币交易所交易产品(ETP)在过去30天内净流入大约 +$663M ,或约 +$22M 每天,相当于以当前价格约 +10,400 BTC ,显著逆转了上个月的局面,当时现货ETP大约减少了 40,010 BTC (约 -$2.40B )且占据了负流动的主要部分。
比特币交易在炎热的夏季里减缓至令人窒息的程度。现货交易量低迷,过去30天总交易量下降了 27% 月同比,只占其历史的第 10th percentile 。从现货交易的角度来看,2026年的夏季出现了异常,因为交易量接近于2023年的熊市水平,而今年的季节性下降远超2024年或2025年的水平。我们从一定程度上看到了价格的积极变化,因为尽管面临持续的坏消息,价格依然坚挺:长期利率达到自2007年以来的最高点,伊朗/美国冲突持续了5个月,以及策略(原名MicroStrategy)出售更多比特币来支撑其优先证券。
我们接近修正阶段的尾声
比特币价格周期
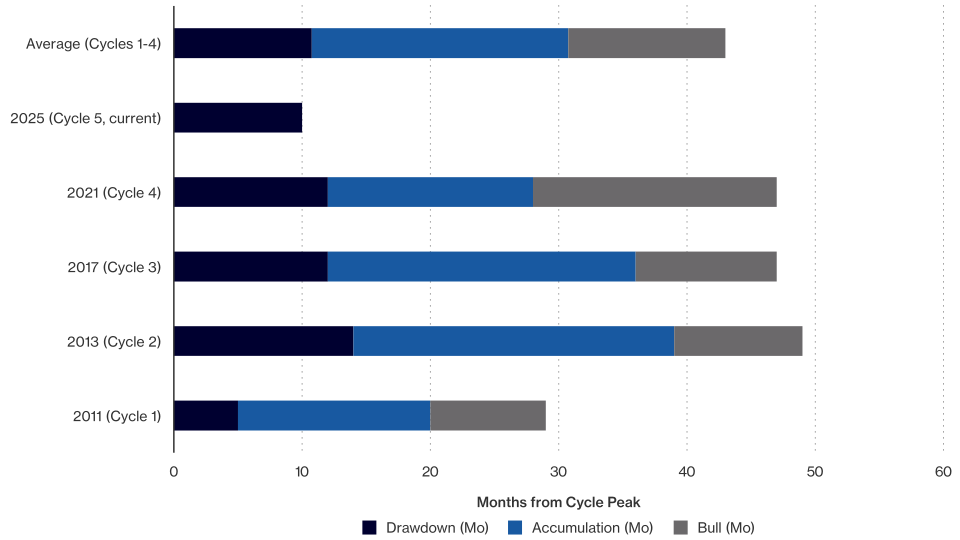
来源:Artemis XYZ,VanEck研究。截止至2026年8月12日。 过去的表现不能保证未来的结果。此内容不构成对文中提到的任何证券的买卖建议。
比特币爱好者提出,比特币价格经历与每四年减半一次的挖矿奖励相一致的周期。假设是由于挖矿奖励的减少消除了持续的卖压,因为更高效的矿工以强大的资产负债表控制网络并持有币。此外,假设与此相应的供应定期减少,再加上网络的持续韧性,即通过减半得到检验,意味着比特币的经济体系保持完好。最后,还假设那些想要挖掘BTC但因经济原因不能挖掘的人会将其资源转向在公开市场上购买BTC,而不是通过运营采矿来获得BTC。不论原因如何,许多人假设存在一个4年的价格周期。
比特币周期性的抛售(2026年前)
| 周期 | 峰值日期 | 峰值价格($) | 低谷日期 | 低谷价格($) | 回调幅度 | 峰值到低谷(月份) | 定义抛售事件 |
| 2011 | 2011年6月 | $32 | 2011年11月 | $2 | -94% | 5 | Mt. Gox 2011年6月黑客事件;MyBitcoin消失(约154,000 BTC);Bitcoinica,Tradehill |
| 2013–15 | 2013年11月至12月 | $1,150 | 2015年1月 | $175 | -85% | 14 | Mt. Gox崩溃(2014年2月,约850,000 BTC失踪);丝绸之路查获;Butterfly Labs |
| 2017–18 | 2017年12月17日 | $19,700 | 2018年12月15日 | $3,200 | -84% | 12 | BitConnect崩溃(2018年1月);广泛的ICO崩溃;Bitmain困境与裁员 |
| 2021–22 | 2021年11月10日 | $69,000 | 2022年11月21日 | $15,500 | -78% | 12 | Terra/LUNA(5月);Three Arrows Capital(6月至7月);Celsius,Voyager;FTX/Alameda(11月);BlockFi,Genesis;Core Scientific,Compute North |
来源:VanEck研究。截止至2026年8月12日。 过去的表现不能保证未来的结果。此内容不构成对文中提到的任何证券的买卖建议。
数据支持这一说法:我们统计了4个之前的周期,目前处于第5个。峰值到最大回调阶段的熊市平均为11个月。这个平均值受到2011年的影响,该年度市场几乎不存在,只有5个月。排除2011年,最近3个周期的平均为 12.7 个月,2013-15年为14个月,最近2个周期各为12个月。我们已进入从2025年10月比特币价格峰值的第10个月。从全部样本平均来看,下一次积累阶段将在9月开始。在不包括2011年的平均中,它将在10月或11月到来,这也是那些预测2026年10月见底的人的依据。我们宁愿展示范围而不是选择更早的数字。
比特币抛售检查
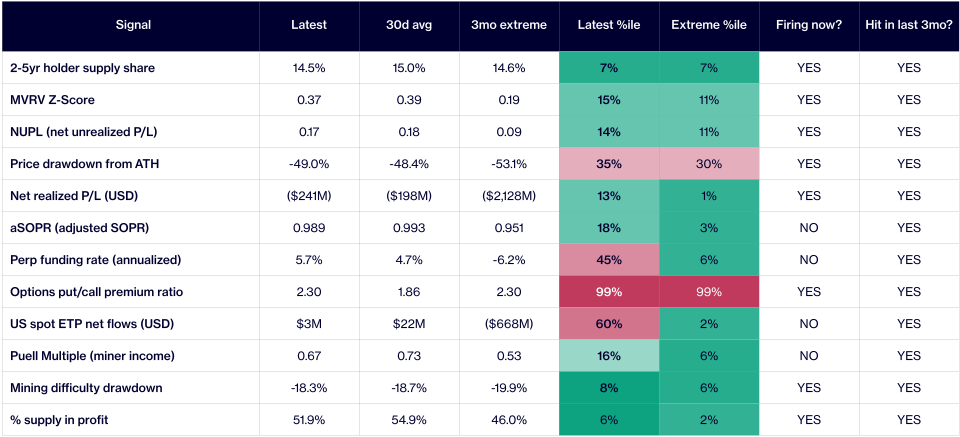
来源:Artemis XYZ。截止至2026年8月12日。百分位数是根据每个指标的全部历史计算的,每日观察。极端值反映过去90天。 过去的表现不能保证未来的结果。此内容不构成对文中提到的任何证券的买卖建议。
今天8个信号中的12个正在发出信号,而所有12个在过去3个月的某个时候都达到了他们的抛售区域。当最新读数位于其历史的极端 15% 或以下(或90%及以上)时,信号会发出。唯一的例外是价格回调,我们设定发出信号的条件为≤ -35% ,而不是基于百分位数。我们特别标示这个选择,因为它的确在有效运作。在 -49.0% 的回调措施处于其历史的 35% ,并不会按百分位数规则发出信号,这可能会使我们处于7个信号中的12个,而非8个信号中的12个。我们故意使用绝对阈值。之前的低谷为 -94% , -85% , -84% ,和 -78% 在没有现货ETP买盘、机构持有人基础规模远小,以及在每个周期中均无条件失败的高杠杆贷款复合体的市场中设定。这个周期没有Celsius,没有Three Arrows Capital(3AC),也没有FTX。因此,我们预计回调会更浅,我们宁愿明说这个假设,而不是将其隐含于一个阈值内。
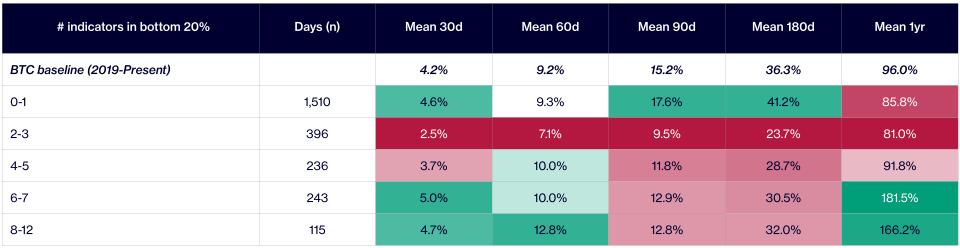
比特币抛售前瞻收益:底部20%百分位数读数
平均收益:比特币抛售前瞻收益根据底部20%百分位数信号数量
来源:Artemis XYZ。截止至2026年8月12日。 过去的表现不能保证未来的结果。此内容不构成对文中提到的任何证券的买卖建议。
如果我们查看历史数据来评估抛售带来的前瞻收益,记录是复杂的,我们想要直接指出其弱点。在8-12个信号发出时,90天的平均收益为12.8%,而180天的平均收益为32.0%,均低于15.2%和36.3%的基准。该组在1年内的表现较好。必须注意的是,该列的一个警告是:与115个观察天相比重叠程度高,1年的读数依赖于少量独特的事件,而不是分布。我们展示它是为了完整性,而且我们并不对此过于强调。
- 我们已目睹比特币价格的抛售。
- 我们正接近或已处于积累阶段。
- 在抛售附近购买BTC的前瞻收益在以往周期的1年内超过了典型的BTC价格走势,样本量较小。在6个月内,历史记录并未给我们带来优势。
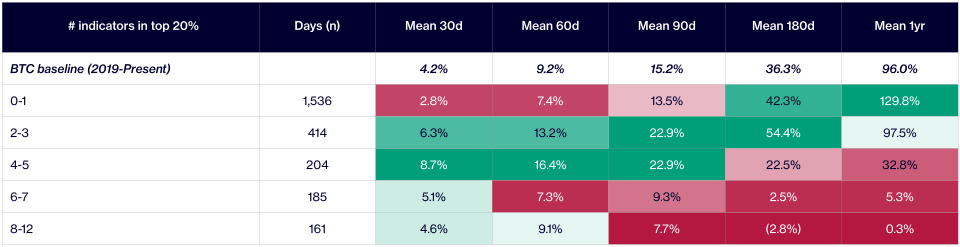
当这些信号处于其范围的上限时,他们建议较长时间内保持平稳的价格走势。
比特币抛售前瞻收益:顶部20%百分位数读数
平均收益:比特币根据顶部20%信号数量的前瞻收益
来源:Artemis XYZ。截止至2026年8月12日。 过去的表现不能保证未来的结果。此内容不构成对文中提到的任何证券的买卖建议。
看跌期权仍然活跃,隐含波动性崩溃,资金正常化
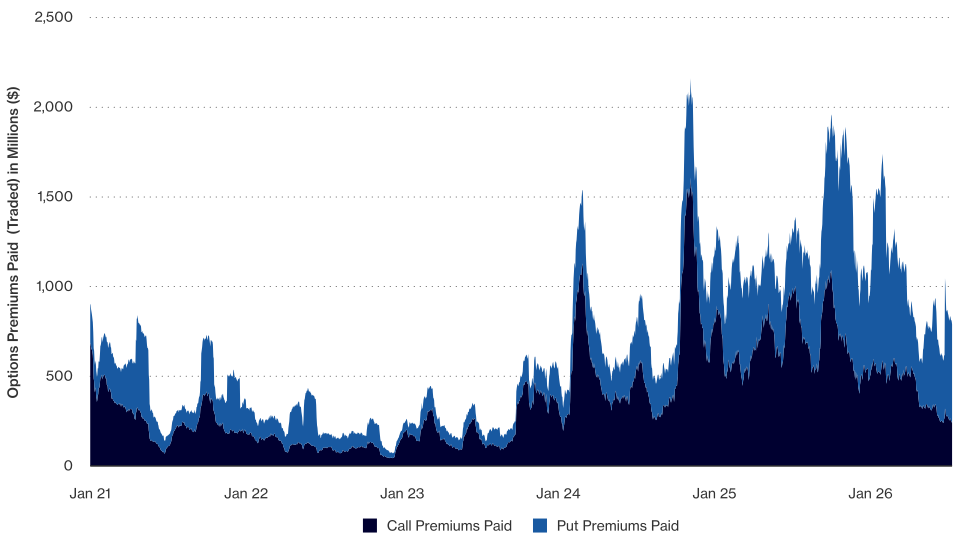
BTC期权溢价支付(30天):总计$789.3M,月增长21% (认购+认沽)
来源:Glassnode。截止至2026年8月11日。 过去的表现不能保证未来的结果。此内容不构成对文中提到的任何证券的买卖建议。
和往常的夏季一样,所有期权的隐含波动性都在降低,许多市场参与者保持防御性并提高了认沽期权的价格。总溢价支付(认购+认沽)月增长 21% 至 $789.3M (自2021年起66百分位),整个增加都来自于通过认沽期权进行的下行对冲。认沽期权溢价跳涨 42% 至 $551.8M (89百分位),而认购期权溢价则下降 10% 月同比,降至 $237.6M ,进一步推动了认沽/认购期权溢价比率达历史极端的 2.30 (99百分位),而正常水平为 0.71 。
然而,就持仓而言,按未平仓合约(OI)来衡量,进一步倾斜于认购期权。总期权未平仓合约接近 $29.9B (79百分位),其中认购期权的OI上涨 5% 至 $19.1B ,而认沽期权的OI下降 11.5% 至 $10.8B 。这将认沽/认购未平仓合约比率降至 0.57 ,由此得出 0.67 。一种理解这种奇特动态的方法是,较旧的认沽期权在与认购期权进行较短时间内的滚动。因为这些认沽期权可能是到期的。这可能反映出认沽期权的价格远高于认购期权,机构借此机会利用波动性的变化结构以降低对冲成本。
隐含波动性(IV)保持在历史低位,一个月的认购期权IV为 32.7% ( 自2021年起0百分位 )而认沽期权IV接近 40% 。与此同时,认沽/认购期权的倾斜降至 +7.2pp ,较一个月前的 +11.4pp 下降。倾斜度,即认沽期权和认购期权IV之间的差异,低于最近几个月的水平,但仍高于自2021年起的 +4.2pp 平均水平,更高于一年前的 +1.3pp 。
在永续合约(perps)中,资金利率已恢复到正区域。一个月的资金利率保持在低正数,年化 +4.7% (相比于一个月前的 +4.5% ),过去一周降至 +3.8% ),约为长期平均的<|disc_score|>1
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


