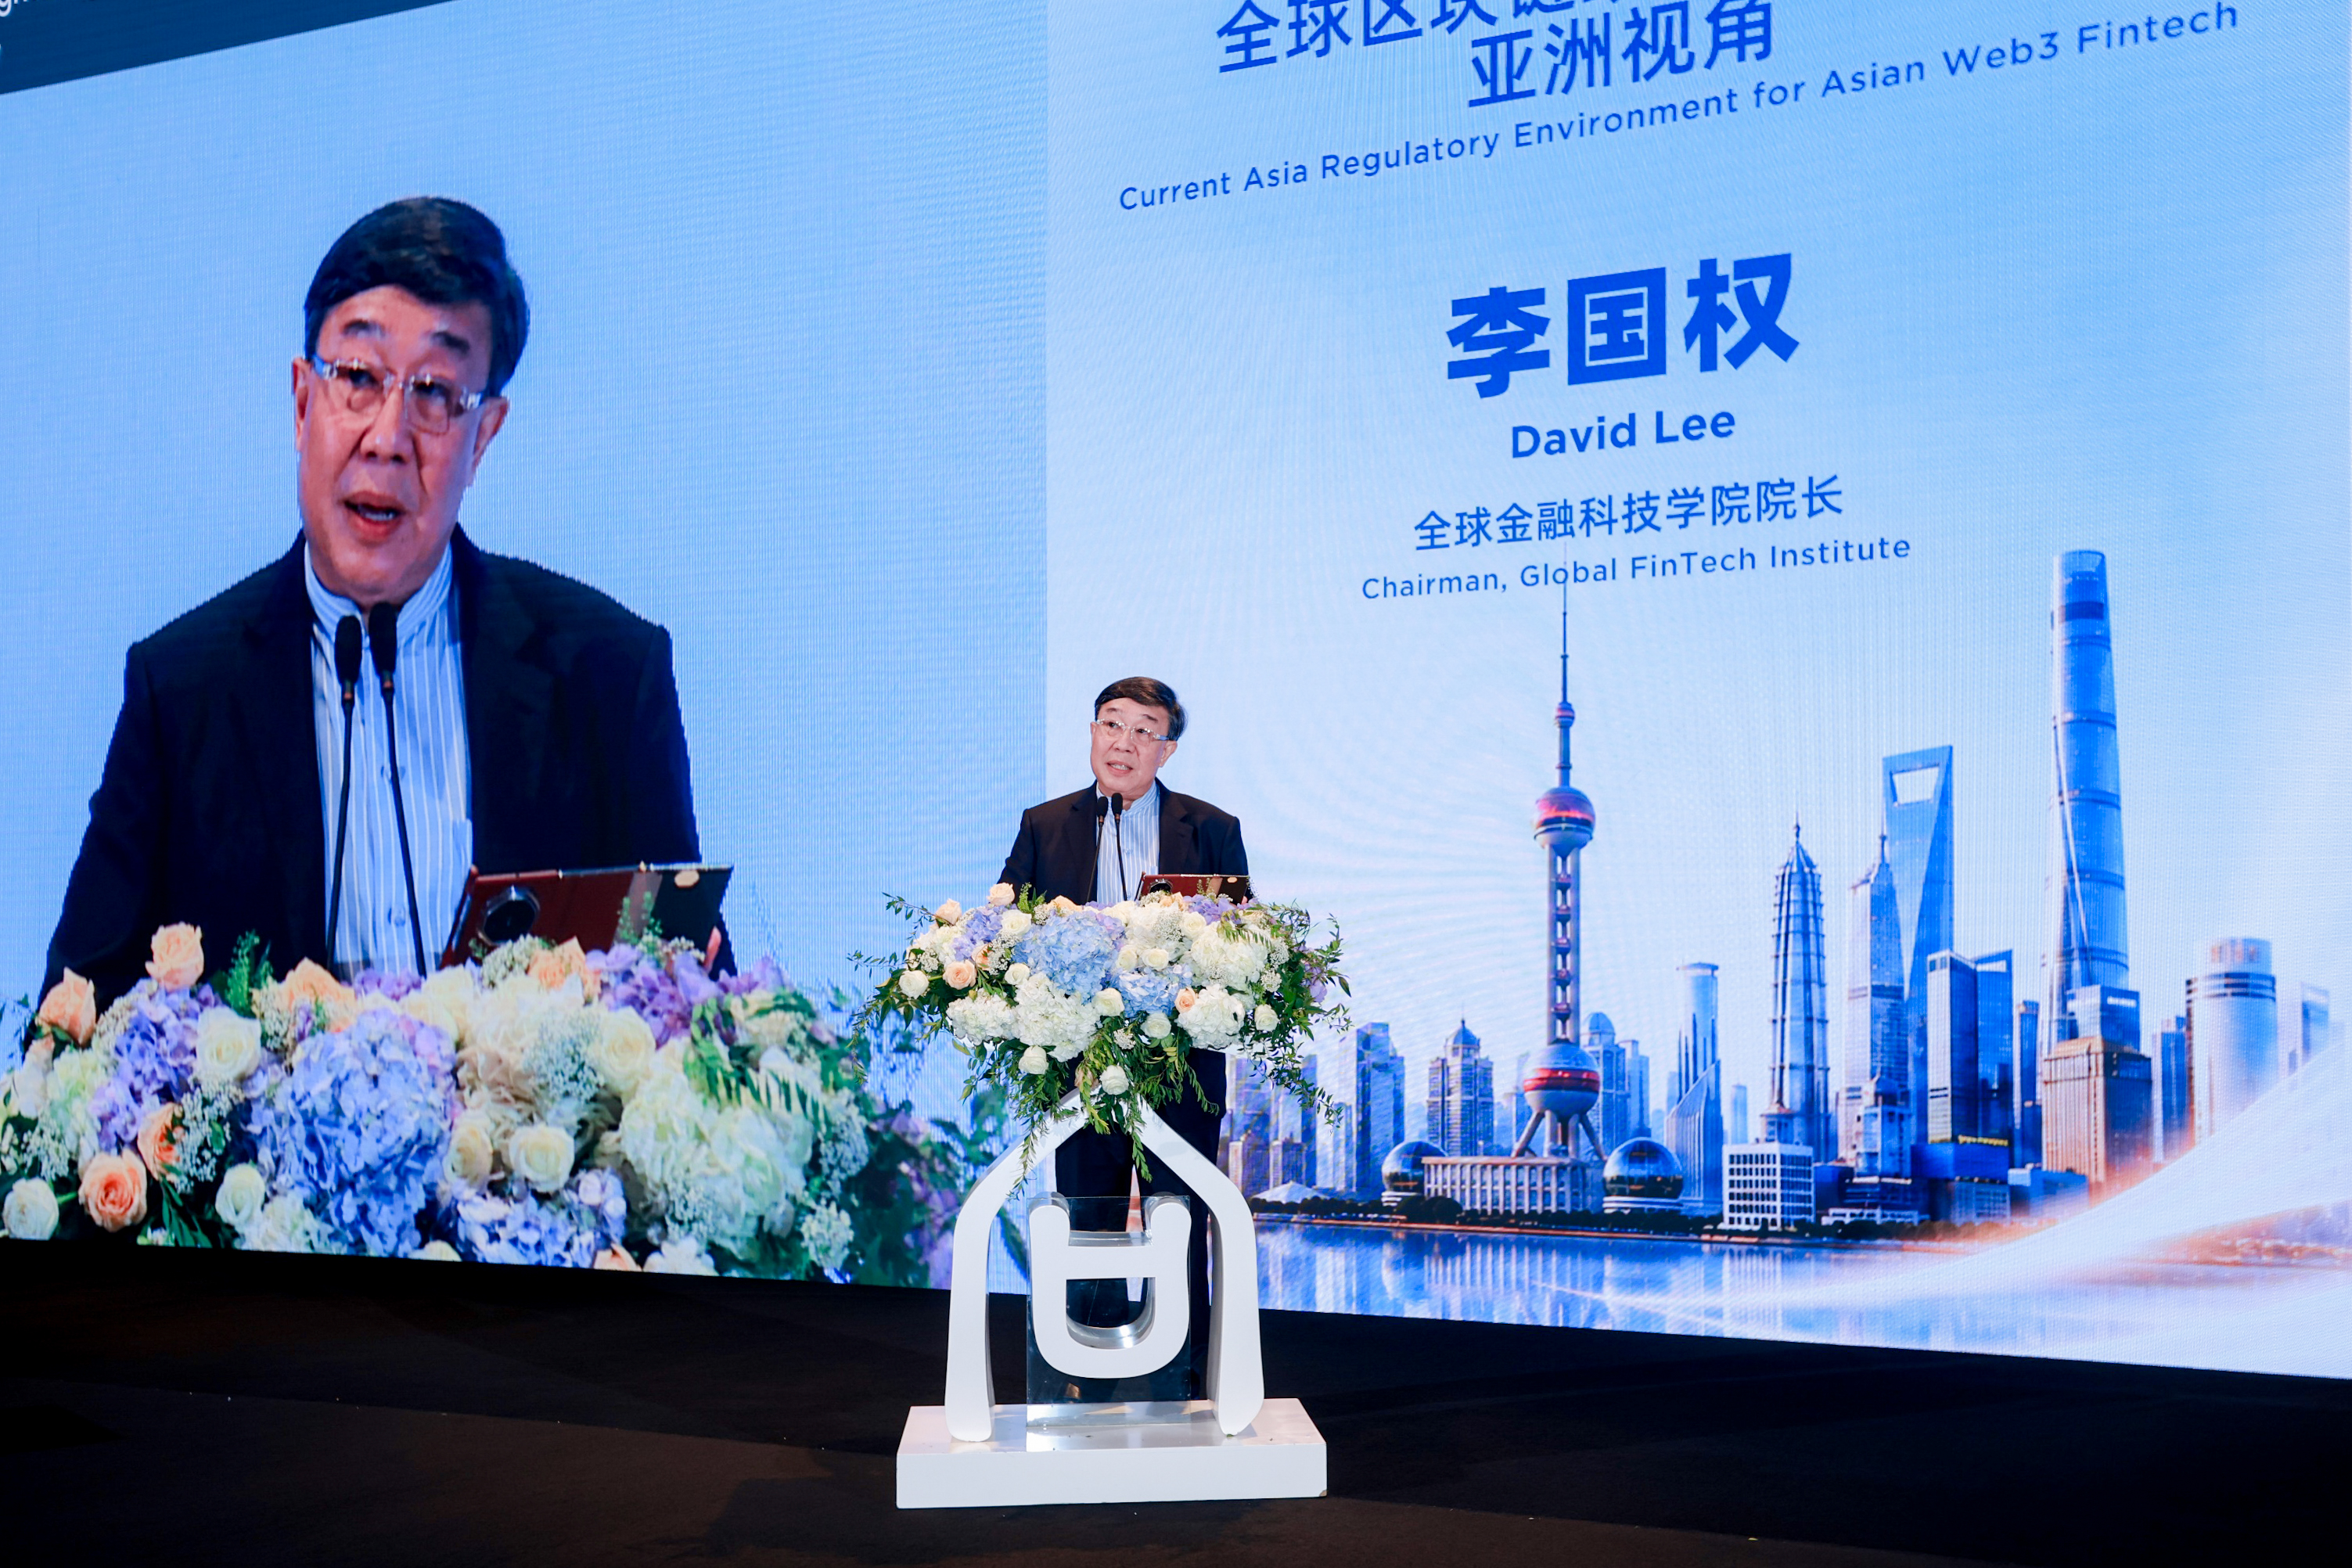
各位嘉宾、各位朋友,早上好。刚才 John 从美国视角介绍了全球区块链政策的新变化。我希望把镜头移到亚洲。亚洲没有统一的制度,也没有共同时间表。中国内地、香港、新加坡、日本、韩国和东南亚各有不同的货币制度、资本市场和发展目标。可是,如果我们把注意力从代币价格移开,就会看到一个清楚的共同方向:监管讨论正在从「是否允许加密货币」,转向「怎样建设可信、可结算、可以承担责任的数字金融基础设施」。这一区别非常重要。加密资产监管主要处理市场边界和投资者风险;数字金融基础设施还要处理货币、法律权利、流动性和跨境互联。前者可以通过牌照限制经营者,后者却必须让多个机构和多个账本共同工作。今天我想说明,亚洲真正的竞争并不是谁最宽松,而是谁能够把法律确定性、可信货币和最终结算放进同一套基础设施。
亚洲的共同政策转向
这个转向体现在四个方面。市场准入越来越许可化,发行、交易、托管和分销都要有明确负责人。稳定币监管把储备、赎回和资产隔离放到核心位置。机构市场把基金、债券、存款和现实资产带到链上。跨境互联则要求支付、外汇和证券结算能够协同。为什么亚洲特别重视互联?因为本地区供应链很长,货币很多,跨境劳工和中小企业的支付需求很大。一个只在单一机构内部运行的代币,可能提高后台效率,却很难形成社会价值。只有能够连接银行账户、证券登记、身份和外汇安排,技术优势才会转化成更低成本和更广覆盖。各地制度仍然不同,但问题已经趋同:什么可以成为资产,什么可以成为货币,谁对失败负责。
完整生命周期与 DvP PvP
过去谈区块链监管,我们经常只问交易平台有没有牌照。今天已经不够。监管必须覆盖发行、交易、托管、结算和数据。尤其重要的是 DvP,也就是券款对付,以及 PvP,也就是两种货币同步交换。DvP 防止一方交付资产以后收不到付款;PvP 降低外汇交易中的本金风险。假设一家基金在链上购买数字债券。如果债券已经转移,现金却因另一条链拥堵而没有到达,买卖双方承担的并非普通技术故障,而是本金和法律风险。外汇交易也是一样,一种货币已经支付,另一种货币迟到,时间差就形成信用暴露。区块链可以让两个动作同步执行,但监管仍要回答:链上的资产是否代表法律所有权?付款使用的是稳定币、代币化存款还是中央银行货币?什么时候才算最终结算?失败以后能否回滚?损失由谁承担?所以,DvP 和 PvP 并非偏离监管主题。它们正是监管从牌照管理走向金融市场基础设施的原因。
新加坡的三层体系
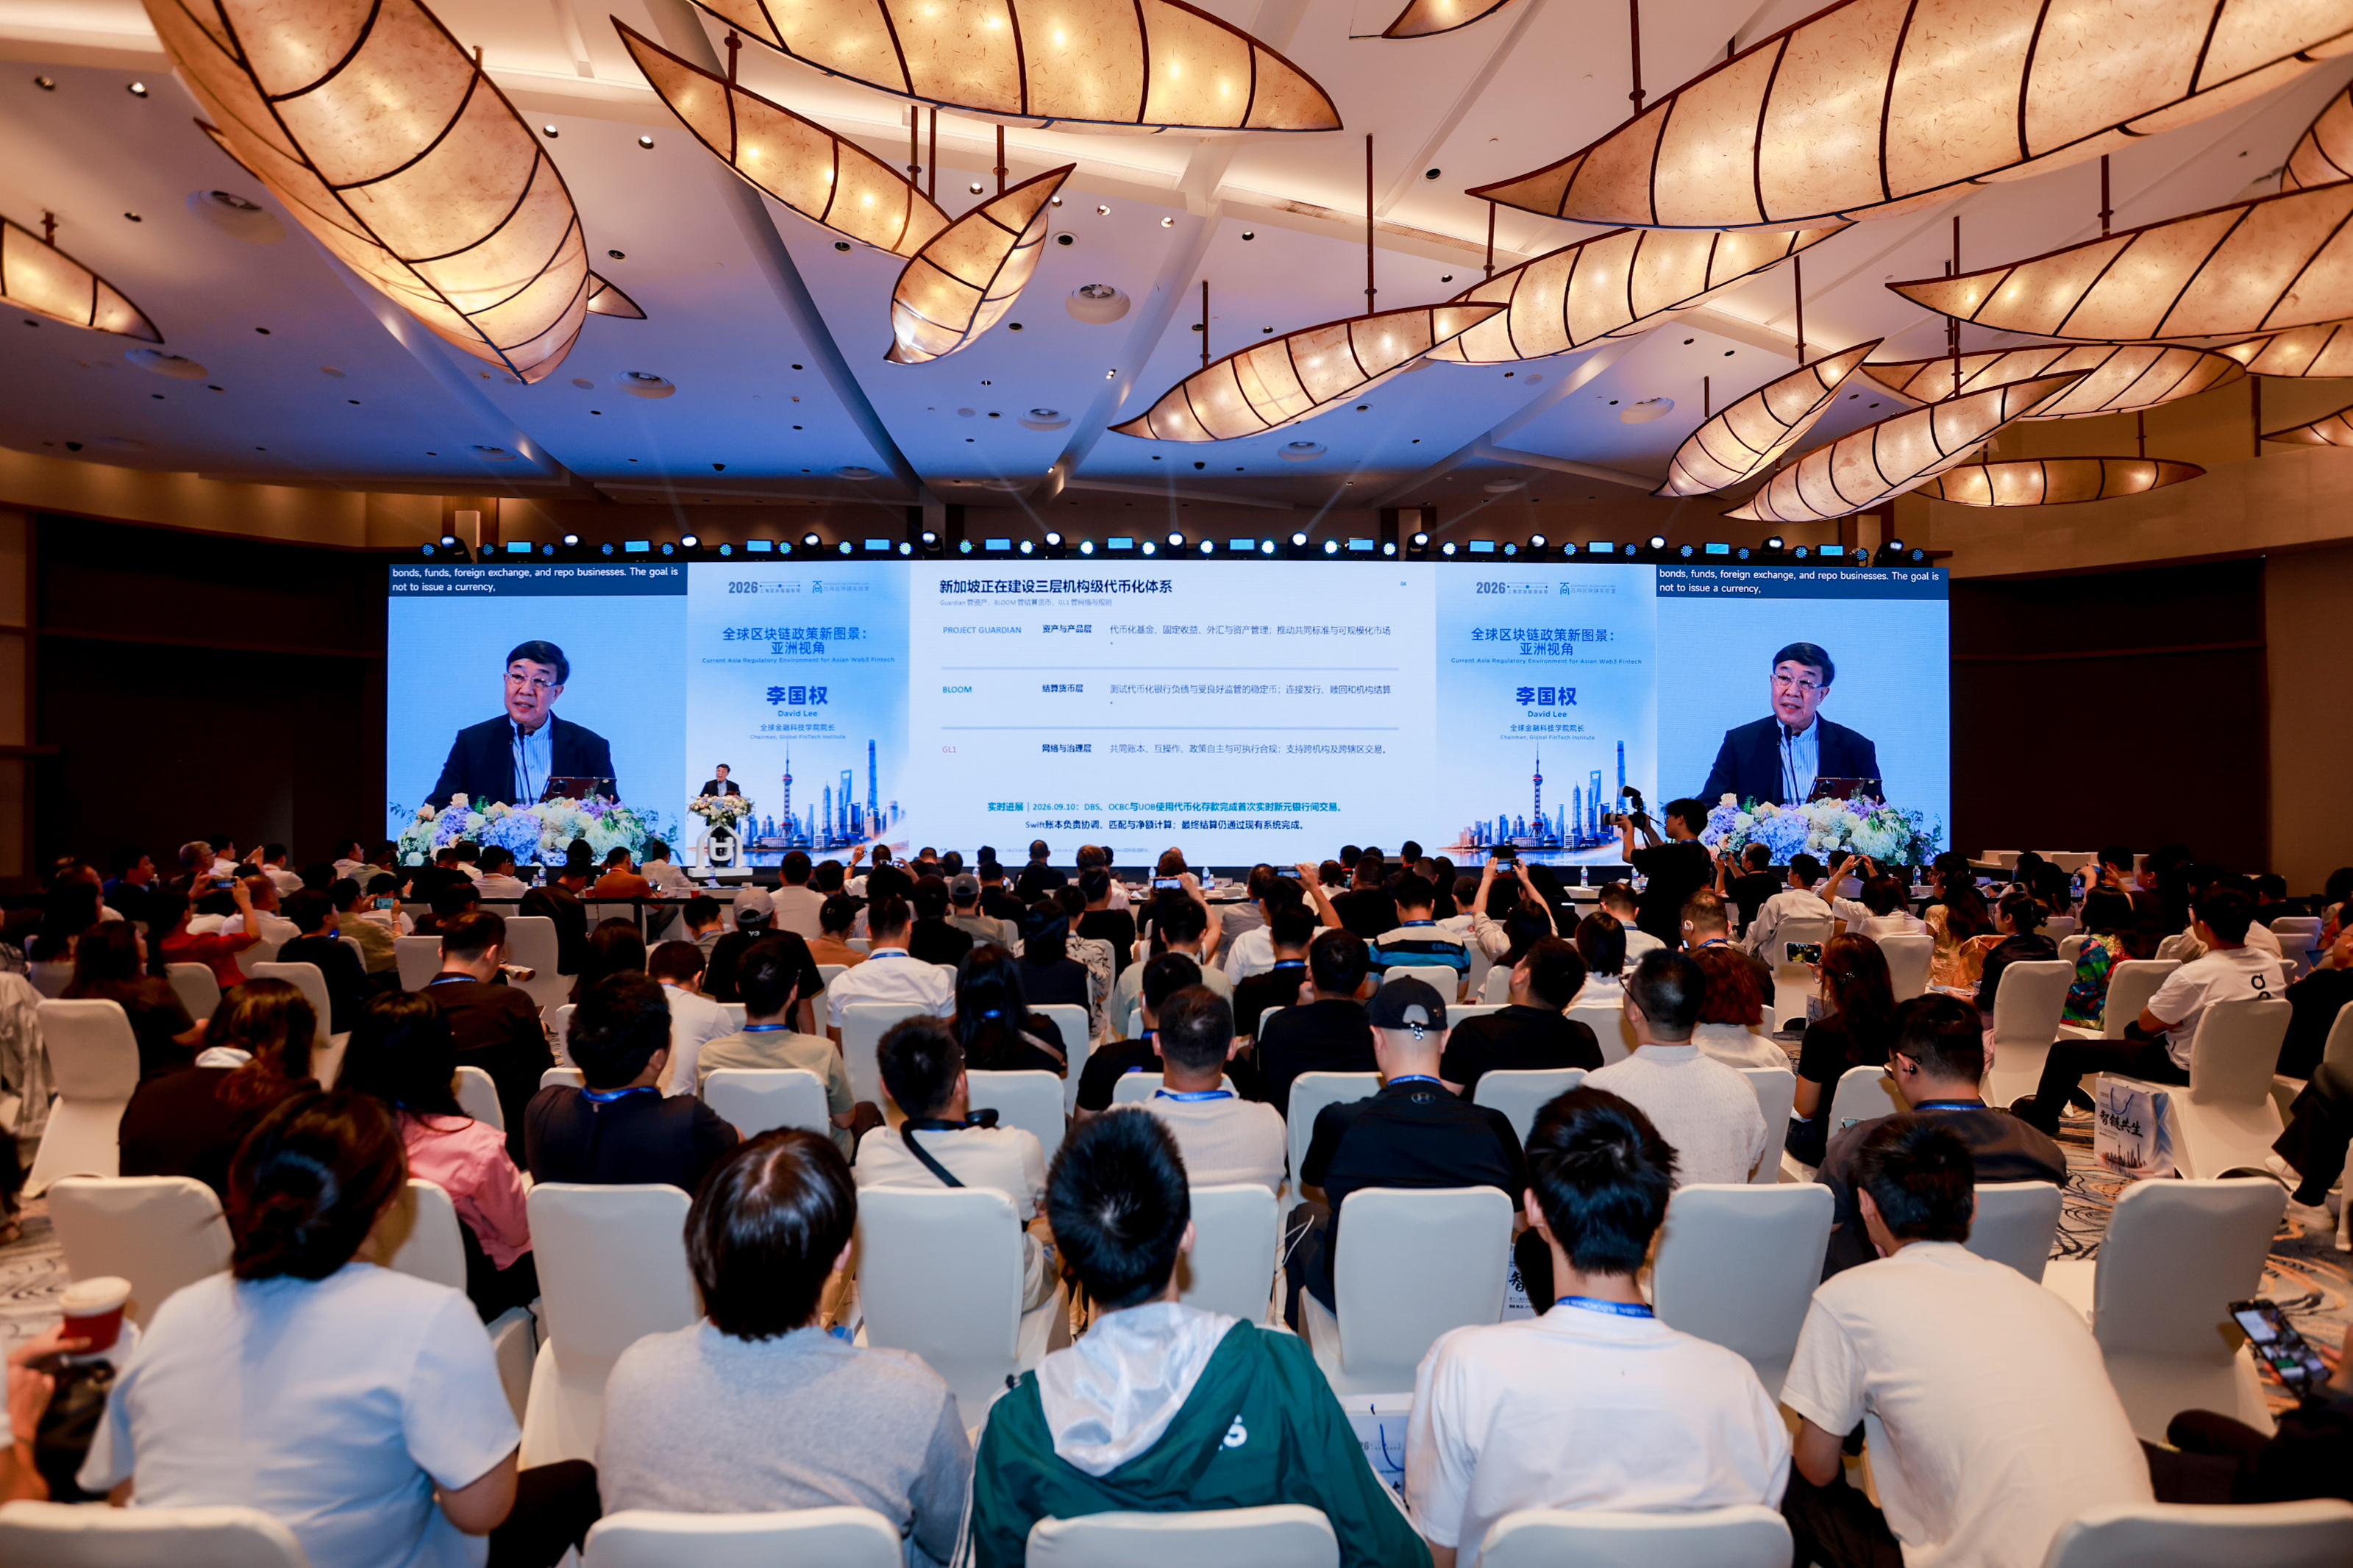
新加坡最值得解释的,不是单独某一个项目,而是三层如何组合。Project Guardian 位于资产与产品层,推动基金、固定收益和外汇代币化,并探索共同标准。BLOOM 位于结算货币层,测试代币化银行负债和受良好监管的稳定币怎样支持机构交易。GL1 位于网络与治理层,研究共同账本、互操作、政策自主和可执行合规。这里要特别澄清,BLOOM 并不是发行一个由金管局背书的公众稳定币;GL1 也不是要求各国采用同一条链。
新加坡最近又向前迈出一步。2026 年 9 月 10 日,DBS、OCBC 和 UOB 完成了首次使用代币化存款的实时新元银行间交易。Swift 的区块链账本负责协调付款信息,并对银行之间的代币化存款负债进行匹配和净额计算。不过,最终结算仍通过现有系统完成。因此,这不是区块链已经取代银行结算,而是一种混合架构:共享账本改善协调和可编程处理,现有系统继续提供最终结算。Swift Ledger 并非 Guardian、BLOOM 或 GL1 的一部分,但它提供了一个已经进入实时交易的互操作实例。监管在这里不只是审批项目,也决定什么是受监管银行负债、何时产生最终性,以及失败时由谁负责。
新加坡稳定币咨询
这也解释了为什么新加坡在 2026 年 9 月再次就稳定币征求意见。2023 年,金管局已经确定单一货币稳定币框架的政策原则。这一次并不是推倒重来,而是把框架写入《支付服务法》。咨询提出新的稳定币发行牌照,只有持牌发行人及其产品才能使用「MAS 监管稳定币」的表述。发行活动不仅包括铸造,也包括流通、储备管理和按面值赎回。储备必须至少覆盖流通面值,并以信托方式隔离,接受证明和审计。新建议还加强了压力时期的安排,包括至少每季度测试储备和赎回机制、允许金管局要求额外资本或流动性缓冲,并要求董事会批准恢复和有序退出计划。为什么这些改变值得放进区块链政策演讲?因为链上市场的信用最终取决于现金腿。如果持有人在市场压力下不能及时赎回,所谓原子结算只是在链内完成记账,整个体系仍可能出现挤兑和流动性断裂。咨询到 2026 年 10 月 16 日结束。由于咨询仍在进行,现阶段属于拟议修法,相关制度尚未全面生效。它的政策意义非常明确:稳定币正在从加密产品转变为受审慎监管的链上结算负债。
香港
香港走的是另一条完整市场路径。2025 年 6 月,数字资产政策宣言 2.0 以 LEAP 框架推动法律、代币化产品和应用。2025 年 8 月 1 日,《稳定币条例》生效,法币稳定币发行进入发牌制度。与此同时,Project Ensemble 以及后来的 EnsembleTX 测试代币化存款与代币化资产的实际结算。香港的特点,是把牌照、资产和货币逐步连起来。如果链上债券最终仍要回到分割而缓慢的传统现金系统,代币化的效率会受到限制。香港试图让资产和结算货币同时进入受监管环境。这也把 DvP 从技术演示转变为法律上可以执行的市场安排。香港与新加坡的比较也很有意思。香港以成文稳定币条例和市场牌照建立法律锚,新加坡则以机构项目、共同标准和拟议修法形成技术与监管的组合。路径不同,但都在回答同一个问题:链上资产最后以什么可信货币完成交割。
日本与韩国
日本和韩国代表传统金融法逐步吸收加密资产的路径。日本已经有稳定币发行与中介制度,进一步的政策讨论涉及披露、市场操纵、内幕交易和税制。韩国以《虚拟资产用户保护法》建立第一阶段基础,第二阶段继续讨论发行、披露和稳定币,并按路线图逐步开放法人参与。法人进入市场以后,托管、会计、审计和董事责任都会变得更重要。两国方向相近:监管越来越看经济功能,而不只是技术名称。这体现「同样活动、同样风险、同样监管」的原则。代币如果承担投资功能,就要面对市场操纵和内幕交易规则;如果承担支付功能,就要面对储备、赎回和支付安全。不过,其中一些改革仍在讨论或推进,现阶段代表政策方向,而非已经全面生效的法律。
中国内地与香港
理解亚洲还必须看到中国内地与香港的制度分工。内地继续限制加密货币交易和挖矿,同时发展数字人民币、供应链、贸易单证和可信数据基础设施。香港则建设持牌虚拟资产市场,承担国际资本与亚洲应用之间的接口。更准确的描述不是一个开放、一个禁止,而是两地在不同风险边界下分别处理技术应用、货币主权和国际市场连接。
柬埔寨泰国与印度尼西亚
东盟内部也有三条很有代表性的路径。柬埔寨优先建设公共支付基础设施。Bakong 和 KHQR 服务金融普惠、国内互联和跨境二维码支付;新的加密资产规定只对部分资产支持型服务有限开放,对无支持加密资产保持严格限制。泰国采取监管沙盒路径。TouristDigiPay 允许游客通过持牌机构把数字资产转换为泰铢,但商户收到的仍然是泰铢。因此,它测试的是受控转换,不是把加密货币变成法定支付工具。G-Token 则显示政府也在探索数字化资本形成,但它与一般无支持加密货币不同。印度尼西亚在 2025 年把监管职责从商品监管机构转到 OJK,使加密资产进入金融服务监管;但支付领域仍坚持使用卢比。监管权转移看似行政安排,实际上改变了政策逻辑:加密资产开始作为金融资产接受治理、消费者保护和市场行为监管。简单说,柬埔寨建轨道,泰国测试用途,印尼重划监管边界。
其他市场与区域比较
其他亚洲市场我只简要带过。越南开始在法律上识别数字资产,并以试点控制市场入口。菲律宾由于汇款和普惠需求很强,重点放在持牌服务商、旅行规则和消费者保护。马来西亚通过证券委员会管理交易平台和数字资产发行,并探索与本地资本市场和伊斯兰金融结合。Türkiye 则把交易与托管更明确地纳入资本市场许可和反洗钱制度。这些案例共同说明,增长市场并不是简单追求开放,而是采用「准入加用途限制」的组合。区域趋同发生在储备、赎回、托管、反洗钱、治理和最终结算,而不是形成同一部法律。
四个基础设施接口
下一阶段的竞争集中在四个接口。第一是钱:稳定币、代币化存款和批发 CBDC 怎样保持等值、可赎回和最终结算。第二是资产:链上记录怎样代表法律权利,并实现破产隔离和有效交割。第三是身份:KYC 和可验证凭证怎样满足监管,同时避免不必要地公开所有个人资料。第四是规则:投资者资格、持仓限制和地域要求可以写进智能合约,但升级、争议和紧急暂停仍需治理。四者必须同时成立。只有身份而没有隐私,用户不会信任系统;只有智能合约而没有纠错和争议机制,机构不会承担大额风险;只有代币化资产而没有安全现金腿,市场仍然无法完成最终交割。真正的网络效应来自这四层互操作。监管的任务,是让它们在压力时期仍然可信,而不只是在演示环境中可以运行。
结论
最后,我提出三个判断。第一,稳定币将成为货币主权与链上结算的交汇点。它关系到谁可以发行货币性负债、以什么货币计价,以及压力时期谁提供流动性。第二,代币化的主要瓶颈不是区块链速度,而是法律权利、可信货币、最终性和流动性。二十四小时交易并不会自动创造买家,也不会自动解决破产隔离和跨境法律冲突。第三,亚洲不会统一立法,但会通过共同标准、支付网络和机构平台逐步形成区域互联。法律统一未必现实,互操作却十分必要。对政策制定者而言,重点是让创新承担责任;对市场参与者而言,重点是确认资产是否真实、结算是否最终、客户是否受到保护。亚洲的优势在于不同制度可以并行试验,风险则是网络碎片化。如果我们能在保留政策自主的同时形成共同技术和风险标准,亚洲可能成为下一代数字金融基础设施的重要实验场。让我以一个问题结束:我们今天只是监管一类新的资产,还是正在共同设计一个在代码、法律与货币之间都能成立的下一代金融市场?谢谢各位。
核心来源与链接
MAS P015-2026 stablecoin consultation:https://www.mas.gov.sg/publications/consultations/2026/consultation-paper-on-proposed-amendments-to-the-payment-services-act-for-stablecoins-regulation
MAS stablecoin regulatory framework (2023):https://www.mas.gov.sg/news/media-releases/2023/mas-finalises-stablecoin-regulatory-framework
Hong Kong digital assets policy statement 2.0:https://www.fstb.gov.hk/fsb/en/publication/consult/doc/Policy_Statement_2.0_on_Development_of_Digital_Assets_in_HK.pdf
HKMA Project Ensemble:https://www.hkma.gov.hk/eng/key-functions/international-financial-centre/fintech/project-ensemble/
Thai SEC TouristDigiPay:https://www.sec.or.th/EN/Pages/Shortcut/TouristDigiPay.aspx
National Bank of Cambodia cryptoassets Prakas:https://www.nbc.gov.kh/english/legislation/prakas_detail.php?id=183
OJK digital financial asset regulation:https://ojk.go.id/en/regulasi/Pages/Licensing-of-Financial-Sector-Technological-Innovation-Organizers-Digital-Financial-Assets-and-Crypto-Assets.aspx
FSB crypto-asset recommendations:https://www.fsb.org/2023/07/high-level-recommendations-for-the-regulation-supervision-and-oversight-of-crypto-asset-activities-and-markets-final-report/
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


