作者:JR Research
编译:深潮 TechFlow
深潮导读:Alphabet 暑期以来股价走弱,前沿大模型份额落在 OpenAI、Anthropic 之后,Meta 新推 Muse 代理又加压竞争。作者认为谷歌真正的战略重心已转向 Google Cloud 与 TPU:性价比优势、芯片外售与云基建期权,有望在 FY2028 把收入推到约 7300 亿美元量级;维持买入,把当前靠近历史均值的估值视作 TPU 驱动反转前的进场窗口。
要点
- Alphabet 暑期回调加深,AI 模型赛道落后于 OpenAI 与 Anthropic,Meta 新推出的 Muse 代理进一步加剧竞争。
- GOOGL 的战略重心现已落在 Google Cloud 与自研 TPU 硬件上,后者具备更优性价比,并有望在广告之外打开收入多元化空间。
- TPU 销售与基础设施期权被视作关键增长引擎,华尔街预计 FY2028 收入可达约 7300 亿美元。
- 作者维持买入评级,认为当前估值更接近历史均值,是潜在 TPU 驱动反转加速前的合适入场时点。
谷歌的「夏日萎靡」还没结束
Alphabet(GOOG)(GOOGL)投资者经历了一个相当灼热的夏天。自 5 月股价见顶以来,这只股票几乎没能重新找回动能。
过去三到四个月,谷歌股东一直在消化:在前沿 AI 竞赛中逐渐松手、环境剧烈变化之后,公司是否仍能坐在第一排。
OpenAI 与 Anthropic 已经拉开差距,即便 OpenAI 的编程模型越来越受欢迎——自 GPT 5.6 发布、并升级到 GPT 6 Astra 以来更是如此。
谷歌 AI 模型仍是遥远的第三
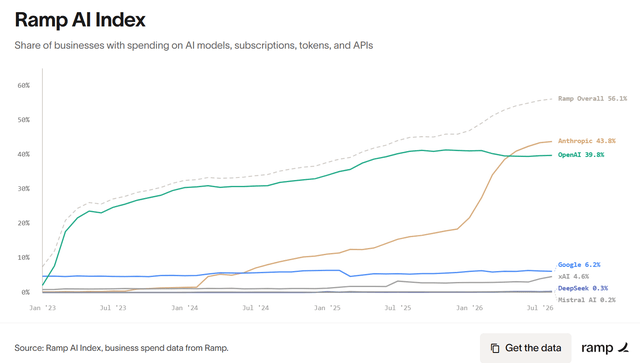
然而,Anthropic 仍稳居智能体式 AI 工作流变革的最前线。这场领先短期内似乎不会被谷歌推翻,后者在美国领先 AI 模型阵营里仍处遥远第三。
谷歌的困境显然还因 Meta(META)本周刚推出个人 AI 代理 Muse 而加深。
作者认为,这是 Meta CEO 马克·扎克伯格迈向「个人超级智能」宏大野心的第一步。
Muse 项目最终会走向何方,现在下结论还太早。不过华尔街越来越相信,这将推高 Meta AI 模型的互动量,并通过免费增值分层打开更扎实的变现空间。本周它已迅速攀升至 Apple iOS 商店免费应用第三名。
在上一篇谷歌更新里,作者提到市场对其自由现金流利润率走弱高度担忧。但管理层表述得很清楚:Google Cloud 如今是驱动增长拐点的北极星——不仅服务谷歌自身的 AI 模型,也为部署基于 TPU 的基础设施打开巨大增长期权。
谷歌 TPU 已经证明了自己的性价比
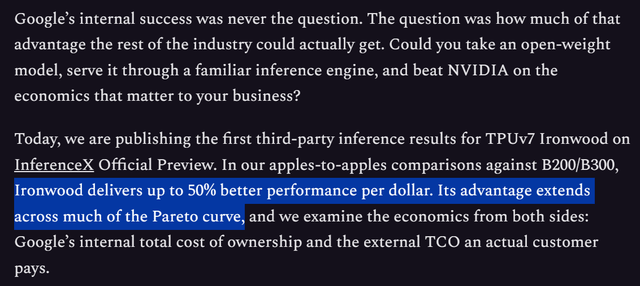
这一点已获验证:谷歌 TPU 因高性价比重新受到关注。以 SemiAnalysis 的 InferenceX 基准来看,Ironwood(TPUv7)在每美元性能上最多可带来约 50% 的提升。
这自然抬高了市场对推理向 TPUv8、以及训练向 TPUv8 的预期,在训练与推理两端都打开了专用场景机会。
更值得注意的是,谷歌现在不只在硬件成本性能上挑战英伟达,还试图削弱 CUDA 的软件栈优势。
若当前这轮 AI 资本开支增速不加节制地延续下去,世界正开始正视大型科技公司可能陷入负自由现金流利润率的现实。
代币开支降温,或有利于 TPU 销售
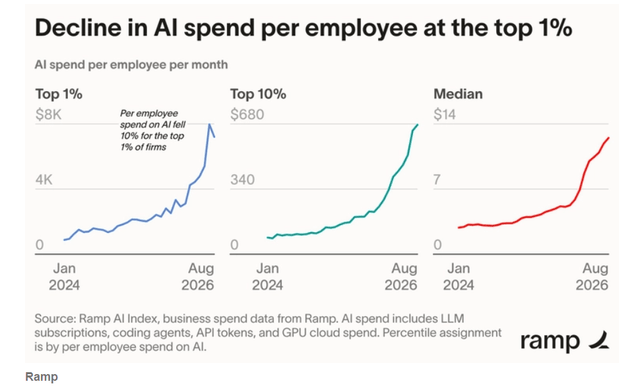
Ramp 最近的更新也印证了这一点:AI 开支最高的前 1% 公司,单员工支出从 7 月的约 8000 美元,降至 8 月刚过 7200 美元。
因此谷歌的信息传达得很清楚——接入谷歌 AI 基础设施不止一条路。Google Cloud CEO Thomas Kurian 在近期一次会议上强调了这些路径:
- 通过订阅云服务获得接入;
- 直接购买硬件与整机系统;
- 还可通过其与 Blackstone 合作推进的「新云(neocloud)」渠道获取。
TPU 或成谷歌收入最大的增长机会
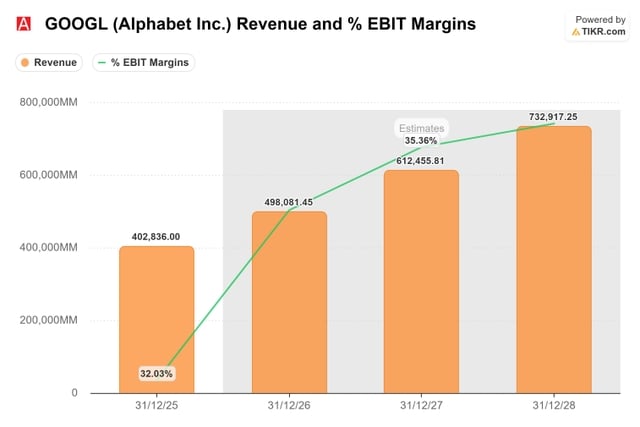
芯片销售上的期权,将成为推动谷歌跳出广告模式、实现收入多元化的关键推力。按更新后的华尔街一致预期,FY2028 收入有望触及约 7300 亿美元。
在 AI 算力供给扩张背景下,市场对代币定价能否守住的担忧,也可能促使投资者更仔细审视谷歌 TPU——尤其是其已被报道的成本优势。
在这轮疯狂堆砌 AI 资本开支的过程中,自由现金流利润率被快速压缩,这一点只会让 TPU 故事更重要。
该买还是该卖 GOOGL?
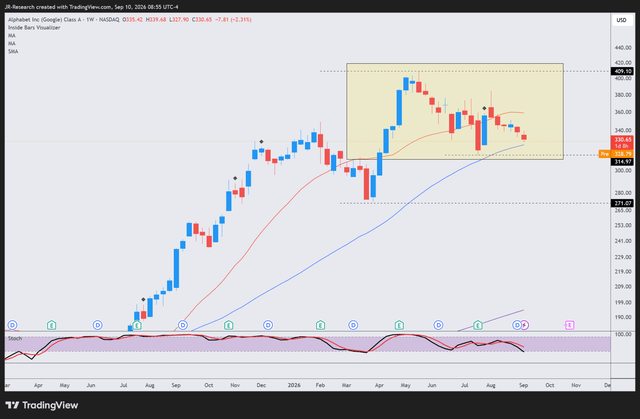
市场对重新回到谷歌股票仍相对冷淡:5 月冲高触及约 400 美元之后,股价已显著回撤。
这种犹豫,很大程度上与市场还在等待谷歌证明——在 Gemini 3.8 Flash 发布后,其 AI 编程能力能否真正改善——有关。
这或许解释了谷歌股价仍难觅动量,但已越来越接近 6 月低点附近、略低于 315 美元的位置。
作者预计抄底资金会在这一带更积极进场:谷歌股价也已显著回撤至更接近长期五年平均约 22.6 倍远期市盈率的位置,目前略低于 25 倍。
GOOGL 谈不上折价,但也远不像 5、6 月高点时那样贵——当时远期市盈率一度远超 30 倍。
作者尚未看到抄底盘汹涌回流,认为投资者更愿先观察 TPU 业务增长机会如何兑现。
在更谨慎的投资者给新刷新的 AI 模型更多时间、等待其重新找回牵引力之际,应把当前视为反转加速前的适时买入窗口。
评级:维持买入。
披露
分析师披露:作者/所在团队通过股票、期权或其他衍生品,对 GOOGL、META 持有受益多头仓位。本文由作者本人撰写,表达其个人观点。除 Seeking Alpha 外,作者未因此文收取报酬,亦与文中提及公司无业务关系。
Seeking Alpha 披露:过往表现不代表未来结果。本文不构成针对任何特定投资者的投资建议。上述观点未必代表 Seeking Alpha 整体立场。Seeking Alpha 并非持牌券商、经纪商、美国投资顾问或投行;其分析师为第三方作者,既包括专业投资者也包括个人投资者,未必持有任何机构或监管机构的牌照或认证。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


