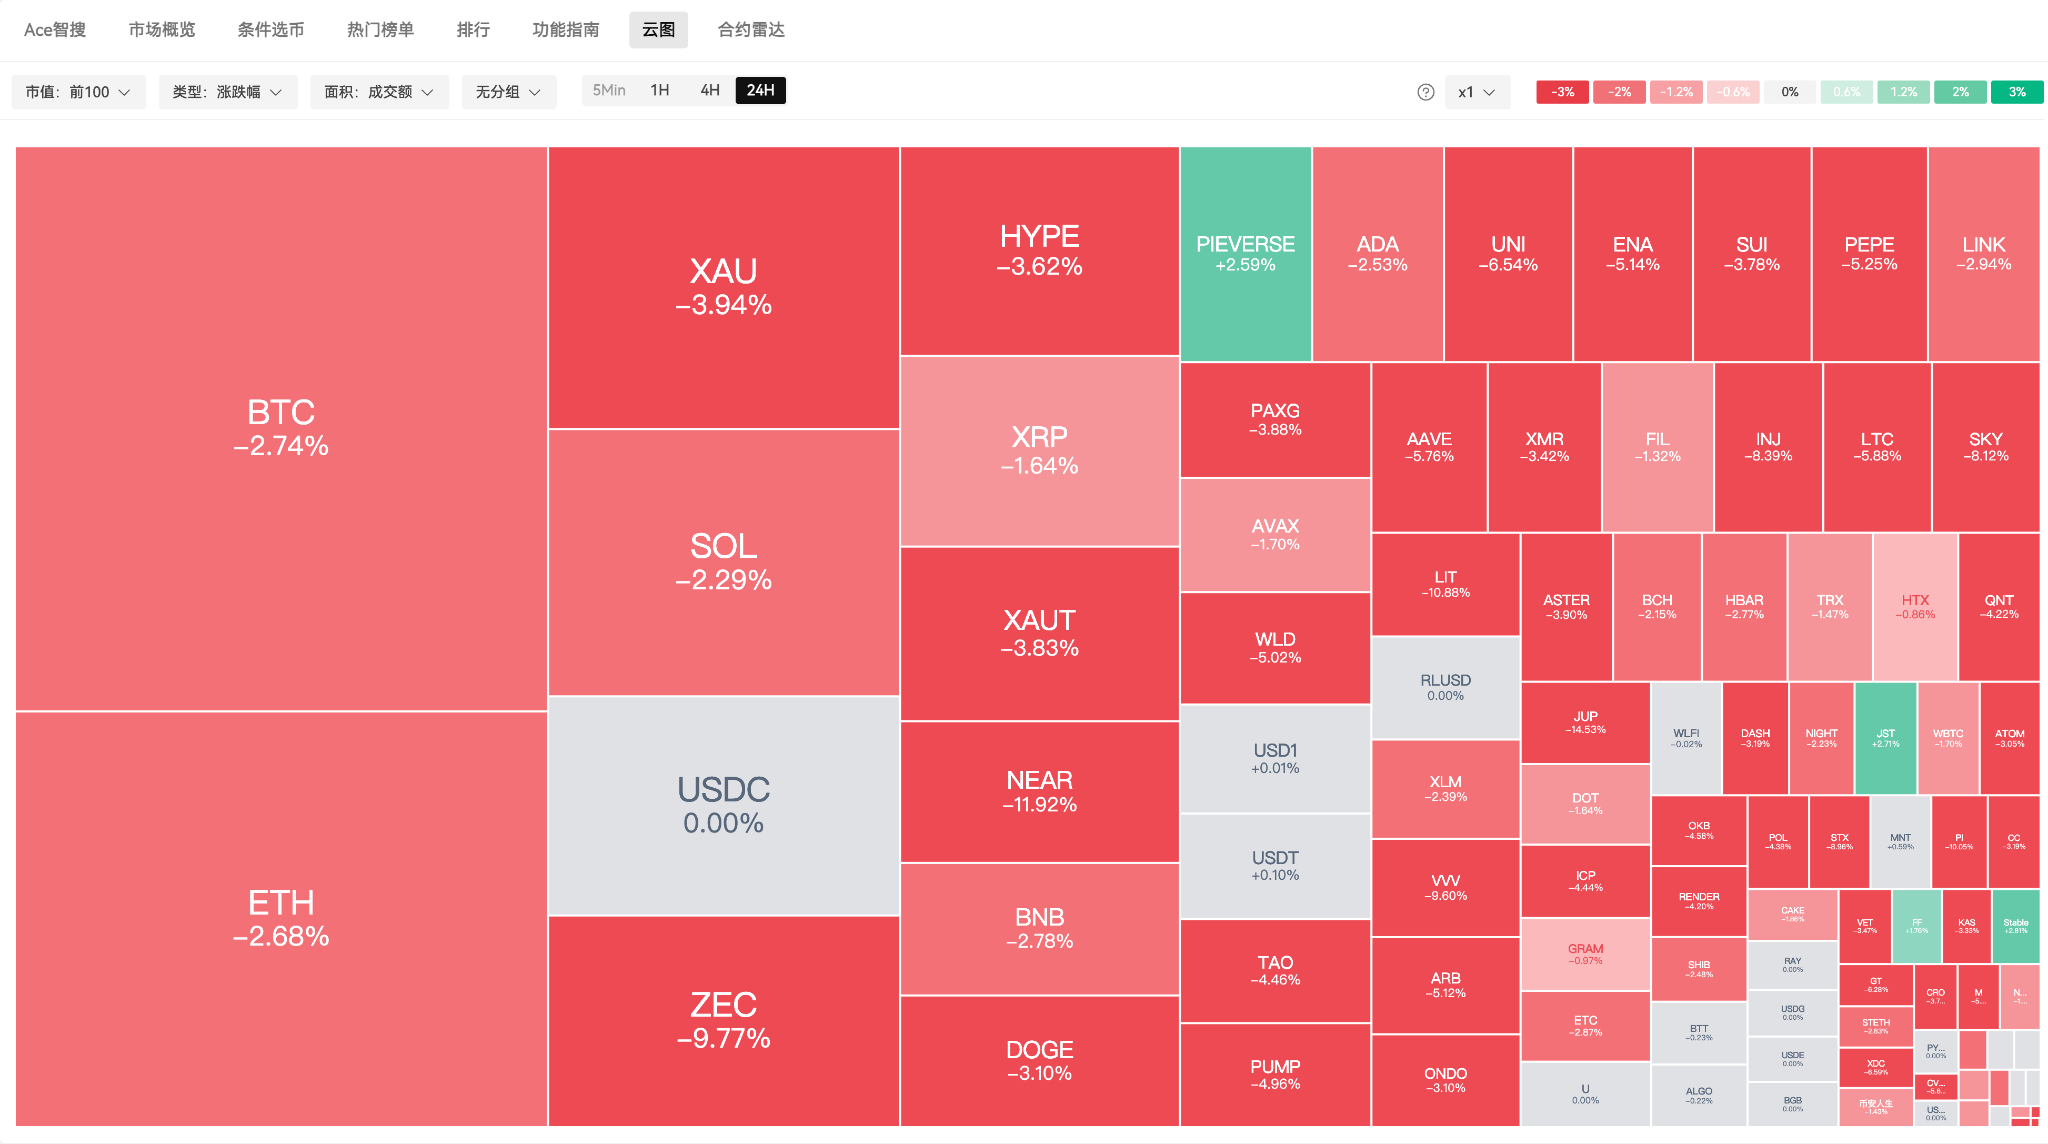
最近的市场有点让人喘不过气:BTC 一路回落、股票持续承压,连黄金也没能独善其身。原本被当成"避险"的资产,这次一起跌了。市场似乎找不到一个明确的利好方向。
很多人开始问:这轮下跌还要多久?现在是不是已经到了熊市底部?
把时间拨回 2022 年,会发现今天与当年有不少相似之处——地缘冲突、能源涨价、通胀黏性、美联储收紧、风险资产集体承压。但相似不代表重演。真正值得研究的,是 2022 年经历了什么,而 2026 年的我们,究竟走到了哪一步。
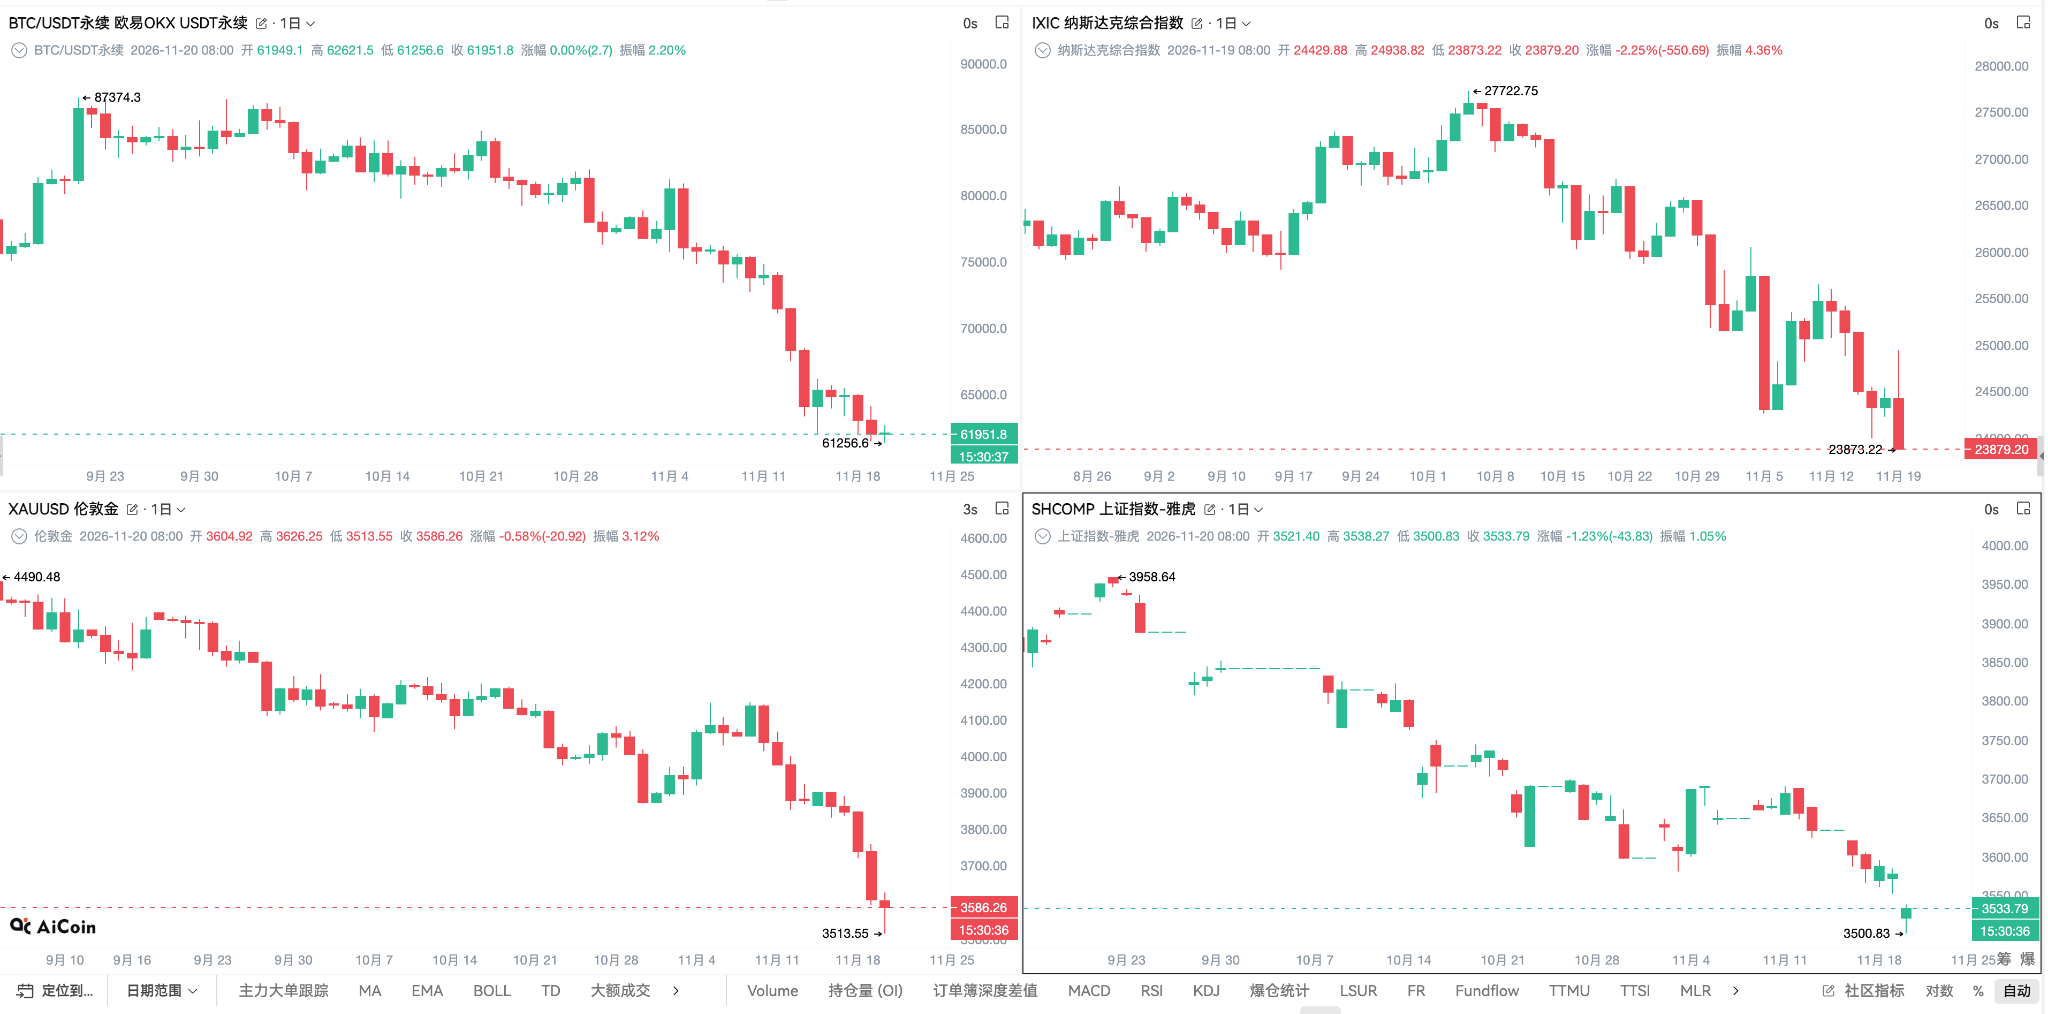
(近 90天 K 线图,呈现"单边回落"的走势)
一、2022 与 2026:这次市场危机走到哪一步了?
先回顾 2022 年。当年是一轮典型的宏观流动性收缩:俄乌冲突爆发→能源涨价→全球通胀攀升→美联储 3 月起连续激进加息→纳斯达克、标普、BTC 集体承压。直到 2022 年 10 月美股见阶段低点、11 月通胀低于预期,市场才开始交易"货币政策转向"。
对照 2026 年:
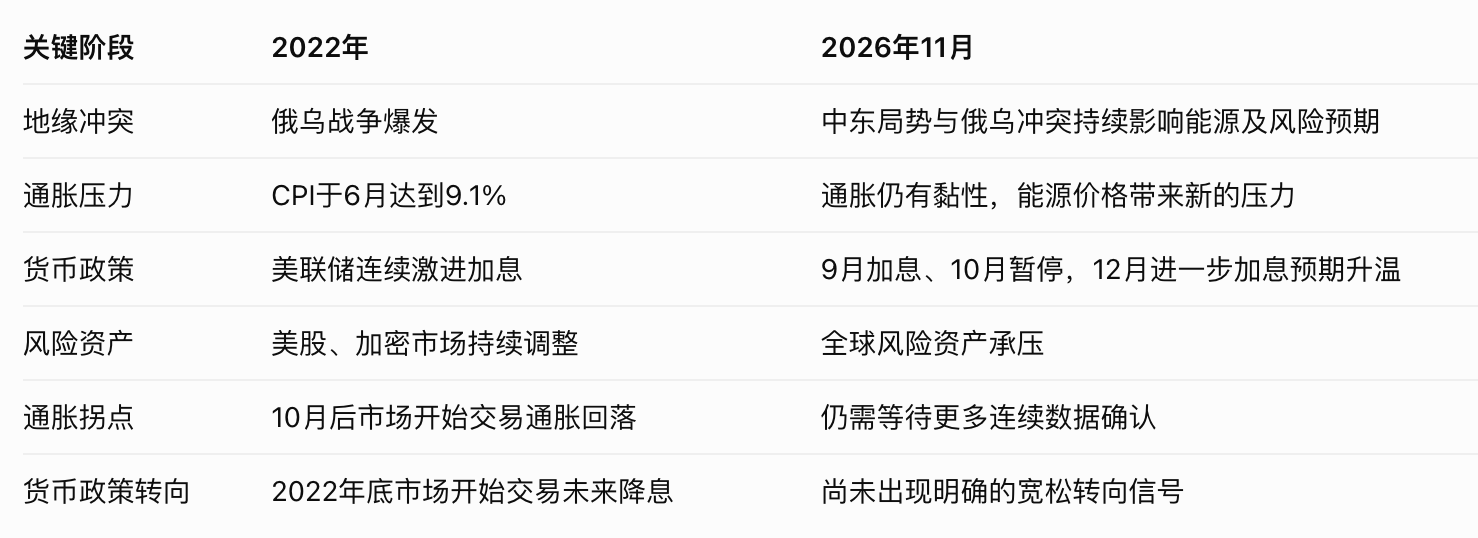
这里有一个关键区别:2022 年市场主要交易"已经发生的激进加息 + 未来通胀回落",而 2026 年市场面对的是"调整过后通胀重新升温、再度收紧"的担忧。 市场不仅要消化既有利率压力,还要重新评估未来资金成本。
所以若要找一个 2022 年的参照点,我更倾向于把当前理解为——宏观紧缩预期重新升温、风险资产正在重新定价的阶段,而不是已经确认底部反转。这不等于后面一定还有大跌,而是目前还缺足够证据证明"最困难的阶段已过"。
二、为什么这次比普通熊市调整更复杂?
除了利率,2026 年多了三个变量。
1. 地缘冲突:能源价格可能重新成为通胀推手
2022 年俄乌直接冲击能源供应;2026 年则是中东局势让能源风险重回焦点——尤其霍尔木兹海峡,承担全球约五分之一石油消费的运输通道。一旦运输持续受扰,影响不只是油价,还会传导到运输、制造、消费成本。而能源通胀会反过来限制美联储的宽松空间,让"期待降息改善流动性"变得更难。
2. AI 资本开支:科技成长故事开始接受估值检验
2022 年怕的是高估值科技股被加息重定价;2026 年 AI 成了新变量。过去两年 AI 吸引巨量资本,数据中心、芯片、云计算不断扩产。问题在于:AI 长期价值可能很大,但今天投进去的钱,能否在未来转化为足够利润?当融资成本上升、债券收益率走高,市场会重新审视这些企业的回报率——尤其那些要持续融资、资本开支庞大、盈利兑现周期长的公司。所以看 AI 不能只看技术进步,还要看现金流、资本回报率和估值。
3. 债券收益率:真正影响风险资产估值的核心变量
很多投资者盯着 BTC、纳指、黄金,却容易忽略美债收益率。10 年期美债收益率是全球资产定价的锚:它上行时,股票未来盈利折现价值下降、高估值科技股承压、高波动资产吸引力下降、企业融资成本上升。截至 11 月 20 日,10 年期收益率已站上 5% 上方。所以当前该重点观察的,不是 BTC 守不守某个整数关口,而是全球资金成本是否真正见顶。
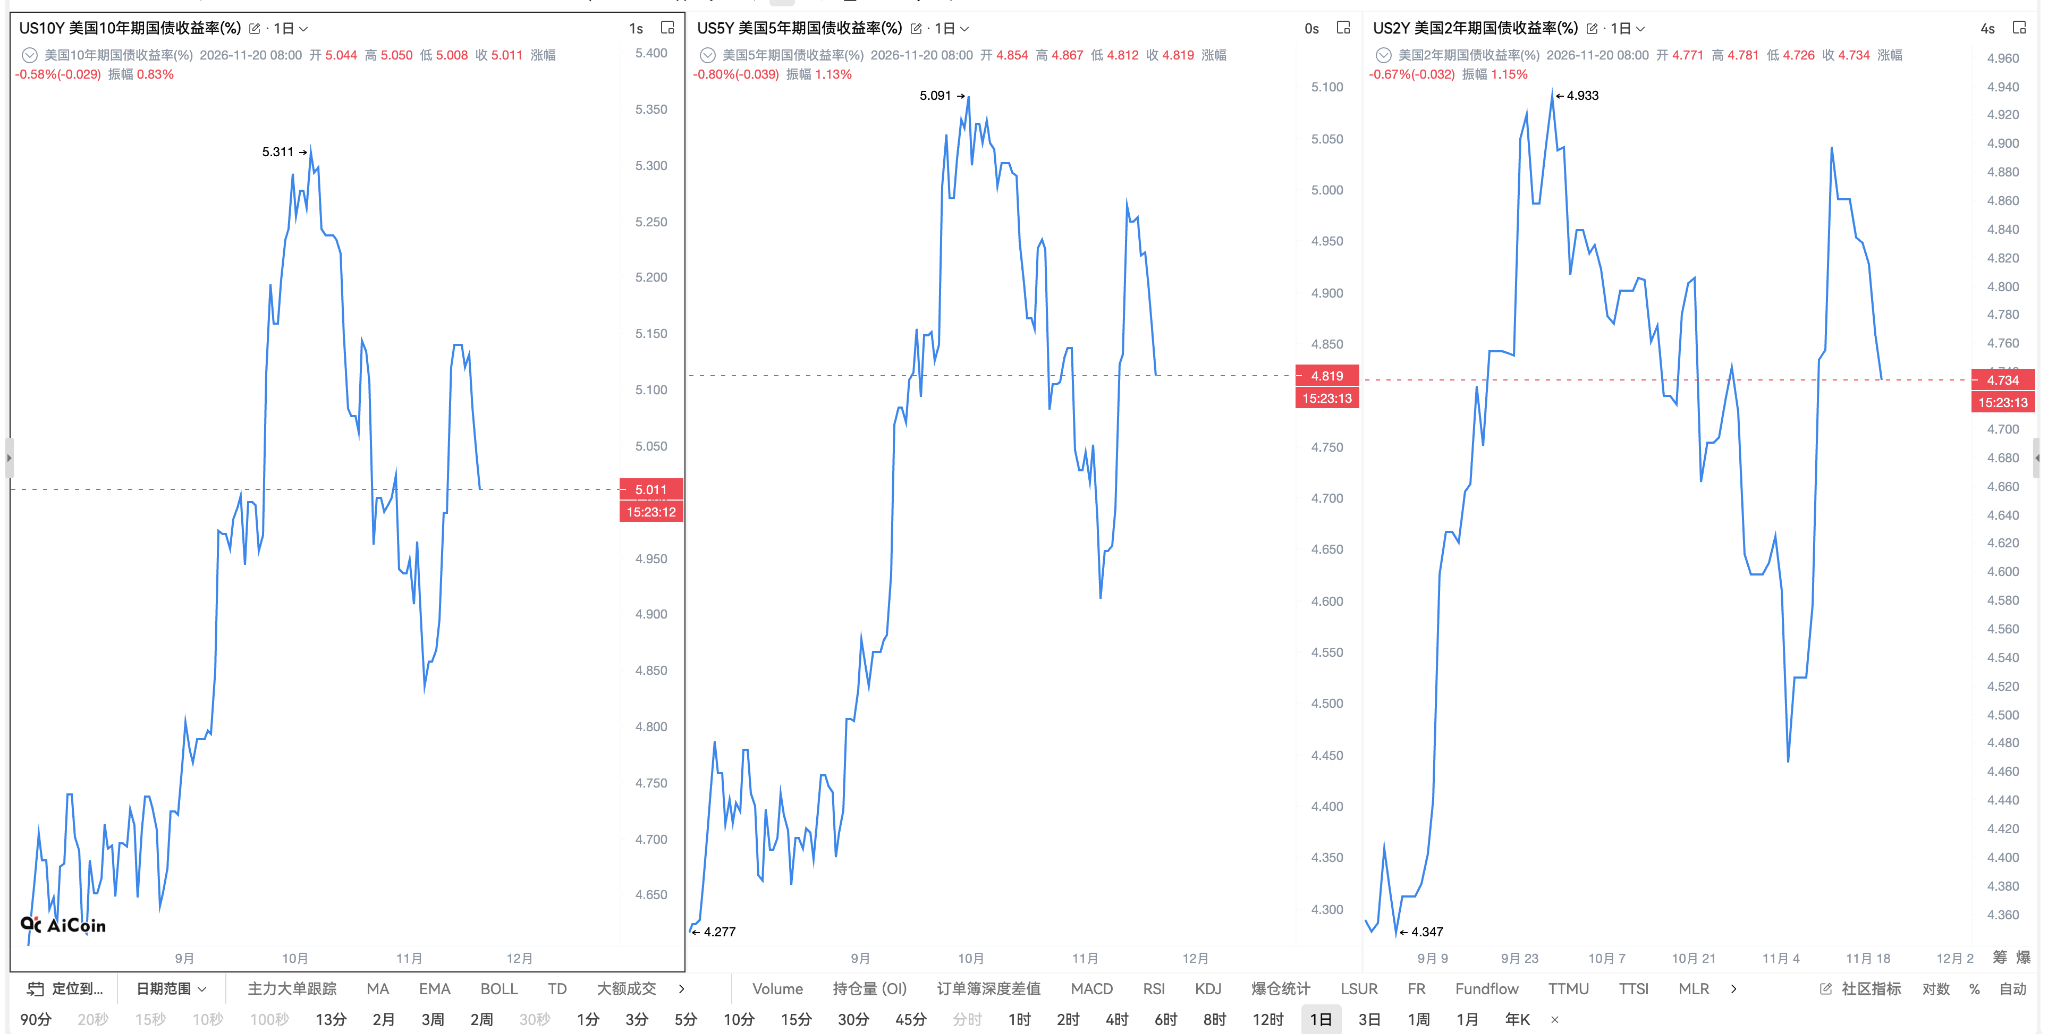
(10 年、5年、2年期美债收益率走势图)
三、投资大师最近在关注什么?
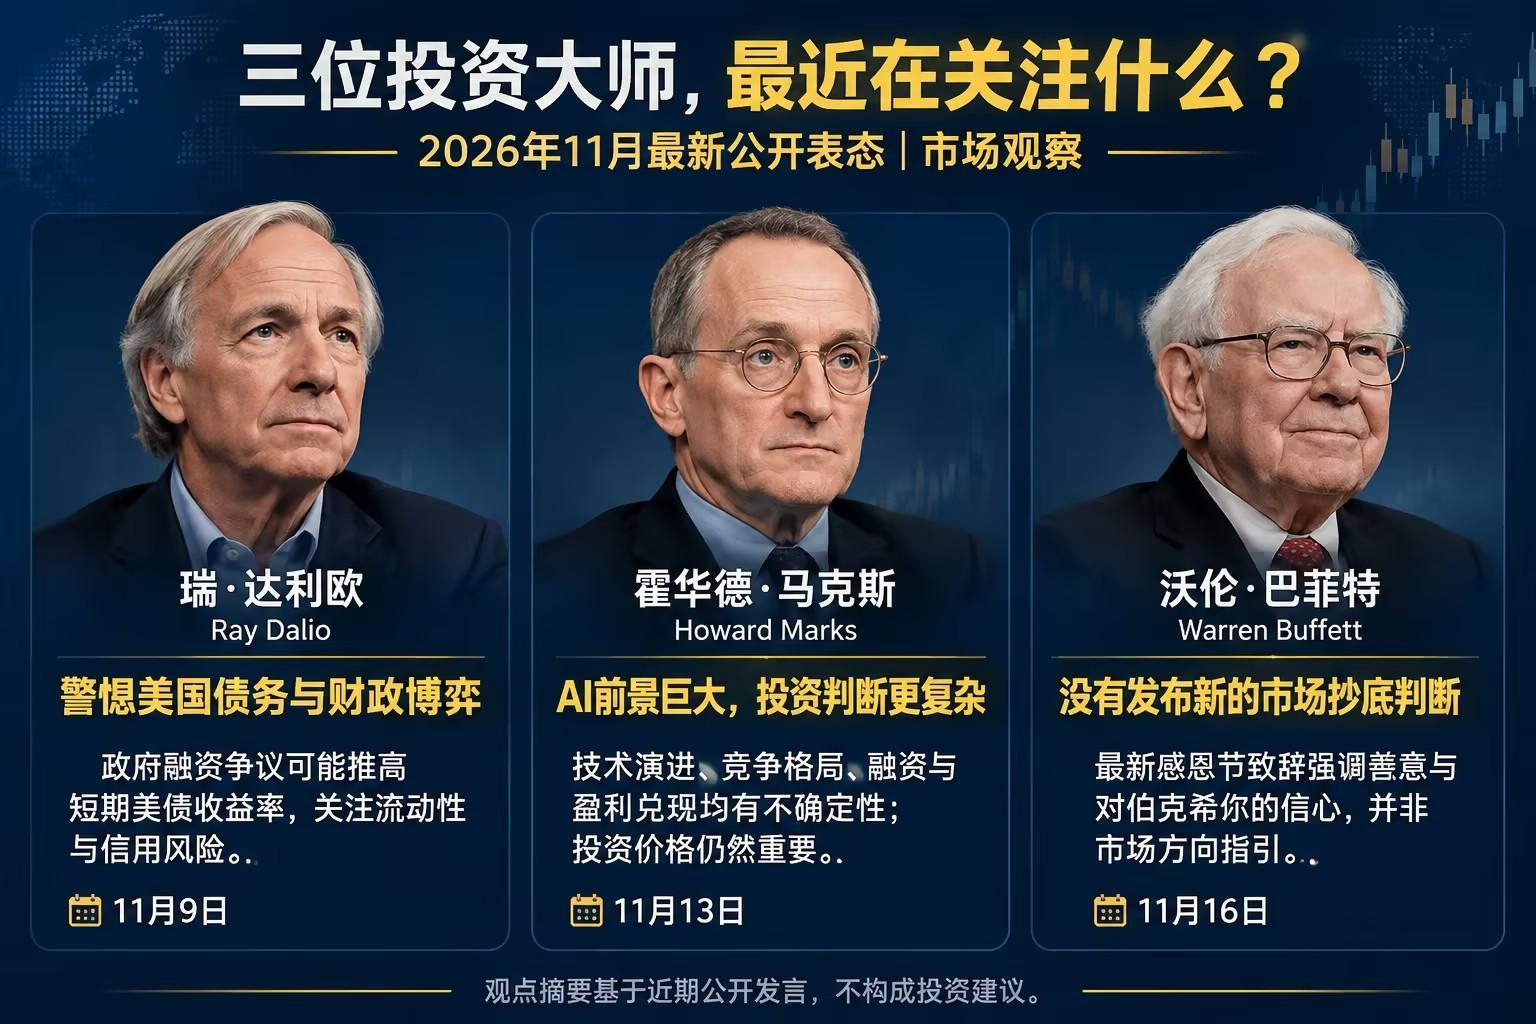
市场最乱的时候,看长期投资者关注什么,比天天猜 BTC 涨跌更有价值。最近几位代表人物的公开观点,恰好提供三个角度。
- 瑞·达利欧(11/10):关注债务与流动性风险。他谈到美国中期选举后的财政博弈,认为围绕政府融资的政治不确定性可能推高短期国债收益率。启示——别只盯美联储是否降息,还要看政府债务、国债供需和资金成本。
- 霍华德·马克斯(11/11):新备忘录《A Layman Thinks About AI》。核心一问:AI 产业未来谁能真正获得利润?今天领先者未必能维持十年优势。启示——看好一个行业,不等于任何价格都值得买,技术趋势与投资回报是两回事。
- 沃伦·巴菲特(11/16):伯克希尔公告捐赠约 55 亿美元股票,公开发言主要谈慈善与人生价值,未对股市/加密给出明确买卖判断。启示——别把巴菲特的价值投资、耐心、现金管理,误读成"他正在看好当前市场"。
三位放在一起有一个共同点:他们关注的不是短期价格能否反弹,而是资本成本、资产估值、未来现金流与长期竞争力。 这正是当前市场最该重新审视的问题。
四、恐慌指数跌到 12,现在是抄底机会吗?
加密恐惧与贪婪指数当前为 12(极度恐慌),11/15–11/19 一度连续处于 10–12 区间。
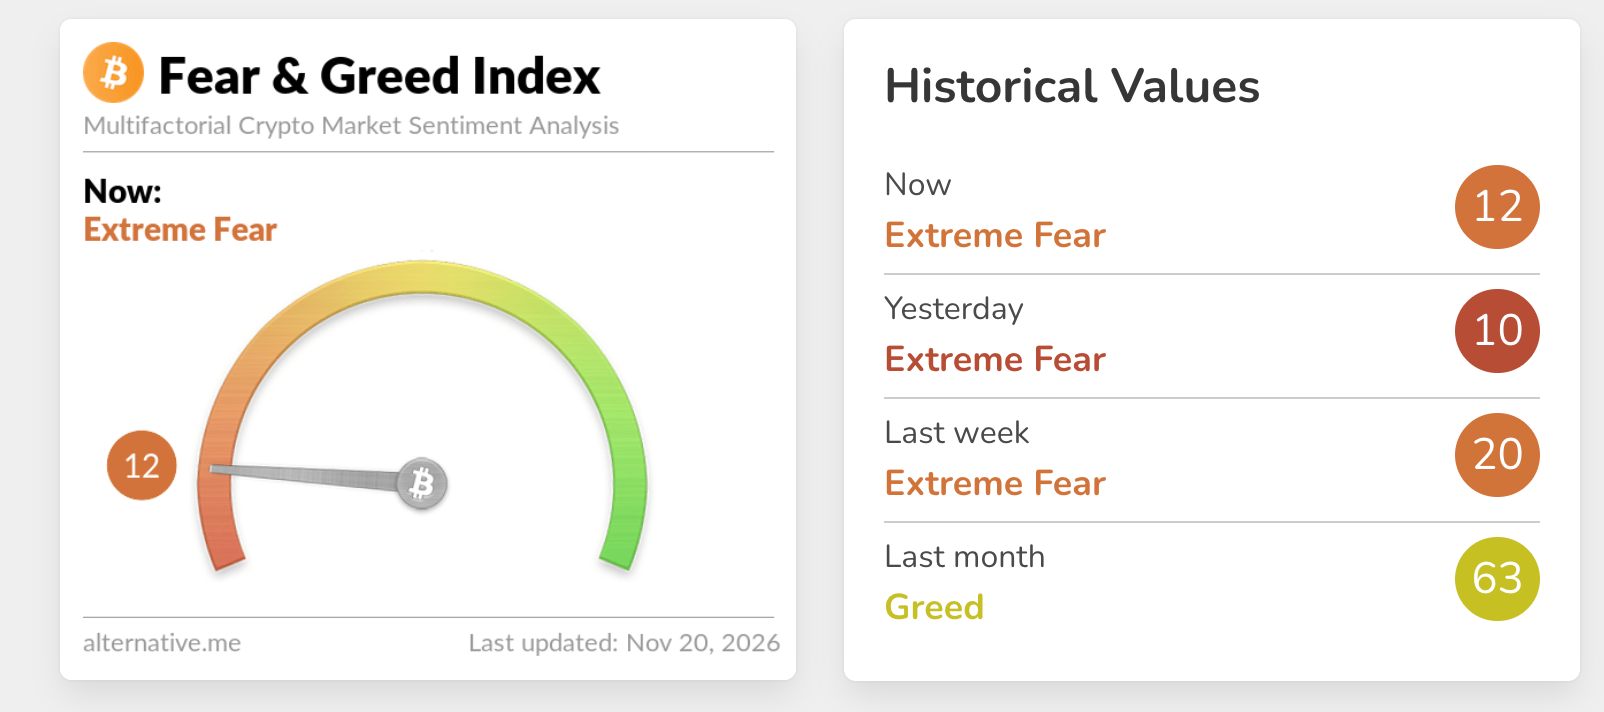
极度恐慌 ≠ 已经见底。 恐惧贪婪指数反映的是情绪,不是资产真实估值,也无法判断卖压何时结束。2022 年的趋势性修复,也不是某天恐慌指数跌到某个数值就发生,而是通胀、利率预期和风险偏好逐步变化的结果。
真正值得看的是三点:
1. 通胀有没有真正降温? 9 月美国 CPI 环比 +0.6%,10 月回落至 +0.4%,但核心 CPI 连续三个月环比 +0.3%,还不能确认趋势扭转。
2. 美联储会不会继续收紧? 10 月会议纪要显示部分官员倾向进一步加息,12 月是重要观察节点。
3. 美债收益率能否见顶回落? 若长期收益率持续上行,风险资产估值压力难解。
这三个问题,比 BTC 是否出现一根大阳线更重要。
五、普通投资者现在该怎么做?
若当前仍处"宏观紧缩预期重新定价"阶段,策略就不该以激进抄底为主,可从三层考虑:
第一,先控风险敞口,别急着加仓。 合约交易者尤其注意杠杆与清算风险——波动加大时,方向对了也可能因仓位过重、保证金不足而提前出局。降杠杆、控单笔风险、留足保证金,比预测短期最低点更实际。
第二,保留流动性,别一次性 all-in。 现金的价值不只是规避下跌,更是保留选择权:市场再跌有子弹应对,趋势反转能分批参与。但现金、短债、货基也有收益率变化与产品风险,不是绝对无风险。
第三,别因恐慌放弃研究,也别因下跌盲目抄底。 长期看好的资产继续研究基本面、估值与资金流向;缺盈利支撑、靠情绪推动的资产则要更谨慎。真正的好机会,通常不是市场最热闹时,而是价格、估值与基本面重新出现有利关系时。
六、现在最重要的,不是猜底,而是等市场给答案
回看 2022 年,真正的底往往不是在所有人确认危机结束后才出现;但反过来,极度恐慌也不意味着底部就在眼前。
2026 与 2022 有相似的宏观压力,却又多了 AI 资本开支、全球债务和更复杂的地缘变量。当前市场真正要解决的问题是:通胀能否持续降温、利率预期能否稳定、资金是否愿意重新承担风险。
把投资比作一场长跑,现在最重要的不是冲刺,而是确保自己还有足够体力跑到下一阶段。机会不会因为你今天没抄底就消失,但如果在错误的阶段承担了扛不住的风险,可能连下一次机会都等不到。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。