作者:AiPlot 研究院
专注:RWA / 数字资产 / 金融基础设施深度分析
网址:https://aiplot.com/?utm_source=aicoin
一、RWA 的核心矛盾,已经从“能不能上链”变成“谁拥有资本市场入口”
最近三条关于 RWA 的讨论,分别从市场规模、数据口径和行业结构切入,但最终指向同一个问题。
第一条动态转述了渣打银行关于代币化现实世界资产市场的预测:市场规模可能从约 450 亿美元增长到 2028 年底的 2 万亿美元,并将日本政府债券代币化视为重要推动因素。第二条动态则提出,币圈并不缺资金,真正缺的是参与优质资产一级市场的资格;如果加密行业只能在传统金融完成发行、承销和定价之后,再把资产搬到链上分销,那么它获得的仍然只是二级流动性,而不是资本市场的核心权力。第三条动态提醒市场,不同机构对 RWA 规模的统计结果可以从约 360 亿美元到 600 亿美元不等,差异主要来自统计时间、覆盖范围以及“分发价值”和“代表价值”等不同口径。
这三条信息放在一起,可以得到一个比“RWA 市场将高速增长”更重要的判断:
RWA 的第一阶段是把传统资产做成链上凭证,第二阶段则是争夺发行、分配、定价、抵押和结算这些资本市场功能。
如果行业始终停留在把美股、国债、黄金或基金份额包装成代币,再通过加密平台销售,那么区块链主要扮演的是分发渠道。它可以改善交易时间、转移方式和资产可组合性,但未必改变资产收益的分配结构。
真正具有长期价值的链上资本市场,必须能够让优质企业、基金和金融资产发行人把链上市场视为融资和资产管理的原生场所,而不仅仅是传统市场完成发行后的补充分销渠道。
二、先解决一个常见误区:RWA 到底有多大?
RWA 规模之所以经常出现多个数字,并不一定意味着数据互相矛盾。更重要的原因是,不同平台测量的是不同对象。
区分 market cap 和 total asset value。前者是代币供应量乘以二级市场价格,只适用于存在可观察二级市场的资产;后者是代币供应量乘以发行方报告的净资产值,适用于没有活跃二级市场、通过申购和赎回与发行方交易的基金、私募信贷和机构产品。
这一区分非常关键。一个没有公开二级市场的代币化货币市场基金,不能因为没有实时交易价格就被认为没有规模。相反,如果把它与有公开市场价格的股票代币、黄金代币直接放在一起比较,又可能误把价格波动当成新增资金。
从 AiPlot 当前的 RWA 市场页面看,资产类别排名中美国国债约为 141 亿美元,大宗商品约为 53.3 亿美元,主动策略约为 47.2 亿美元,股票约为 37.3 亿美元;资产支持信贷约为 30.7 亿美元,专项金融约为 26.5 亿美元。
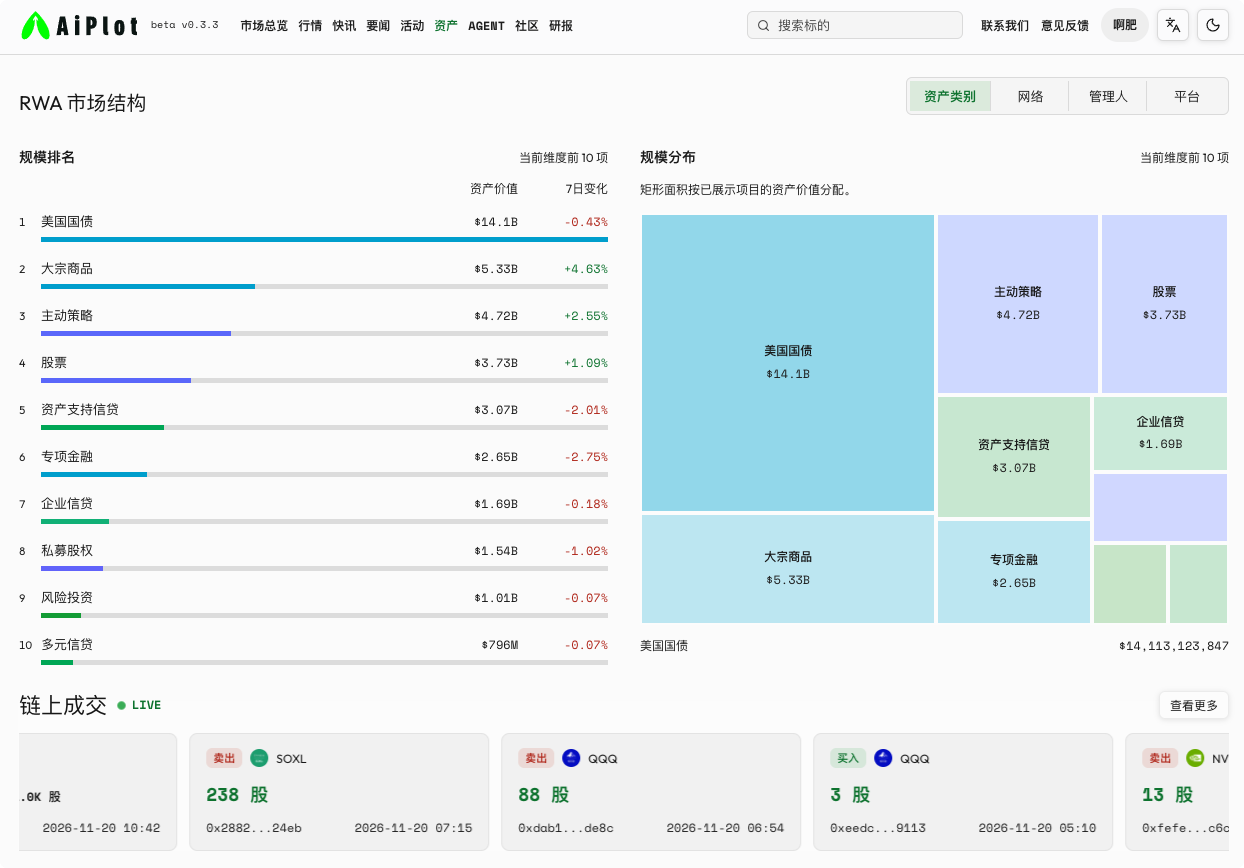
这些数字适合用来观察链上资产结构和相对变化,但不能简单相加后就宣布“整个 RWA 市场只有某一个固定规模”。研究者还需要确认:
- 数据统计的是 distributed asset value,还是 represented asset value;
- 资产是否包含稳定币;
- 是否包含尚未形成二级市场的机构产品;
- 数值来自市场价格,还是发行方 NAV;
- 资产是新发行,还是从其他网络迁移;
- 规模变化来自申购赎回,还是价格变化。
因此,RWA 周报或市场分析不应只写“本周市场规模达到多少”,而应同时写明三个口径:统计对象、计价方式、是否有二级市场价格。
三、渣打的 2 万亿美元预测,真正重要的不是数字,而是增长来源
按照公开转述,渣打银行预计代币化 RWA 市场可能在 2028 年底达到 2 万亿美元,远高于当时约 450 亿美元的规模;其判断之一是日本推动政府债券代币化,可以降低交易成本、支持更长时间的交易,并扩大投资者参与范围。
这个预测不应被直接理解为“链上资产价格会增长 44 倍”。更合理的拆解方式是,未来市场规模可能来自三类增量:
第一类是传统资产的链上迁移。国债、货币市场基金、黄金、股票和私募信贷原本已经存在,代币化不会凭空创造这些资产的经济价值,但会改变它们的登记、分发、结算和抵押方式。
第二类是可交易时间和资金利用率提升。日本的 JGB 代币化试点并不只是把债券做成一枚代币。MUFG、Digital Asset 和 Progmat 在 2026 年启动的概念验证,探索的是链上日本政府债券回购交易,包括债券与数字货币的同步交收、回购生命周期自动化,以及日内实时结算。
第三类是金融资产之间的组合方式发生变化。如果债券可以在更长时间窗口内结算,如果代币化存款可以直接用于资金交收,如果抵押品能够在多个机构和协议之间移动,那么被代币化的不是单个资产,而是整个金融业务流程。
这也是为什么日本国债案例比“某家公司发行了一只债券代币”更值得关注。前者试图改变回购、抵押品和流动性管理;后者可能只是改变持仓凭证的形式。
四、香港正在补齐 RWA 的关键基础设施:24/7 结算和受监管二级交易
香港的优势不只是可以发行代币化产品,更在于它正在同时建设产品监管、银行结算和交易基础设施。
香港证监会在 2026 年 4 月推出代币化投资产品二级交易监管框架,重点支持在持牌虚拟资产交易平台上进行代币化香港证监会认可开放式基金的二级交易,也可能个案考虑场外二级交易。证监会披露,截至 2026 年 3 月,香港已有 13 个面向公众提供的代币化产品,代币化类别资产管理规模在一年内增长约七倍至 107 亿美元。
这意味着香港市场开始从“发行产品”进入“解决流动性”的阶段。代币化基金最初往往只需要完成发行、申购和赎回,但当产品允许更广泛的交易时,监管就必须进一步处理价格公平、交易秩序、流动性提供和信息披露问题。
香港金管局在 2026 年 11 月宣布,Project Ensemble 的 EnsembleTX 进入以代币化央行货币支持 24/7 代币化存款交易银行间结算的新阶段。参与银行增加到 12 家,行业先驱增加到 20 家;相关场景包括企业财资管理和代币化货币市场基金交易。
这两项进展结合起来,构成了一个完整的链上金融闭环:
- 基金公司或资产管理机构发行代币化产品;
- 受监管平台提供二级交易入口;
- 银行提供代币化存款和相关资金服务;
- 央行货币或代币化存款完成银行间结算;
- 链上数据、合规身份和托管系统共同支撑交易和赎回。
因此,香港 RWA 的核心竞争力不一定是“发行最多的代币”,而是能否把代币化资产嵌入银行、基金、交易平台和结算机构的日常流程。
五、币圈为什么有资金,却仍然难以拿到优质资产的一级市场份额?
第二条动态提出了一个尖锐但重要的问题:为什么加密行业可以为公链和新项目募集大量资金,却往往很难参与顶级科技公司的早期融资、IPO 配售和优质资产的一级市场分配?
答案不只是监管限制,也包括资金属性和金融能力的差异。
优质企业在融资时通常不只看资金金额。它们还看投资者能否提供长期资本、产业资源、算力和供应链支持,能否帮助公司拓展客户和市场,以及能否在企业发展周期中持续承担风险。对于一家不缺现金的科技公司来说,短期打新资金和长期战略资本的价值并不相同。
加密行业当前的资金优势,更集中在三个方面:全球用户分布、快速募集资金和高频交易流动性。这些优势适合二级市场分发,也适合新资产的早期社区传播,但不一定能够替代投行、主权基金、养老金、资产管理机构和产业资本在一级市场中的角色。
因此,很多美股代币化产品的结构确实更接近传统金融的二次分销:传统机构负责证券发行、托管、定价和合规安排,加密平台负责将某种经济敞口包装成链上产品,再向自己的用户分发。它解决了可获得性和交易方式问题,却没有改变谁拥有资产、谁获得配售、谁决定价格。
这并不意味着二次分销没有价值。它可以提高资产的可达性,降低部分交易门槛,扩大交易时间,并为链上用户提供过去难以获得的金融敞口。但它的价值上限也比较清楚:如果发行权和定价权仍然掌握在传统市场,链上平台的议价能力和利润空间就会受到限制。
六、RWA 的终局不是“把所有股票搬上链”,而是建立新的资本形成机制
把全球股票做成 24/7 交易的代币,属于 RWA 的一种应用,但不一定是最有价值的终点。
股票代币的核心价值是扩大交易时间、分发渠道和抵押组合。可是,如果底层股票依然由传统机构发行、托管和定价,链上市场仍然是既有资本市场的外延。
更高阶的 RWA 应用可能出现在以下场景:
- 一家尚未上市的科技企业可以通过合规链上证券融资;
- 投资者可以在统一的身份和合规框架下参与早期股权、债券或收入权产品;
- 代币化证券可以在受监管的二级市场转让;
- 代币化现金和抵押品可以参与融资、回购和风险管理;
- 企业融资、投资者分配、托管、结算和公司行动由同一套数字基础设施连接。
这才接近“链上资本市场”,而不是“传统资产的链上零售货架”。
不过,这条路线比发行股票代币难得多。它需要解决证券发行牌照、投资者适当性、托管、信息披露、估值、转让限制、破产隔离、跨境法律执行和二级市场操纵等问题。技术只能减少流程成本,不能替代这些制度安排。
结论:RWA 需要争夺的不是更多代币,而是更多金融功能
渣打银行的 2 万亿美元预测,说明传统金融机构已经把代币化视为潜在的大规模基础设施变化。但规模预测本身并不能回答谁会获得这部分市场价值。
如果链上平台只承担资产分发,传统金融机构仍然掌握发行、承销、定价和配售,那么 RWA 对加密行业的意义主要是扩大可交易资产范围。它能够创造新的用户入口,却未必创造新的资本市场权力。
香港目前值得关注的地方,在于它正在把产品监管、二级交易、代币化存款和 24/7 银行间结算连接起来。日本 JGB 回购试点则展示了另一条路径:代币化不仅用于持有资产,也可以用于改变回购、抵押品和资金效率。
因此,下一阶段最值得追踪的不是“又有哪只股票被代币化”,而是:
谁开始用链上市场融资,谁能够参与资产的早期分配,谁掌握定价和结算,谁又能把交易、抵押和现金管理整合到同一条金融流程中。
这也是 AiPlot 最适合切入的研究方向:不只是统计 RWA 有多少,而是持续观察这些资产是否真正获得资金、流动性、机构使用和金融功能。
更多数据和分析,请关注Aiplot:
https://aiplot.com/?utm_source=aicoin
📖 社区交流:
- Telegram:
https://t.me/+IIYMcJigBAo4Mjg1
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。市场有风险,投资需谨慎。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。