把美国和香港两边的制度进度放在同一张表上,回答一个问题——监管确定性到底值多少钱。
撰文:EX.IO
什么是 CLARITY Act?一部法案的最后窗口
CLARITY Act(《数字资产市场清晰法案》)是美国旨在确立数字资产市场结构的基础性立法,核心目标是回答一个困扰市场十年的问题:一个代币究竟是证券还是商品,归 SEC(证监会)还是 CFTC(商品期货交易委员会)监管,交易平台以什么身份注册。
法案的前半程堪称顺利。2025 年 7 月,众议院以 294:134 的两党多数通过;2026 年 5 月,参议院银行委员会以 15:9 放行;7 月,综合两大委员会成果的合并文本发布。但 9 月 15 日,参议院对终结辩论动议(cloture)的表决以 49:50 失败——距启动正式辩论所需的 60 票差 11 票,民主党无人倒戈,共和党内部也有三人反对。
严格来说,参议员们从未对法案内容本身投过票。而随着中期选举落幕、国会进入「跛脚鸭」会期,这部法案的命运被压缩进一条极窄的通道:要么在 1 月 3 日休会前奇迹般凑齐 60 票,要么在第 120 届国会重新提案、重新过委员会、重新谈判——一切从零开始。
CLARITY Act 为什么失败:三大死结
CLARITY Act 的失败并不源于「要不要监管」的原则之争,而是卡在三个具体条款上。
其一,道德条款。如何约束联邦官员及其家人从加密业务中获利,两党始终未能弥合。白宫 7 月同意加入修订版条款,但民主党认为其留有通过中间人和家族关联公司规避的空间,且 2029 年 1 月即到期,力度不足。
其二,DeFi 开发者责任(Section 604)。条款本意是保护非托管软件开发者不被认定为货币传输者,批评者则认为它给 DeFi 留下了监管空白。
其三,稳定币收益限制(Section 404)。该条款限制支付型稳定币提供收益,直接引爆银行业与加密行业的正面冲突——银行担心存款分流,平台则视稳定币奖励为核心收入来源。仅这一条,就曾导致行业头部公司在 2026 年初两度撤回对参议院草案的支持。
三个死结各有各的反对者,解开一个不等于另外两个会松动。这就是「重新投票」容易、「重启谈判」难的原因。
中期选举之后:美国加密监管时钟被拨得更慢
11 月 3 日的中期选举改写了立法版图。民主党拿下参众两院后,正推动对 CLARITY Act 进行重大改写:扩大 SEC 监督权限、压缩 CFTC 管辖范围、收紧官员道德约束。共和党方面则将其称为「表态式法案」(messaging bill)。
人事格局同样关键。市场普遍预期,对加密行业持强硬立场的伊丽莎白·沃伦(Elizabeth Warren)将执掌参议院银行委员会;而法案在众议院的重要推手、数字资产小组委员会主席布莱恩·斯泰尔(Bryan Steil)已在中期选举中落败。TD Cowen 的分析师预计,未来两年内该法案基本没有通过路径。
当然也有积极信号:行业组织背书的候选人中近半是民主党人,说明跨党派共识并未消失。问题在于,共识能否在分裂的国会里折算成 60 张赞成票。
机构补位:SEC 与 CFTC 能搭桥,但打不了桥墩
立法停滞后,美国加密监管重心转向行政机构。SEC 于 2026 年 8 月发布「加密资产条例」提案,设置最高 7500 万美元的两级融资豁免;10 月提出加密资产托管新规。CFTC 则就零售加密交易规则公开征求意见,并明确了加密资产作为保证金的资本处理标准。
但机构规则有三个结构性短板:
- 可被逆转:行政规则随政府更迭反复,法院也曾以越权为由撤销多项 SEC 规则;
- 覆盖不全:CFTC 无权为现货交易所建立发牌制度,客户资产破产优先权只能由国会立法实现;
- 确定性折价:对需要多年期投入的机构而言,「可能规则」与「法典条文」的差别,直接体现在投资决策里。
香港的答卷:四层已生效的虚拟资产监管框架
美国走的是「一部法案定乾坤」的路径,赌的是一次性的政治突破。香港选了另一条路:渐进立法,小步快跑,每一步都写进法律。
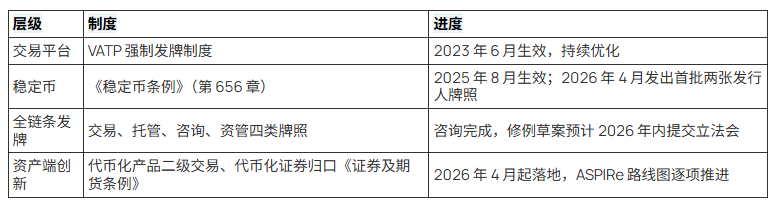
这套体系的共同特征是先立规、再动手:从业者不需要赌某个条款能否过会,只需要对照已生效的规则建设能力。
风险点:监管确定性也有代价
客观地说,确定性不是没有成本的。其一,资本要求、托管标准、保险与审计安排构成了真实的合规门槛,这是一个为长期经营者设计的市场。其二,跨境规则、DeFi 处理、新发牌制度的过渡安排等细则仍在完善,「确定的方向」与「完备的细则」之间存在时间差。其三,确定性不等于市场规模——制度优势最终要靠流动性深度和国际资金参与度来兑现,这不是监管单方面能完成的。
EX.IO Research 观点
这场跨大西洋(和跨太平洋)的对照,真正的启示是:监管确定性本身就是一种稀缺的基础设施,而且它是可以被制度设计出来的。
美国的经验表明,即便是立法传统深厚、行业游说强大的市场,一部市场结构法案也可能被与加密无关的政治议题拖入倒计时。机构的「规则补位」能解燃眉之急,却无法提供立法级别的确定性——而后者恰是机构资本做多年期配置的前提。
香港的价值不在于监管更松或更紧,而在于可预期:规则以条例、通函、咨询总结的形式逐层落地,时间表公开,边界清晰。对行业而言,这意味着合规投入不会因政治风向一夜归零;对选择持牌路径的平台而言,确定性本身就是长期复利的来源——当制度成为稀缺点,按规则建设能力的人就是受益者。
未来两年,行业面对的很可能是一个「双速世界」:美国在立法重启与机构规则之间反复校准,香港沿着已铺好的轨道继续加密路网。真正的问题不是哪个市场「更好」,而是你的业务结构能否在两种节奏之间保持韧性。
关注信号
- 2027 年 1 月 3 日:第 119 届国会休会。此前是否存在第二次终结辩论投票,是 CLARITY Act 最后的理论窗口。
- 第 120 届国会:市场结构法案是否以新文本重新提出,参议院银行委员会主席人选及两党配比。
- SEC「加密资产条例」:公众咨询结果与最终规则的宽松程度,决定机构补位能走多远。
- 香港立法会:交易、托管、咨询、资管四类发牌制度的修例草案审议进度。
- 香港稳定币生态:第二批发行人牌照节奏,以及持牌稳定币在零售与机构场景的实际采用。
常见问题(FAQ)
CLARITY Act 是什么?
CLARITY Act(H.R. 3633)是美国的数字资产市场结构法案,旨在划分 SEC 与 CFTC 对加密资产的监管边界,并为交易平台建立注册框架。该法案 2025 年 7 月获众议院通过,2026 年 9 月在参议院终结辩论表决中以 49:50 失败。
CLARITY Act 失败对加密行业意味着什么?
短期内,美国数字资产监管将依赖 SEC 与 CFTC 的行政规则补位,但这类规则可被逆转、覆盖不全,市场结构层面的不确定性预计延续至新一届国会。
香港虚拟资产监管框架包括哪些内容?
香港的框架分四层:VATP 交易平台强制发牌(2023 年 6 月生效)、《稳定币条例》及发行人牌照(2025 年 8 月生效,首批牌照 2026 年 4 月发出)、交易 / 托管 / 咨询 / 资管全链条发牌(修例中)、代币化产品二级交易及 ASPIRe 路线图下的市场优化措施。
为什么监管确定性对加密行业重要?
机构资本进行多年期配置的前提是规则稳定。立法级别的确定性决定了合规投入不会因政治风向变化而归零,因此「可预期」本身构成司法管辖区的竞争力。
参考资料
[1] U.S. Senate, Roll Call Vote 234: Cloture on the Motion to Proceed to H.R. 3633 (2026-09-15). https://www.senate.gov/legislative/LIS/roll_call_votes/vote1192/vote_119_2_00234.htm
[2] Congress.gov, H.R.3633 — Digital Asset Market Clarity Act of 2025, 119th Congress. https://www.congress.gov/bill/119th-congress/house-bill/3633
[3] Troutman, 「In the Wake of CLARITY Act『s Failure, Agencies Move Forward Without Congressional Action or Certainty」 (2026-09-25). https://www.troutman.com/insights/in-the-wake-of-clarity-acts-failure-agencies-move-forward-without-congressional-action-or-certainty/
[4] BIT Knowledge Hub, 「Will the CLARITY Act Pass After the 2026 Midterms?」 (2026-11-10). https://www.bit.com/knowledge-hub/clarity-act-midterms
[5] Hong Kong Monetary Authority: Regulatory Regime for Stablecoin Issuers (first licences granted 2026-04-10). https://www.hkma.gov.hk/eng/key-functions/international-financial-centre/stablecoin-issuers/
[6] SFC Circular: Provision of Relevant Stablecoin services by VATPs and licensed corporations (2026-05-27). https://apps.sfc.hk/edistributionWeb/api/circular/list-content/circular/doc?refNo=26EC26&lang=EN
[7] FSTB & SFC: Consultation Conclusions on licensing regimes for VA dealing and custodian service providers (2025-12-24). https://www.info.gov.hk/gia/general/202512/24/P2025122400265.htm
[8] Stephenson Harwood, 「Virtual assets in Hong Kong: upcoming regimes for VA advisors and managers, and trading of relevant stablecoins」 (2026). https://www.stephensonharwood.com/insights/virtual-assets-in-hong-kong-upcoming-regimes-for-va-advisors-and-managers-and-trading-of-relevant-stablecoins/
[9] SFC Circular: Secondary trading of SFC-authorised tokenised investment products (2026-04-20). https://apps.sfc.hk/edistributionWeb/api/circular/openFile?lang=EN&refNo=26EC23
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


