SEC 默认沉默放行,企业却集中反对。
撰文:Sebby Davies,Primal Capital 合伙人
编译:Chopper,Foresight News
我最初动笔时,统计数字还不一样。10 月 23 日,由洲际交易所(ICE)与 OKX 联合推出的代币化证券交易平台 OKXICE,公布了第一批拒绝在该平台上线代币化股票的企业名单。初始名单一共 62 家公司,其中 19 家提出异议,我当时好奇的是剩下 43 家。按照美国 SEC 新豁免规则:企业如果不做出任何回应,沉默就等同于同意,我想知道这套默认规则下,这些沉默的企业会带来什么结果。
后续十多天里,又有 33 家原始名单中的企业加入反对阵营,着实让我捏了一把汗。在 11 月 3 日更新的公告里,异议企业总数达到 59 家。对照初始名单核查,其中 52 家来自最初的 62 家,仅剩 10 家没有公开提出异议。我持续关注的几家头部大厂全都在异议名单上:摩根大通、英伟达在 10 月底表态反对,亚马逊、特斯拉在 11 月 2 日跟进,苹果则在 11 月 3 日加入。(译者注:截止 11 月 6 日上周五,最初的 62 家企业已有 56 家表示反对,仅剩下 6 家没有提出异议。)
于是我的问题也随之改变。我原本想探究 「沉默放行」 会带来什么,结果摆在眼前的是:为什么这么多企业特意发文反对?以及,它们如何才会改变主意?
SEC 定下的这套规则
SEC 在 9 月 17 日发布的创新豁免公告(编号 34-106402 )允许代币化证券交易平台(TSV)在五年内上线链上美股代币交易,而无需注册为传统交易所。代币必须和标的股票一一对应:券商托管一枚代币对应的一整份股票,代币持有者享有同等分红、投票权以及清算求偿权。75 只大盘标的还有交易上限:交易量不得超过标的股票上月日均成交额的 0.25%,也就是原有流通量里每 400 股最多只能有 1 股走这个代币渠道。
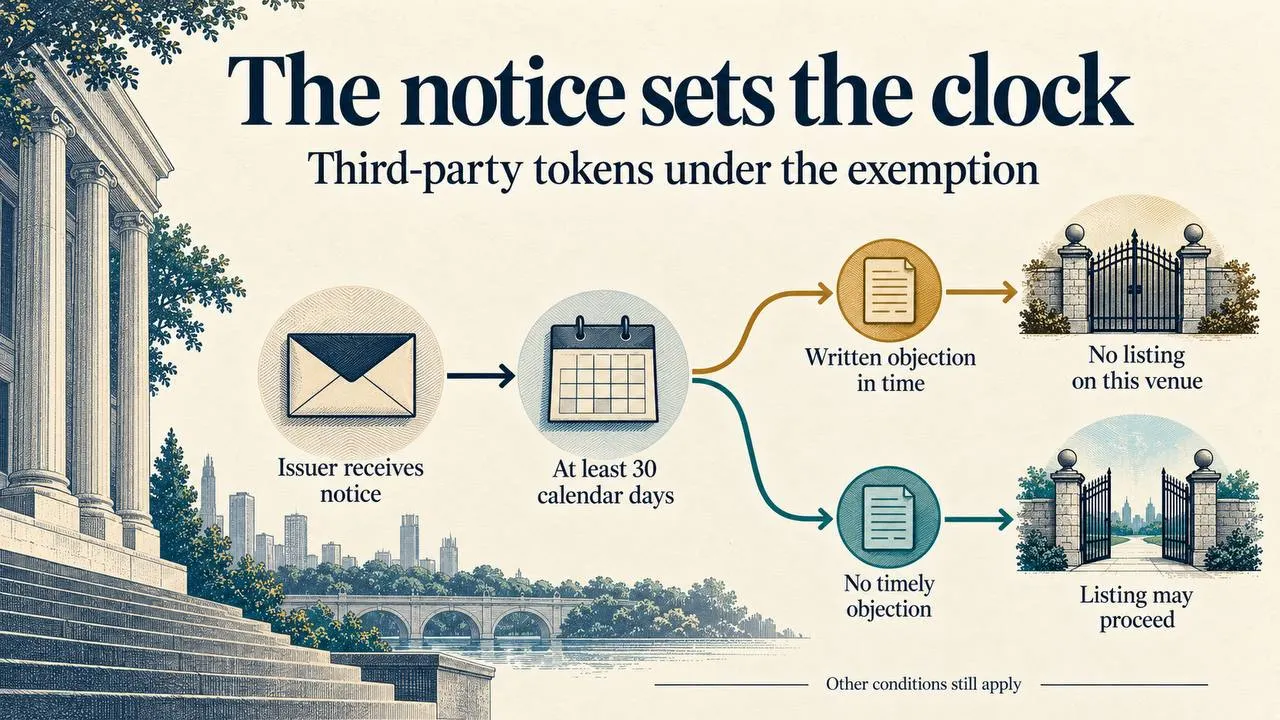
当第三方平台发行这类股票代币时,交易平台必须向发行企业发送书面通知,并且至少等待 30 个自然日。企业在窗口期内提交书面异议,就能阻止代币上线;如果没有异议,平台在满足其余条件后就可以上线交易。摩根路易斯律师事务所合伙人、前 SEC 资深律师 Erin Martin 说得很精准:企业没有主动许可权,只有被动异议权。
规则本身没有变化,沉默依旧可以放行。但令人意外的是,极少企业愿意放任自己处于 「默认同意」 的状态。
名单变化过程
OKXICE 计划在 OKX 的 XLayer 链上通过 Uniswap 流动性池实现全天候交易,交易对为 USDC 或 USDG。它在 10 月 4 日的公告里,计划上线 62 家公司,合计 63 个股票代码。后续统计更新可以在 OKXICE 官方页面查看。
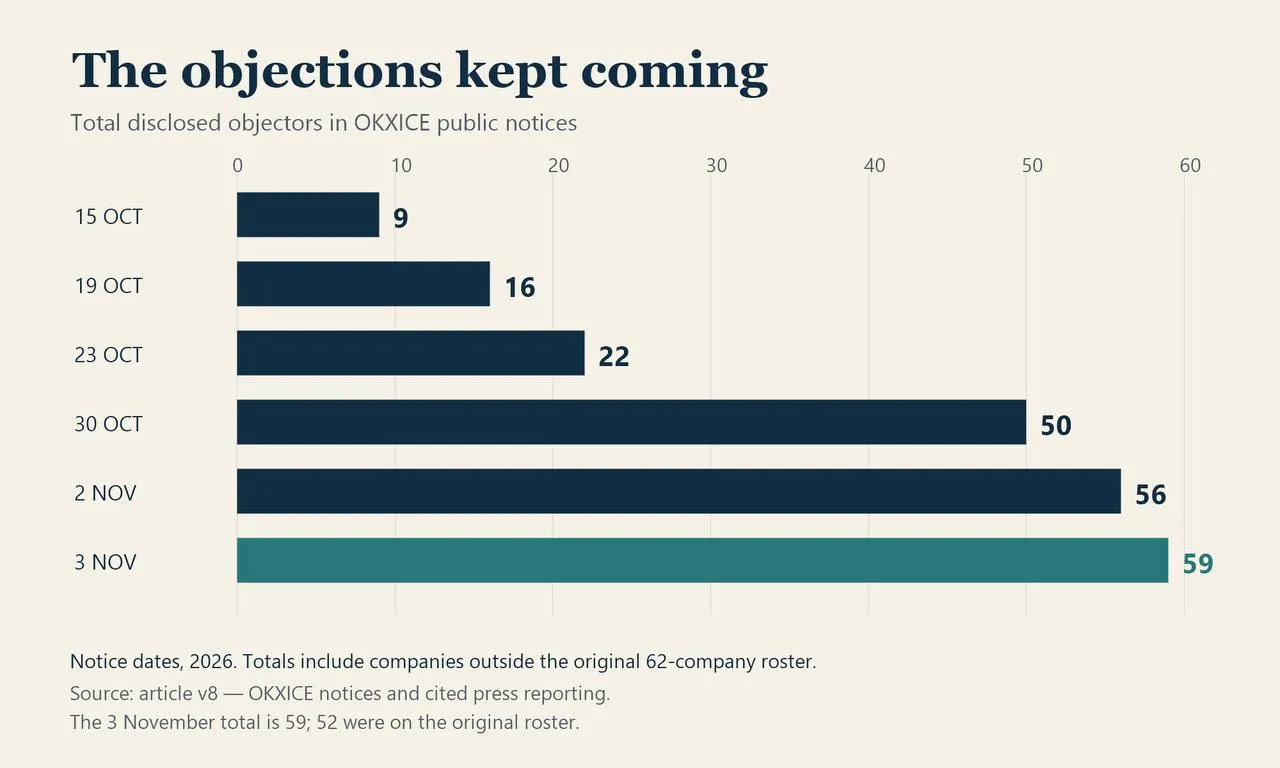
没有公开提出异议的十家企业分别是:Strategy、Robinhood、Coinbase、Circle、Securitize、BitGo、Palantir、Super Micro Computer、ServiceNow、波音。其中六家本身就是加密或者代币化赛道企业。需要说明:没有提出异议,不等于企业正式批准、窗口期结束,也不等于确定会上线。(译者注:截止 11 月 6 日上周五,ServiceNow、波音、Palantir、Super Micro Computer 也加入反对名单。)
10 月 4 日收到通知的企业,窗口期在 11 月 3 日关闭,但每家企业的通知送达时间并不统一,窗口期各自独立。发行机构有最多五个工作日的时间来公布异议,因此,在规定时间内提交的异议仍有可能被公布。
企业为什么选择反对
目前只有一家企业公开说明了反对理由。德州光通信元件厂商 Applied Optoelectronics 的发言人向财富杂志表示:公司 「看不到这件事对企业或是股东有明确收益,无法抵消随之而来的各类不确定性」。
这句话道出了核心的经济账:发行方更容易看清陌生交易平台带来的潜在成本,收益却十分模糊。收益仅仅是一小部分新增流动性(还有上限),以及一部分链上投资者的参与,而这个交易渠道并不受公司掌控。成本却一目了然。
第一是价格透明度问题。纳斯达克的 FAQ 说明,这类代币平台不需要展示最优报价、也不需要向统一行情播报系统上报,交易数据最多延迟十分钟,相当于 「形成了一个股票影子市场」。SEC 自己也提示,流动性池的定价,很可能只由池内资产配比决定。加上全天候交易的特点:在美股主盘休市期间(比如财报发布之后),流动性池依然会持续报价,这个价格会被股东看到,但企业无法解释这个价格波动。
第二是股权登记问题。Fairmint(一家 SEC 注册、链上股权登记过户服务商)负责人 Joris Delanoue 提到:绝大多数美股股东是通过券商持股,登记名册上登记的是 DTC 代持账户。代币化会在原有登记层之上新增一层记录,并且所有记录都必须得到确认。
第三是投资者误解风险。纳斯达克提出,如果投资者在该平台上交易亏损,即便平台本身独立,投资者也可能把责任归咎于股票发行公司。而想要阻止这件事,企业只需要发一封异议函,成本很低。
还有一部分企业或许是在观望,等待市场跑通。OKXICE 联合主席 Andrew Cuomo 提到,部分企业选择暂缓表态,不想成为第一批试水者,打算先看看市场表现。在这套 30 天、一次仅针对一个平台的规则下,「观望」 和 「拒绝」 从外部看是同一个结果。
也有企业只是单纯不认可 OKXICE 这个平台或者这套结构。OKX 是一家离岸加密交易所,本身监管背景复杂,交易依靠自动流动性稳定币交易池。不少董事会不愿意自家股票和这类渠道绑定。
更多企业核心诉求是控制权:企业本身不排斥股票代币化,但希望自己决定代币化的方式、运营方、交易条款。这套规则其实允许企业自己发起代币化,不需要走第三方通知异议流程。支付巨头在稳定币赛道也是这么做的:万事达、Visa 都选择按照自己的节奏、在自己可控的条件下试点稳定币,而不是被动接受第三方安排。
我们无法从名单里判断大多数企业属于哪一种动机。52 封异议函,只有一家公开理由,其余企业的考量都没有对外披露。
各方想要什么样的标准
参与规则博弈的几大机构本身都有代币化布局计划。洲际交易所(ICE)在年报中警示,如果不持续创新,有可能被代币化证券这类新事物颠覆,OKXICE 就是它给出的解决方案。对它来说,「沉默即同意」 的默认规则对它最有利。纳斯达克甚至打算把自己的股票排除在这类代币平台之外。它提出的投资者保护顾虑有现实依据,但它自身同样有商业利益,关乎代币证券的交易阵地归属。
美国证券业与金融市场协会(SIFMA,成员包含券商、资管机构)提出,第三方代币想要在代币化证券平台上线,必须拿到发行企业的明确同意,不能把沉默视作许可。高盛也是异议方之一。
如果改成 「主动(自愿申请、明确同意)」 模式,那些始终不回复的企业(也就是现在剩下的 10 家)就会直接不上线。但这依然解释不了为什么有 52 家企业特意主动发文反对。在 OKXICE 初始名单里,绝大多数企业不愿意把决定权交给默认规则。剩下 10 家最终会如何选择,目前还是未知数。
最好的情景
企业的否决权只适用于这套规则下、由第三方发起、1:1 背书的代币平台。它管不到离岸代币,或是只提供价格敞口、不附带股权所有权的衍生品产品。第三季度, BNB Chain 上约 256 亿美元的代币化股权交易几乎全部发生在 SEC 命令之外。这个数字只是交易额,不代表所有产品的法律结构,但足以体现市场体量。企业的反对,甚至有可能把交易挤入它们更难监管、更不了解的包装产品里。
但就这套豁免规则,对 OKXICE 原始名单来说,大部分企业都按时提交了异议。
后续走向
我现在更关心一个具体问题:这些拒绝 OKXICE 的企业,会不会在平台、结构、条款由自己掌控的时候,改变主意?
已经出现了第二条路线。10 月 29 日,纳斯达克小型上市公司 Canton Strategic Holdings 宣布,计划推出发行方主导的代币化股票。当然,这不代表拒绝 OKXICE 的企业也会跟进,但它开辟了新的观测维度。现在的问题不再是 「有没有企业愿意做发行方主导的代币化」,而是这 52 家异议企业里,会不会有一家愿意尝试。
第二个观测点是同类平台。这套豁免规则是基于许可型 AMM 流动性池设计的,我们可以对比同规则下、但风控和数据上报机制不一样的其他平台。如果换成传统订单簿模式,监管路径也会完全不同。如果同一家企业,面对不同平台依然选择反对,说明问题不在于 OKXICE 本身;如果不同平台得到不同反馈,就说明平台设计、控制权才是核心矛盾,而不是企业全盘抵制股票代币化。
值得持续观察的方向
我很期待 OKXICE 最终上线标的清单,它会告诉我们平台最终能上线哪些股票。但即便清单出来,我们依然无法知道哪些标的是因为什么原因没能上线。行业推进速度很快,不要默认这 10 家沉默企业一定会上线交易。
我也会持续跟踪这 52 家异议企业这个群体:第一个选择自主发行代币股票的企业,就是 「拒绝第三方平台,但愿意按自己规则代币化」 的样本。除此之外,另一家使用同一豁免规则、向同一批企业发通知的平台,也能帮我们看清上市公司对股权代币化的真实态度。
SEC 主席 Atkins 与委员 Uyeda 都预期,后续会走正式的征求意见立法流程。SIFMA 提出的 「必须主动同意」 规则能不能写进正式法规,会是关键。这套标准,对那些从不回复通知的企业、以及受众更小、发行方根本不会留意通知的平台,影响最大。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


