人类公司将历史上最大规模的首次公开募股(IPO)股份出售定价为8134亿美元,超过了SpaceX在6月份首次出售的750亿美元。但SpaceX在额外的股票出售后,仍然拥有更大的已完成IPO。
这家Claude的制造商在周三以83美元的价格出售了9.8亿股股票,并计划在周四在纳斯达克以ANT的股票代码开始交易。
这一价格超过了最初的70到78美元区间,同时公司将发行从8.25亿股增至9563.5万股。在定价之前,需求约为可用数量的六倍。
以每股83美元的价格,人类公司的估值约为1.5万亿美元,包括股票期权和其他潜在股份,尽管基于流通股的价值更接近1.1万亿美元。
1070亿美元的用途
这一头条新闻的8134亿美元并非全部是人类公司的资金。约有9563.5万新股在扣除费用之前为公司带来7938亿美元。另有2365万股,价值19.6亿美元,由其七位联合创始人出售——每人约2.8亿美元。根据其最终招股说明书,人类公司并未收到这些创始人的现金。
除了公开发售外,七家科技公司正在通过单独的私募配售购买260亿美元的无投票权股票。谷歌和英伟达各投资100亿美元,AMD投资25亿美元,博通、美光和微软各投资10亿美元,台积电投资5亿美元。
公开发行和私募配售的总额为1073.4亿美元的股票销售总额,其中包括186亿美元流向创始人而非人类公司。
1048亿美元的净额是针对这两笔交易,而不是仅限于IPO。人类公司从其新发行的公开股票中获得7938亿美元,再加上私募配售的260亿美元:在扣除成本之前共计1053.8亿美元。减去公司支付的约5.8亿美元的承销费用和预估的发行费用,招股说明书估计净额为1048亿美元。
也就是说,如果承销商购买所有允许额外股份的情况,金额可能会上涨到约1170亿美元。人类公司计划将这笔资金用于运营、招聘,最重要的是计算基础设施。
高盛和摩根士丹利领导了一个由22家银行组成的承销集团,收取了大约5.5亿美元的承销佣金。该公司还通过包括富达、施瓦布、罗宾汉和SoFi在内的经纪商提供了进入渠道,但零售投资者获得的发行份额不到20%。
赢家——以及谁仍然控制人类公司
亚马逊在交易后仍然是最大披露的股东,持有公司约14.6%的股份,其次是谷歌,约为13.4%。
早期的投资者同样持有巨额的账面财富。彭博社的估计显示,Lightspeed的股份接近280亿美元,Iconiq的超过260亿美元,Menlo Ventures约为220亿美元。阿什顿·库彻的Sound Ventures据报持有价值近110亿美元的股份。这些数字是股票价值的估计,而不是他们在IPO中获得的现金。
然而,投资者并没有获得太多的控制权。一种特殊的股份类别使得创始人的控股公司拥有50.1%的股东投票权,而长期收益信托可以任命大多数董事会成员。
因此,人类公司可以筹集历史性的资金,同时将关键决策基本上远离普通股东。
业务增长几乎无法衡量
在人类公司在2026年前九个月的收入达到了332.4亿美元,其中仅在第三季度就达到了169.6亿美元——这是最新报告的季度。其截至十月底的810亿美元年化收入运行率预测了最近一年的客户支出;这并不是已经赚到的钱。
目前约有250个组织每年在与人类公司的合作中至少花费1000万美元,而超过1900个组织每年花费至少100万美元,以上述12个月的数据为准。其净收入保持率达到了约900%。
简单来说,最近三个月的同一批合格客户支出是去年同期的九倍。该指标不包括固定价格的Claude订阅。
但该业务仍然依赖于一些主要的客户和分销合作伙伴。其五大客户在2026年前九个月产生了约25%的收入,而云市场占比为44%。换句话说,像亚马逊、谷歌和微软这样的公司可以投资于人类公司,提供其运行所需的机器,并帮助销售对Claude的访问。
你现在可以根据你所阅读的新闻采取行动:在Decrypt上做多或做空人类公司。
甚至产品的变化也以惊人的速度进行:截至9月底发布的Claude模型占到了第三季度收入的80%以上。到2026年9月底,人类公司约有5300名员工,每名员工每年产生超过660万美元的收入。
一个庞大的企业,面临着更大的账单
快速增长并不意味着轻松获利。人类公司在2026年第三季度报告了5.67亿美元的运营亏损,此前第二季度的运营利润为9.74亿美元。在前九个月中,其运营亏损总计达到12.6亿美元。这些数字与其更大的头条净亏损形成了非常不同的图景。
在2026年前九个月,人类公司报告了1040.4亿美元的净亏损,其中包括943亿美元的可转换融资和相关工具的非现金重新评估。然而,在同一时期,它从经营活动中获得了65.7亿美元的现金。这不是自由现金流,还包括资本支出,但这一区别很重要:1040亿美元的会计亏损并不意味着烧掉了1040亿美元的现金。
最新的资产负债表,日期为2026年9月30日,显示现金及现金等价物为956亿美元,短期投资为363亿美元——合计1318.5亿美元。可转换票据的账面价值为1305亿美元,其中一些在IPO时转为股份。
最终招股说明书估计,交易后按形式计算的现金和短期投资为2323.5亿美元。最后一项数字是发行及相关调整后的模型余额,而不是公司在9月30日的现金。
更重要的数字可能是它承诺接下来要支出的金额。人类公司披露了大约9009亿美元的承诺,主要用于计算和基础设施,时间跨度可延续到2045年。
此外,它还预计将在没有固定金额的安排下,产生其他1500亿至1750亿美元的支付。总的来说,这可能指向超过1万亿美元的潜在支出——但这并非是今天到期的账单,并且一些合同是有条件的或可以终止。
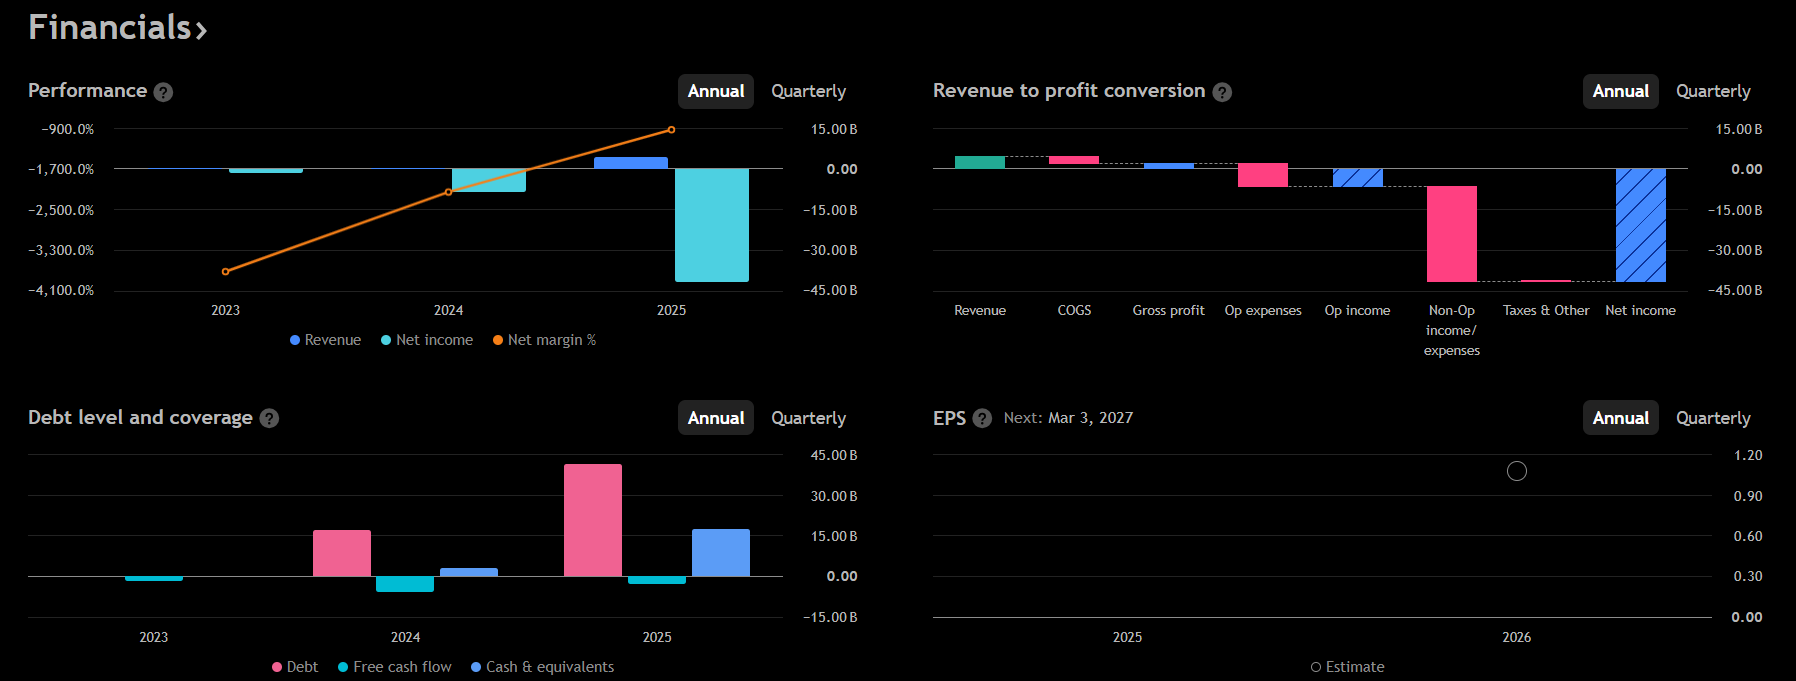
在2026年9月之后的12个月内,约707亿美元的承诺到期。这解释了为什么即使是如此庞大的IPO对一家前沿人工智能公司来说也并非过多的资本。每一次突破都会吸引客户,但服务这些客户需要更多的芯片、能源和数据中心。
SpaceX记录对OpenAI的影响
这个记录有一个技术性的附加条件。SpaceX的六月IPO初步售出了750亿美元的股份,但最终交易在承销商购买更多股后达到862.5亿美元,扣除费用约856.75亿美元,根据SpaceX的SEC文件。
人类公司的8134亿美元超过了SpaceX的初始交易,而不是其最终的总额。来自人类公司私募配售的额外260亿美元无法计入公开IPO收益。其自身的选择权覆盖了另外147万股,价值约122亿美元;如果完全行使,其公开IPO将达到935.4亿美元,舒适地超过SpaceX的最终数字。
现在,关注点转向OpenAI。这家ChatGPT的制造商最近筹集了110亿美元,估值为1.25万亿美元,并已表明它不会在2027年前上市。人类公司的首次亮相为投资者愿意为人工智能收入支付的价格提供了公开市场的测试,同时暴露了创造这种收入的成本。
有趣的不仅是一个五岁的人工智能实验室超越了SpaceX的初始IPO。而是它聚集了超过1000亿美元的公共和私人融资,开始从运营中产生现金——同时仍面临着潜在的万亿美元的计算账单。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


