过去一个月,尽管 Lumentum(LITE)公布了非常出色的业绩,而且 Marvell Technology(MRVL)对其的收购也仍在推进中,但 LITE 股价却大幅下跌。我认为这轮调整非常有吸引力,因为公司的收入和利润仍在持续增长,而且表现继续超过我的预测。不过,这笔收购也让投资逻辑变得更加复杂,因为股东现在不仅要承担 Lumentum 本身的风险,还要暴露于 Marvell 的估值以及交易本身的不确定性之中,而这笔交易预计要到 2028 年才会完成。我仍然看多 Lumentum,但如果现在新增投资,我会比以前更加有选择性,而不会再简单地把过去的历史高点视为现实的股价修复目标。
财报进一步强化了我的看多逻辑
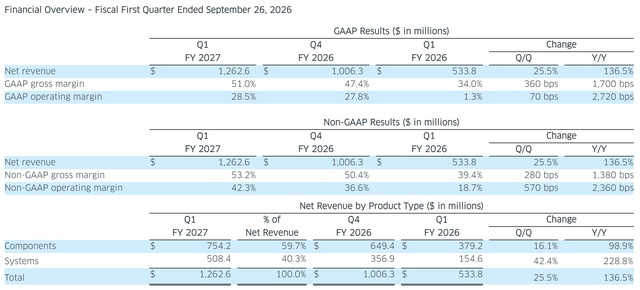
Lumentum FY2027 第一季度收入达到 12.6 亿美元,同比增长 136.5%,环比增长 25.5%,表现相当惊人。调整后 EPS 则从 1.10 美元增长至 4.57 美元。考虑到我们讨论的是 AI 基础设施领域,而且 Lumentum 并不是一家软件公司,因此并不具备软件企业那种极低的生产成本,这样的业绩就更加亮眼。
最让我印象深刻的是公司的盈利能力。调整后毛利率从 39.4% 提升至 53.2%,调整后营业利润率则从 18.7% 大幅上升至 42.3%。产能利用率改善可能是原因之一,但我认为产品组合优化和定价同样对这一结果作出了重要贡献。
系统业务收入同样值得特别强调。Lumentum 的系统业务收入达到 5.084 亿美元,同比增长 228.8%;相比之下,元器件业务收入为 7.542 亿美元,同比增长 98.9%。这意味着系统业务已经占到公司总收入的大约 40%。这一点非常重要,因为 Lumentum 对 OCS(光路交换)以及先进光学产品的敞口正在快速增长,而且目前已经成为公司业务中相当重要的一部分。
第二季度的收入指引甚至更加令人印象深刻。根据管理层预期,公司收入将达到 15.75 亿至 16.25 亿美元,调整后营业利润率预计达到 45%-46%,EPS 则为 5.90-6.20 美元。按照指引中值计算,这意味着收入还将环比增长约 27%。我很难找到很多硬件供应商能够交出类似的数据。
【原文图片位置:FY2027 第一季度财务业绩(First Quarter of Fiscal Year 2027 Financial Results)】
Marvell 的收购是另一个必须考虑的因素
Marvell 的收购给 Lumentum 的投资逻辑带来了一些此前在独立分析公司时不需要考虑的复杂因素。根据交易协议,Lumentum 股东每持有 1 股 LITE,将获得 4.5 股 Marvell 股票,而交易预计将在 2028 年上半年完成。
这笔交易背后的战略逻辑其实并不奇怪。Marvell 在网络连接以及定制半导体领域的能力,与 Lumentum 在光学制造、激光器和交换产品方面的能力高度互补。两家公司合并之后,可以向大型 AI 基础设施客户提供更加完整的连接解决方案。管理层还预计,每年可以实现超过 10 亿美元的成本节省。
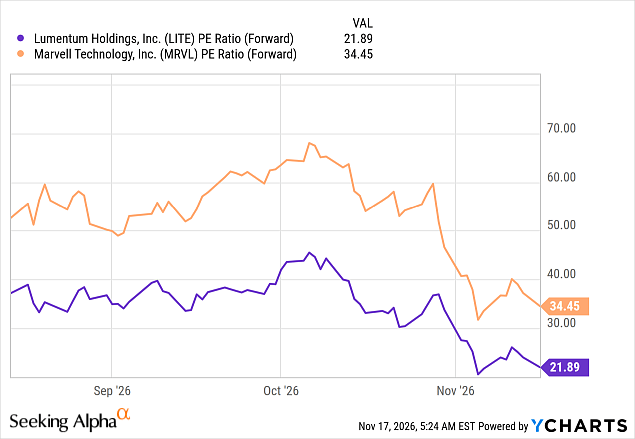
但我担心的是,Lumentum 股东现在对 Marvell 估值的依赖正在明显增加。即使 Lumentum 每个季度都继续公布极其亮眼的业绩,只要 Marvell 股价持续下跌,这些业绩可能也无法对 LITE 股价产生太大帮助。11 月 16 日的交易已经很好地说明了这一点:LITE 当天下跌 8.48%,收于 546 美元,而 MRVL 下跌 7.27%,收于 145.36 美元。由于换股协议的存在,两只股票之间的联动已经明显增强。
最初,我主要是从 Lumentum 自身盈利角度去看待这轮股价调整。但随着我对这笔交易研究得越深入,我越觉得,独立公司的盈利倍数已经不再适合用来判断 LITE 短期股价。Lumentum 自身盈利能力依然重要,但如果交易最终顺利完成,它的重要性就会下降;只有在交易失败时,独立估值才会重新成为核心。今天买入 LITE 的股东,也必须能够接受交易完成之后继续持有 Marvell 股票。这与直接买入一家独立的光学元器件制造商,已经是完全不同的投资。
现金创造能力同样很重要
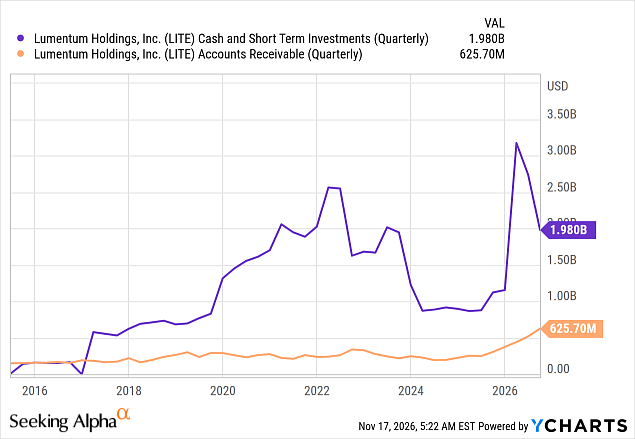
有一个方面,我并不愿意无条件给 Lumentum 放行。公司本季度末拥有 20 亿美元现金及短期投资,相比上一季度减少了 7.588 亿美元,尽管公司盈利表现非常强劲。
库存从 6.916 亿美元增加至 8.077 亿美元,应收账款则从 5.203 亿美元增加至 6.257 亿美元,物业、厂房和设备同样有所增长。这些变化本身并不一定令人担忧。制造企业为了满足快速增长的需求而扩大产能,显然需要更多库存和设备。但我希望看到,在调整后盈利持续改善的同时,现金创造能力也能够同步增强。
目前报告出来的现金下降,仅仅依靠经营层面的解释还不足以得出结论,除非我们进一步仔细分析现金流量表。因此,在对这个问题形成明确看法之前,我会等待公司对经营、投资和融资活动进行更加完整的现金流对账。
【原文图片位置:Lumentum 股价表现(YCharts)】
这轮抛售带来了最高 55% 的上涨空间
按照 MRVL 在 11 月 16 日每股 145.36 美元的收盘价计算,协议中的 4.5 倍换股比例意味着每股 LITE 对应价值约为 654.12 美元。相比 LITE 当天 546 美元的收盘价,这意味着大约 20% 的潜在上涨空间,前提是交易能够顺利完成,而且 Marvell 股价维持不变。这个折价看起来很有吸引力,但由于交易要到 2028 年才完成,因此实际吸引力并没有表面数字看起来那么高。如果 Marvell 股价跌到每股 120 美元,那么换股对价就会降至 540 美元,基本完全抹去当前的上涨空间。
按照管理层给出的 6.05 美元 EPS 指引进行年化计算,对应年度盈利能力约为每股 24.20 美元。如果给予较为保守的 20 倍市盈率,得到的估值为 484 美元;给予 30 倍市盈率,则对应 726 美元,也就是约 33% 的上涨空间;如果采用 35 倍市盈率,则对应 847 美元,意味着约 55% 的上涨空间。在我看来,如果 AI 增长能够持续,考虑到 Lumentum 销售额增长、利润率扩张以及客户订单承诺,这些较高的估值倍数并非不现实。不过必须强调,这些只是基于盈利能力的情景估值,并不是公司对年底股价或者全年盈利的正式指引。
另一方面,按照当前 MRVL 股价计算,收购对价对应每股 LITE 约 654.12 美元,比当前 546 美元高出约 20%。在我看来,盈利增长动能、并购对价以及潜在上涨空间结合起来,依然支持我对 LITE 的“强烈买入”观点。
【原文图片位置:LITE 潜在估值与并购对价比较(YCharts)】
哪些风险会迫使我重新审视投资逻辑
首先,我担心 Lumentum 不断改善的经营表现,可能会与股东最终获得的回报逐渐脱钩。如果 Marvell 股价下跌,那么收购对价就会下降,无论 Lumentum 自身表现多么优秀。如果交易完成时间进一步推迟,那么股东暴露在这种不确定性中的时间也会更长。
从经营层面来看,如果收入继续快速增长,但利润率却开始明显收缩,那么我会开始担心。这可能意味着,新增销量带来的好处正在被扩产问题或者定价压力所抵消。
最终观点
经历这轮大幅调整之后,我仍然看多 LITE。Lumentum 当前股价约为每股 546 美元,在我看来已经提供了一个非常不错的入场点,因为当前估值背后有持续改善的盈利、不断扩张的利润率,以及规模达到数十亿美元的客户订单作为支撑。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


