最近 Anthropic 要上市,大家关心的不只是发行价,还有一个更实际的问题:AI 公司到底靠什么赚钱,市场又愿意给它多高的估值?咱们就从它的业务聊起。
Anthropic 在 2021 年成立,创始班底里有不少曾经 OpenAI 的核心骨干,大家最熟悉的 Claude 就是他们打造出来的产品。
它和 ChatGPT 一样,支持对话创作、文稿梳理、代码处理,不过这两年 Claude 在编程场景以及企业落地端的表现格外亮眼。
开发者可以借助它调试代码、定位 bug,企业也能用它批量处理海量文档、做数据分析,搭建自动化的办公流程。企业愿意为实实在在的效率提升买单,这也是资本市场愿意盯着这家 AI 初创公司的核心原因。
再来看本次 IPO 的核心数据
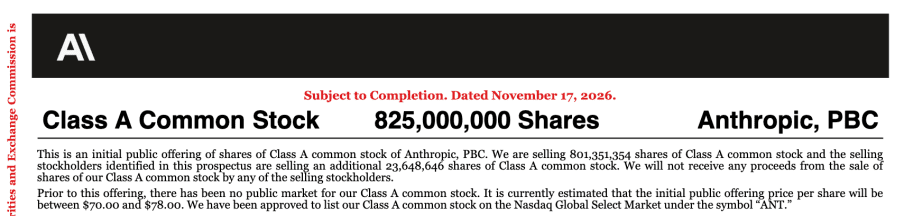
从招股文件来看,本次合计 8.25 亿股 A 类普通股,包含公司新发股份以及老股出售股份,初始定价区间 70–78 美元,按照 78 美元上限测算,整笔发行最高总规模约 643.5 亿美元,这里要分清,这个数字并不是公司拿到的净募资额。
除此之外还有英伟达、谷歌、微软、AMD 等七家科技巨头,承诺按照 IPO 价格认购约 260 亿美元的另一类股份,英伟达本身也在这批投资方当中。
Anthropic 训练、跑通大模型,离不开海量 GPU 算力支撑,而英伟达正是整条 AI 算力供应链里最核心的一环。模型厂商依赖算力跑业务,算力厂商也靠着 AI 浪潮拿到源源不断的订单,双方的业务联系越来越紧密,模型公司的投入也会传导到上游算力厂商。
大家同样关心它的商业化进展。
公开披露信息显示,截至 2026 年 10 月底,Anthropic 年化收入运行率大约 810 亿美元。这里一定要理清,这是基于当期收入推算出来的年化口径,并不是已经落地兑现的全年营收。这个数字也侧面印证,头部 AI 公司商业化的脚步正在不断加快。
现在市场审视一家 AI 企业,早已不单单比拼模型能力,企业付费客户体量、持续性收入,以及这些收入能不能扛住高额的算力投入,都需要一起看。
收入涨得快,估值就一定划算吗?
Anthropic 最初释放的发行估值本身就处于高位,有消息称上市前认购需求十分火爆,承销方也在评估上调发行价的可能性。但截至直播时,正式发行价还没有敲定,市场流传的更高报价,都只属于市场预期。
提醒一句,高估值仅仅代表市场押注它长期的成长空间,不等于当下定价具备性价比。Anthropic 后续还要持续砸钱在算力采购、人才储备与模型研发上。一旦收入增速跟不上持续烧钱的节奏,估值就很容易承压;可如果产品优势稳住、企业客户持续扩容,市场也愿意给到更高的溢价。
所以这场 IPO,其实是整个 AI 行业的一次压力测试:资本市场到底愿意为 AI 公司遥远的未来,支付多大的代价?
我们再把视线转向英伟达最新的这份财报
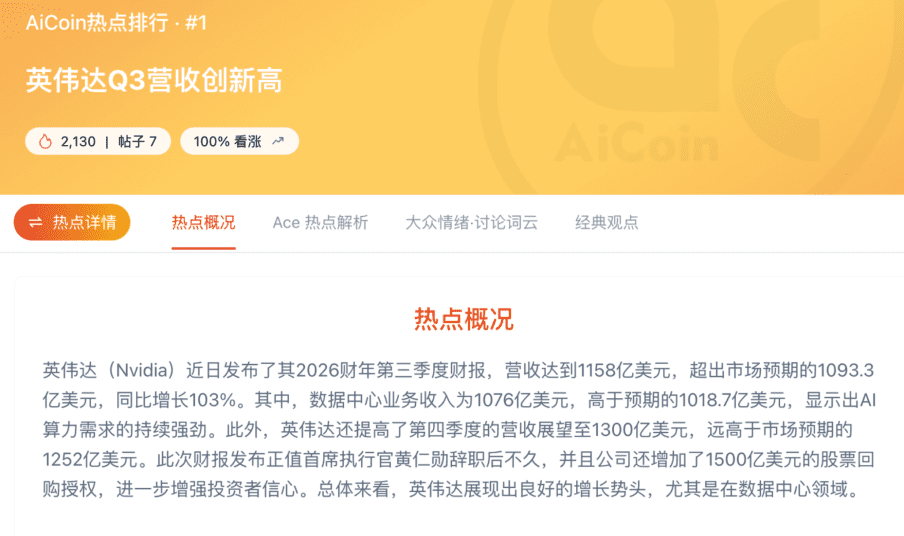
配图中的财年标注有误,这里按英伟达官方披露更正为 2027 财年第三季度。
这个季度英伟达营收 1158 亿美元,同比大涨 103%;其中数据中心业务收入 1076 亿美元,同比上涨 110%,撑起了绝大部分营收盘子。微软、谷歌、亚马逊这些科技巨头持续加码自建 AI 数据中心,源源不断的 GPU、服务器订单,直接体现在这份成绩单里。
本季度 GAAP 毛利率 74.8%,净利润 653 亿美元,每股收益 2.70 美元,盈利底子依旧强悍。不过下一季度的毛利率指引下调到 71%–72%,低于当前水平,即便公司给出的下一季度营收指引达到 1300 亿美元,利润率的回落依旧是需要留心的信号。
另外新一代 Vera Rubin NVL72 已经启动出货,后续重点跟踪客户交付落地、数据中心大规模部署的进度。
第三季度英伟达向股东回馈 281 亿美元,截至季度末,剩余股票回购授权额度还有约 2273 亿美元。
简单总结这份财报三个核心看点:算力需求底盘依旧坚挺,新一代硬件进入交付周期,但下个季度毛利率指引走弱。市场真正纠结的问题,是英伟达还能不能持续交出超预期的答卷。
前段时间黄仁勋递交辞职消息传开之后,英伟达内部员工、投资方还有合作厂商纷纷表态支持,网络上甚至出现请愿,希望他能够回归 CEO 岗位。
说起来也不难理解,1993 年创立英伟达至今,三十三年时间里,黄仁勋带着公司从图形芯片赛道一路踏准风口,站到 AI 算力浪潮的顶端,一直是这家企业的灵魂人物。黄仁勋本人也表态,如果董事会判断这件事符合公司与全体股东利益,他愿意重新出任 CEO。
但在 11 月 17 日,董事会主席 Harvey Jones 给出了明确答复:董事会已经一致接受辞职申请,现阶段没有让他复职的计划。董事会已经开启新任 CEO 的筛选工作,现阶段由原 CFO Colette Kress 出任临时 CEO。
与此同时,英伟达还面临出口管制相关调查,黄仁勋预计会在 12 月 1 日出席美国众议院相关委员会的听证会,后续动向值得持续跟踪。
接下来围绕英伟达,有三个悬念悬在台面上:最终会敲定谁来接任 CEO?国会问询会不会释放出新的变量?临时 CEO 能不能稳住公司运营节奏、守住核心客户订单?
这场管理层风波远没有画上句号,人事变动,也会潜移默化改变市场对英伟达长期价值的判断。
过去两年,微软、谷歌、亚马逊、Meta 一众巨头,源源不断向 AI 砸下重金,数据中心基建、GPU 集群、配套电力设施,每一项都需要巨额资本开支。所有人心里都有同一个疑问:这笔投入什么时候才能回本?
如果企业端愿意稳定为 AI 服务买单,前期的重资产投入才有兑现收益的机会。反过来,就算用户规模持续扩张,收入跟不上增长,GPU 集群利用率偏低,巨额投资就会变成沉甸甸的财务负担。
往后看 AI 行业景气度,我会重点盯着三个标尺:资本开支力度、商业化收入、算力利用率。巨头们还在持续扩产吗?企业客户的付费意愿能不能稳住?采购回来的算力资源有没有真正跑起来,而不是闲置在机房?
顺着算力这条主线,AI 产业链还有哪些方向值得我们持续留意?
除了 GPU 主芯片,我也会关注四个配套环节:
1. HBM 高带宽内存:匹配 AI 芯片海量数据吞吐的需求;
2. 光模块与高速网络:承担数据中心内大量 GPU 之间高速互通传输;
3. 电力与散热方案:支撑高功耗 AI 机房稳定供电、温控冷却;
4. 云计算与数据中心服务:给没有自建算力能力的中小企业提供按需算力。
当然,赛道具备景气度机会,不等于相关标的价格一定会上涨,最终还是要看真实订单落地、收入兑现和估值匹配度。
往后看,AI 行业绕不开的问题,还是这些投入能不能换来稳定现金流。AI Agent 也是接下来潜力很大的应用方向。放到加密市场来看,AI 创新打开了新的故事想象,但短期行情依旧要结合宏观环境、资金面综合判断,不要单一依靠题材做决策。
风险提示:以上仅为行业信息分享,不构成任何投资建议,不承诺收益。
目前每天都有直播,欢迎持续追踪AiCoin小伙伴们!抢先预约👇
https://www.aicoin.com/zh-Hans/live/list?tab=upcoming
加入我们的社区,一起来讨论,一起变得更强吧!
官方电报(Telegram)社群:
AiCoin中文推特:
Hype返佣:
https://app.hyperliquid.xyz/join/AICOIN88
Binance返佣【邀请码:aicoin668】:
https://jump.do/zh-Hans/xlink-proxy?id=3
Coinbase返佣【邀请码:Y8L23JL】:
https://jump.do/xlink?checkProxy=true&proxyId=25
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。