作者:AiPlot 研究院
专注:RWA / 数字资产 / 金融基础设施深度分析
网址:https://aiplot.com/?utm_source=aicoin
最近 RWA 和链上金融的讨论,分别从宏观利率、下一轮加密市场的基本面机会,以及 Uniswap 的流动性优势出发,指向了同一个问题:
当现实资产越来越多地进入区块链,真正能够持续获得价值的,究竟是某一类资产的发行方,还是承接交易和流动性的基础设施?
这个问题比“下一轮谁能涨十倍”更重要。
因为 RWA 市场正在从单一的资产发行阶段,进入资产选择、资金轮动和交易基础设施竞争阶段。代币化美国国债、黄金、货币基金和股票的规模增长,说明现实资产正在进入链上;而稳定币、DEX、借贷协议和合规交易池的发展,则决定这些资产能否被持续使用。
一、高利率并不会自动带来 RWA 资金流入
一个观点是,较高的美国短期利率可能提高代币化国债和货币市场基金的收益吸引力,但高利率并不意味着资金会自动流入 RWA。
这一区分非常关键。
代币化国债的收益率通常与短期利率存在较强联系。当短期国债收益较高时,链上投资者可以通过代币化货币基金或国债基金获得相对稳定的美元收益。理论上,这会提高国债类 RWA 的吸引力。
但资金最终是否进入某一产品,还要比较四个变量:
- 收益率是否足以补偿产品风险;
- 申购和赎回是否方便;
- Token 是否能够在二级市场交易或被抵押;
- 产品是否存在锁定期、地域限制和投资者准入要求。
11 月 11 日代币化国债规模约为 127 亿美元,较 10 月 24 日减少约 6.78 亿美元;同期代币化商品增加约 6910 万美元。这组数据说明,资金并不是简单按照“利率越高,国债 RWA 越受欢迎”的单向逻辑移动,而是在不同资产之间重新寻找风险收益平衡。
从 AiPlot 当前数据看,RWA 结构也呈现出类似特征。美国国债规模约为 141 亿美元,仍然是最大的资产类别,但 7 日下降约 0.43%;大宗商品约为 53.3 亿美元,7 日增长约 4.63%;主动策略约为 47.2 亿美元,增长约 2.55%;股票约为 37.3 亿美元,增长约 1.09%。
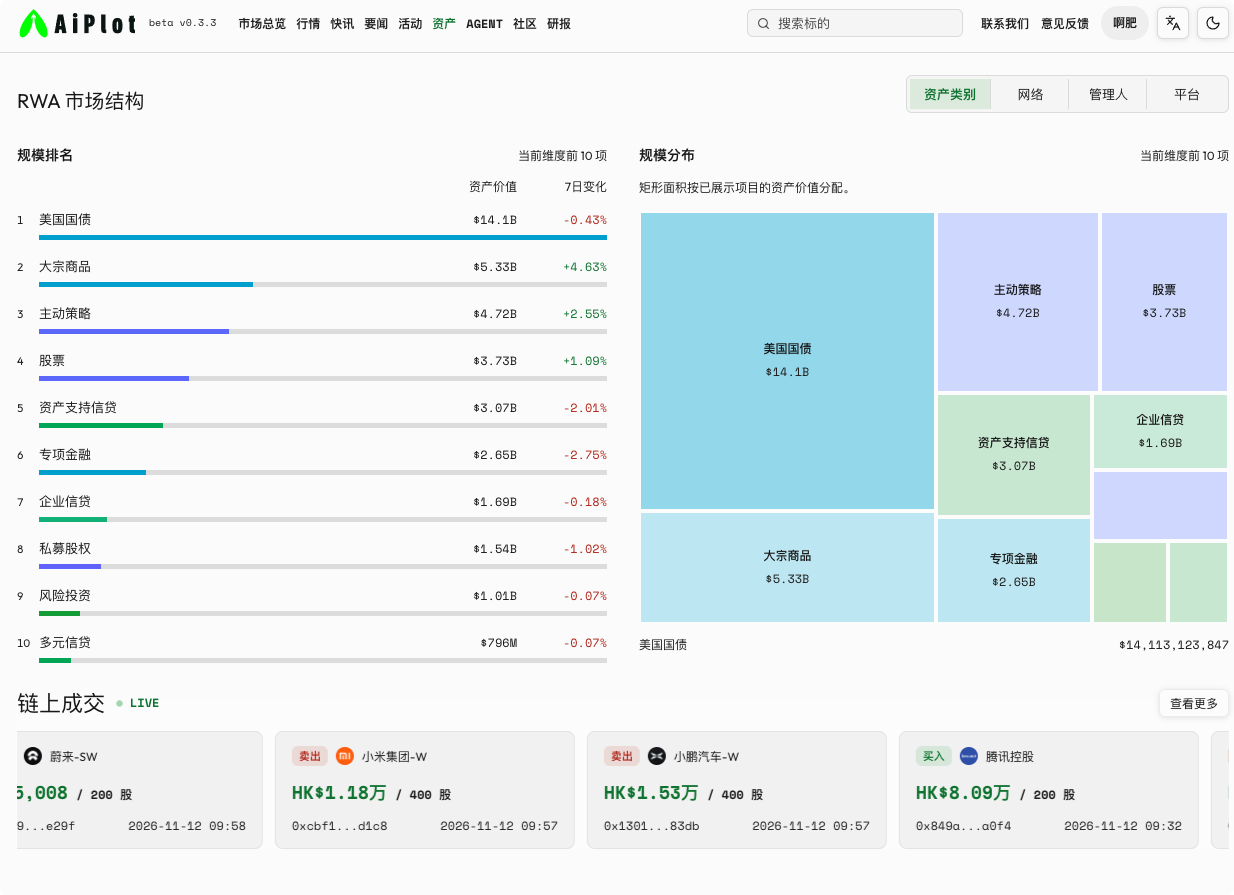
这意味着,国债仍然是链上现实资产的存量核心,但增长更快的部分已经扩展到黄金、主动策略和股票等资产。
二、RWA 资金轮动的本质:收益率、流动性和可组合性之间的竞争
传统金融中,投资者不会只比较票面收益率。链上金融同样如此。
一款年化收益率更高的私人信贷产品,如果赎回周期较长、底层资产披露不足,而且无法进入借贷协议,那么它未必比低收益的国债基金更有吸引力。
相反,一款收益率略低的代币化国债产品,如果可以快速申购和赎回,能够在多个网络流通,并且可以作为稳定币流动性池或借贷抵押品,它的综合资金效率可能更高。
因此,RWA 产品可以用一个简单的分析框架进行比较:
风险调整后收益 = 底层收益 − 信用风险 − 流动性折价 − 合规和操作成本
其中,流动性不应被理解为“能不能在某个界面上买到”,而应包括:
- 能否随时找到交易对手;
- 能否快速完成赎回;
- 能否跨网络转移;
- 能否被其他协议识别和使用;
- 在市场压力下是否仍然存在价格发现。
这也是为什么 RWA 竞争会逐渐从“发行了多少资产”转向“资产能否被更多金融场景调用”。
三、AiPlot 数据显示,链上现实资产正在出现三条增长主线
1. 美国国债仍然是收益型 RWA 的底仓
AiPlot 当前数据显示,美国国债类 RWA 规模约为 141 亿美元,在资产类别中排名第一。
从产品结构看,USYC、USDY、BUIDL、BENJI、iBENJI 和 JPMorgan 的链上货币市场基金等产品,分别代表了基金公司、银行、稳定币发行方和数字资产平台进入链上现金管理的不同路径。
这一市场的核心需求不是高波动交易,而是把链下美元现金转换成可编程、可转移和可组合的链上收益资产。
2. 商品类资产成为资金轮动的重要方向
大宗商品类 RWA 在 AiPlot 上约为 53.3 亿美元,7 日增长约 4.63%。
其中,黄金是最成熟的链上商品资产。XAUT 和 PAXG 仍然占据黄金代币化市场的大部分规模。
商品资产的优势是价格基准相对清晰,而且在美元、通胀和地缘政治不确定性上升时,具备较强的避险需求。但它们也存在托管、审计和赎回问题。链上交易记录无法自动证明链下金库中存在足额黄金,投资者仍然需要依赖托管机构、审计报告和发行方的赎回安排。
3. 股票和主动策略开始承担交易型需求
AiPlot 数据显示,股票和主动策略的规模分别约为 37.3 亿美元和 47.2 亿美元,且近期仍保持增长。
这类资产的意义不只是提供收益,而是把传统市场的价格敞口带到链上。用户可以通过 Token 交易部分美股、港股、基金或策略产品,也可以进一步将其纳入组合、抵押和衍生品交易。
但股票 Token 的法律结构比国债基金复杂得多。投资者需要确认自己持有的是实际股份、托管凭证、基金份额、信托受益权,还是仅仅跟踪股票价格的合成资产。不同结构会影响股息、投票、赎回和破产隔离等权利。
因此,股票 RWA 的增长并不自动等于证券权利被完整搬到链上。它更可能先以合规封闭式产品和受限转让产品的形式发展。
四、为什么流动性入口可能比单一资产发行商更有价值
另外一个观点则将稳定币、RWA、DEX、AI Agent、链上借贷和回购销毁放在同一个框架中,并提出寻找真实收入、合理估值、低解锁压力和长期增长赛道的标准。
这比单纯追逐叙事更接近基本面分析,但还需要进一步区分两个层次:
第一层是资产增长。某个协议可以因为发行了更多 Token 而获得规模增长。
第二层是金融使用。资产是否产生交易费、借贷利息、管理费、赎回费或其他可持续收入,取决于它有没有进入真实金融活动。
对于 RWA 而言,第二层尤其重要。资产发行规模本身不一定等于协议收入。只有当资产持续交易、借贷、抵押或被纳入资金管理流程时,基础设施才有可能捕获价值。
这使 DEX 成为一个重要观察对象。无论底层资产是股票、黄金、国债还是基金,只要它们需要在链上交换,就需要价格发现和流动性。
五、Uniswap 的优势,不只是 AMM,而是流动性网络效应
关于 UNI 的讨论中,将 Uniswap 的核心竞争力概括为四点:长期存续、AMM 创新、流动性、品牌和持续迭代。
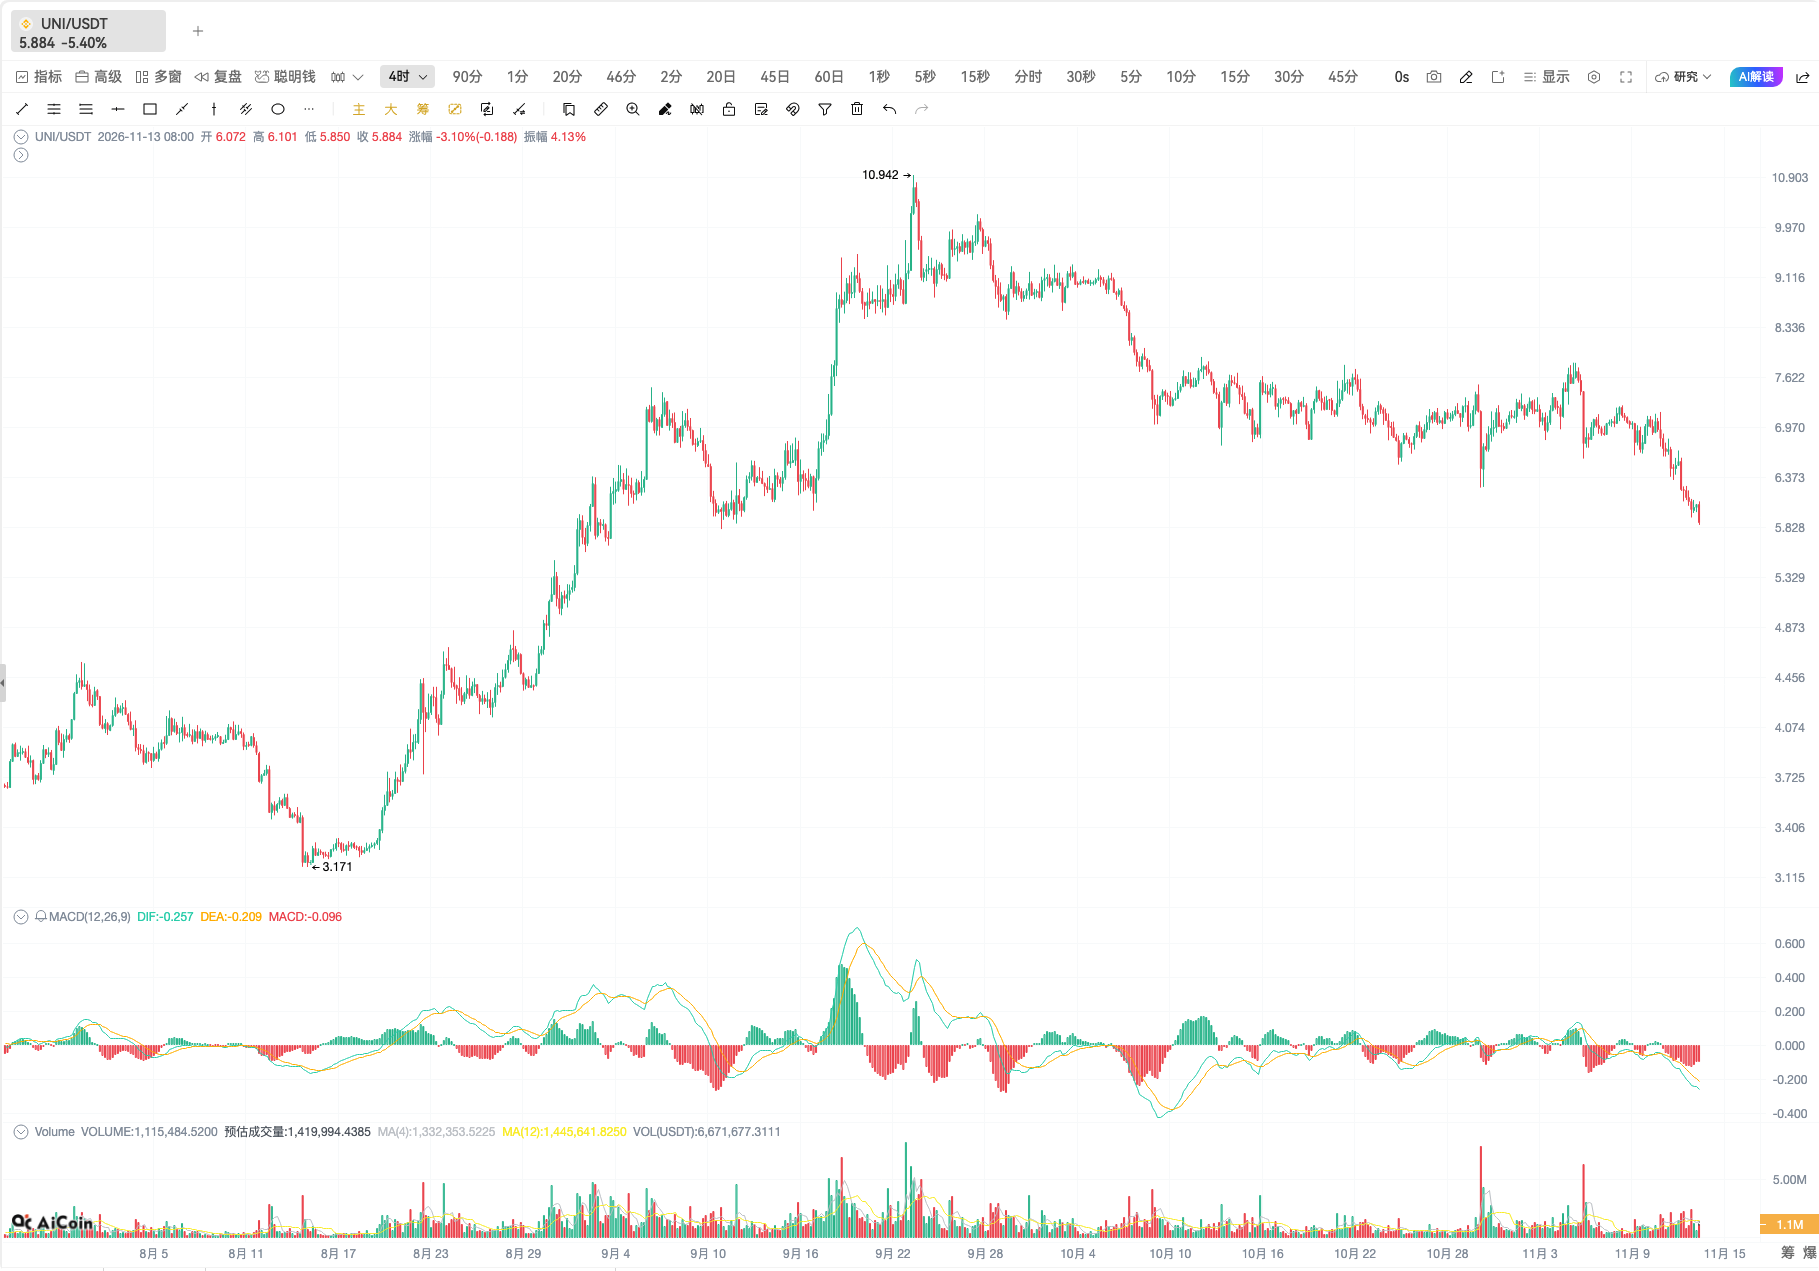
其中最重要的是流动性网络效应。
一个交易协议的界面可以复制,智能合约代码也可以分叉,但流动性很难复制。流动性不仅意味着池子里有多少资金,还意味着:
- 做市商是否愿意持续提供报价;
- 聚合器是否优先路由交易;
- 钱包和交易应用是否集成;
- 新资产能否快速找到交易对手;
- 跨链部署是否形成统一的用户和开发者网络。
Uniswap 官方资料显示,Uniswap v2、v3、v4 和 UniswapX 已经覆盖多个网络;Uniswap 还宣布代币化证券可以通过其 Web App、Wallet 和 API 被发现和交易,BUIDL 也已经通过 UniswapX 接入 DeFi 流动性。
这意味着 Uniswap 进入 RWA 的路径不是自己发行国债或股票,而是成为这些资产的交易和分发层。
六、Uniswap 进入 RWA 后,最大的变化是“许可型流动性”
传统 DEX 的核心逻辑是无需许可的资产交换。但证券、基金和部分现实资产不能完全按照无许可 Token 的方式交易。
发行方可能要求:
- 只有完成 KYC 的地址才能参与;
- 只有特定地区投资者能够购买;
- Token 只能在白名单地址之间转移;
- 发生赎回或监管事件时,发行方可以冻结或限制资产;
- 不同投资者类别拥有不同的持有和转让权限。
Uniswap 在 2026 年推出 Permissioned Pools 相关框架,目标是在 v4 池中支持代币化基金等受监管资产,并在每次交易时执行发行方规则。
这项变化的意义不在于把 Uniswap 变成传统交易所,而在于尝试保留 AMM 的资金效率,同时增加证券型资产所需要的合规控制。
这可能形成一种新的基础设施形态:
交易执行层保持链上自动化,资产准入层则由发行方和合规服务商控制。
如果这种模式成熟,未来 RWA 的交易市场可能不会简单分成“中心化交易所”和“完全开放的 DEX”,而会出现更多带有权限控制、合规转让和可编程规则的链上交易池。
七、UNI 的价值捕获已经发生变化,但不等于代币必然上涨
对 UNI 最值得关注的变化,不是“它是老牌项目”,而是协议收入与 Token 之间的关系开始变得更加明确。
Uniswap 官方文档显示,2025 年 12 月通过的 UNIfication 治理提案激活了所有 v2 池和部分 v3 池的协议费用。启用的交易池中,协议费用约为交换费的一部分,收取的费用进入链上合约;相关机制还涉及通过销毁 UNI 参与协议费用转换。
这带来三个分析变化。
第一,UNI 不再只是单纯的治理凭证。协议使用量越高,理论上产生的协议费用越多,Token 的经济联系更清晰。
第二,价值捕获仍然取决于治理参数。协议费用比例、适用池范围、费用转换方式和销毁机制都可能通过治理调整,不能把当前规则当成永久不变的现金流承诺。
第三,协议收入不等于 UNI 持有者可以直接获得的利润。投资者需要继续跟踪费用规模、费用归属、销毁数量、代币流通量和治理执行情况。
因此,分析 UNI 时应避免两个极端:
- 认为没有明确分红就完全没有价值捕获;
- 认为开启协议费用后,UNI 就必然具备稳定的股权式现金流。
更稳妥的判断是:Uniswap 正在从“治理资产”向“与协议使用量存在更强经济联系的网络资产”转变,但这一转变仍需要通过实际收入和长期治理执行来验证。
八、RWA 与 Uniswap 的结合,可能产生什么新需求
如果 RWA 继续扩张,DEX 流动性入口可能出现四类新增需求。
第一,代币化资产之间的直接交换
未来用户可能不需要先把国债 Token 换成稳定币,再换成黄金或股票,而是直接在链上完成不同资产之间的交换。这将提高交易池设计、价格预言机和流动性聚合的复杂度。
第二,收益型资产与稳定币之间的转换
国债基金和货币市场基金可以被视为链上现金管理工具。用户可能在稳定币与收益型资产之间频繁切换,DEX 将承担部分资金调度功能。
第三,RWA 抵押品的组合交易
股票、黄金和国债 Token 如果被借贷协议接受,就可以进一步形成抵押借贷、杠杆交易和结构化产品。DEX 需要处理更严格的价格、清算和资产权限问题。
第四,跨网络流动性路由
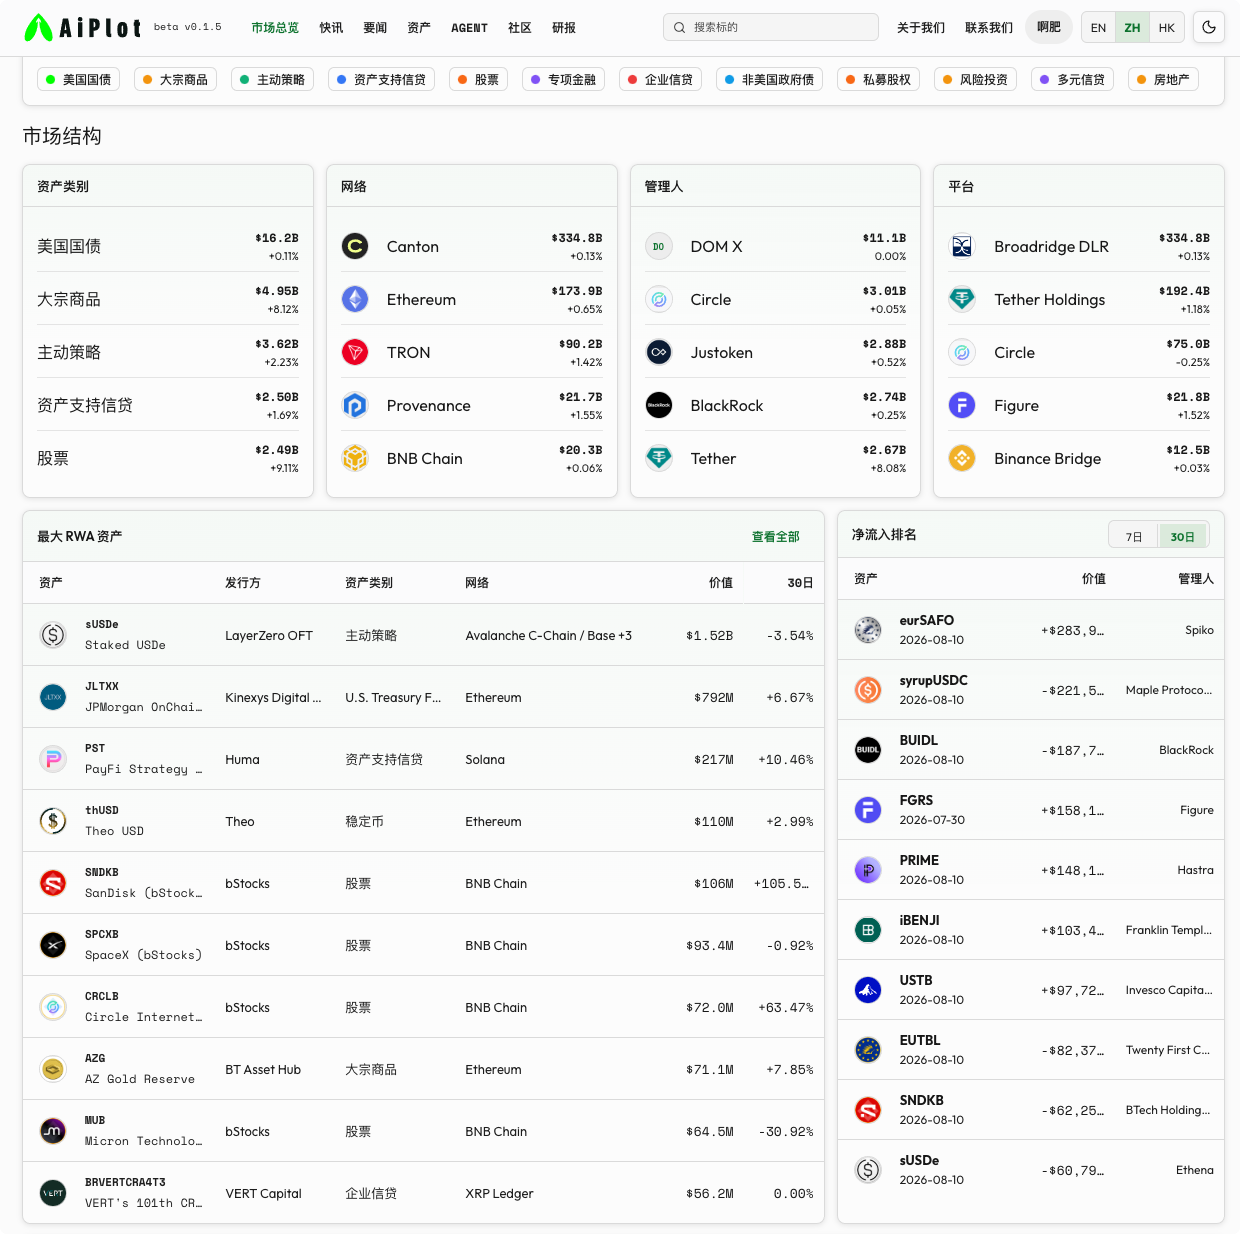
AiPlot 当前数据显示,RWA 分布在 Ethereum、BNB Chain、Solana、Stellar、Arbitrum、Base 等多个网络。 资产越多链部署,跨链流动性和统一交易入口的重要性越高。
这也是 UniswapX、聚合器和跨链交易基础设施的潜在价值所在:它们可能不直接持有底层资产,却可以承接资产跨网络转移和交易需求。
结论:下一轮 RWA 机会可能在“资产—流动性—价值捕获”的连接处
高利率环境下,代币化国债和货币基金具备收益优势,但资金仍会根据流动性、赎回和可组合性重新分配。AiPlot 的数据已经显示,美国国债依然是规模最大的 RWA 类别,但黄金、主动策略和股票的短期增长更快。
这说明 RWA 竞争正在从“谁发行得多”转向“谁能让资产更有效率地流转”。
Uniswap 的意义也不只是一个老牌 DEX,而是可能成为多类链上资产共同使用的流动性层。其进入代币化证券、BUIDL、Robinhood Chain 和 Permissioned Pools,说明传统资产进入 DeFi 后,交易基础设施需要同时满足流动性和合规要求。
UNI 的价值捕获机制正在变得更加清晰,但仍必须通过协议费用、实际销毁、交易量质量和 RWA 交易增长来验证。单纯因为“DEX 龙头”或“RWA 叙事”而推断价格十倍,并不构成完整的投资逻辑。
真正值得跟踪的是三条线是否同时成立:
- RWA 资产规模持续增长,并且资金流入来自真实申购而非跨链迁移;
- 资产进入 DEX、借贷和企业财资管理,形成持续使用;
- 基础设施能够把交易和结算活动转化为可验证的协议收入或代币价值捕获。
如果这三条线最终闭环,RWA 才不只是传统资产的链上镜像,而会成为新一代金融市场基础设施的一部分。
更多数据和分析,请关注Aiplot:
https://aiplot.com/?utm_source=aicoin
📖 社区交流:
- Telegram:
https://t.me/+IIYMcJigBAo4Mjg1
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。市场有风险,投资需谨慎。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。