原文作者:龙玥
原文来源:华尔街见闻
美股 SOX 半导体指数自 2026 年 6 月 22 日高点以来,截至 11 月 5 日已累计下跌 38%,从 14634 点跌至 9011 点,历时 136 天。
相比之下,美银 Vivek Arya 等分析师在最新研报中统计了过去四次主要半导体下行周期——2011 年、2015 年、2018 年、2022 年——平均持续 253 天,平均峰谷跌幅 32%。
也就是说,这轮下跌的幅度已经超过历史平均,但持续时间尚不及历史均值的一半。
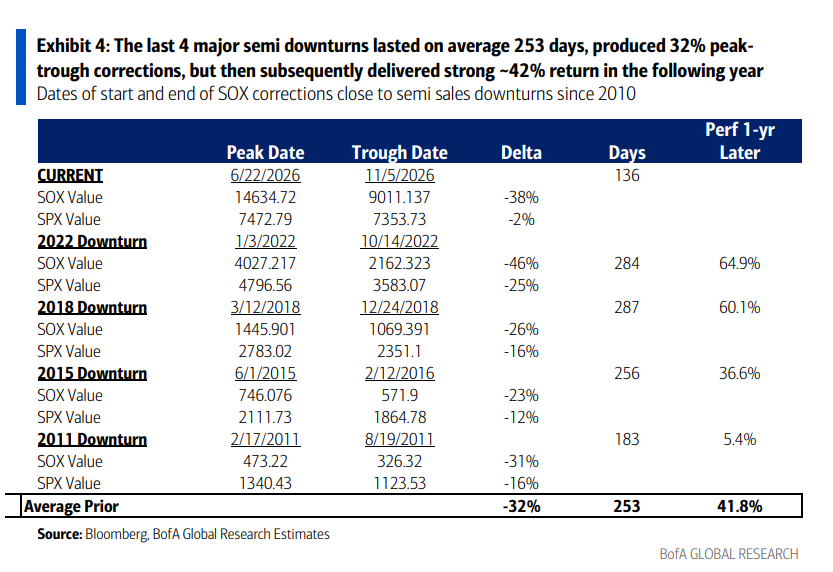
据追风交易台消息,Vivek Arya 等分析师判断:这场“无差别投降式抛售”(indiscriminate selling)可能在 2027 年初走完。其表示,当前这轮抛售具有明显的“无差别”特征——市场对 AI 资本支出放缓的担忧,导致芯片股被不加区分地卖出。
在过去几轮周期中,SOX 指数的下跌通常领先于半导体销售额的实际下滑 6-9 个月,随后在盈利预期被充分消化后,平均反弹约 42%。报告写道:
2026 年 6 月下旬的峰值,从概念上意味着 EPS 削减可能从 2027 年一季度开始显现,届时政策变化将反映在 2027 年下半年的资本支出削减或放缓上。
也就是说,基本面的真正恶化,可能要到 2027 年才会集中爆发——但股价可能已经提前把这些坏消息消化进去了。
估值:距离历史底部还有多远?
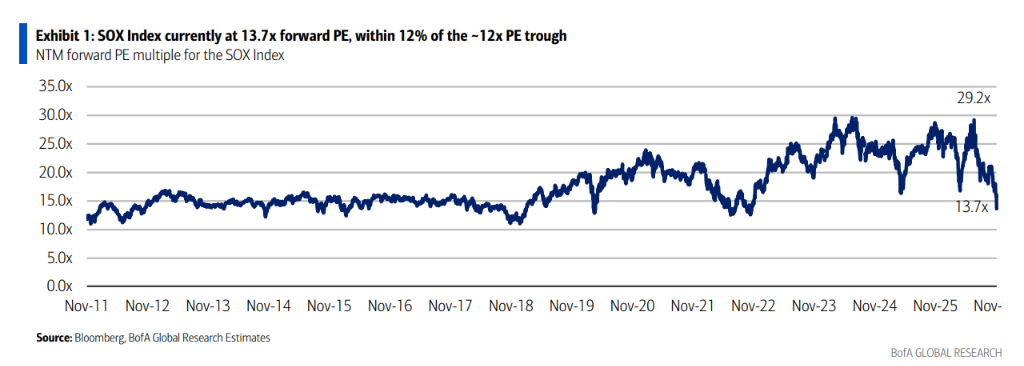
当前美股 SOX 半导体指数的远期市盈率为 13.7 倍,而标普 500 为 17.7 倍,半导体板块相对大盘折价 22%。
而在 AI 行情最热的时候,芯片股曾以高于大盘 15%的溢价交易。这一从溢价到折价的转变,幅度接近 37 个百分点。
从历史底部估值来看,SOX 在历次周期低点的远期市盈率约为 12 倍。以此推算,当前估值距历史底部仅剩约 12%的下行空间。
分析师 Vivek Arya 写道:
半导体板块已经以 22%的折价交易,相当一部分的盈利下调预期可能已经被消化。但我们要指出,真实的 EPS 下调——而不仅仅是便宜的估值——才是让投资者真正安心的条件,这需要时间。
资本支出:真实压力有多大?
这轮大跌担忧的核心,是 AI 资本支出是否会大幅收缩。
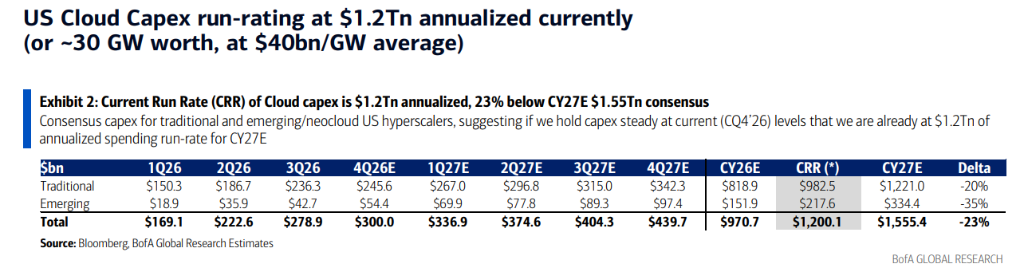
美银数据显示,美国云计算资本开支目前的季度运行速率约为 3000 亿美元,年化约 1.2 万亿美元。而市场对 2027 年全年的一致预期为 1.555 万亿美元。
换句话说,如果资本开支维持当前速率不变,2027 年的实际支出将比预期低约 23%。
从传统超大规模云厂商来看,2027 年预期资本开支为 1.221 万亿美元,当前运行速率为 9825 亿美元,差距约 20%;新兴云厂商差距更大,约 35%。
进一步换算:1.2 万亿美元的年化资本开支,按每吉瓦 400 亿美元的平均成本计算,对应约 30 吉瓦的算力部署,低于美银基准假设的 40 吉瓦以上。
资本开支若削减 20%,芯片公司 EPS 会怎样?
分析师做了一个高层次的测算:
若 2027 年资本开支较预期削减 20%,AI 半导体的营收将面临 20%以上的下行压力,EPS 则面临 35-40%的下行风险——这与历史周期中的 EPS 削减幅度大体相当。
不过分析师也指出,实际的资本开支削减可能更多针对未来的土地、电力和厂房投资,而具有更高算力效率的新一代芯片(如英伟达 Vera Rubin)仍将是优先采购项。此外,某一地区的需求受阻,也可能带动其他地区需求上升,AI 资本开支已成为美国 GDP 增长的重要驱动力。
三种情景,该买什么?
该行给出了三个投资情景框架:
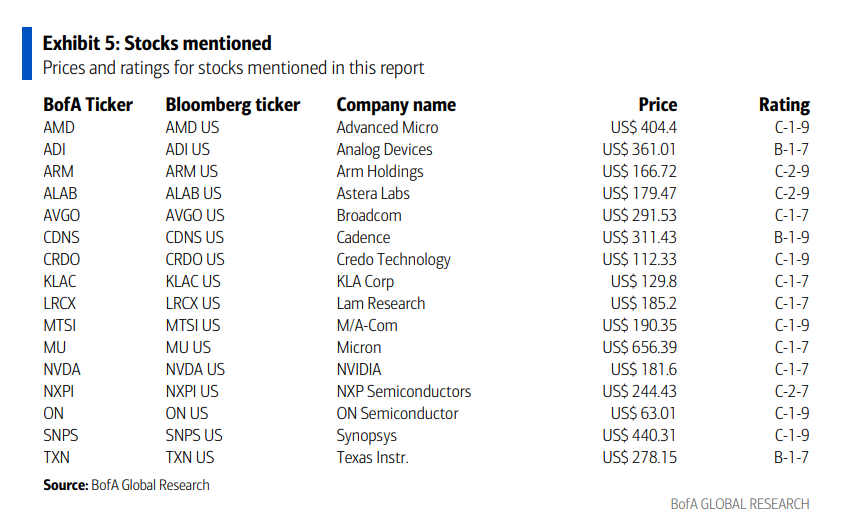
基准情景(下行风险约 10%,2027 年一季度触底): 优选各细分赛道龙头——计算芯片、网络芯片、半导体设备、存储以及模拟芯片。
熊市情景(下行延续至 2027 年中,资本开支明确转向前持续承压): 防御性品种相对占优,包括 EDA 软件、高自由现金流模拟芯片,以及 AI 敞口较小的公司。
牛市情景(资本开支超预期复苏): 高弹性品种将领涨,包括存储、光学、量子计算,以及 CPU。
还有哪些因素可能帮助稳定市场?
该行提到几个潜在的积极催化剂:
一是政策明朗化。美国国会层面的政策清晰度有望在 2027 年一季度带动市场信心回升。
二是回购支撑。泛林集团宣布 250 亿美元回购计划,英伟达回购持续推进,美光将于 12 月 9 日启动回购。
三是资本开支节奏放缓本身也可能延长半导体上行周期的持续时间。
SOX 历史上总是领先于芯片销售下滑
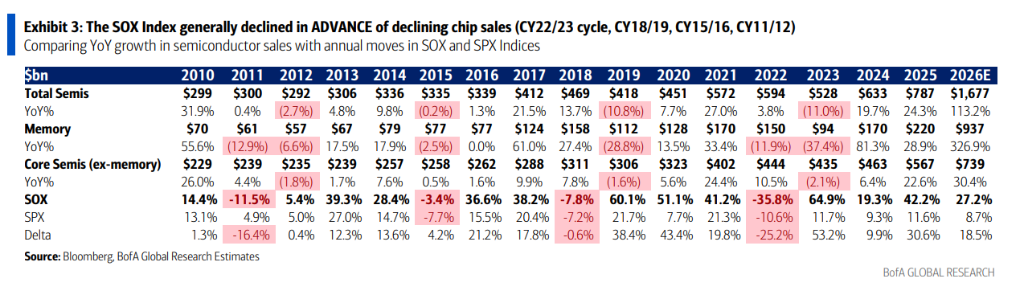
美银的历史数据还显示,SOX 指数在历次周期中几乎总是提前于半导体销售额的下滑而下跌——包括 2022/23 年、2018/19 年、2015/16 年、2011/12 年周期均是如此。
从数据来看,2026 年全年半导体销售额预计达 1.677 万亿美元,同比增长 113.2%,其中存储芯片贡献巨大(预计 9370 亿美元,同比增长 326.9%)。而 SOX 指数 2026 年迄今涨幅约 27.2%,仍跑赢标普 500 的 8.7%。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


