过去,很多人理解 OKX 的方式很简单:买币、卖币、做合约。
但随着链上应用、RWA、支付和 AI 逐渐进入普通用户的金融生活,用户真正需要的已经不只是一个交易页面,而是一个能完成资产发现、跨链转移、链上交易、投资和管理的统一入口。
OKX 创始人兼 CEO Star 在 OKX NOW 分享时提出:“交易所是起点,但不是终点。”
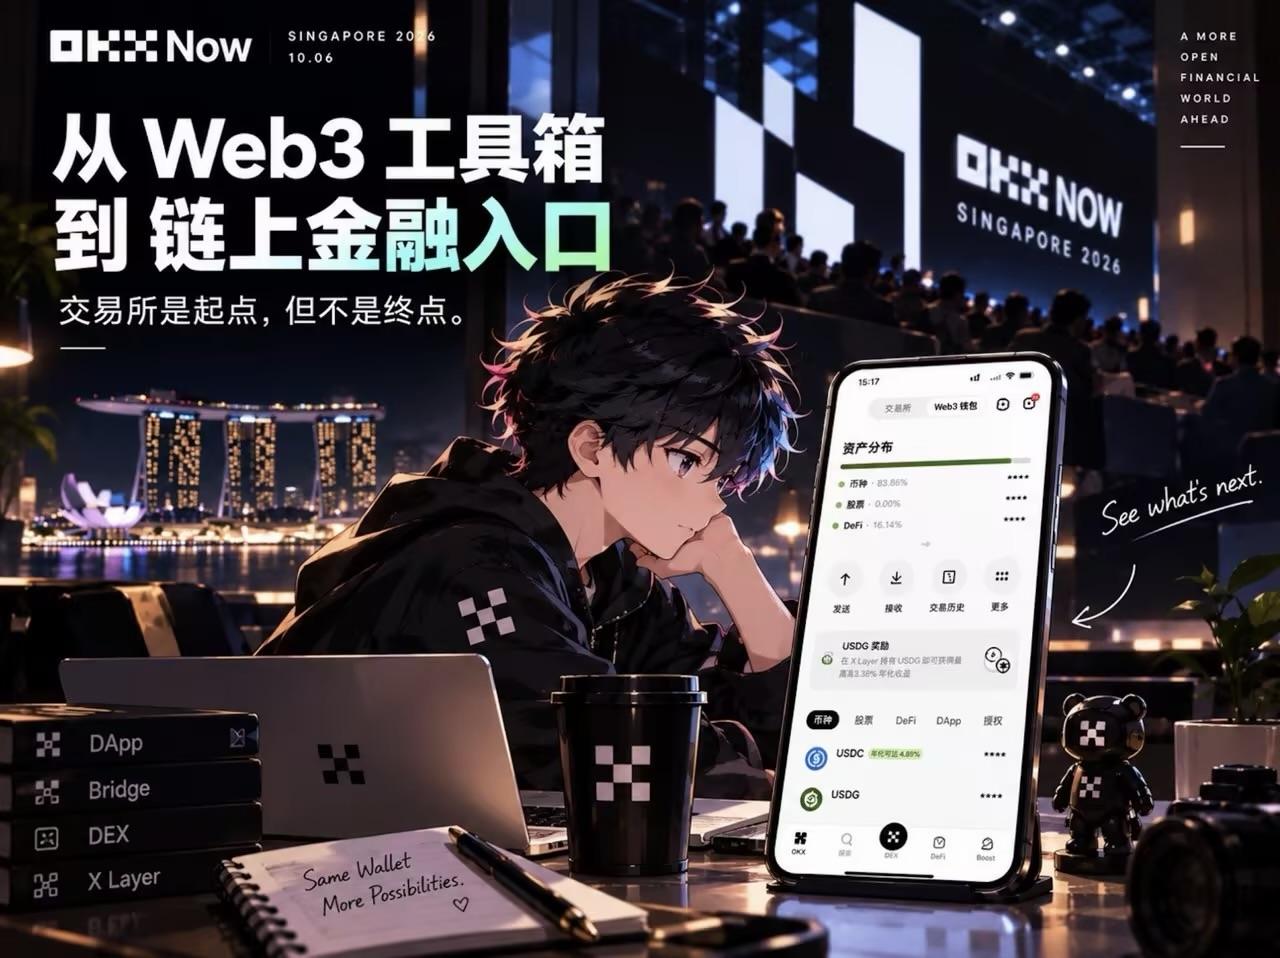
这句话的重点,不是把产品名称越堆越多,而是减少用户在不同账户、网络、钱包和应用之间切换的次数,让资金更接近互联网信息一样顺畅地流动。
一位长期使用 OKX 钱包 的用户分享了自己的使用变化:2024 年开始,她主要用钱包连接 DApp、领水、做任务、跨链和换币;后来使用范围扩展到跨链搬资金、DEX 交易、打新链和 Meme;现在则会在进行链上操作前,先打开 OKX 钱包 看看是否可以直接完成。
这段经历的价值在于,它反映了用户使用习惯的变化:钱包不再只是存资产的地方,而正在成为链上金融操作的第一入口。
用户真正想要的,不是更多按钮,而是更少折腾
链上操作曾经经常需要多个步骤:
-找到可用的跨链桥;
-准备目标网络的 Gas;
-检查滑点和流动性;
-切换网络和钱包;
-找到合适的 DEX;
-核对合约地址;
-最后再确认交易是否成功。
对于熟悉 DeFi 的用户,这些步骤已经形成习惯;但对普通用户来说,复杂路径本身就是最大的门槛。
OKX NOW 的总结指出,真正的“广泛”不应只是把 Crypto、股票、大宗商品、DeFi 和 AI 都摆上货架,而是通过统一账户、底层基础设施和资产视图,减少切换、降低成本,让不同金融服务真正贯通。
这也是 OKX 钱包 的产品逻辑:不只是把更多资产放进钱包,而是让用户可以在同一个链上入口中完成发现、研究、交易和管理。
四条产品线,正在汇聚到同一个金融入口
OKX NOW 展示的核心产品线,可以概括为四个方向:Trading、Onchain、Payments 和 AI。
1. Trading:从加密资产扩展到更多可交易资产
交易仍然是用户进入金融市场的起点,但交易标的正在扩大。
OKX 已推出 TradFi 永续合约、Pre-IPO 永续合约以及统一代币化股票交易等产品,试图将代币化股票、贵金属和大宗商品等资产纳入更统一的交易体验。
代币化股票与 TradFi 永续市场日均成交额约为 30 亿美元,峰值达到 90 亿美元。
这些数字的意义,不是证明任何一个资产一定会上涨,而是说明市场对全天候、代币化资产和全球化交易入口存在真实关注。用户可以在研究股票、加密资产和 RWA 时,拥有更接近统一终端的观察方式。
需要注意的是,代币化股票不等同于传统券商账户中的股票。用户仍需核对发行机制、底层支持、交易时间、赎回条件、地区资格和实际权益。
2. Onchain:OKX 钱包 是进入开放网络的入口
OKX 钱包 的核心价值,是让用户从平台资产进入多链生态。
OKX 钱包 支持 100 多条公链,并可以从 OKX 交易所账户一键生成或激活链上钱包。
在实际使用中,用户可以通过钱包查看链上资产,连接 DApp,进行跨链、兑换、DEX 交易和流动性操作,也可以在 X Layer 上探索 RWA、借贷和收益场景。
X Layer 的意义在于提供链上交易和应用的底层环境。X Layer DeFi TVL 今年增长约 11 倍,并在 9 月创下历史新高;链上代币化 RWA 规模则从约 20 亿美元增长至接近 400 亿美元。
这些数据更适合被理解为生态发展指标,而不是个人收益承诺。TVL 增长可能来自资产价格、激励、资金迁移和新协议上线,用户仍然需要独立评估每个协议的风险与可持续性。
3. Payments:让链上资产进入真实消费场景
如果资产只能在交易页面里流转,链上金融仍然没有完成最后一步。
OKX NOW 展示了 OKX Money、OKX Pay 和 OKX Card 等支付方向。OKX Money 围绕转账、消费、储蓄和资产保管展开,并已在超过 30 个国家开放;现场演示了一笔从新加坡到委内瑞拉的跨境转账在数秒内完成。
支付产品的意义,在于把稳定币从“交易账户中的结算资产”变成更接近日常使用的数字资金。
但支付可用性高度依赖地区、监管、身份认证和产品资格。用户在实际使用前,应确认当地是否开放相关功能,以及转账、消费和兑换的具体规则。
4. AI:从提供信息到在授权范围内执行
AI 产品线的潜在变化更大:它不只是回答“应该买什么”,而是逐渐帮助用户查看钱包、分析资产、比较策略,并在用户授权的边界内执行操作。
OKX 已推出 Agent Trade Kit、OnchainOS 和 Agentic Wallet 等方向,目标是让 AI 访问链上数据、分析地址、发现机会,并在授权范围内执行链上动作。
这里最关键的不是“AI 会不会预测价格”,而是权限和风控:
-AI 能查看哪些资产?
-可以执行多大金额的交易?
-是否需要逐笔确认?
-如何撤销授权?
-出现错误时谁承担损失?
对普通用户来说,AI 的价值应首先体现在降低信息整理和操作成本,而不是把投资决策完全交给自动化工具。
为什么“钱包”可能成为新的金融入口?
传统账户往往按机构和产品划分:银行负责存款和支付,券商负责股票,交易所负责资产交易,钱包负责链上资产。
但用户的真实需求并不会按照机构边界分开。一个人可能同时需要:
-持有稳定币;
-参与链上借贷;
-交易 xStocks 等 RWA;
-跨链转移资金;
-进行全球支付;
-查看自己的整体资产和风险。
如果每项需求都需要不同账户和不同操作路径,金融体验就会变得碎片化。
OKX Wallet 的机会在于,它试图把这些行为放进一个自托管、多链和可组合的入口。对用户来说,最直接的收益不是“功能数量更多”,而是能够先打开一个钱包,再判断这笔操作是否可以在同一套基础设施中完成。
对新用户而言,应该从哪里开始?
第一步:从资产视图开始
先了解钱包里有哪些资产、分布在哪些网络、每种资产的用途和风险,不要一开始就同时连接大量不熟悉的 DApp。
第二步:从低复杂度操作开始
可以先熟悉资产查看、网络切换、兑换和小额转账,再考虑流动性、借贷、RWA 或杠杆产品。
第三步:比较真实成本
查看 Gas、滑点、交易费用、流动性和到账时间。链上交易更快、更开放,不代表每一笔交易都成本更低。
第四步:使用订单与风控工具
对于交易行为,可以提前设置限价单、止盈和止损;对于授权和 AI 操作,设置额度与权限边界,减少不必要的风险暴露。
第五步:分清“数据”与“收益承诺”
TVL、成交额、用户数和 APY 都是观察指标,不是盈利保证。任何活动、RWA、借贷或流动性产品都应以实时规则和风险披露为准。
结语:从“我去找一个功能”变成“钱包帮我连接金融世界”
一个的真实转变:最初因为某个项目打开钱包,后来因为要做链上操作,先打开 OKX 钱包 看看能否直接完成。
这正是“交易所是起点,但不是终点”的实际含义。
交易所负责提供资产和流动性的起点,OKX 钱包 则进一步连接跨链、DEX、RWA、借贷、支付和 AI。OKX 正在尝试把交易、链上、支付和智能能力贯通为一个更广泛的金融科技平台。2
对于用户而言,最值得关注的不是一句宏大的品牌叙事,而是每次操作是否真的少几个步骤、少几次切换、少一些不必要的摩擦。
AiCoin用户专属福利
使用 OKX Web3 钱包,「投资全世界资产」!
绑定邀请码 【AICOIN88】 绑定,享受20%交易成本节省(Gas 优化等福利)!
立即下载/升级 OKX Web3 钱包,赶上风口:
https://jump.do/xlink?checkProxy=true&proxyId=24
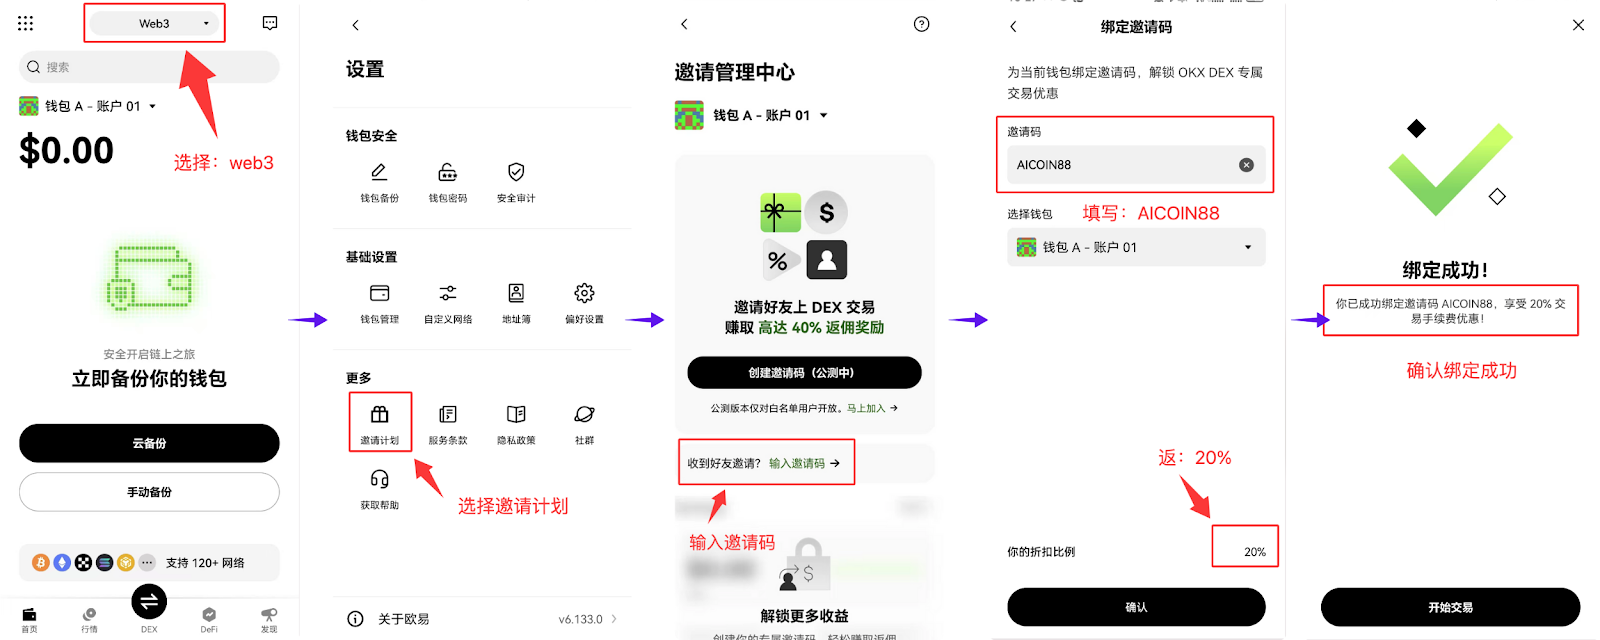
使用专属邀请码 【AICOIN88】 绑定 OKX 钱包,网页也可以简便操作!
https://web3.okx.com/ul/joindex?ref=AICOIN88
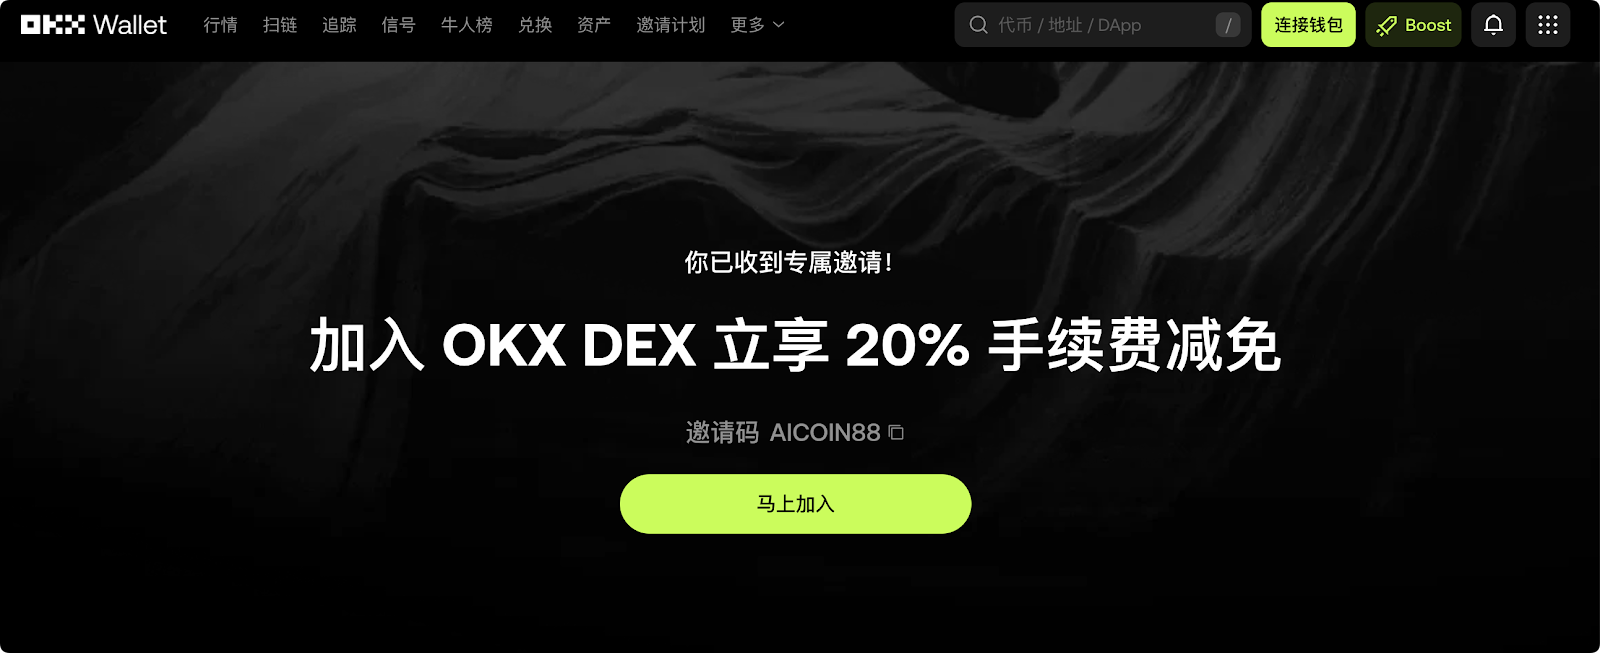
别等了,装好OKX钱包,绑定优惠收获新财富去!
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。