每当美联储进入加息周期,黄金和比特币总会被放在一起讨论。
两者都有稀缺性,也都经常被赋予“对冲法币风险”的叙事。
于是,一个很自然的判断出现了:
既然黄金能够在高利率环境下保持韧性,比特币是不是也应该有类似表现?
但如果真的经历过完整的紧缩周期,就会发现,这个逻辑并没有那么简单。
黄金和比特币虽然拥有一些相似的叙事,但它们的买方结构、流动性环境和市场功能并不相同。
所以,看比特币的时候,不能简单拿黄金的表现当作参照答案。
更重要的是弄清楚:加息到底通过什么渠道影响BTC?
一、先搞清楚:加息到底在影响什么?
很多人看到“美联储加息”,第一反应就是:利率上升 → BTC下跌。
但中间其实隔着好几个环节。
加息首先提高无风险利率和融资成本。
当资金能够在较低风险的资产上获得更高收益时,市场对于高风险资产的估值要求也会随之提高。
与此同时,融资成本上升可能推动杠杆下降,金融市场的流动性也可能逐渐收紧。
对于黄金来说,最重要的观察指标之一是实际利率。
黄金本身不产生利息,因此实际利率上升,会提高持有黄金的机会成本。
但黄金还有非常成熟的储备资产属性。
央行储备、投资需求、珠宝消费等多重需求,共同构成了黄金的长期买方基础。
比特币的情况则不同。
虽然比特币拥有2100万枚的供应上限,但它目前仍然属于高波动、高弹性的资产。
现货ETF、机构资金、交易资金以及加密市场内部资金,都会影响它的边际定价。
因此,当加息同时带来融资成本上升、流动性收缩和风险偏好下降时,比特币往往会更快受到影响。
所以可以先记住一个简单的区别:
- 看黄金,重点观察实际利率和避险需求;
- 看BTC,则需要同时观察流动性、折现率和风险偏好。
这两个观察框架,并不完全相同。
二、2022年,是一次很典型的压力测试
如果要找一个最直观的历史样本,2022年很有代表性。
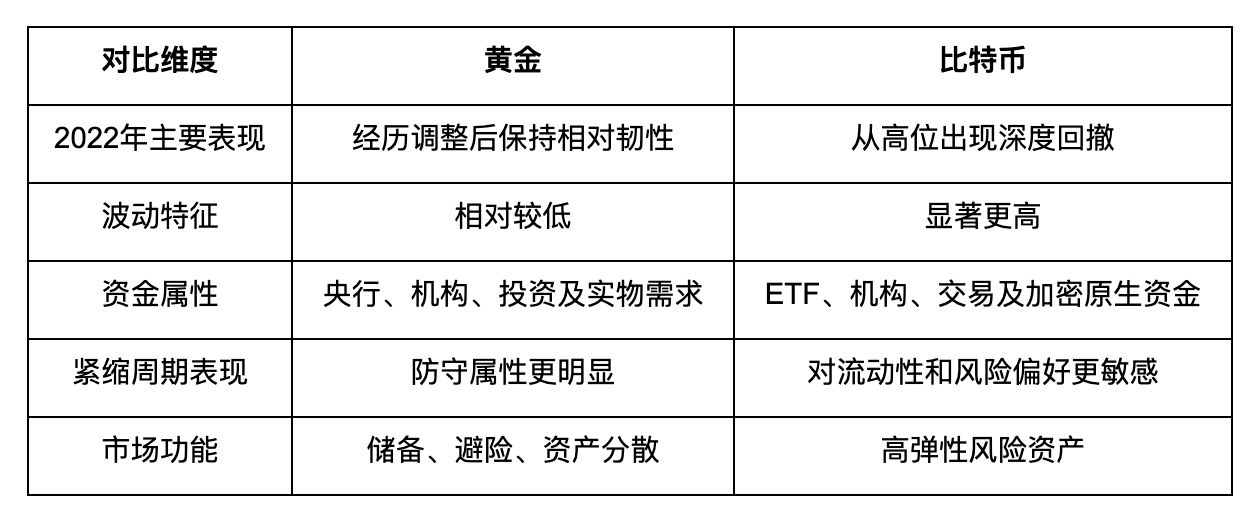
这一年,美联储累计加息425个基点,金融条件快速收紧。
全球风险资产普遍承压。
比特币从接近69000美元的历史高位一路回落,最低跌至约15500美元,最大跌幅接近八成。
黄金同样经历了波动,但整体表现出的防守属性更加明显。
真正值得关注的,并不是“2022年黄金赢了BTC”。
而是:同样面对宏观紧缩,两种资产的价格传导机制完全不同。
黄金拥有大量长期配置资金。
而比特币的边际资金更加依赖市场流动性和风险偏好。
因此,当市场开始快速去杠杆时,比特币往往会承受更大的价格压力。
这也解释了为什么“数字黄金”这个概念不能被简单理解成:黄金怎么走,BTC就应该怎么走。
比特币拥有类似黄金的部分属性,但它的市场表现仍然带有非常明显的风险资产特征。
三、为什么BTC对加息这么敏感?
理解这一点,比记住某一年涨跌更加重要。
1. 买方结构决定了价格弹性
黄金市场拥有非常成熟的长期配置需求。
世界黄金协会数据显示,近几年全球央行一直保持较高水平的净购金规模。
对于央行而言,黄金更多承担的是储备管理、资产分散和长期风险管理功能。
这种资金不会因为一次利率会议就轻易改变长期配置。
比特币的边际买方则更加多元。
现货ETF、机构投资者、宏观交易资金以及加密生态内部资金,共同影响市场价格。
这意味着,当风险偏好下降时,比特币更容易受到资金撤离和估值收缩的影响。
2. 加密市场的杠杆结构会放大波动
黄金市场经过长期发展,现货、期货、ETF和场外交易体系已经非常成熟。
比特币市场虽然规模不断扩大,但加密生态仍然存在较明显的杠杆交易、借贷和质押结构。
当价格快速下跌时,强平和去杠杆可能进一步放大卖压。
价格下跌又可能触发更多风险控制。
于是,原本的宏观冲击会通过市场结构被进一步放大。
这也是为什么:比特币的供应上限可以解释它为什么稀缺,却不能解释它为什么短期波动这么大。
短期价格更多取决于:谁在买、谁在卖、市场有多少流动性,以及资金愿意承担多少风险。
3. 黄金和BTC本来就承担不同的任务
黄金的核心功能之一,是防守。
它被央行、机构和个人投资者用于分散组合风险,也被视为应对宏观和地缘不确定性的工具。
比特币则更多承担高弹性资产的角色。
它的长期价值叙事,与数字化资产网络、全球资金流动和加密市场基础设施的发展密切相关。
所以,两者都可以拥有“稀缺资产”的标签,但并不意味着它们应该拥有相同的仓位,更不意味着它们应该按照同一套指标进行判断。
四、所以,加息时到底应该怎么看BTC?
如果只记住“加息利空BTC”,其实还是太简单了。
以后再看到美联储加息、维持高利率或者市场讨论降息预期,可以按照下面这套顺序去看。
第一,看利率方向
美联储是在继续收紧,还是已经接近紧缩周期的后段?
市场真正关心的并不只是“今天加了多少”,还包括未来利率路径有没有发生变化。
如果市场已经提前消化了加息预期,那么一次符合预期的加息,和突然出现的超预期紧缩,对资产价格的影响可能完全不同。
第二,看流动性
这是观察BTC非常重要的一层。
市场资金是在变得更加充裕,还是正在收缩?
可以关注全球流动性环境、美元走势、金融条件以及风险资产整体表现。
因为对于BTC来说:宏观流动性往往比“加息”两个字本身更重要。
第三,看风险偏好
如果纳斯达克、高估值科技股以及其他高贝塔资产都在同步承压,那么BTC出现明显波动并不奇怪。
反过来,如果利率仍然偏高,但市场风险偏好已经开始恢复,那么BTC的表现也未必会简单重复此前的紧缩行情。
所以不要只盯着BTC自己的K线。
看BTC,也要看整个风险资产市场。
第四,看BTC自己的资金
宏观环境只是第一层。
还需要进一步观察:
- 现货ETF资金有没有持续流入?
- 机构资金是在增加还是减少?
- 市场杠杆是否过高?
- 交易所资金流向有没有明显变化?
- BTC上涨时有没有真实成交量配合?
这些数据能够帮助判断:市场的上涨究竟是新增资金推动,还是短期杠杆堆出来的。
第五,最后才看价格
这一步非常重要。
不要看到BTC下跌,就直接得出“加息导致BTC没价值”的结论。
也不要看到BTC上涨,就认为“流动性马上要全面转向宽松”。
价格只是结果。
真正值得追踪的是:利率 → 流动性 → 风险偏好 → 资金 → 价格
把这条链条理顺之后,看市场会比单纯盯着涨跌更清楚。
五、黄金和BTC,到底是不是二选一?
未必。
从资产配置的角度看,它们完全可以承担不同的功能。
黄金更偏向组合的防守端。
比特币则更偏向高弹性的增长端。
这里还有一个非常容易被忽略的问题:资金占比相同,不代表风险贡献相同。
同样配置10%的黄金和10%的BTC,两者对组合波动的影响可能完全不同。
原因在于它们的历史波动、最大回撤、流动性以及与其他资产的相关性都不同。
所以,比起简单讨论:“黄金好,还是BTC好?”
更有意义的问题是:我为什么需要这个资产?
如果需要的是防守、分散和降低组合对单一经济环境的依赖,黄金承担的功能可能更加直接。
如果需要的是一部分高弹性资产,并且能够承受更大的波动,那么BTC可能承担不同的角色。
关键从来不是找到一个“万能资产”。
而是知道每一种资产放进组合以后,究竟在承担什么任务。
六、从资产逻辑,到交易基础设施
理解资产本身只是第一步。
真正开始接触加密资产之后,还需要考虑交易渠道、流动性、托管和账户安全等问题。
黄金通常可以通过黄金ETF、银行积存金等传统工具进行配置。
如果希望进一步了解全球加密资产市场,则需要熟悉另一套交易基础设施。
如果你正在建立自己的加密资产基础认知,可以通过全球主流平台币安(Binance)了解现货交易等基础功能。
刚好币安近期推出了中秋新户福利,包括「邀1人领礼」+ 新户专属注册礼,完成对应任务最高可解锁约28.8 U,另外还有机会参与大闸蟹礼金及实物周边等活动。
如果近期本来就有开通账户、熟悉交易平台的计划,可以顺手了解一下。
参与通道:
👉https://jump.do/zh-Hans/xlink-proxy?id=3
(邀请码:aicoin668,享受10%返佣 )
注:具体奖励、任务门槛、活动期限及最终领取条件,以币安官方活动页面实际公示为准。
写在最后
加息真正改变的,不是某一种资产突然变成了“好资产”或者“坏资产”。
它改变的是:资金的价格,以及市场愿意为风险资产支付多少估值。
黄金和比特币虽然都有稀缺性,也都经常被放进“对冲法币风险”的讨论中,但它们面对利率、流动性和风险偏好的方式并不相同。
所以以后再看到“美联储加息”这几个字,不妨先别急着判断BTC涨还是跌。
先看三个东西:
- 利率有没有继续收紧?
- 流动性是在增加还是减少?
- 市场风险偏好正在回升还是下降?
然后,再去看资金和价格。
这套思路,比简单拿黄金的走势去预测BTC,更接近比特币真正的市场运行逻辑。
加息之后,别再拿黄金的尺子量比特币。
你需要的,是一把真正适合比特币的尺子。
加入我们的社区,一起来讨论,一起变得更强吧!
官方电报(Telegram)社群:https://t.me/aicoin_support
AiCoin中文推特: https://x.com/AiCoinzh
币安福利群:
https://www.aicoin.com/link/chat?cid=gmLgwvKD1
风险提示: 本文仅用于宏观市场研判与资产特征分析,不构成任何投资建议或收益承诺。加密资产价格波动剧烈,投资者应充分评估自身抗风险能力,审慎参与并遵守当地法律法规。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。