要点总结
●全球广义货币仍在 100 万亿美元以上,美元稳定币约 3110 亿美元。加密缺的不是“世界上没钱”,而是钱不再必须先经过加密现货,才能表达风险偏好。
●流动性被拆到 DEX 永续、美股与预测市场、代币化国债、AI 与一级市场。比特币距 2025 年 10 月约 12.6 万美元高点仍低约 38%。
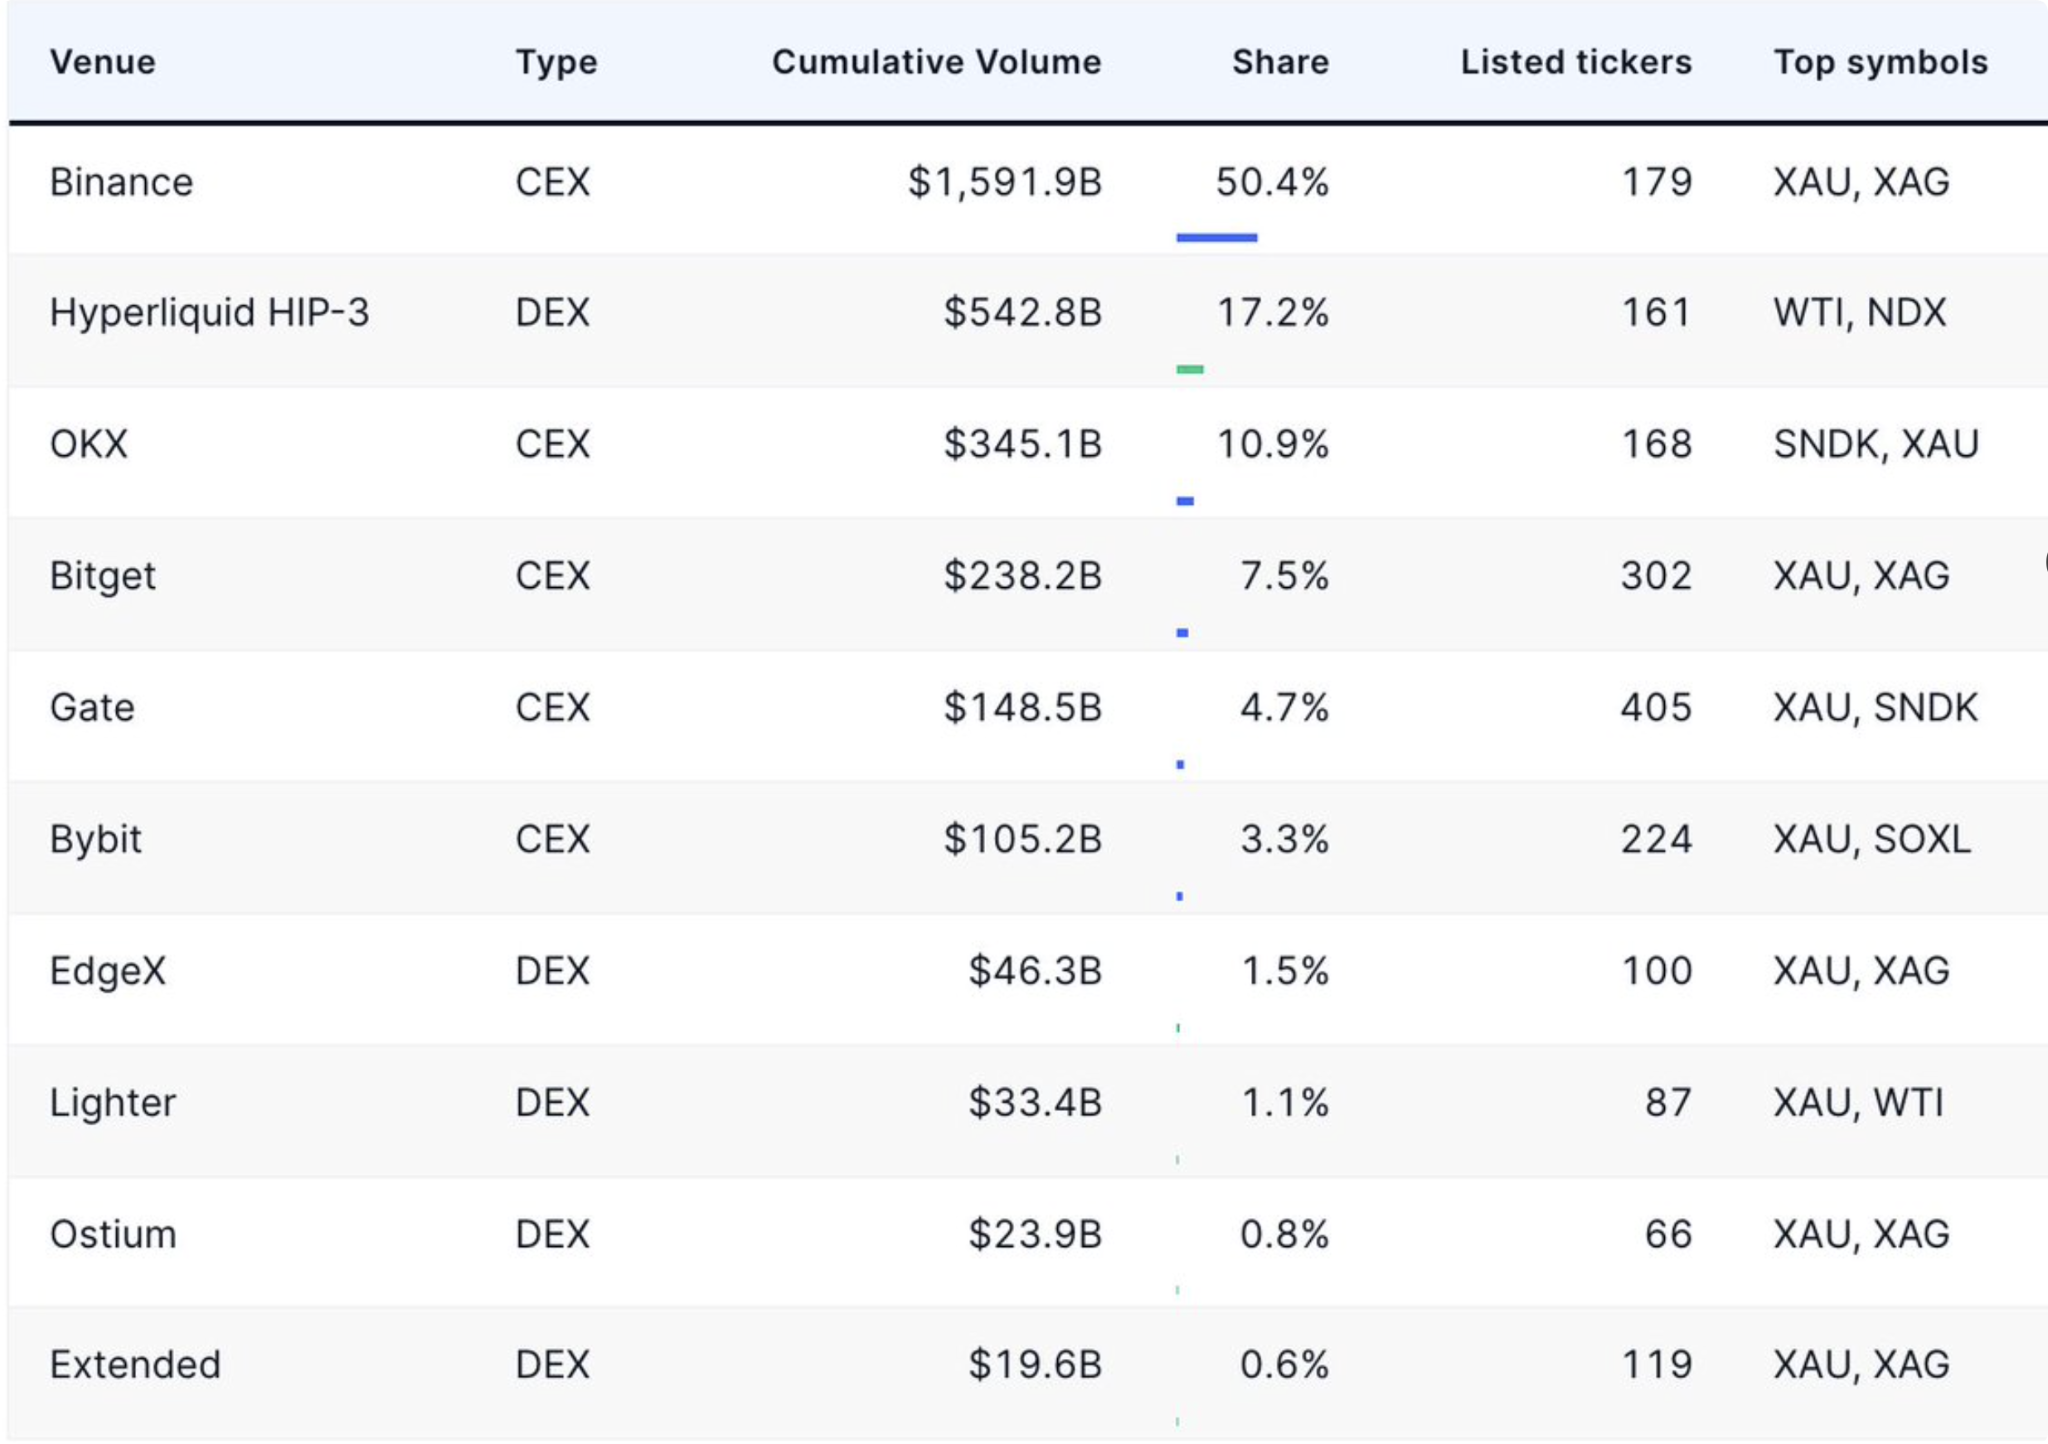
●中心化交易所没有让出头把交椅。8 月全球 CEX 现货加衍生品约 4.29 万亿美元;币安现货约 2360 亿–2430 亿美元,合约约 1.59 万亿–1.67 万亿美元,现货份额在全市场口径约四分之一、在主流所样本可到近一半,合约份额约 47%,RWA 永续份额约 60.9%。深度仍然集中。
●Hyperliquid 代表链上衍生品账本,Robinhood 代表零售券商把注意力改写成股票、期权和事件合约。币安代表的是仍把法币、主流币、合约和 TradFi 包装放在同一套深簿里的资金。
●一个完成验证的币安账户,覆盖不了所有新渠道,但能把上文多数“还需要订单簿和法币入口”的部分收进同一登录态:现货、永续、期权、代币化美股、美股现货/期权、Pre-IPO 永续、Earn 与上新。注册是分层市场的底板,不是牛市保证。
有一种说法最近很好讲:加密缺流动性,就算来一波短行情,也难回到几年前那种万币齐涨。理由通常是——钱有了更多去处,DEX 链上、美股、代币化国债,都比“再买一个新币”更方便。
这句话对了一半。
错的是“钱没了”。对的是“钱不再必须先经过加密,才能表达风险偏好”。
2021 年前后,零售杠杆、稳定币扩张和中心化交易所深度,几乎是同一条水管。水管细,水一来,山寨先喷。2026 年的水管变多了:同一美元可以买英伟达,可以买黄金,可以买链上国债,可以在预测市场上下注世界杯,也可以在 Hyperliquid 上开 BTC 永续。加密还在菜单上,只是不再独占菜单。
全球的钱并不少,少的是“只肯进交易所现货”的那一截
到 2026 年年中,美国、中国、欧元区和日本的广义货币加总已到约 103.7 万亿美元量级,美国 M2 约 23 万亿,中国 M2 约 52 万亿。美联储资产负债表仍在 6.7 万亿美元附近,净流动性约 5.9 万亿美元。美元稳定币供应约 3110 亿美元,相对美国 M2 大约 1 比 75。链上美元已经是不可忽视的平行现金层,但相对主权货币海洋,仍是浅滩。
真正变了的是分配,不是库存。CF Benchmarks 跟踪的全球 M2 与比特币关系,在 2025 年四季度后明显走弱:广义货币继续增,比特币从高位回落。同一批新创造的流动性,更多停在美债再融资、AI 资本开支、代币化现金和股票风险溢价里。交易员口中的“缺流动性”,多半是中心化现货变薄、稳定币更像链上现金、新资金第一站不再是山寨区。
8 月的回暖说明存量还在:CEX 合计成交升至 4.29 万亿美元,现货 8910 亿、衍生品 3.40 万亿。7 月 DEX/CEX 现货比冲到约 24%,很大程度是分母变小。短脉冲会有,全市场一张网带动所有山寨的结构很难回来。
资金去了四条更宽的河
第一条是链上订单簿,尤其是永续。8 月 DEX 现货约 2050 亿美元,份额约 18.7%。Hyperliquid 未平仓回到 146 亿至 147 亿美元,约占已统计永续 DEX 持仓的七成以上,8 月合约成交约 2070 亿美元。它把中心化交易所的订单簿和清算搬到自己的链上,服务的是专业交易、做市和寻找新永续标的的投机盘。
第二条是美股、期权和事件合约。Robinhood 二季度营收 13.1 亿美元;事件合约收入 1.56 亿,超过当季加密交易的 1.00 亿。零售经纪账户在同一界面完成股票、期权、世界杯盘口和代币化股票,加密只是其中一列。
第三条是代币化现金替代。链上 RWA 约 380 亿至 462 亿美元,美国国债代币约 150 亿美元。短端利率仍高时,钱会停在 BENJI、BUIDL 一类产品里。
第四条是传统风险资产本身。标普在 7600 点一带、黄金约 4400 美元、十年期美债收益率靠近 4.8%。加密变成可选波动,而不是默认的高增长出口。
中心化交易所的头把交椅还在,而且比口号更集中
链上拿走了长尾和一部分杠杆,并不等于 CEX 让出了深度。把 8 月数字摊开,币安仍是中心化市场的结算中枢。
按 CoinDesk 对全球 CEX 的统计:现货总额约 8910 亿美元,币安约 2360 亿美元,份额 26.5%,环比增 20.6%;衍生品总额约 3.40 万亿美元,币安约 1.59 万亿美元,份额 46.9%,为 2023 年 11 月以来最高,且连续第六个月提升。RWA 永续在 CEX 做到约 6020 亿美元新高,币安份额 60.9%。OKX 合约约 5020 亿,Bybit 约 3210 亿,距离不是一个数量级。
换一个更窄的样本,集中度更高。吴说统计的 14 家主流所 8 月现货约 5104 亿美元,币安约 2431 亿美元,份额 47.6%;衍生品另一口径下币安约 1.67 万亿美元,份额约 47.7%,前三名所合计超过七成。口径不同,结论一致:现货看厚度,合约看份额,RWA 永续看谁承接 TradFi 包装,三条线的第一名都是币安。
这解释了分流之后为什么仍需要一个深簿账户。Hyperliquid 可以更便宜、更链上地做永续;Robinhood 可以更好地把美国零售的注意力变成期权和预测市场。但法币进来、BTC/ETH 大额进出、山寨现货滑点、股票永续和代币化股票的 24 小时盘口,仍然高度依赖中心化订单簿。8 月币安 TradFi 永续成交约 4334 亿美元,其中股权类永续约 3429 亿美元;平台还把逾千只美股/ETF 期权、7000 余只美股现货和 bStocks 代币化股票放进同一套账户。深度没有平均分配给每一家新协议,它沉淀在成交已经最大的那张簿上。
一个币安账户装得下上文哪些渠道,装不下哪些
分流之后,合理用法不是“All in 一家”,而是先有一个能完成法币、主流币和跨市场包装的底板。按目前产品线(以官网公示为准,并受所在地法律限制,美国用户通常无法使用股票与多数 TradFi 包装),注册并完成身份验证后,同一登录态大致能对上这些前文提到的流向:
●加密现货与法币入口:BTC、ETH 及数百个现货市场,对应“钱要先有一个可进出的深簿”。
●加密永续与期权:仍是全球 CEX 合约成交的近一半,对应杠杆层里尚未迁去 Hyperliquid 的那部分。
●TradFi 永续:股票、ETF、部分 Pre-IPO(如 SpaceX 永续),对应“资金去美股、去一级叙事,但不想只等开盘”。8 月这类永续已是平台增量最明显的一块。
●美股现货与期权:合资格地区可交易 7000 余只美股/ETF,以及逾 1000 只实物交割的股票期权,对应 Robinhood 那条河里“买股票、做期权”的需求——入口不同,标的同类。
●代币化股票 bStocks:1:1 托管的链上经济敞口,可 24/7 交易,并与平台内股票仓位双向转换,对应 RWA / 代币化美股这一层。
●上新、理财与活动:Launchpool、Earn 等,对应把闲置稳定币停在平台内,而不是只留在链上国债协议里。
它替代不了的,也要写清:Hyperliquid 的链上订单簿与自托管清算、Robinhood 的美国证券账户与预测市场、香港持牌平台上的证监认可基金、以及各司法区的银行储蓄。币安是深簿与跨市场包装的汇合点,不是全球金融的全集。
因此,邀请注册的逻辑不是“注册了就会回到 2021”。逻辑是:资金已经分流,你至少需要一个成交最厚的中心化入口,才能用可计算的滑点去对接现货、合约和 TradFi 包装;然后再决定要不要把一部分仓位拆到链上或券商。
若还没有账户:
https://jump.do/zh-Hans/xlink-proxy?id=3
邀请码 aicoin668
完成身份验证与所在地合规提示,先开通法币和现货,再按资格查看合约、股票和 bStocks。产品因国家/地区开放范围不同,交易前读风险提示,合约与股票衍生品尤其如此。
注册本身不创造流动性。它只决定你在碎片化的市场里,是否站在 8 月现货仍过 2000 亿美元、合约仍过 1.5 万亿美元的那一侧。
加密以后更像管道,不太像唯一主场
未来两到三年,加密会同时做结算层(稳定币与代币化国债)、杠杆层(CEX 与 Hyperliquid 并存)和高 Beta 袖套(只有当其他高倍数资产让出风险预算时才重新变厚)。AI、美股、黄金、RWA、监管分层都会继续拆走注意力。赢家是能同时接触法币、国债和风险资产的管道;输家是以为所有风险偏好还必须先兑换成某一个山寨盘口的人。
渠道已经回不去了。能做的,是承认分流,把账户拆开:深度和跨市场包装放在最厚的 CEX,链上杠杆放在订单簿公链,票息放在代币化现金,事件观点放在预测市场。钱还在。它只是不再排队,只进一个门——而那扇仍最宽的中心化的门,数据上还写着币安。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。