作者:AiPlot 研究院
专注:RWA / 数字资产 / 金融基础设施深度分析
网址:https://aiplot.com/?utm_source=aicoin
英伟达这次管理层变动,真正值得关注的并不是“黄仁勋是否离开”本身,而是市场将如何重新评估一个问题:
英伟达过去的增长,究竟来自一个极具影响力的创始人,还是来自已经能够独立运行的硬件、软件和客户生态?
这也是股票市场和链上股票类 RWA 需要共同回答的问题。
11 月 12 日,英伟达官方宣布,黄仁勋辞去总裁、首席执行官和董事职务,即刻生效。公司任命 CFO Colette Kress 担任临时 CEO,同时由 Harvey C. Jones 出任英伟达历史上首位董事会主席,并启动内部和外部候选人的正式 CEO 搜寻。
因此,这不是一次普通的 CEO 职务交接,而是公司治理结构、技术路线和资本市场预期同时进入过渡期。
一、先把已确认事实与市场推测分开
黄仁勋的离任与个人丑闻、公司治理和外部安全压力叠加有关,更接近“被迫让出位置”,而非单纯的主动退休。
但从可核验的公开材料看,英伟达官方公告和 SEC 8-K 只确认了辞职、临时 CEO 任命、董事会主席任命以及永久 CEO 搜寻,并未在公告中披露辞职原因。
因此,分析时需要将两类信息分开:
- 已确认事实: 黄仁勋已离任;Kress 担任临时 CEO;Jones 出任董事会主席;董事会开始寻找永久继任者;英伟达按原计划于 11 月 17 日公布第三财季业绩。
- 仍属市场推测: 离任是否主要由个人行为、外部政治压力或董事会压力触发;公司是否存在严重的内部治理危机;英伟达是否已经出现技术路线分歧。
这一区分并非形式主义。对于高估值科技公司而言,未经确认的治理传闻会放大波动,但不一定改变企业的现金流、订单和产品路线。真正需要观察的是治理事件是否开始传导到经营指标。
二、Colette Kress 能解决什么问题,不能解决什么问题
Kress 自 2013 年加入英伟达以来一直担任 CFO。此前,她曾在 Cisco、Microsoft 和 Texas Instruments 担任长期财务管理职务。
她的优势非常明确:熟悉资本配置、财务披露、投资者沟通和英伟达内部经营数据。对于 CEO 突然离任后的公司,先由最熟悉财务和经营体系的高管稳定预期,是一种合理的过渡安排。
英伟达官方也强调,Kress 将继续兼任 CFO,董事会认为公司运营、客户承诺和产品路线不会中断。
但 Kress 的临时任命并不等于董事会已经找到长期技术接班人。她需要面对的两个任务不同:
第一,是在短期内稳定资本市场,确保大客户和供应链相信公司仍能按计划交付。
第二,是证明英伟达的产品路线不依赖单一创始人的个人判断,尤其是在 AI 芯片、网络、系统和软件平台不断迭代的阶段。
这解释了为什么市场会同时关注财务型 CEO 和技术型继任者。财务型管理者可以降低过渡期的不确定性,但技术路线的长期连续性仍需要由产品和研发团队证明。
三、市场真正担心的不是“没有黄仁勋”,而是决策速度会不会下降
英伟达的商业模式已经不再是单纯出售 GPU。
截至 2026 财年第二季度,英伟达季度收入为 962 亿美元,同比增长 106%;数据中心收入为 890 亿美元,同比增长 117%,占季度收入的绝大部分。
公司当时预计第三财季收入约为 1080 亿美元,并预计第三财季毛利率约为 74%。
这组数字说明,英伟达已经成为大型 AI 基础设施建设的核心供应商。其产品覆盖 GPU、CPU、网络系统、AI 工厂设计、开发工具、模型和软件库。管理层变动的影响,最终要通过订单、资本开支、客户采用和产品发布节奏体现出来。
市场可能担心三件事:
1. 产品路线决策是否变慢
AI 基础设施竞争的周期非常短。客户并不是几年采购一次固定芯片,而是在训练、推理、网络、内存和能源效率之间持续调整。如果 CEO 过渡期导致重大产品路线决策放缓,竞争对手就可能获得窗口。
2. 大客户是否会重新评估供应商集中度
微软、Google、Amazon、Meta、OpenAI 等大型客户需要长期规划算力和软件栈。它们更关心英伟达能否继续提供稳定的路线图、供货和开发者支持,而不是单一季度的舆论波动。
3. 华盛顿和全球监管关系是否出现变化
黄仁勋不仅是产品负责人,也是英伟达对外沟通和政策关系的重要节点。随着 AI 芯片出口、国家级算力基础设施和主权 AI 成为政策议题,新的 CEO 需要证明自己能够接管这一外部协调功能。
四、英伟达的护城河能否从个人品牌转化为组织能力
英伟达最重要的护城河,至少包括四层。
第一层是硬件迭代能力
GPU、CPU、网络交换和整机系统之间的协同设计,构成了 AI 工厂的整体解决方案。竞争者并非只需要制造一颗更快的芯片,而是需要在软件、网络、散热、存储和供应链上同时达到可部署水平。
第二层是 CUDA 软件层
CUDA 是英伟达用于 GPU 加速计算的软件平台,开发者可以通过 CUDA 让应用程序利用 GPU 计算能力。
CUDA 的价值在于开发者工具、库、编程模型和应用迁移成本。用户一旦在 CUDA 生态中积累大量代码、人才和生产流程,就不会只根据单次硬件报价切换供应商。
这构成了英伟达相对于单一芯片竞争者的重要优势。但需要注意,软件生态的锁定并非不可逆。只要客户拥有足够强的迁移动机,或者竞争者提供明显更高的性能价格比,开发者仍可能逐步转移。因此,英伟达必须持续更新 CUDA-X、开发工具和 AI 框架,而不能把历史领先当成永久保障。
第三层是客户共同开发关系
英伟达与云厂商、AI 实验室和大型企业之间形成了长期的产品协作。客户的反馈会影响芯片、网络和系统的设计,而英伟达的平台又反过来影响客户的模型训练和部署方式。
第四层是资本和供应链组织能力
AI 基础设施需要巨额资本支出。英伟达在 2026 财年第二季度披露,公司正在与 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs 和 KKR 等机构探索算力基础设施融资平台,计划长期调动超过 5000 亿美元的第三方资本,具体仍以最终协议为准。
这意味着英伟达已经进入“芯片—数据中心—融资—软件”的综合竞争阶段。CEO 的任务不只是卖芯片,还要协调一个大型产业和金融网络。
五、11 月 17 日财报为什么是第一个关键窗口
英伟达官方已经确认,第三财季业绩将在 11 月 17 日公布,随后举行电话会。
这次财报本身无法回答“谁是永久 CEO”,但可以帮助市场判断管理层过渡是否已经影响经营。
重点不应只放在收入是否超过预期,而应观察以下信号:
- 数据中心收入和下一季度指引是否保持强劲;
- 大型云客户是否继续扩大资本开支;
- Blackwell、Vera Rubin 等平台的量产和交付节奏是否正常;
- 毛利率是否受到产品切换、供应链或系统级交付压力影响;
- 管理层是否能够清晰解释产品路线和客户需求;
- 公司是否提供永久 CEO 搜寻的时间表或候选人范围。
如果财报强、客户承诺稳定、产品路线没有变化,市场可能将这次事件定性为治理冲击,而不是经营冲击。
如果财报同时出现订单推迟、客户资本开支放缓或产品路线解释不清,那么 CEO 离任就可能从一次治理事件升级为估值重定价事件。
六、AiPlot 数据显示,NVDA 已经进入股票类 RWA 的链上观察范围
AiPlot 当前 RWA 数据显示,股票类现实资产规模约为 37.3 亿美元,7 日变化约为增长 1.09%。
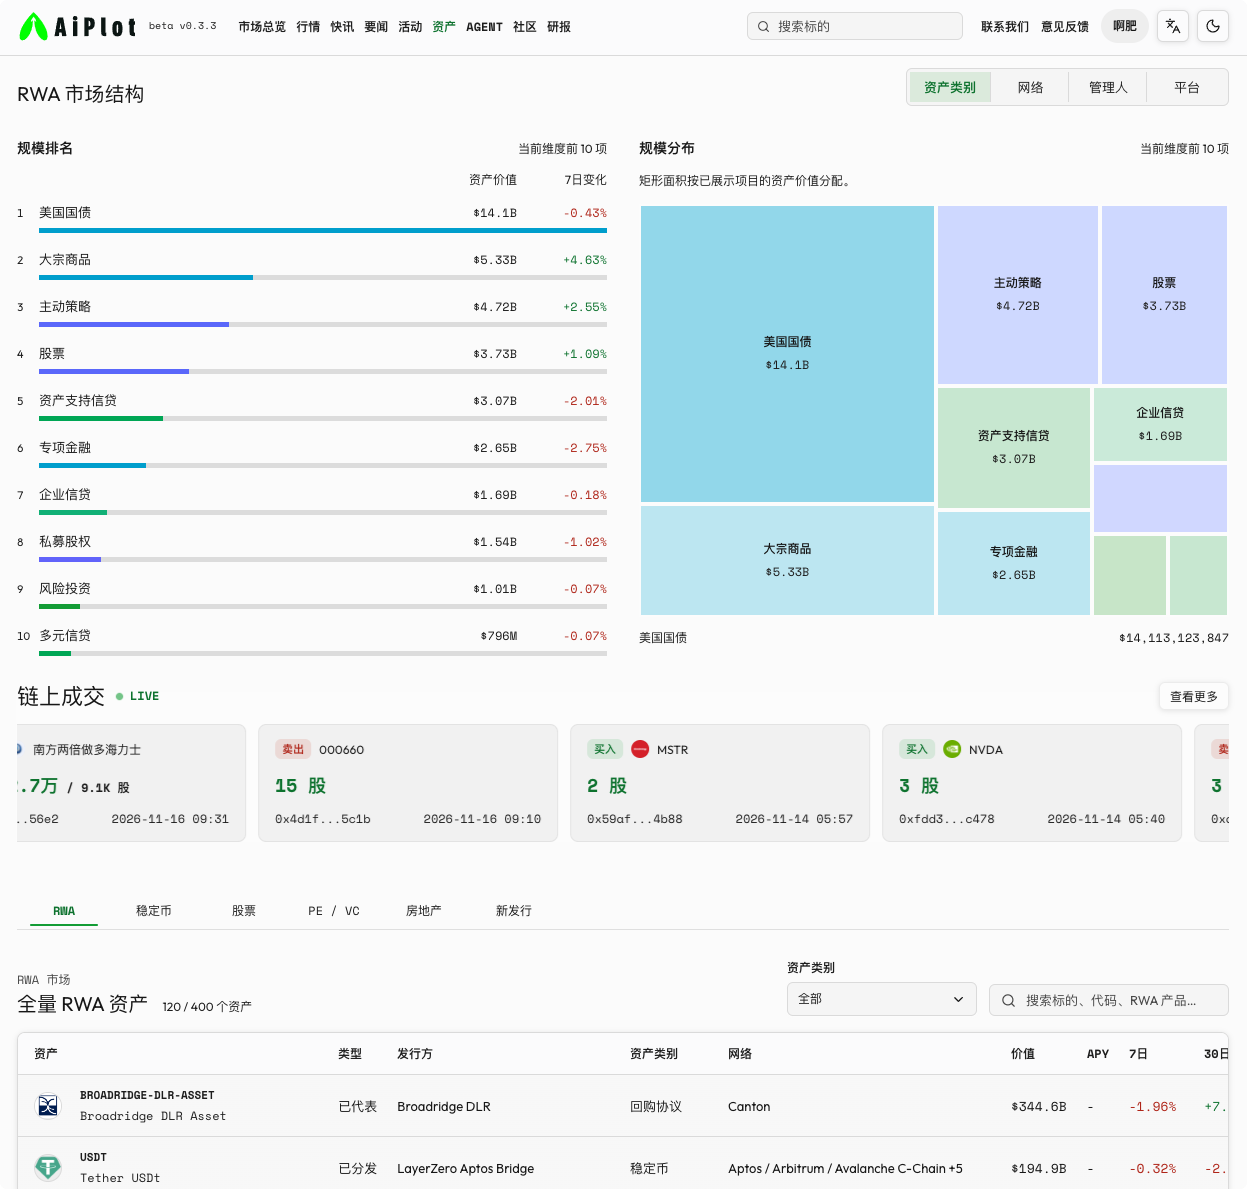
在具体资产中,NVDAx,也就是 NVIDIA xStock,在 AiPlot 页面显示规模约为 1.66 亿美元,7 日变化约为下降 7.63%,30 日变化约为下降 16.87%。该资产被列为股票类、分布式产品,并部署在 Arbitrum、BNB Chain、Ethereum 等多个网络。
这组数据至少说明两件事。
第一,英伟达的市场定价已经出现链上映射。传统市场中,NVDA 是 AI 基础设施的核心股票;链上则出现了可被加密市场用户直接交易的 NVDA 相关股票 Token。
第二,股票类 RWA 的价格会把传统股市事件迅速传导到链上。CEO 变动、财报、产品路线和 AI 资本开支,可能在股票交易所和链上 Token 市场之间形成更快的情绪反馈。
七、NVDA 股票类 RWA 的真正价值,不只是“更早交易英伟达”
如果股票 Token 只是把传统股票价格搬到链上,那么它的增量价值比较有限。更值得关注的是,它是否进入了链上金融的组合结构。
1. 全天候价格发现
传统美股存在固定交易时段,而链上股票类产品可以在更长时间内被交易。重要事件发生在美股休市期间时,链上市场可能先形成价格变化,随后影响下一次传统市场开盘定价。
但这也会放大流动性风险。链上价格可能在交易对手不足时出现较大滑点,不能简单等同于官方交易所价格。
2. 与稳定币资金直接连接
股票 Token 可以与稳定币形成直接交易对。用户不必先通过银行系统完成美元入金,再进入证券账户,而是可以使用链上美元流动性获取股票敞口。
这并不意味着它已经取代证券账户,而是说明链上美元和代币化股票正在形成新的组合交易场景。
3. 进入借贷和抵押品体系
如果合规结构允许,股票 Token 未来可以被纳入抵押借贷、保证金交易或结构化产品。但股票价格波动较大,且存在市场关闭、停牌、公司行为和托管风险,因此其抵押品参数通常会比国债类 RWA 更严格。
4. 连接 AI 主题资产组合
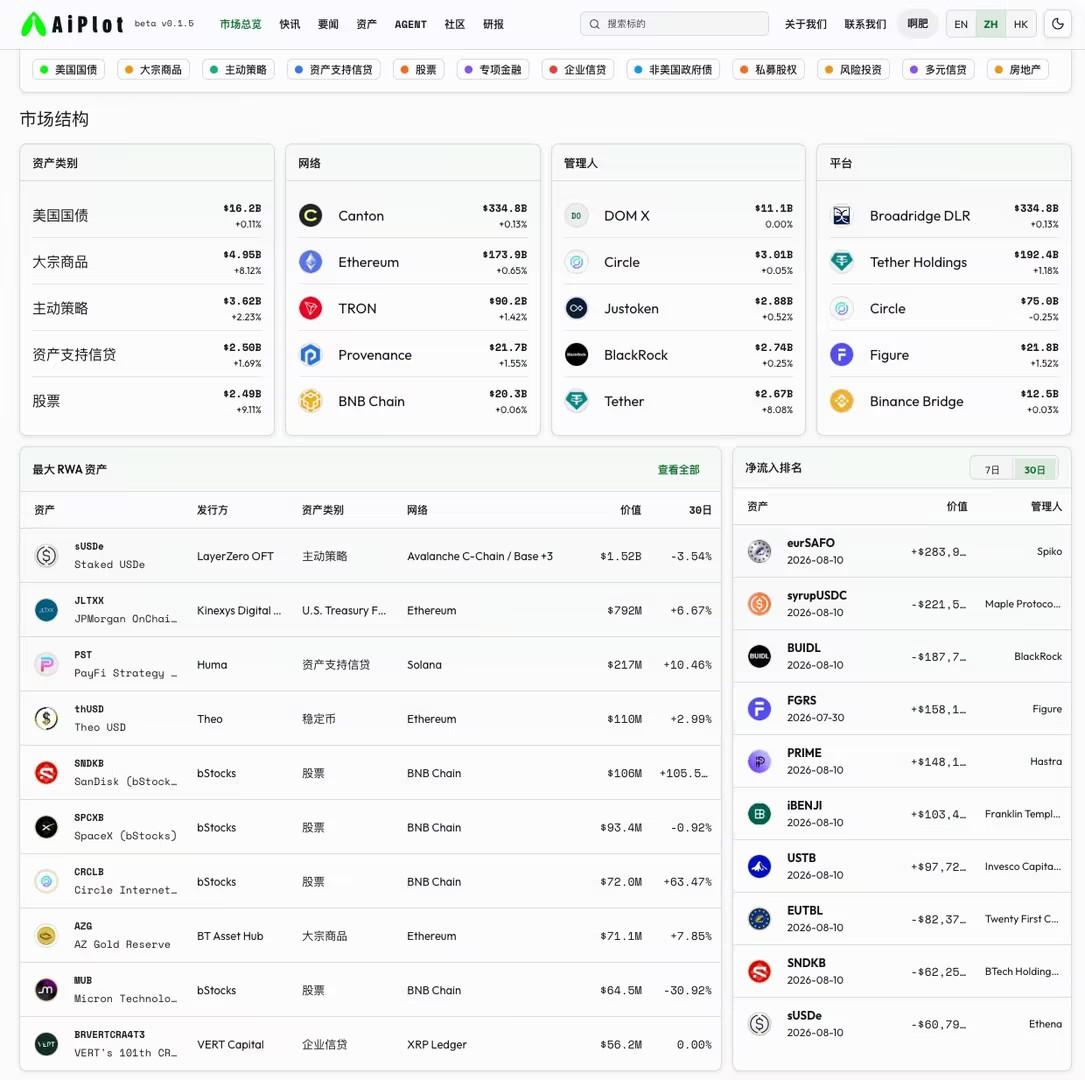
NVDAx、AMD xStock、Micron xStock、Microsoft xStock、Amazon xStock 等资产都出现在 AiPlot 股票类 RWA 数据中。
如果这些资产具备足够流动性,链上用户可能围绕 AI 基础设施形成主题化组合,而不是只持有单一股票。这会增加组合交易、再平衡和风险管理的需求。
八、黄仁勋离任会如何影响 NVDAx 的链上定价
对 NVDAx 而言,CEO 变动的影响可以拆成三个阶段。
短期:情绪和流动性冲击
重大治理消息通常先影响风险偏好。链上产品的流动性深度可能低于传统股票,因此价格波动和滑点可能更大。
中期:用财报和客户行为重新定价
市场会把 11 月 17 日财报当作经营连续性的测试。只要收入、数据中心需求和产品交付没有明显改变,治理折价可能逐步收窄。
如果客户继续加大 AI 基础设施投入,NVDAx 的底层资产逻辑仍然成立;如果客户推迟资本开支,链上 Token 则可能放大传统市场的负面定价。
长期:从个人叙事转向平台叙事
如果英伟达最终找到能够同时理解技术路线、客户关系和资本配置的继任者,市场可能重新接受“英伟达是一家平台公司,而不是黄仁勋个人公司”的判断。
如果继任过程长期不明朗,或者研发和客户关系出现分裂,估值中反映的部分创始人溢价就可能持续下降。
结论:英伟达换帅,考验的是“组织化护城河”
黄仁勋离任对英伟达的最大考验,不是市场是否继续怀念创始人,而是公司能否证明 CUDA 生态、AI 芯片路线、客户关系和资本组织能力已经沉淀为组织能力。
短期内,Kress 作为 CFO 兼任临时 CEO,主要作用是稳定财务和经营预期。长期则需要一位能够接住技术路线、客户沟通和政策关系的正式继任者。
对于 NVDAx 等股票类 RWA,这次事件提供了一个更有代表性的观察样本:现实世界的公司治理事件,会通过价格跟踪 Token 快速传递到链上。但链上交易并不意味着底层证券权利已经被完整复制,价格映射、法律权益和流动性质量必须分别分析。
真正值得关注的,不是“黄仁勋离开后英伟达会不会立刻崩溃”,也不是“NVDAx 是否马上反弹”,而是未来几个季度中三条线是否同时成立:
- 英伟达的 AI 基础设施订单和现金流继续增长;
- CUDA 与系统级生态仍然保持客户黏性;
- NVDAx 等股票类 RWA 逐渐形成真实的链上流动性和金融组合需求。
如果三条线都成立,英伟达的护城河将从创始人品牌进一步转化为平台和组织能力;如果其中两条以上出现问题,市场就会重新评估此前给予英伟达的增长溢价。
更多数据和分析,请关注Aiplot:
https://aiplot.com/?utm_source=aicoin
📖 社区交流:
Telegram:
https://t.me/+IIYMcJigBAo4Mjg1
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。市场有风险,投资需谨慎。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。