“Hyperliquid将成为中心化交易所最大的挑战者。”
Hyperliquid Daily引用Grayscale研究主管Zach Pandl的观点称,Hyperliquid已经在永续合约领域与币安争夺头部位置,并成为按未平仓量计算最大的加密衍生品交易场所之一。
这句话很容易被改写成更刺激的版本:DEX要击败CEX了。
但这不是最准确、也不是最重要的理解。
CEX在现货、衍生品、用户分发、法币入口和全球产品矩阵上仍然拥有更大的综合规模。
真正发生变化的不是所有机构突然离开CEX,而是它们第一次拥有了一个能够承接较大仓位、同时保留链上透明与自托管属性的严肃备选场所。
Hyperliquid挑战的不是某一家交易所的Logo,而是“专业交易必须把资产、执行和结算全部交给同一个中心化平台”的旧结构。
为什么过去机构离不开CEX?
并不是因为机构天然偏爱中心化。
在高频、大额和杠杆交易中,交易者首先关心的是结果:
- 盘口能否容纳大额订单;
- 撮合是否足够快;
- 极端行情下能否撤单;
- 保证金与清算系统是否稳定;
- API、子账户和风控工具是否成熟;
- 资金能否快速进出。
过去大多数链上交易平台无法同时满足这些要求。
即使自托管和透明结算更理想,只要执行延迟、深度不足、滑点过大,专业资金最终仍会回到CEX。
所以,CEX的统治力不仅来自品牌,更来自一个长期存在的现实:可用的替代方案太少。
Hyperliquid改变的正是这个前提。
90亿美元OI,意味着它已经通过“可用性门槛”
Grayscale在9月21日发布的研究中称,Hyperliquid在2026年第二季度平均未平仓量约90亿美元,同比增长54%,并且是其定义的主要永续交易场所中唯一实现增长的平台。
更早的Grayscale深度报告显示,Hyperliquid在2025年处理了约2.9万亿美元永续合约成交;截至2026年5月报告发布时,未平仓量约70亿美元,在全球永续交易场所中排名第三或第四。
另一份9月24日市场快照显示,Hyperliquid当时30日永续成交约2200亿美元,未平仓量约90.6亿美元,并占相关数据源所追踪链上永续市场OI的一半以上。
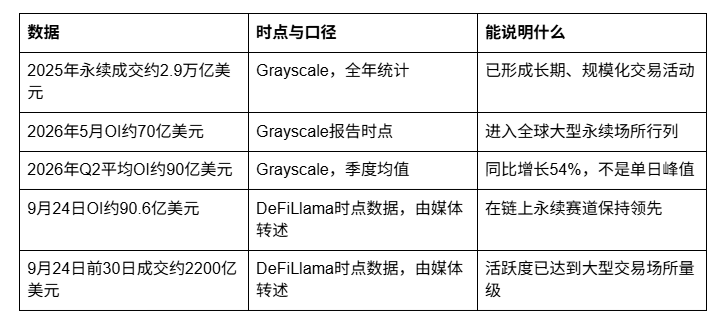
但OI需要谨慎解释。
未平仓量是尚未平掉的合约名义价值,不等于平台存款,不等于用户资产,也不代表多头资金单方面看涨;每一份未平仓合约同时存在多头和空头。不同平台的数据统计方法也可能存在差异。
更重要的是,高OI不能单独证明资金来自机构。链上地址可以观察,却不一定能够确认最终控制人。
这组数据真正证明的是:Hyperliquid已经通过了“专业资金愿意承载大额未平仓头寸”的市场测试。
这叫机构级容量,不等于所有仓位都由机构持有。
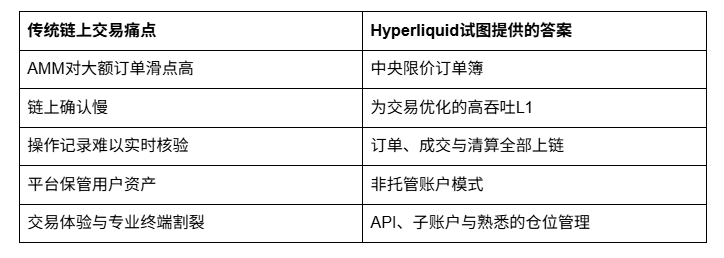
Hyperliquid跨过的第一道门槛:执行开始接近CEX
Grayscale对Hyperliquid的核心评价是:它提供了接近中心化交易所的交易体验,同时保留区块链的透明和自托管模式。
官方资料显示,HyperBFT当前支持约每秒20万笔订单,区块时间约0.07秒;订单、撤单、成交和清算都发生在链上,并实现单区块最终性。
这几个特征组合在一起非常关键。
Grayscale还基于2025年BTC和ETH交易数据估算,CEX期货的成交量加权平均费用约为4个基点,Hyperliquid永续约为2个基点。
不过,这只是基于公开基础费率的估算,没有完整纳入VIP等级、返佣、盘口深度、滑点和冲击成本。
对于机构而言,名义手续费从来不是全部成本。
真正的执行成本是:
总成本 = 手续费 + 买卖价差 + 市场冲击 + 资金费率 + 资产划转成本 + 托管与操作风险
Hyperliquid开始成为竞争者,不是因为某一档费率更低,而是它第一次在这套总成本公式中具备了可比性。
第二道门槛:托管与交易执行开始解耦
中心化交易所的传统模式把多个角色放在同一家公司内部:
- 交易所负责撮合;
- 交易所保管资产;
- 交易所维护内部账本;
- 交易所决定提款与账户权限;
- 交易所提供最终结算记录。
这种一体化结构效率很高,却也让交易者对单一机构形成集中依赖。
Hyperliquid采用非托管设计。官方称,用户的订单、成交和清算都可在公开账本中验证;希望使用专业托管服务的机构,则可以选择Anchorage、BitGo、FalconX、Fireblocks和Komainu等服务商。
这意味着机构理论上不必在“把资产全部放在交易所”与“无法使用高性能订单簿”之间二选一。
它可以把不同职能拆开:
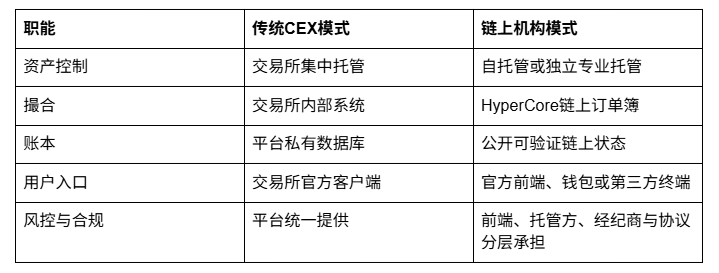
这种拆分并不会自动消除风险。
私钥管理、智能合约、验证者集中度、稳定币、预言机与链上仓位公开都可能带来新的问题。Grayscale也提醒,Hyperliquid验证者集合相对集中,软件并非完全开源,且美国市场增长仍依赖监管变化。
但它提供了CEX过去很难提供的选择:交易者可以使用一个共享执行层,而不必把所有信任集中到同一家公司。
第三道门槛:机构需要的不只是BTC和ETH
如果Hyperliquid只是一家链上Crypto永续交易所,它的上限仍然取决于加密市场内部份额。
HIP-3改变了这一点。
第三方Builder可以在HyperCore上部署股票、商品、指数和其他资产的永续市场。Grayscale指出,Hyperliquid已经支持与股票和商品相关的24/7市场;S&P Dow Jones Indices也已将S&P 500指数授权给TradeXYZ,用于Hyperliquid上的永续合约。
Pantera的研究进一步指出,在传统市场休市期间,Hyperliquid的黄金、白银与原油市场曾承担价格发现功能;一些传统资产阶段性达到平台成交量的40%。
这里真正吸引机构的不是“链上也能炒美股”,而是两个结构性能力:
- 传统市场关闭时仍能表达风险观点;
- Crypto、股票、商品和指数可以在同一个账户与保证金体系内管理。
对于跨市场做市、宏观对冲和事件驱动资金而言,这比单纯增加几个交易对更重要。
机构需要的是一张全天候风险表,而不是一个新的投机按钮。
真正的未来不是CEX对DEX,而是三层市场
HYPERDaily把未来概括为“Binance vs Hyperliquid”。
作为传播标题,这种对立很有吸引力;作为市场结构判断,它仍然过于简单。
更可能出现的格局不是CEX消失,而是交易体系逐渐分成三层:
第一层:链上流动性与执行
Hyperliquid提供订单簿、保证金、清算、结算和统一流动性。
第二层:受监管的客户入口
经纪商、期货交易所、清算机构或许可前端负责KYC、客户保护、市场准入与合规监控。
Grayscale提到,Payward计划在获得监管批准的前提下,通过其CFTC监管的Bitnomial交易所和清算所,为美国客户提供基于许可型HIP-3*市场的链上永续合约。
这项计划仍需监管批准,不能写成美国市场已经开放。
第三层:中心化分发与综合服务
币安等CEX仍然拥有成熟的现货市场、法币通道、财富管理、借贷、客服、账户恢复和全球用户网络。
它们未必被链上协议取代,反而可能成为链上流动性的分发入口、经纪层或竞争性执行场所。
因此,下一代交易市场更可能是:
多个前端与受监管实体 → 连接共享链上流动性 → 同时与CEX竞争和协作
Hyperliquid的目标不是把所有金融功能都装进一家公司,而是让执行基础设施被不同公司调用。
这才是它对传统交易所模式更深层的挑战。
“机构就绪”与“机构已经进场”必须分开
看到90亿美元OI、专业托管名单和TradFi市场后,很容易直接宣布“华尔街已经全面迁移”。
这仍然缺少证据。
机构就绪意味着:
- 系统能够承载较大仓位;
- API和订单簿满足专业交易需求;
- 托管、风控与审计路径开始完善;
- 股票、商品和指数市场逐渐可用;
- 合规前端出现潜在方案。
机构已经进场则需要更严格的证明:
- 可验证的机构账户或托管流量;
- 持续而非事件驱动的机构成交;
- 做市深度在压力行情中保持稳定;
- 合规场所获得实际批准并上线;
- 客户资产、清算和争议处理经受真实运营检验。
链上数据能够显示大额地址的行为,却不能仅凭仓位规模确认它属于哪家机构。第三方地址归因也可能出错。
所以,更准确的结论是:Hyperliquid已经具备机构级交易场所的若干特征,并开始吸引专业资金关注;至于机构采用的广度和持续性,还需要更多可验证数据。
普通交易者应该观察什么?
对个人交易者而言,“币安还是Hyperliquid”不是信仰选择,而是执行选择。
同一个BTC、ETH或HYPE仓位,在不同平台可能出现不同的价格、资金费率、未平仓量和清算结构。真正重要的是知道风险和流动性正在向哪里移动。
在AiCoin移动端,可以同时观察多个市场的专业K线、资金费率、OI和大单异动,并通过聪明钱追踪查看链上大户的开仓、减仓与对冲行为。当Hyperliquid与CEX出现价格或资金费率偏离时,用户可以先判断这是短期流动性失衡、拥挤交易,还是新的价格发现正在形成。
需要链上执行时,也可以从AiCoin连接Hyperliquid,在移动端完成行情观察、仓位管理与交易入口衔接。
通过AiCoin专属入口连接Hyperliquid,并使用邀请码 AICOIN88,可按活动规则获得4%手续费返佣:
专属链接: https://app.hyperliquid.xyz/join/AICOIN88
返佣能够降低符合活动规则的部分交易成本,但不能抵消杠杆、资金费率、滑点、智能合约或清算风险。
结语:最大的变化,是专业资金终于有了第二个答案
Binance依然拥有更大的综合业务、更广的用户覆盖和更完整的中心化服务体系。
Hyperliquid也并没有因为90亿美元季度平均OI,就自动取代所有CEX。
但过去那个“要获得专业执行,就必须接受中心化托管和封闭账本”的捆绑关系,正在被拆开。
Hyperliquid已经证明,链上订单簿可以承载万亿美元级年度永续成交;交易者可以在接近CEX的体验中保留自托管和公开结算;机构还可以接入独立托管、第三方前端和未来可能出现的受监管入口。
真正的挑战者,不一定马上夺走第一名,而是让第一名第一次失去“唯一可选”的地位。
所以,Hyperliquid与币安的竞争并不只是成交量排行榜上的一场赛跑。
它代表两种市场结构开始正面相遇:一种把资产、订单和结算留在平台内部;另一种把执行做成开放、透明、可被多个入口调用的基础设施。
未来未必是CEX或DEX二选一。
但从机构拥有第二个可用答案开始,交易所的权力结构已经发生变化。
AiCoin用户专属福利
👉 绑定 Hyperliquid 账户时输入邀请码 AICOIN88,享 4% 手续费返佣
🔗 专属注册链接:
https://app.hyperliquid.xyz/join/AICOIN88
📖 新手教程:
-《AiCoin PC 端 Hyperliquid 授权交易教程》:
https://www.aicoin.com/zh-Hans/article/514197
-《AiCoin 移动端Hyperliquid 授权交易教程》:
https://www.aicoin.com/zh-Hans/article/541383
-《零基础入门!Hyperliquid 第一次交易超详细图文教程》:
https://www.aicoin.com/zh-Hans/article/510225
📖 社区交流:
- Telegram:
https://t.me/AiCoinWhaleData
- Discord:
https://discord.gg/D7UjAcFrah
- AiCoin-群聊:
https://www.aicoin.com/link/chat?cid=N6OVMor5g
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。投资美股仍需自行承担市场风险、监管风险及本地法律法规合规风险(尤其是外汇管制、境外投资申报等)
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。