作者:AiPlot 研究院
专注:RWA / 数字资产 / 金融基础设施深度分析
一、投资结论:X Layer 的优势首先是分发,不是规模本身
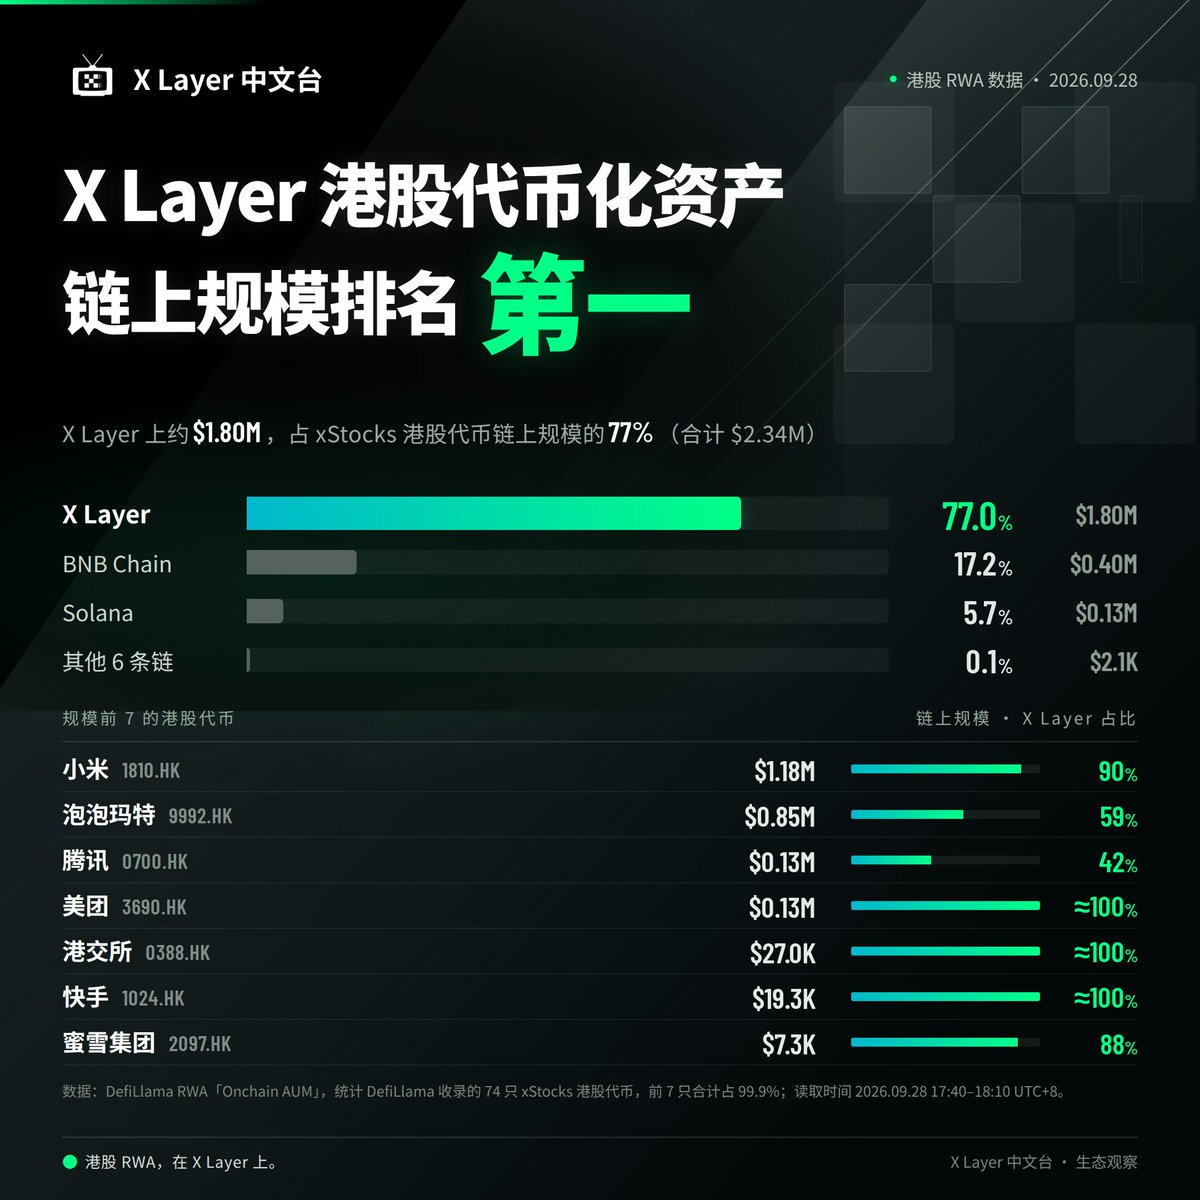
一组数据:
- 港股代币总链上规模约 234 万美元;
- X Layer 约 180 万美元,占比 77%;
- BNB Chain 约 40 万美元,占比 17%;
- Solana 约 13 万美元,占比 6%;
- 规模靠前的港股代币中,小米、泡泡玛特、美团、港交所、快手和蜜雪集团 6 只在 X Layer 上的规模领先;
- 泡泡玛特 POPMTx 总链上规模约 85 万美元,其中 X Layer 约 50 万美元,占比约 59%;
- 前七大港股代币合计占整体规模约 99.9%,其余 67 只单只规模均低于 1,000 美元。
这组数据应当同时读出两个结论。
第一,X Layer 已经形成明显的网络集中度。 在港股 Tokenized RWA 尚处于早期的情况下,资产发行和用户入口集中到某条链,可能产生流动性、钱包、交易和生态激励的正反馈。
第二,市场还没有脱离早期试验阶段。 234 万美元的总规模对传统港股市场几乎可以忽略;前七大资产几乎贡献全部资产规模,说明用户目前主要购买少数高知名度、高话题度的港股,而不是系统性配置一篮子港股资产。
所以,X Layer 当前的优势更像是:
在港股 RWA 的早期产品—钱包—交易入口竞争中,X Layer 获得了最强的分发位置。
它是否能够升级为真正的 RWA 金融基础设施,还需要观察借贷、抵押、稳定币流动性和机构资产发行是否跟上。
二、为什么港股代币化是一个独立的 RWA 市场
1. 全球 Tokenized Equities 正在从美国股票扩展到区域市场
xStocks 最初以美国股票和 ETF 为主要资产,强调 1:1 底层支持、链上结算、跨链和 24/7 交易。2026 年 7 月,xStocks 宣布开始从美国股票扩展到国际市场,第一站就是香港,后续计划覆盖英国、欧盟和韩国等市场。
这一步的重要性不只是新增了几只股票,而是代币化股票从“美国资产的链上复制”进入“全球资本市场的统一接口”阶段。
传统跨境股票投资通常涉及:
- 本地券商账户;
- 外汇和本地货币结算;
- 不同交易时间;
- 不同证券登记和托管体系;
- 不同投资者资格和转让限制;
- 不同的公司行动处理。
如果国际股票可以通过统一的 Token 接口被持有、转移和结算,理论上可以降低跨市场资产配置的操作摩擦。但这并不消除当地证券法规和投资者资格要求,只是把部分金融基础设施标准化。
2. 香港是一个自然的区域化试验场
港股市场具备几个适合 RWA 试验的特点:
- 有较多国际投资者关注的大型企业;
- 市场与中国内地、亚洲和全球资本之间存在连接;
- 资产类别覆盖科技、消费、互联网、交易所和新经济公司;
- 相比全球统一股票市场,跨境投资仍存在较明显的账户、时区和结算摩擦。
因此,港股 Tokenized RWA 的核心价值不是让用户第一次认识小米、美团或泡泡玛特,而是让这些区域资产能够被纳入统一的链上钱包、稳定币和 DeFi 组合。
三、X Layer 为什么能够获得 77% 的港股代币链上规模
1. 发行与分发的协同
X Layer 是由 OKX 生态推动的 EVM 兼容网络,连接 OKX Wallet、交易平台、链上应用和 xStocks 等 Tokenized Equity 资产。对早期 RWA 而言,最大的难题通常不是部署合约,而是找到用户、钱包、流动性和交易入口。
X Layer 的潜在优势包括:
- OKX Wallet 的用户分发渠道;
- 与 OKX 生态和交易用户的连接;
- 对稳定币和交易资产的既有认知;
- 与 xStocks 的合作和快速上架机制;
- 以太坊兼容性带来的应用接入能力;
- 区域化品牌和中文市场传播能力。
在市场规模尚小时,分发能力会明显大于底层技术差异。用户可能不会因为某条链的虚拟机性能选择港股 Token,而是因为钱包里已经能看到资产、交易入口已经存在、稳定币已经可用。
2. RWA 的链选择首先是渠道选择
对于传统资产 Token 化,链的竞争维度不只是 TPS、Gas 和安全性,还包括:
- 谁能让合资格用户持有;
- 谁能把资产放到钱包和交易平台前端;
- 谁能提供稳定币流动性;
- 谁能连接托管、发行和合规服务商;
- 谁能推动资产进入借贷、AMM 和收益产品;
- 谁能让资产发行方持续获得用户和交易数据。
因此,X Layer 当前 77% 的占比,说明其在“港股 RWA 的资产分发渠道”上占据优势,而不必然说明它在技术上拥有不可替代的网络效应。
3. 先发优势如何形成网络效应
早期资产集中到 X Layer 后,可能产生五个正反馈:
- 资产效应: 更多港股 Token 上线 X Layer;
- 钱包效应: 用户为了持有港股 RWA 使用 X Layer 钱包入口;
- 流动性效应: 交易深度和做市资源集中在 X Layer;
- 应用效应: 借贷、DEX、收益和组合应用优先支持 X Layer 资产;
- 发行效应: 新资产发行方选择已有用户和流动性的网络。
但是,正反馈只有在交易量和活跃持有人持续增长时才能成立。若规模主要来自空投、补贴或单一营销事件,链上 AUM 可能集中但流动性不足,网络效应就会停留在账面规模层面。
四、如何正确理解 234 万美元和 77% 占比
1. AUM 不是交易量
链上规模反映的是 Token 余额、估计价值或协议收录资产的规模,不等于:
- 日交易量;
- 买卖价差;
- 活跃持有人;
- 赎回能力;
- 做市深度;
- 借贷抵押余额。
一条链可以拥有较高 AUM,但如果交易量很低、持有人集中或资产无法快速赎回,RWA 市场仍然脆弱。
2. 市占率高不代表市场已经成熟
X Layer 的 77% 占比非常醒目,但分母只有约 234 万美元。早期市场中,一个钱包、一个激励计划或一个主要分发渠道都可能造成巨大份额差异。
更具有研究价值的指标包括:
- X Layer 港股 Token 的日均成交量;
- 买卖价差和订单深度;
- 资产的真实持有人数量;
- 资产净发行与净赎回;
- 稳定币余额和跨链流动;
- 交易者留存率;
- 是否出现除 POPMTx 外的第二、第三个流动性中心;
- RWA 是否进入借贷协议成为抵押品。
3. 资产集中度说明用户先买“熟悉的故事”
前七大资产占据约 99.9%,意味着港股 Token 市场当前不是均匀扩散,而是高度集中在少数知名公司。小米、泡泡玛特、美团、港交所、快手和蜜雪集团具备品牌、话题或行业代表性,因此更容易获得早期资金。
这与早期加密市场中用户先交易头部资产的规律相似。但 RWA 要形成长期价值,必须从“明星资产交易”扩展到:
- 宽基组合;
- 行业篮子;
- 股息和公司行动;
- 借贷和抵押;
- 机构投资组合;
- 跨资产配置。
五、POPMTx:为什么泡泡玛特成为港股 Token 的流动性样本
X Layer 官方特别提到 POPMTx:总链上规模约 85 万美元,X Layer 上约 50 万美元,占约 59%。
泡泡玛特是一个值得研究的样本,因为它同时具备:
- 明确的品牌认知;
- 高话题性和社区传播;
- 相对容易理解的消费业务;
- 与 Meme 文化、IP 和收藏消费的连接;
- 足以吸引加密用户注意的价格弹性。
帖子还提到,一个以 X Layer 上泡泡玛特代币化股票计价的 Meme 项目正在被传播。这说明港股 RWA 可能出现一种新的组合:
基础资产是代币化股票,外层应用是 Meme、交易和社区文化。
这会带来双重效果:
- Meme 提升资产的关注度和交易频率;
- 代币化股票为 Meme 提供可识别的现实资产锚点。
但这也会增加风险。POPMTx 的价格和流动性可能受到底层泡泡玛特股票、xStocks 发行机制、X Layer 生态激励和 Meme 情绪四重因素影响RWA 标签不应被误解为低风险标签。
六、从“港股 Token”到“链上港股市场”,还缺哪些环节
1. 交易流动性
资产数量不是市场深度。X Layer 需要建立持续做市、跨平台流动性和稳定币交易对,否则用户只能买入,无法在合理价格卖出。
2. 公司行动
港股股票具有股息、配股、拆股、供股、回购和停牌等公司行动。Token 是否获得经济分红,如何处理投票权、除权除息和公司行动,是资产真实性的重要组成部分。
3. 托管和赎回
用户需要知道 Token 的底层股票由谁托管,是否 1:1 支持,发行方或持有人能否赎回,发行方破产时权益如何保护。仅有股票代码和价格跟踪,不等于拥有底层证券。
4. 监管和地域限制
xStocks 官方资料明确说明,相关 Token 不向美国人士提供,并受不同地区资格和法规限制。 港股 Token 的可用性同样需要根据发行主体、托管、销售渠道和当地证券规则判断。
5. DeFi 可组合性
下一阶段的关键不是更多港股 Token 上线,而是它们是否能进入:
- Aave 等借贷市场;
- DEX 和稳定币交易池;
- 结构化收益产品;
- 组合管理和财富管理应用;
- 机构资金和合规托管体系。
若 X Layer 上的港股资产能被安全地用作 USDC 或其他稳定币抵押,市场才会从“链上展示和交易”进一步进入“资本效率提升”。
七、X Layer 的真实战略位置:区域化 RWA 操作系统
X Layer 的长期价值不应只用“港股 Token 链上规模第一”衡量,更应观察它能否成为一个区域化 RWA 操作系统。
第一层:资产发行
支持 xStocks 和其他发行方把港股公司、ETF、基金和债券转成链上资产。
第二层:用户分发
通过 OKX Wallet、交易平台和区域化社区,触达亚洲和全球合资格投资者。
第三层:交易和流动性
为港股 Token 提供稳定币交易对、做市商、DEX 和跨链路由。
第四层:借贷和抵押
让代币化股票、基金和其他 RWA 成为稳定币借贷抵押品。
第五层:机构和企业金融
支持资产管理人、发行方和企业使用链上资产完成融资、财资管理和跨境结算。
当前数据主要证明 X Layer 在第一层和第二层拥有优势,第三层仍需通过真实交易深度验证,第四和第五层则是未来决定估值的关键。
八、与 Aave RWA 路线的连接:从承载网络到金融功能
Aave 的路线是 Crypto → Securities → Abundance Assets;X Layer 的港股 RWA 发展可以被看成其中 Securities 阶段的区域化案例。
两者连接起来,形成一条完整链路:
港股股票 → xStocks 代币化 → X Layer 分发与交易 → 稳定币流动性 → Aave 等协议抵押借贷 → 组合与跨资产金融。
如果这条链路成立,X Layer 的意义就不只是“港股 RWA 规模较大”,而是成为港股证券进入链上金融的主要入口。
但必须注意,Aave 已经在 Base 上支持七种 Coinbase Tokenized Stocks 作为 USDC 抵押品,并为 RWA 设置权限、风险参数、预言机和借款限制。
因此,X Layer 想要把港股资产推进到下一阶段,需要解决的不是简单接入一个借贷协议,而是:
- 合资格用户能否使用;
- RWA 价格源是否可靠;
- 资产是否具备足够流动性;
- 抵押率如何设置;
- 周末、停牌和公司行动如何处理;
- 清算能否真实执行;
- 发行方和协议治理如何分工。
九、竞争格局:X Layer 的 77% 优势能否持续
1. BNB Chain 和 Solana 的追赶空间
BNB Chain 约占 17%,Solana 约占 6%。
BNB Chain 可能具备较强的亚洲用户和交易生态,Solana 则具备高活跃度、低成本和较强的资产交易文化。两者都可能通过钱包、激励、做市和 DeFi 应用争夺港股 RWA 流动性。
2. 跨链部署可能削弱单链护城河
xStocks 官方定位强调跨链和多平台分发。
https://xstocks.fi/news/why-the-next-asset-class-for-xstocks-to-tokenize-is-the-rest-of-the-world
如果同一资产可以在多条链上发行和流通,发行方未必愿意把全部流动性锁定在单一网络。
X Layer 的护城河可能来自三点:
- 更强的 OKX 入口和用户分发;
- 更深的港股 Token 流动性;
- 更快形成交易、借贷和稳定币应用生态。
如果只是先部署,而其他链可以快速复制资产,那么 77% 的占比可能随市场扩大而下降。相反,如果 X Layer 能把流动性、钱包、借贷和资产发行绑定起来,领先优势才会具有持久性。
3. 真正的竞争是“资产—用户—流动性”的闭环
链的竞争最终不是 AUM 排名竞争,而是:
- 资产发行方为什么选择这里;
- 用户为什么在这里持有;
- 做市商为什么在这里提供流动性;
- DeFi 协议为什么在这里部署;
- 稳定币为什么在这里结算;
- 资产是否能在这里获得更高资本效率。
只有闭环形成,AUM 才能从静态余额转化为动态金融活动。
十、风险:规模小、集中度高、链上数据需持续核验
1. 数据快照风险
本文引用的 234 万美元、180 万美元和 77% 占比来自 2026 年 9 月 28 日的 DefiLlama 数据快照和项目方转述。该数据具有时点性,可能随资产价格、跨链余额、统计口径和 Token 供应变化而变化。
2. 规模与流动性不匹配
AUM 可能来自少量大户或发行方余额,未必代表可交易流动性。需要同时追踪交易量、持有人分布、买卖价差和赎回。
3. 前七大资产高度集中
前七大资产占约 99.9%,说明整体市场对少数资产依赖极高。任何一个头部 Token 发生发行、赎回、价格或合规问题,都可能显著影响总规模。
4. RWA 不是无风险资产
港股 Token 仍然承担底层股票的市场风险、发行方风险、托管风险、预言机风险、智能合约风险、跨链风险和地域合规风险。
5. Meme 化可能放大波动
POPMTx 与 Meme 叙事结合,可能提高关注和交易,但也会让投资者把 RWA 资产当作高波动投机工具。资产真实支持与价格稳定性是两回事。
十一、结论:X Layer 赢得了港股 RWA 的第一站,但还没有赢得整个市场
截至 2026 年 9 月 28 日的数据快照显示,X Layer 在 xStocks 港股代币化资产中占据约 77% 的链上规模,远高于 BNB Chain 和 Solana。
这说明 X Layer 已经在港股 RWA 的早期分发阶段取得明显领先,背后可能是 OKX Wallet、区域化入口、资产合作和生态激励共同作用的结果。
但这组数据还不能证明港股 RWA 已经形成成熟的链上资本市场。总规模仍只有约 234 万美元,且前七大资产占约 99.9%,市场高度依赖少数热门股票。真正决定 X Layer 长期价值的,不是它今天承载了多少 Token,而是它能否完成四次升级:
- 从资产上架升级到持续发行;
- 从链上余额升级到真实交易流动性;
- 从交易资产升级到 DeFi 抵押品;
- 从单一 RWA 网络升级到区域化链上资本市场。
如果 X Layer 能够把港股 Token 与稳定币、交易、借贷、托管和机构资产发行连接起来,它可能成为亚洲区域化 RWA 的重要入口。若资产规模始终集中在少数 Meme 化股票,交易量和借贷需求无法增长,那么“链上港股 RWA 第一”更多只是一个早期市场份额标签。
X Layer 当前赢得的是港股 RWA 的入口竞争;下一场竞争,则是能否把入口转化为流动性、抵押品和真实金融业务。
更多数据和分析,请关注Aiplot:
📖 社区交流:
Telegram:
https://t.me/+IIYMcJigBAo4Mjg1
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。市场有风险,投资需谨慎。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。