作者:Rick Orford
编译:深潮 TechFlow
深潮导读:Broadcom 已锁定未来两个财年约 3500 亿美元 AI 芯片出货;Anthropic、OpenAI 等头部客户一边附和「放慢 AI」,一边仍按吉瓦级追加定制芯片订单。Rick Orford 认为需求叙事未破,估值倍数已随盈利上修明显回落,维持强烈买入,同时提示融资担保与内存成本是关键风险。
Broadcom Inc.(AVGO)告诉投资者,预计未来两个财年将出货约 3500 亿美元的 AI 芯片,且供给已经锁定。这一规模可见、路径清晰的需求,足以说明公司 AI 业务眼下有多「绿」。
不过,一个鲜明的反面声音刚浮出水面。Anthropic(ANTHRO)CEO Dario Amodei 最近提议为了公共安全放慢 AI 推进;出乎几乎所有人意料,OpenAI(OPENAI)的 Sam Altman、SpaceX(SPCX)的 Elon Musk 等其他 AI 公司主要负责人几乎立刻表示同意。
尽管如此,我仍不认为这会立刻对 Broadcom 的 AI 业务构成实质威胁。警告针对的是控制 AI 进展节奏、管理风险,而不是叫停;同时,用来运行和扩展现有模型的数据中心需求,仍远超供给。
因此我认为 Broadcom 的芯片需求叙事依然成立,强烈买入评级继续维持。原因如下。
在上一篇分析里,我的论点是:市场把一次「重申」误读成了「天花板」。此后,管理层把 FY2027 AI 芯片收入上调了 15%,新增了六月尚不存在的 FY2028 目标 2300 亿美元,并把本财年 AI 收入上修至 580 亿美元。
现在变化的是:Broadcom 开始用「吉瓦」而不是芯片订单来计量需求。这说得通——真正卡住客户的,是数据中心能拉多少电。
正如第三季度电话会所确认的,Anthropic 今年将部署 1 吉瓦 Ironwood 芯片,2027 年部署下一代 TPU 共 5 吉瓦,2028 年再加 10 吉瓦;这也使 Anthropic 成为 Broadcom 明年最大的定制芯片客户。
与此同时,OpenAI 已为 2027 年排定 1.3 吉瓦的 Jalapeño 芯片,次年超过 5 吉瓦。Meta(META)将在 2027 年前吃下三代 MTIA 芯片,Alphabet(GOOG/GOOGL)则签下长期协议——Broadcom CEO Hock Tan 称规模为「每年数百亿美元」——非常看多,但我更希望听到具体数字。
Tan 表示,每吉瓦算力可为 Broadcom 带来 200 亿至 300 亿美元的「内容」收入,并预计这一比例大致稳定。这里的「内容」指 Broadcom 自身产品的美元价值,主要是定制 AI 加速器与网络芯片,对应客户每建设 1 吉瓦 AI 数据中心容量时买进的 Broadcom 货值。
Bernstein 的 Stacy Rasgon 指出,1150 亿与 2300 亿美元的目标,对照电话会上提到的约 30 吉瓦需求,大约只折合每吉瓦 110 亿或 120 亿美元。Tan 的回应很简单:并非全部 30 吉瓦都会在那两个财年内上线,因为土地、建筑和电力都需要时间。
我们做一点粗算。Tan 预计 FY2027 与 FY2028 合计出货 3500 亿美元 AI 芯片。用他自己的「内容」数字去除,大约落在实际部署 12 至 17 吉瓦,而客户想要的是 30 吉瓦。
这意味着管理层在给出数字前,已经把路线图大致砍掉一半。这与通常多年芯片预测的写法刚好相反——常见做法是先抛出市场理论上能吸收的最大数字,再假定其中大部分会变成销售。
当一家公司提前留出这么大的缓冲,这份预测读起来更像「地板」:只有在部署比管理层已经假设的还慢时,才会踩空。
七月我写过的订单簿也已开始兑现:从已出货 108 亿美元对照已预订 300 亿美元,到 167 亿美元,再到指引 217 亿美元——同一场电话会确认了这一路径。
管理层还说,Broadcom 已在 MediaTek 的 v8t 之前开始出货 Alphabet 的 TPU 第 8i 代,尽管 MediaTek 起步更早。我此前提示的竞争风险并未消失,但这一代芯片竞赛里,Broadcom 是明确赢家。
当时我把 Broadcom 的无晶圆厂模式视为持久优势,并以约 2.3 亿美元的季度资本开支为证。这一点仍成立,但叙事需要微调:第三季度资本开支达到 5.32 亿美元,环比大约翻了 1.3 倍,第四季度指引 14 亿美元——两个季度内大约放大到 6 倍。
钱花到哪里去了?管理层在电话会上确认,Broadcom 正在新加坡开建基板工厂(芯片所依附的基材),同时把用于机架间传数的光激光器产能提高到三倍以上——一旦铜线够不着,就要靠这些激光器。
Tan 把这两项与内存芯片一并列为展望中的瓶颈,因此公司实际上是在「买回」一部分自己的制造环节,用钱也解决不了的地方自己动手。这对完成营收目标是合理动作。
规模仍可控:指引中的 14 亿美元资本开支,对照 348 亿美元的季度营收指引,大约只占 4%。Broadcom 无法自己解决内存问题,于是七月与三星签署了价值超过 2000 亿美元、覆盖至 2030 年的内存与制造协议。目前仍只是谅解备忘录,因此我不会把它放进模型;但它确实读起来像 Broadcom 在覆盖唯一自己造不出来的投入品。
上次我也提示过毛利率滑至 77.1%,之后继续下行。第三季度报 75%,第四季度指引接近 73%——对照上年同期的 78%——全因内存成本更高。定制 AI 芯片需要更多内存,且在销售结构中占比持续上升:AI 现已占总营收 56%,第二季度还是 49%。
据报道,服务器内存合同价今年最多上涨约 270%。毛利率下滑的很大一块,是内存短缺传导到 Broadcom 的成本线,而不是公司失去定价权。
更亮眼的一面是:全公司营业利润率创下 67.9% 的纪录,第四季度指引 66%,与去年持平。单看芯片业务,营业利润率达到 61%,因为营收增长 127%,远快于仅增 22% 的营业费用。当分析师问毛利率往后怎么走,Tan 告诉全场别再盯着毛利率,去看营业利润率——因为营收增速一直远快于经营业务的成本增速。
一开始我觉得,CEO 在毛利率下滑时说这话有点「方便」,但数字站得住,这一分我认。
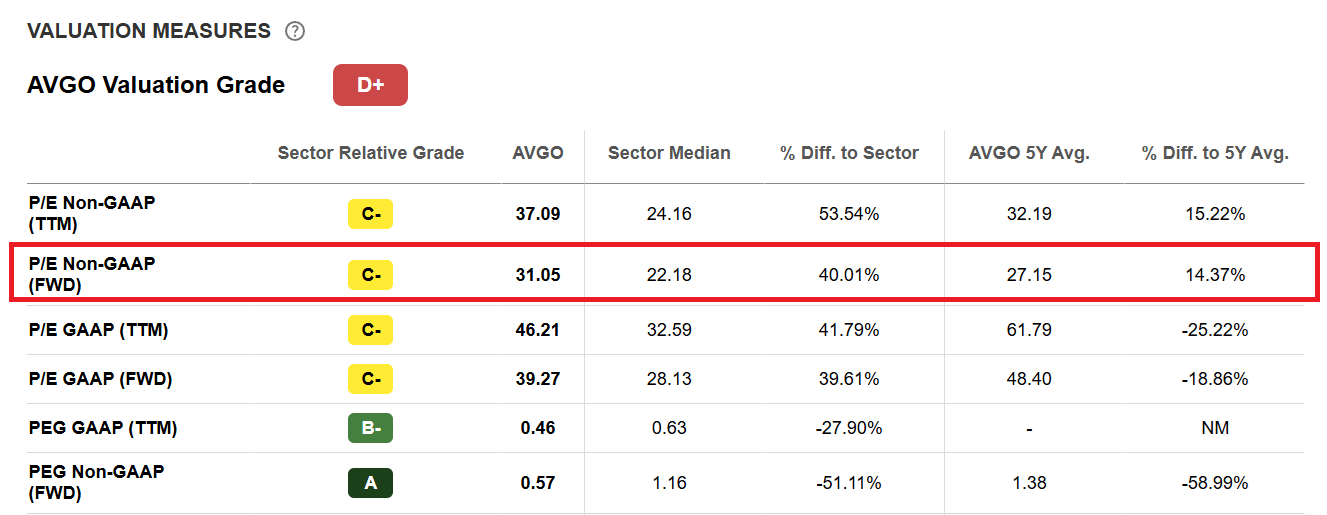
那么这一切到底值多少?我们用数字算。前三个季度营收已达 711 亿美元,加上第四季度指引 348 亿美元,FY2026 接近 1060 亿美元,对照去年 638.9 亿美元营收,隐含约 66% 的增速。
盈利也按同样路径累积。Broadcom 前三季度已录得每股 7.81 美元,第四季度看起来大约再加 3.80 美元左右——用指引的 66% 营业利润率乘以 348 亿美元第四季度营收指引,再扣掉利息和税,大致能得到这个数。
这样 FY2026 调整后盈利大约 11.60 美元。按当前股价 344.72 美元,股票大约交易在 31 倍前向市盈率(非 GAAP)。
若把同样算法延到 FY2027——管理层称这一年的供给已经锁定——AI 带来指引中的 1150 亿美元,非 AI 芯片业务约 175 亿美元,软件业务约 350 亿美元,合计大约 1680 亿美元营收。
若营业利润率维持 66%、税率 16%,Broadcom 大约能赚到接近每股 18 美元;若营业利润率落到 62%(内存成本很容易咬得比现在预期更狠),则大约 17 美元。按今日股价,约对应 18 美元情景的 19 倍、17 美元情景的略超 20 倍;这些假设全部直接来自第三季度电话会。
Tan 走得更远,称 Broadcom 正朝着 FY2028 每股超过 30 美元的目标前进,按今日股价约合 11.5 倍——这是管理层自己设的目标。七月我还在写约 42 倍的前向倍数,对照五年均值约 48 倍;如今倍数已明显回落,而底下的盈利底座却抬升了。
我认为市场已不再争论「需求是否存在」。它怀疑的是 Broadcom 能否把需求兑现成收款——下一节就谈这个问题。
以上是乐观的一半。现在看不那么乐观的一面。六月,Broadcom 与 Apollo(APO)、Blackstone(BX)搭建了 AI XPV 平台,计划到 2028 年为 AI 实验室融资超过 20 吉瓦算力;首笔当月关闭,规模 350 亿美元,覆盖前文提到的 Anthropic 1 吉瓦部署。
Anthropic 迄今已排到 16 吉瓦,却没人说清还要多少融资才能走完。机制值得理解:大型投资者买下整机架芯片,再租给实验室,因此 Broadcom 并不借出一分钱。公司做的是担保租金支付——正是这份担保,让债务中最安全的部分能拿到较强评级和更便宜的融资成本。
文件显示,Broadcom 在首轮最坏情况下可能损失 290 亿美元——前提是实验室完全停付,且设备最终一文不值。当分析师问这是否是往后每吉瓦的通行代价,CFO 拒绝给出上限。
在我看来,这 290 亿美元「相对柔软」的原因在于底下的假设:只有设备能保住残值,这个数字才站得住。而 Broadcom 自己的产品路线图,恰恰在削弱它刚担保的转售价值。
Ironwood TPU 本季刚出货,下一代谷歌芯片已在生产——对硬件价值做五年担保,却坐在每年刷新硬件的公司旁边,多少有点别扭;定制加速器的二手市场充其量也很薄。Broadcom 几乎等于在给自己芯片的转售写保险,又用每一代新设计亲手压低那个价值。
管理层的回应是:Anthropic 正走向 IPO,信用会改善——话就说到这里。IPO 会降低客户违约概率,但对违约发生后亏多少毫无帮助,而那正是设备残值假设所承担的部分。
我担心的不是客户违约,而是:便宜钱之所以便宜,是因为 Broadcom 持续用担保站在后面;若拒绝签下一份担保,融资成本可能上升,拖慢支撑 1150 亿美元 AI 营收目标的部署节奏,而别处几乎没有缓冲。
尽管 CEO 与部门负责人齐声呼吁给 AI 发展「踩刹车」,对 Broadcom 产品的需求应仍完好。再说一遍:行业同意设置减速带,而不是彻底停掉 AI 开发。因此看多叙事依然成立。
最终拍板的是价格。投资者在业务边缘承担信用问题,却付出比七月更低的倍数,且对应更大的盈利底座。综合以上,我对 Broadcom 的强烈买入评级维持不变。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


