【MSX 研究院·美股 RWA 每日观察】 是由领先的 RWA 交易平台 MSX 麦通出品的标志性日报。我们依托强大的宏观研究能力,为您捕捉全球传统美股、流动性变化及 RWA 代币化市场的核心脉搏,助您前瞻布局优质资产。
今日观察
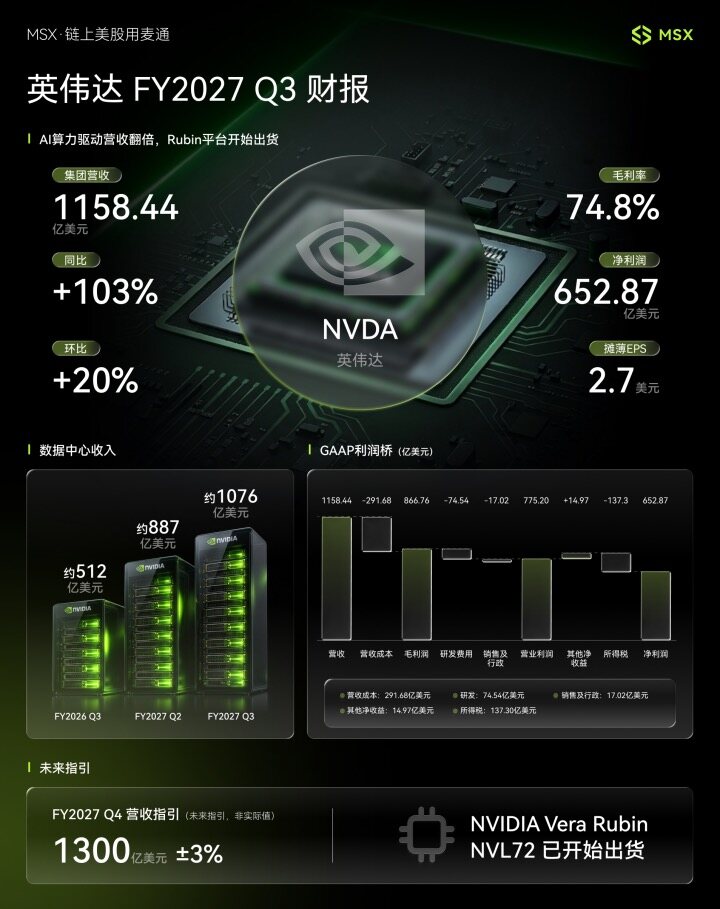
英伟达最新财报,为 AI 基础设施投资的持续性提供了新的业绩支撑。美东时间 11 月 17 日,英伟达公布 FY2027 第三季度业绩:营收达到约 1158 亿美元,同比增长 103%、环比增长 20%;调整后每股收益为 2.68 美元。两项指标均高于市场预期。
本季度最值得关注的变化,是新一代 Vera Rubin 平台开始贡献大规模收入。管理层表示,Rubin 在首个量产出货季度创造了接近 200 亿美元收入,成为公司历史上放量最快的产品平台。与此同时,Blackwell 需求保持强劲,推动数据中心业务收入同比增长 110%。
增长动能也延续到了下一季度。公司预计 FY2027 第四季度营收达到 1300 亿美元,上下浮动 3%,且这一指引没有计入来自中国的数据中心计算收入。需要注意的是,第四季度比通常季度多一周,比较环比增速时应考虑这一因素。
数据一分钟
• FY2027 Q3 营收约 1158 亿美元,同比增长 103%、环比增长 20%;
• 数据中心收入 1076 亿美元,同比增长 110%、环比增长 21%;
• GAAP 净利润约 653 亿美元,同比增长 105%;
• GAAP 稀释后 EPS 为 2.70 美元,调整后 EPS 为 2.68 美元;
• GAAP 毛利率为 74.8%,调整后毛利率为 74.9%;
• 季度经营现金流 482.53 亿美元,自由现金流 437.77 亿美元;
• 本季度通过回购和现金分红向股东返还约 281 亿美元。
• 数据中心业务中,超大规模客户收入约 601 亿美元;AI 云、工业与企业客户收入约 475 亿美元。
• Vera Rubin 首个量产出货季度贡献接近 200 亿美元收入;
• FY2027 Q4 营收指引中值为 1300 亿美元,上下浮动 3%,该季度包含额外一周;
• Q4 GAAP 及调整后毛利率指引均为 71%—72%;
• 管理层将 FY2028 营收同比增长展望由约 70%上调至约 75%,预计该财年毛利率为 72%—73%。上述均为前瞻判断。
MSX View
理解英伟达这份财报,可以从三个方面展开:新平台能否顺利放量、增长能否转化为现金,以及客户能否持续承担越来越大的基础设施投入。
首先,Rubin 的收入贡献,说明英伟达正在把产品路线图转化为实际交付。对于云厂商而言,采购新一代算力涉及机柜、电力、散热、网络和软件适配。新平台能够较快形成收入,有助于缩短客户从采购设备到提供云服务之间的时间,也能提高英伟达供应链扩张的效率。不过,首季放量主要反映采购和交付进度,设备投入使用后的利用率与客户投资回报,仍需要后续验证。
从客户结构看,超大规模客户与 AI 云、工业和企业客户都贡献了较大收入。需求来源的扩大,可以增加英伟达参与不同 AI 应用场景的机会。但不同客户的资金实力和收入模式存在差异,分析增长质量时,也需要观察订单付款条件、回款速度,以及客户自身的商业化进展。
其次,毛利率将成为下一阶段的重要观察指标。本季度调整后毛利率达到 74.9%,但第四季度指引为 71%—72%。这一回落延续了公司此前给出的展望:管理层在上一季度已经讨论过供应成本上涨,并预计通过新价格逐步生效,使 FY2028 毛利率回到 72%—73%。因此,后续需要验证的是成本变化与价格调整能否按照计划衔接。
较低毛利率与更高利润规模可以同时出现。如果收入增长足够快,增加的销售额仍可能推动毛利润和经营利润扩大。但随着收入基数提高,毛利率每变化一个百分点,对利润的影响也会明显增加。市场评估英伟达的盈利能力时,需要把收入规模、产品组合和单位成本放在一起看。
现金流则提供了另一项支撑。英伟达本季度自由现金流约 438 亿美元,高于上年同期约 221 亿美元,同时继续实施回购和分红。这使公司有能力在研发、供应链和股东回报之间分配资金,也为应对产品迭代和需求波动保留了空间。
不过,英伟达参与产业扩张的方式正在变得更加复杂。公司披露的供应采购承诺由上一季度约 2790 亿美元升至 3900 亿美元,主要受到多年期存储采购推动。供应保障越充分,订单兑现能力越强;对应的长期资金与采购责任,也需要持续管理。
客户融资同样值得关注。管理层表示,未来对新型云服务商的支持将更加审慎,并有选择地评估投资、承诺和担保。从商业逻辑看,融资支持能够帮助客户更快建设数据中心,但长期健康的产业循环,还需要终端用户的付费需求逐步覆盖云厂商的运营和融资成本。因此,芯片出货增长之后,云服务收入、算力利用率和客户现金流会成为更重要的交叉验证指标。
这份财报还处于管理层交接的特殊时点。Colette Kress 目前担任临时 CEO,公司正在寻找永久继任者。本季度截至 10 月 25 日,评估交接后的执行情况,需要更多观察未来几个季度的产品交付、团队稳定性和资本配置。现有技术平台和客户生态能够延续多大动能,将通过这些经营结果逐步体现。
对 AI 产业链而言,英伟达的增长为先进制造、存储、网络和数据中心设备需求提供了支持,但各环节获得的利润仍取决于自身供需关系。采购量扩大能够增加收入机会,成本上涨、竞争和产能投入也会影响最终回报。产业需求强劲与每家公司盈利改善之间,仍需要逐项验证。
接下来最值得跟踪的是 Rubin 能否持续扩大交付、毛利率能否按管理层路径企稳,以及收入增长能否继续带动现金流。英伟达已经展示了新平台放量与高现金创造能力;随着业务规模进一步扩大,交付效率、资本纪律和客户回报,将共同决定这轮增长能够延续多久。
关于 MSX 麦通:
MSX 是领先的 RWA 交易平台,致力于提供安全、高效、透明的全球金融市场准入。作为全球最早的链上美股交易平台之一,MSX 始终走在行业前沿,以持续创新引领市场变革。
平台深度融合区块链技术与合规框架,全面提供近 400 种代币化股票和 IPO 前(Pre-IPO)资产的现货及衍生品交易,完美弥合了传统金融与数字资产行业之间的鸿沟。
围绕“让优质资产自由流通”的核心使命,MSX 目前已构建起涵盖美股现货与永续合约、币币交易、Pre-IPO 和麦通研究院等多元化的数字金融服务体系,旨在为全球投资者提供全时段、高性能的优质资产参与入口。
官方网站: https://msx.com/
华语 TG:https://t.me/MSXOfficial
Global TG:https://t.me/MSXGlobal
风险提示: 宏观经济及美股市场波动剧烈,本文内容仅供麦通研究院学术与研究观察参考,不构成任何投资建议
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


