作者:thenarrator
作者:深潮 TechFlow
深潮导读:加密交易中普遍存在一种结构性错配:多头想要的是底层代币的涨幅,却不得不被动承受不可预测的资金费率账单;借贷方需要流动性资本,却不得不暴露在浮动利率的波动风险之下。
当参与者为了获取核心敞口而不得不承受的附加摩擦成本能够被单独拆解、定价与对冲时,对冲不确定性本身就成了一种全新的资产类别。
本文深入拆解了从资金费率保单到预测市场融合的金融工程逻辑,推演底层确定性承保能力的商业本质。
隐匿在核心敞口背后的附带账单
在加密市场的几乎每一笔交易深处,都潜藏着另一笔原本不属于初衷的被动交易。
当一名交易者通过永续合约建立以太坊敞口时,他在押注价格涨跌的同时,也必须无条件承担资金费率波动的成本。当借款人抵押现货借出资金时,他在获取即时流动性的同时,也必须直面浮动利率剧烈攀升的冲击。当项目方围绕高频交易构建业务时,其整体盈利能力便死死受制于链上摩擦成本的起伏。
第一个敞口,通常是用户主动入场的唯一理由;而第二个敞口,则是系统强制捆绑给每个人的附加包袱。
这种本质层面的二元分割,催生了一个极具启发性的思想实验:如果参与者为了留在牌桌上而被迫承受的这些附带风险,能够被剥离出来并单独上市交易,整个加密生态会发生什么?
交易者完全可以在坚定看多以太坊的同时,拒绝为无法预测的巨额资金费率买单;借款人完全可以在急需流动性资金的同时,彻底锁定未来的资金利息成本。在这两类典型场景中,用户都有一项坚定想要保留的核心诉求,以及一项愿意掏钱转嫁出去的不确定性隐患。
在现代金融学中,承接并消化这种不确定性的定价能力,恰恰是当前加密世界中估值最被低估的核心资产。
从浮动成本到标准化金融标的
假设某位交易者持有价值 $10 万的以太坊多头头寸,其核心逻辑在于看好以太坊资产升值。然而资金费率的持续高企,会像钝刀子割肉一样不断削蚀该头寸的实际经济收益。即便他的多头逻辑完全正确,高昂的持仓摩擦费用也可能在行情兑现前将其提前逼退。
以往平掉多头仓位虽然能立刻止住资金费率流血,但同时也彻底丢失了原本梦寐以求的价格涨幅;减仓虽然降低了绝对摩擦支出,但也同比例缩减了核心收益。倘若市场上存在一份专门针对资金费率账单的独立索赔权凭证,交易者便获得了第三种前所未有的解法:在完整保留多头价格敞口的同时,精准对冲掉维持该仓位所产生的大部分不确定摩擦。
图:浮动费用向独立标准化衍生标的转化路径模型
正是在这一瞬间,原本属于日常摩擦开支的账单明细,摇身一变成了标准化金融衍生品交易市场的底层资产标的。
试想设计这样一份标准化合约:该合约覆盖固定的 30 天周期,每个最小交易单元对应 $1000 的名义头寸敞口。如果在合约有效期内累计产生的资金费率突破了期初双方约定的基准门槛,合约便会自动向买方支付超出该门槛的溢价成本,直至达到赔付上限。
在这个规则下,持有 $1 万敞口的交易者买入 10 份合约,持有 $10 万敞口的交易者买入 100 份合约。所有人都在同一套透明的标准规则下博弈,唯一的变量仅仅是各自所需的合约份数。
对冲诉求与投机定价的流动性交汇
这套机制的底层数学逻辑并不复杂,真正赋予其惊人商业生命力的,在于买方本身根本不需要实际持有任何永续合约头寸。
买方 A 进场交易,是因为飞涨的资金费率正在蚕食他的现货多头利润;买方 B 进场交易,则纯粹是因为他根据波动率模型判定当前这份费率保险被严重低估,有望通过费率爆发赚取数倍赔付;而做市商卖方 C 愿意在对立面提供卖单,是因为他计算出当前的承保权利金在概率分布上足以覆盖潜在赔付责任。
截然不同的交易动机,最终指向了同一份标准化的权利要求。
图:真实保单需求与投机流动性在相同赔付规则下的撮合机制
这为预测市场与传统对冲工具之间搭建了一座极为关键的桥梁。一个成熟的金融市场,既能够让投机者表达对未来指标走势的分歧与观点,又能够让那些在现实经营中暴露在风险之下的参与者获得有效庇护。对冲者带来了天然的真实敞口需求,投机者带来了对定价偏差的敏锐嗅觉,当双方在同一个赔付结构下达成共识,交易便在深度撮合中自然发生。
然而一旦引入实体保护机制,赔付曲线的精细构造就变得至关重要。一个在资金费率越过门槛时仅赔付 $100 的二元二值期权,把微弱超标与灾难性费率飙升完全同等看待,这对于管理实际资金头寸而言显然形同虚设。连续型按溢价比例增长的赔付设计,才能真正捕获不可预测费用带来的非线性杀伤力。
基差风险与标准化合约的结构性张力
仅仅将产品命名为“风险保障”并不意味着它能在真实世界奏效,实际落地时最大的拦路虎在于标准化合约与非标个性化仓位之间的不可调和。
两位初始同样持有 $10 万以太坊敞口的交易员,在实际运行中产生的资金费率账单可能会大相径庭。每个人的动态加仓时点、使用的杠杆倍数、选择的交易场所各有不同,而标准化合约只能僵化执行发售时锁定的统一规则。
这种个体实际损失与合约赔付之间的客观错配,在金融工程中被称为基差风险。合约赔付的金额可能小于实际损失,赔付触发的时间可能晚于流动性爆仓节点,或者赔付曲线的斜率无法精准咬合现货头寸的摩擦变化。
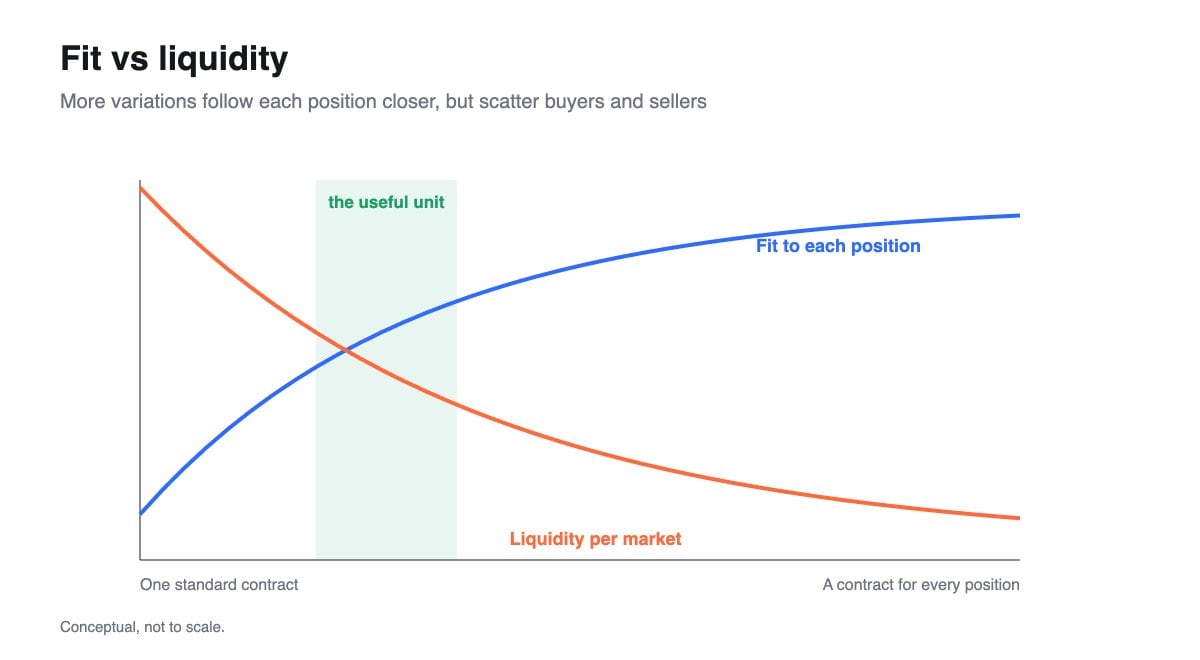
图:基差风险在流动性标准化与个性化拟合之间的博弈平衡
这构成了整个产品设计中最核心的权衡张力:一份为某位大户量身定制的精细化保单,虽然在数学上完美拟合了其单一头寸,但由于极度非标,在二级市场上几乎没有任何流动性,无人愿意接盘报价;而过度简单的通用合约虽拥有充沛的做市深度,却又因基差过大而难以满足机构级对冲的标准。
真正具有商业价值的黄金分割点,必然落在二者之间的窄道中:找到一组能够被最大公约数群体共享、且与实际摩擦成本足够贴近的标准风险切片,同时将这种结构固定下来以支撑起高频流转的深厚订单簿。
承保能力才是衍生品市场的终极底座
流动性的时间维度同样不可忽视。高企的资金费率不仅会吞噬最终账面浮盈,更会在行情启动前急剧抽干账户的可用保证金,迫使交易者面临追加抵押或被强制平仓的绝境。最终的赔付数额与赔付到达账户的具体时效,是对冲工具两个相互独立的生死属性。
这就解释了为什么防范资金摩擦从来不是简单地套用一组合约代码就能凭空产生的魔法。在合约买方的对立面,必须站着拥有真金白银承载能力的专业对手方。无论该对手方是独立精算的做市机构,还是由去中心化协议锁定的流动性资产池,他们都必须为可能出现的极值偏离准备充足的资本储备。
图:去中心化承保储备池与流动性做市资本架构
长期来看,承保资金池的真正真实收益,完全源于其在漫长周期中成功穿越并消化这些剧烈波动的风险管理能力。资本并非仅仅是一个死板的 TVL 数字,而是必须具备在极端踩踏时持续履约兑付的韧性架构。
预测市场提供了定价的微观框架,衍生品市场提供了流动性撮合的结算手段,去中心化借贷与做市池则提供了坚实的兑付抵押。当这三项成熟工具围绕着每个人都能切实感知的链上摩擦成本有机整合时,一个庞大的未开垦市场便浮出水面。
资金费率是具体可见的,借贷利息是实打实扣除的,用户根本不需要任何人来向他们推销为什么这些支出令人痛苦。在不可预测的加密世界中,将原本散落被动承受的不确定性转化为可度量、可资助、可自由交易的金融资产,正是底层金融工程最具想象力的进阶方向。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


