2026 年 Derive 同时做成了两件事:让交易更便宜,同时提高每笔交易费用中用于回购 DRV 的比例。
撰文:@PDmytriiev
编译:AididiaoJP,Foresight News
编注:Derive(前身 Lyra Finance)成立于 2021 年,由 Nick Forster 等人创立,最初为 Optimism 上的去中心化期权协议,2024 年 8 月更名并扩展为支持期权、永续及结构化产品的链上衍生品平台。DRV 代币于 2025 年 1 月 15 日正式上线(原 LYRA 按 1:1 迁移,并附带用户空投),用于治理、质押及协议费用回购。截至 2026 年 11 月 3 日,市值约 3.2 亿美元。
2026 年 Derive 同时做成了两件事:让交易更便宜,同时提高每笔交易费用中用于回购 DRV 的比例。
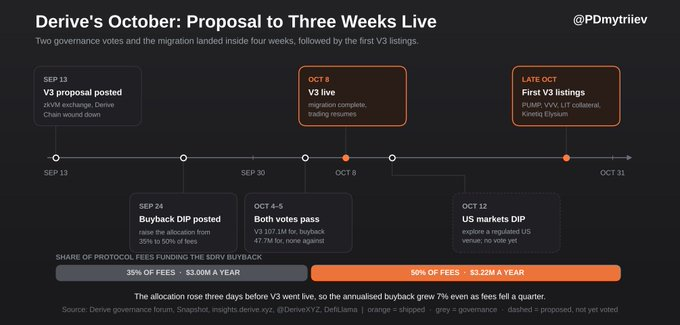
期权吃单费从 0.04% 降到 0.0075%,大型做市商从被收费变成拿返佣;用于回购 DRV 的协议实际可支配收入比例,则从 1 月的 25% 升到 4 月的 35%,再到 10 月的 50%。V3 于 10 月 8 日上线,距离 DAO 结束那场回购投票仅三天。
降低执行成本,正是 V3 重建的目的。期权交易场所要靠更便宜、更深的市场来抢流量;代价是抽成变薄,但 $DRV 分到的比例提高了,算是对代币的补偿。短期收入因此受损,数据也说明了这一点:迁移后的三周里,费用下降约四分之一,回购金额却还在增长。
V3 重建:从 Derive Chain 到 zk 交易所
V3 用零知识交易所替代了 Derive Chain。订单匹配仍在链下,保持亚毫秒级;但保证金、定价和结算现在在 zkVM 内执行,证明在以太坊 L1 验证,状态变更发布到 Celestia。托管放在以太坊合约里,而不是 rollup;存款直接从钱包或多签地址进入;还有一个逃生通道机制:如果提款请求超时未处理,另一个运营者可以接管结算。
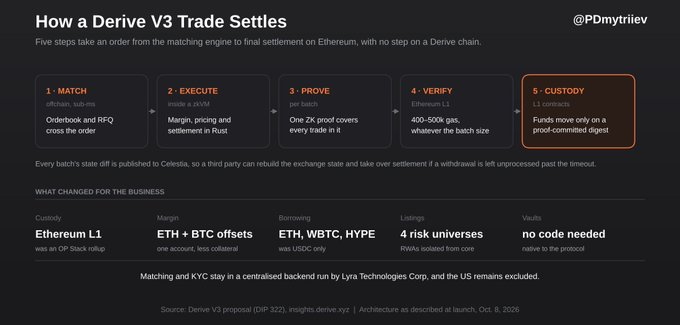
商业层面的变化比架构更重要。ETH 和 BTC 之间支持跨保证金,对冲账簿占用的抵押品更少。借款资产从 USDC 扩展到 ETH、WBTC 和 HYPE。风险域把高风险上架资产和核心市场分开,新资产因此能分阶段上线。Vault 也变成原生功能,不用写代码就能部署。
上线三周内,Derive 新增了 PUMP 和 VVV 市场,支持 LIT 作为抵押品,推出 RFQ 价格保护,接入 Kinetiq Elysium,还办了一场 HYPE 期权竞赛,奖池约 4 万美元。
费率降了,回购为何反增
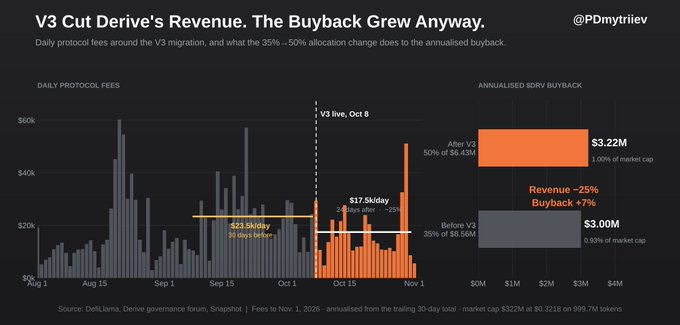
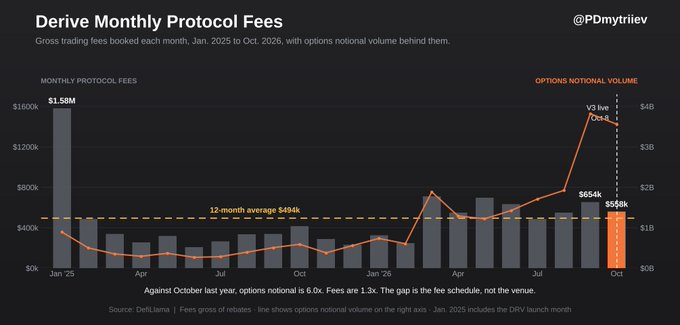
V3 上线后,协议费用明显下滑。上线前 30 天日均 2.35 万美元,上线后 24 天降到 1.75 万美元,降幅 25%。10 月整月协议费用 55.8 万美元,低于 9 月的 65.4 万美元;虽然仍是 2026 年第二好的月份,但比峰值低了一截。按最近 30 天推算,年化收入从迁移前的 856 万美元降到 643 万美元。
交易量也在往下走:10 月期权名义交易额 35.6 亿美元,9 月是 38.2 亿美元。抽成率则是另一回事,从 1.71 个基点降到 1.57 个基点,10 月因此成了今年在 Derive 上交易成本最低的一个月。这是 7 月费率表在起作用,跟 V3 无关。短期看,它牺牲了协议收入;但交易场所买深度,靠的就是这个。
拉长时间看更有意义:10 月期权名义交易额是去年 10 月的 6 倍,费用是去年 10 月的 1.3 倍。
两项调整几乎完全抵消。V3 之前,回购资金占 856 万美元年度费用基数的 35%,约合每年 300 万美元;V3 之后,回购资金占 643 万美元基数的 50%,约合 322 万美元。收入降了四分之一,回购仍增长 7%,因为分配比例的提升略大于收入的下降。
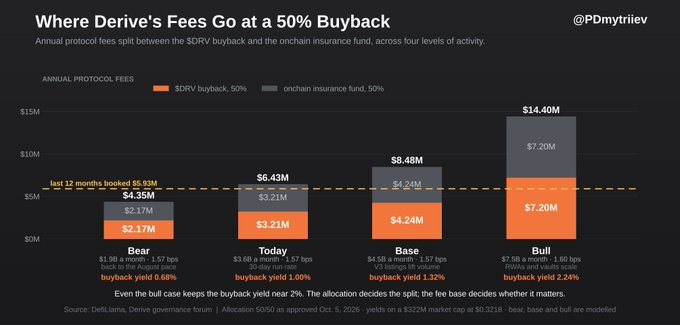
灰色部分是链上保险基金,给协议兜底,防止保证金系统出现资金缺口。它以前拿 65% 的交易费,现在拿 50%。V3 把它整合成安全模块,资金按四个风险类别分配:65% 给 Prime 代币,20% 给 HYPE 代币,10% 给 Alt 代币,5% 给 RWA 代币。这样,长尾市场暴跌时,风险由它自己的资金池兜住,不再由 ETH 和 BTC 交易者承担。
这张图说明了一点:百分比没有表面看起来那么重要。按目前费用水平,一半用于回购,每年只能回购约 1% 的市值;如果期权交易量翻倍,大约能到 2%。再提高分配比例,效果只是略增;真正能推动增长的是扩大费用基数。
市场地位:链上期权仍是个小池子
Derive 在链上期权溢价中的份额从 93.1% 降到 89.6%。所有链上交易场所的未平仓合约总额从 24.1 亿美元降到 16.4 亿美元,Derive 仍占其中的 95%。
和 Deribit 相比,整个链上期权平台仍然很小。过去 30 天,所有链上平台加起来的期权名义交易额为 36 亿美元,Deribit 为 604.5 亿美元。链上只占 6.0%,Deribit 的规模是链上平台的 16.8 倍。这个比例比 9 月的 5.1% 有所提高。
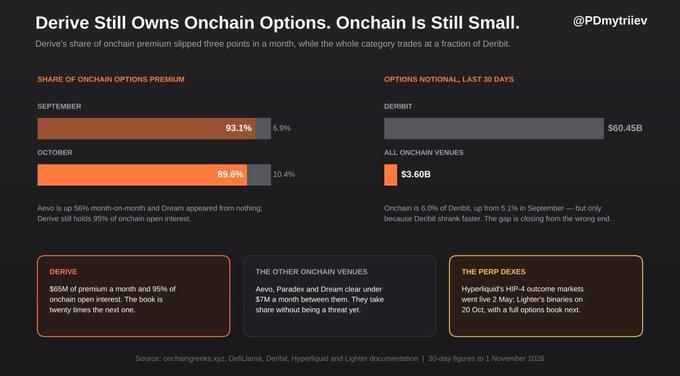
眼下占着份额的交易所并不是重点。Aevo、Paradex 和 Dream 三家每月净溢价合计不足 700 万美元,Derive 则高达 6500 万美元。更有意思的是,大型去中心化交易所已经开始自己搭期权。
两家都已发布二元期权版本。Hyperliquid 于 5 月 2 日在主网上线 HIP-4 结果市场,先推出每日结算的 BTC 合约,结算值为 0 或 1,全额抵押,无杠杆,无强制平仓,与永续合约共享保证金;手续费在 8 月下旬启用。Lighter 于 10 月 16 日预告期权产品,四天后在 Lighter Core 推出 BTC 和 ETH 二元期权,并表示下一步是完整期权。
这两种都不是期权合约。结果合约没有行权价,也没有希腊字母,Hyperliquid 自己的文档也明确说,它们不会取代传统期权。重要的是方向。
Jeff Yan 在 DAS 上把话说得很清楚。他说,如果自己不做基础设施,就会去做期权;他不再相信期权交易者会更偏爱永续合约;在他看来,HIP-4 是期权交易的天然基础——它继承了现货订单簿和组合保证金,做市商又可以在永续合约平台上对冲 delta 敞口。
美国市场:一张尚未定价的期权
10 月 12 日,基金会发布 DIP,授权用现有金库资金推进受监管的美国市场,并在同月向 CFTC 提交评论信。10 月 29 日,Derive 又发推说明,评论信针对的是 CFTC 关于利益冲突和关联关系的规则制定提案。Derive 支持委员会建立清晰、一致的监管基准。
这仍值得关注。应用和 API 目前对美国人士关闭,而美国是全球最大的衍生品市场。提案把全球场外衍生品约 846 万亿美元的名义规模视为潜在目标。如果这条路线打开,市场就不再是链上期权池,而是大几个数量级的市场;如果打不开,金库就花钱买个答案,两种结果都没有反映在价格里。
结论:用短期收入换长期深度
Derive 在 2026 年同时把自己变得更便宜交易、更有持有价值。这两件事通常此消彼长,但 Derive 两头都推了。
实际抽成率从 1 月的 4.41 个基点降到 1.57 个基点,降幅 64%。7 月费率表把期权吃单费降到 0.0075%,并开始给顶级做市商返佣。同一年,回购资金占费用的比例从 25% 升到 4 月的 35%,再到 10 月的 50%。交易者现在付的钱,大约是 1 月的三分之一;持币者从交易者每付 1 美元中拿到一半,而年初只有四分之一。
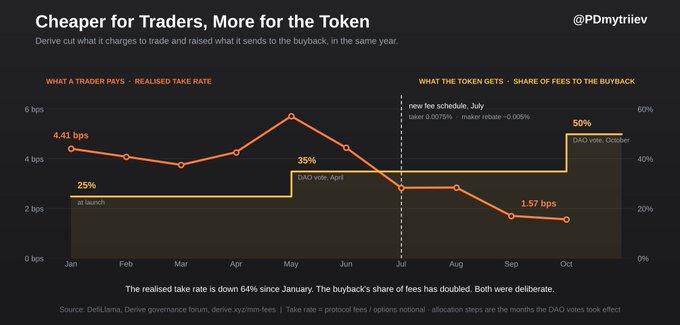
这不是两个无关的投票,而是一套连贯战略。期权交易场所赢在深度,深度要用便宜的执行成本去买;代币则靠从更小的抽成中拿更大份额来补偿。
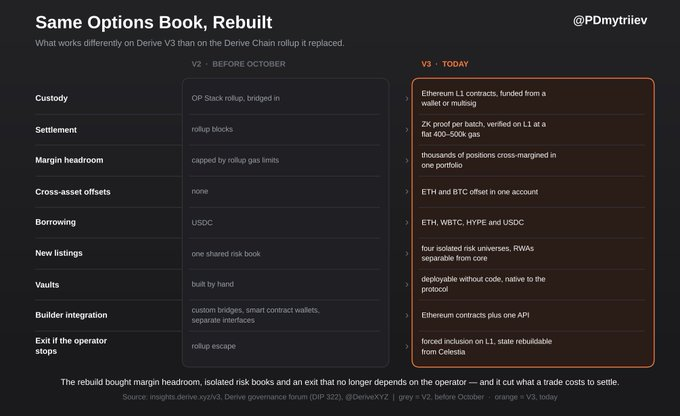
这些变化零售交易者看不见,但对交易台和集成商很重要。V2 要把 RWA 上架,就得把它塞进 ETH 同一个风险账簿;V3 可以分开。V2 里做一个金库构建器要穿过三套系统;V3 一套就够。
这类变化不会在上线三周的费用图里体现。但它们换来的是增长空间:V2 可能不得不拒绝的资产,现在能上了;构建者只需一个 API,而不是三个;交易台能在一个保证金账户里跑整本账簿。这类基础工作会带来复利效应,Derive 已经把它放到位了。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。


