作者:AiPlot 研究院
专注:RWA / 数字资产 / 金融基础设施深度分析
网址:https://aiplot.com/?utm_source=aicoin
BNB Standard Corporation(Nasdaq: BNC)在纳斯达克敲钟,引发市场关注的原因,并不只是一次公司更名或资本市场仪式。它更重要的意义在于:BNB 终于出现了一个面向美股账户的、相对直接的上市公司敞口。
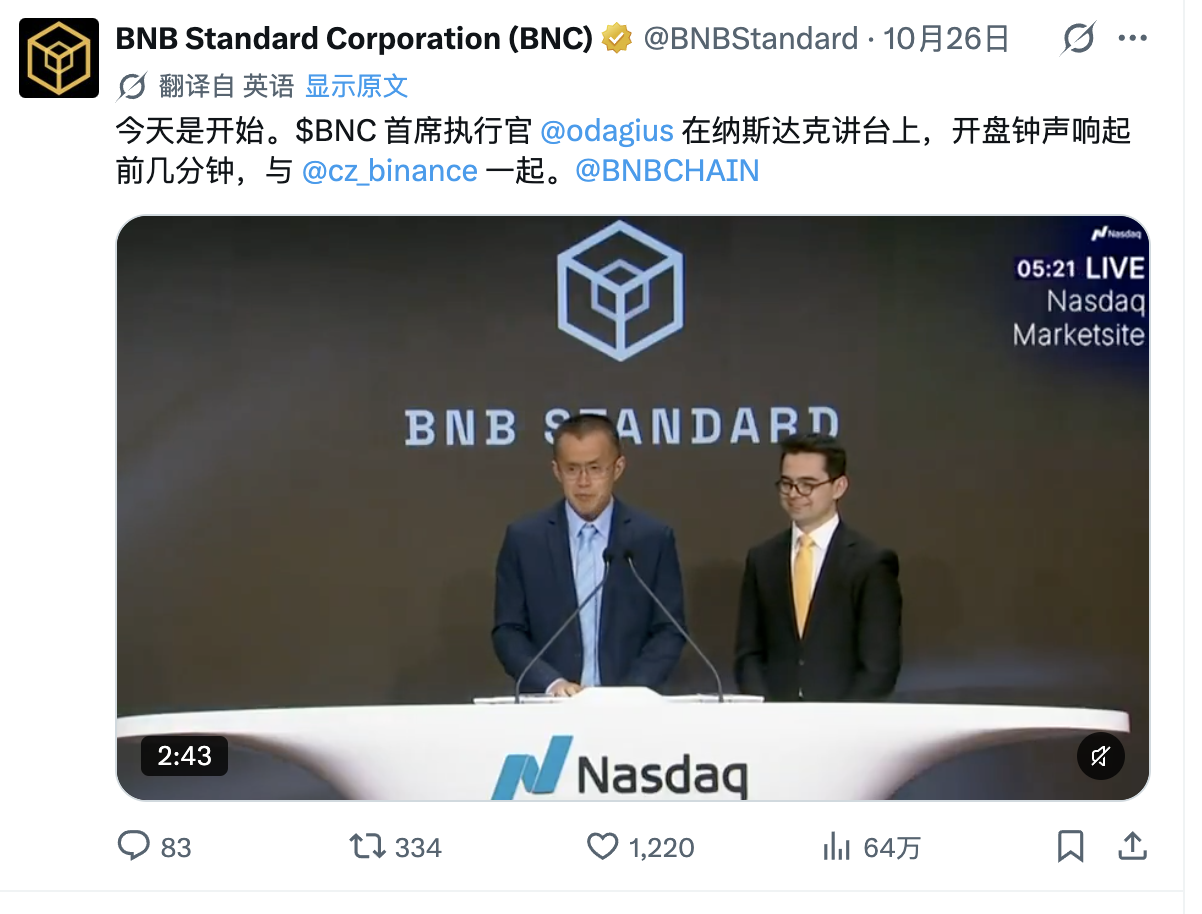
BNC 前身为 CEA Industries,经过 2025 年约 5 亿美元的 PIPE 融资后,逐步转向企业级 BNB 财库战略。公司于 2026 年 9 月 29 日正式更名为 BNB Standard Corporation,但普通股仍以 BNC 代码在 Nasdaq Capital Market 交易。
这件事需要被准确理解:BNC 不是币安上市,也不是 BNB 本身,更不是持有 BNC 就等于直接持有 BNB。 它是一家将企业资产负债表、公开市场融资和 BNB 资产敞口结合起来的上市公司。
这正是它与 RWA 发生关系的地方。它不是典型的“链上现实资产”,但它把原本只能通过加密钱包获得的 BNB 敞口,包装成可以通过证券账户交易的上市公司权益。对部分资金而言,这是一条从传统资本市场进入加密资产的间接通道。
一、从AiPlot看RWA 市场
AiPlot 当前 RWA 市场页面显示,按资产类别计算,前十类资产合计约 380.5 亿美元。其中美国国债类资产约 146 亿美元,占前十约 38.4%,明显高于第二名大宗商品的 51.5 亿美元和第三名主动策略的 43.4 亿美元。
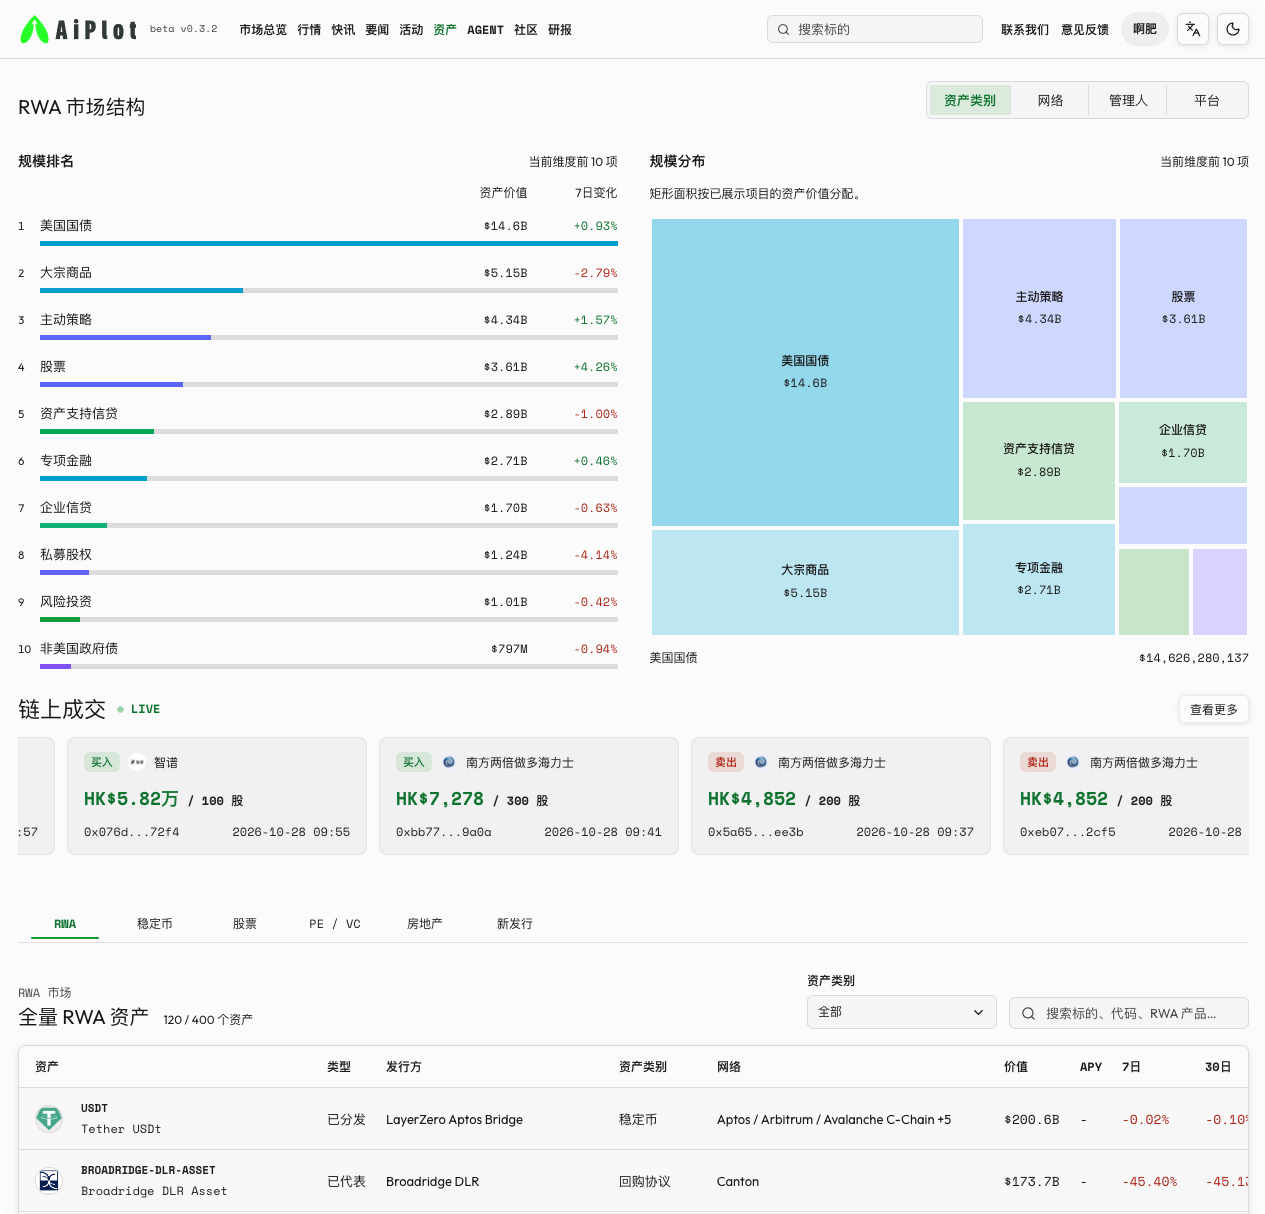
排名靠前的资产类别及其 7 日变化如下:
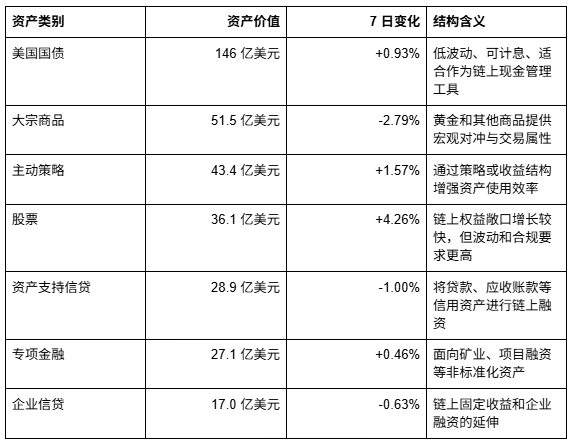
美国国债约为其余九类资产合计规模的 62%。这个比例说明,RWA 当前最大的成功场景仍然不是高风险股票或房地产,而是把短久期美元资产、国债基金和现金管理工具带到链上。
其原因很现实。国债具有清晰的估值体系、成熟的托管机制、稳定的收益来源和广泛的机构需求。相比之下,股票 Token 需要处理发行人权利、交易时间、地域限制和证券监管;房地产和私募资产则面临估值频率低、转让限制强和流动性不足等问题。
因此,RWA 的第一阶段不是把所有资产都 Token 化,而是优先把最容易标准化、最容易估值和最容易被机构接受的美元资产放到链上。
二、为什么美国国债是 RWA 的压舱石
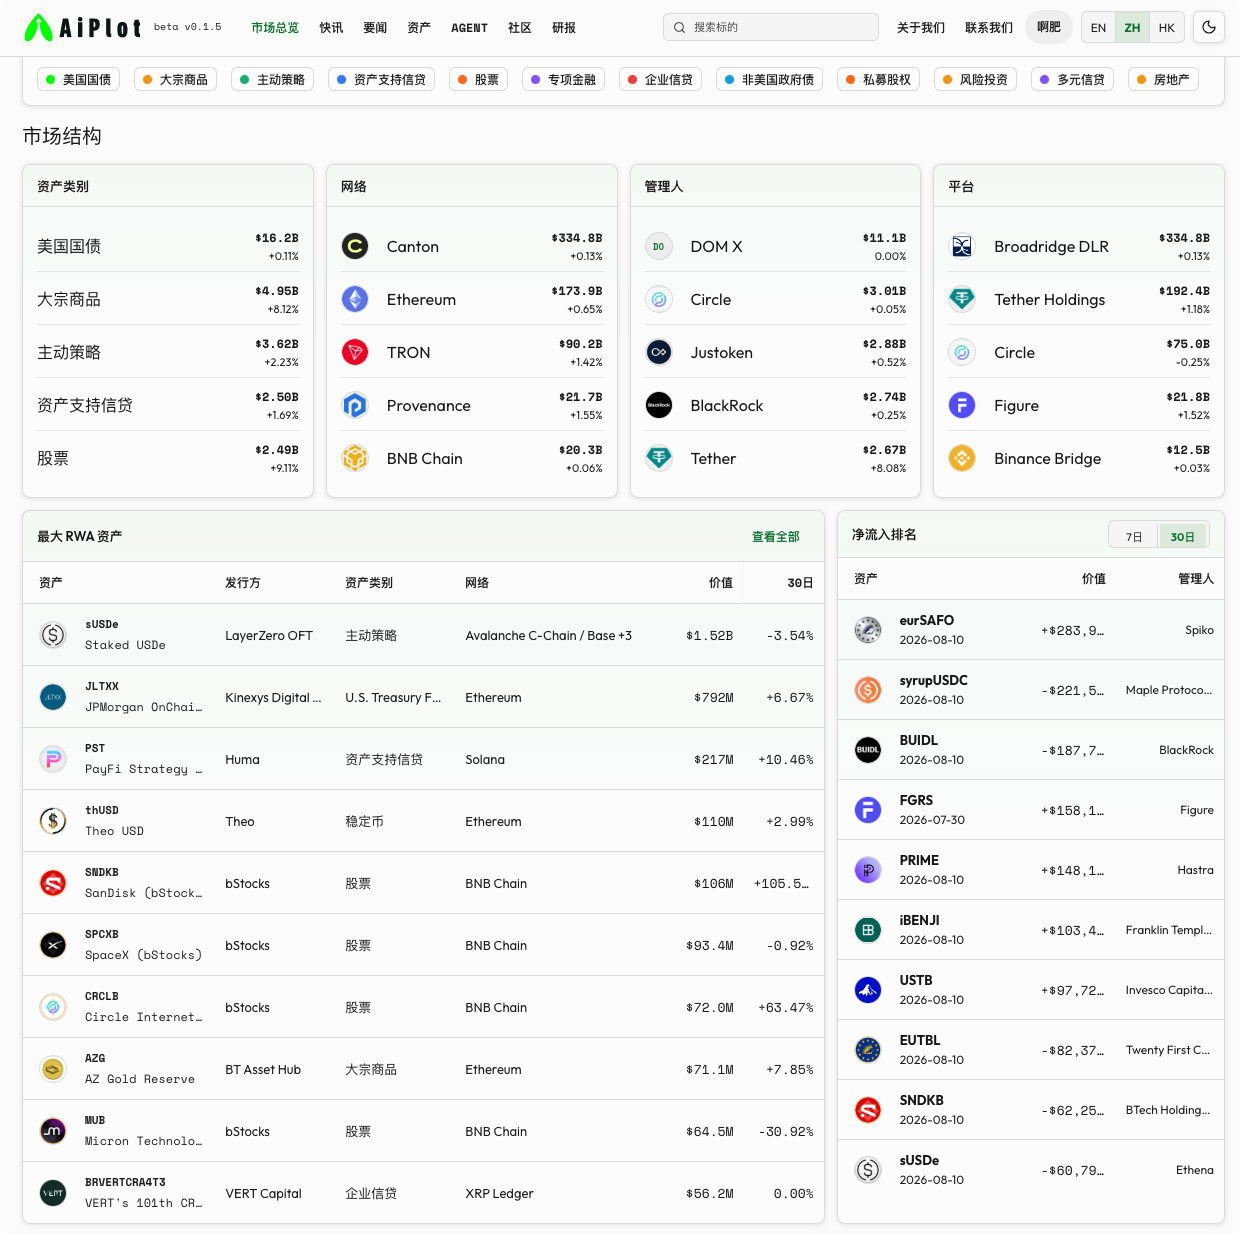
AiPlot 的具体资产列表进一步显示,当前规模较大的 RWA 资产包括 USDT、USDC、Figure HELOC Token、USYC、Ondo USDY、BlackRock BUIDL、eurSAFO、iBENJI 和 USDG 等。
这里需要区分“资产类别规模”和“单项资产规模”。稳定币往往拥有更大的总发行量,但它们主要承担支付、结算和流动性媒介功能;美国国债类 Token 则更接近可计息的链上现金管理产品。
例如,AiPlot 页面显示,Circle USYC 约为 23.7 亿美元,Ondo USDY 约为 23.6 亿美元,BlackRock BUIDL 约为 21.6 亿美元,Franklin Templeton 的 iBENJI 约为 17.1 亿美元。
这些产品的共同点是:底层资产相对透明,收益来源可以被解释,价格波动通常低于股票和加密资产,并且可以与稳定币、借贷协议和链上结算组合使用。
这解释了为什么 RWA 市场呈现出一个重要结构:
稳定币提供流动性,国债 Token 提供收益,公链提供结算,交易平台提供分发。
BNC 的出现,则对应另一个方向:传统证券账户提供加密资产敞口。
它不是将国债收益搬到链上,而是把 BNB 资产风险搬到上市公司资产负债表和股票市场中。两者都在做资产连接,但方向相反:国债 Token 是 TradFi 资产进入链上,BNC 是加密资产敞口进入 TradFi 市场。
三、BNC 的本质:一家公司、一张股票和一份 BNB 财库
Nasdaq 发布的 BNC 公告显示,前身 CEA Industries 曾通过 5 亿美元私募融资推进 BNB 财库战略,并宣布购买 20 万枚 BNB。当时公司明确把 BNB 作为主要储备资产,并计划继续增加持仓。
这类公司的核心逻辑类似于其他数字资产财库公司:
公司通过发行股票或其他证券融资,再将资金配置到某一种数字资产。投资者不需要自己管理钱包、私钥和链上交易,而是通过上市股票获得该资产的间接敞口。
但这种结构同时也引入了传统上市公司的复杂性。股东持有的是公司权益,而不是公司名下 BNB 的直接所有权。公司的股票价格可能高于或低于其持有资产的净值,差额取决于市场对管理能力、融资能力、资产增值潜力和未来扩张的预期。
因此,判断 BNC 是否具有吸引力,不能只看 BNB 价格,也不能只看公司持有多少枚 BNB,而要至少看四个指标:
- 公司持有的 BNB 数量和现金、债务等资产负债表项目;
- 调整后净资产价值(Adjusted NAV)及每股调整后 NAV;
- 股票市值相对 BNB 净资产的溢价或折价;
- 新股发行、认股权证和融资行为对每股 BNB 敞口的稀释影响。
BNC 在 2026 年 9 月的 SEC 披露中明确提示,公司的风险包括 BNB 价格波动、持仓和托管安排集中于 Binance 生态、贷款抵押与偿还义务、内部控制弱点、监管变化,以及继续融资和增加 BNB 持仓的能力。
这份风险清单很重要。它说明 BNC 并不是一个简单的“BNB ETF 替代品”。它包含企业治理、融资、托管、债务和监管等额外风险。
四、BNC 不是“便宜买币”这么简单
BNC 在敲钟前每股 NAV 大约为 7 美元,并认为如果市场价格低于这一水平,投资者相当于获得了一条折价进入 BNB 敞口的渠道。这个思路有一定合理性,但必须区分三个概念:资产净值、股票价格和未来融资能力。
如果公司每股调整后 NAV 为 7 美元,而股票交易价格为 6 美元,那么股票相对 NAV 的折价约为 14.3%。这意味着市场价格低于公司持有资产按披露口径计算的每股价值。
但折价不必然代表低估。市场可能在折价中反映了以下风险:
- BNB 价格可能快速下跌;
- 公司可能需要低价增发股票融资;
- 债务或认股权证可能导致未来稀释;
- 托管和资产配置集中于单一生态;
- 管理层能否持续增加每股 BNB 敞口并不确定;
- 上市公司交易时间与 BNB 的全天候交易时间不一致。
反过来,如果 BNC 股票价格明显高于每股 NAV,市场支付的就不只是 BNB 资产本身,而是对管理层融资能力、资产增长速度和“每股 BNB 数量”继续增加的预期。
因此,投资者真正应该跟踪的不是“BNC 股价能否上涨”,而是:
每一股 BNC 股票背后的 BNB 数量,是否在持续增加?股票溢价是否能够转化为更多 BNB,而不是仅仅转化为股本扩张?
这也是数字资产财库公司区别于传统 ETF 的关键。ETF 的目标通常是尽量贴近净值,而财库公司可能出现显著溢价、折价和融资驱动的估值变化。
五、BNC 与 RWA 的关系:它是“反向代币化”的资本市场入口
从严格定义看,BNC 股票本身不是 RWA Token。它是传统证券市场中的上市公司权益,底层公司资产包含 BNB,而不是某一项实体资产或现金流债权。
但从资产连接的角度看,BNC 代表了一种与 RWA 相反的路径。
传统 RWA 的路径是:
国债、基金、信贷、股票等传统资产 → Token 化 → 公链结算 → 链上交易和组合。
BNC 的路径则是:
BNB 数字资产 → 企业财库持有 → 上市公司股权 → Nasdaq 证券账户交易。
前者是“现实资产上链”,后者是“数字资产上市”。两者的共同目标是降低资产跨市场流动的门槛,但承担的法律和经济风险完全不同。
在这套数据结构中,BNC 相关资产、BNB 生态中的链上股票产品和 BNB Chain 的 RWA 发行情况,可以被放在同一个市场框架里比较。研究者可以进一步观察:
- BNB Chain 上的国债、稳定币和股票类 Token 是否增长;
- BNB 生态的 RWA 资产是否出现持续的链上交易;
- BNC 股票价格相对 NAV 的溢价或折价是否变化;
- BNB 价格上涨时,BNC 的股票是否产生额外的财库溢价;
- BNB 价格下跌时,上市公司结构是否放大下行压力。
这比单纯把 BNC 称为“BNB 的美股版本”更加准确。它其实是一个观察数字资产如何进入传统资本市场的实验样本。
六、BNB Chain 的基础设施,为什么决定 BNC 的叙事能否继续
BNC 的资产价值最终仍然依赖 BNB,而 BNB 的长期基本面又与 BNB Chain 的使用、流动性和应用生态相关。
BNB Chain 官方路线图显示,网络在 2025 年已经实现约 0.45 秒的区块时间和约 1.125 秒的最终确认时间,并把稳定币和现实资产列为大规模应用方向。
官方还披露,2025 年 BNB Chain 的稳定币市值一度达到约 140 亿美元,RWA 市值超过 18 亿美元,并提到 USYC、BlackRock BUIDL、Franklin Templeton BENJI 和 VanEck VBILL 等机构型产品。
这些数字属于 BNB Chain 的生态披露口径,不等同于独立审计后的全市场数据,但它们能够说明一个重要问题:BNC 的长期叙事不能只依靠“BNB 供给有限”或“BNB 价格上涨”,还需要依靠 BNB Chain 持续产生交易、支付、稳定币和 RWA 需求。
BNB Chain 在 2025 年还推出了面向 RWA 项目的专项激励计划,包括技术和合规支持、流动性启动、TVL 激励、增长资金和扩展路线设计。
这类激励的意义在于,BNB Chain 试图把 RWA 发展从单纯的资产发行,推进到项目迁移、流动性建设和用户增长。对于 BNC 来说,生态应用越多,BNB 作为手续费、质押、治理或流动性资产的使用场景越丰富,企业财库逻辑就越容易获得基本面支撑。
但这里也存在一个边界:链上交易活跃并不自动等于 BNB 价值捕获。需要继续观察 BNB 的实际使用需求、手续费收入、验证者经济、生态激励成本,以及应用增长是否能转化为长期持有需求。
七、BNC 目前最值得关注的三种情景
情景一:BNB 上涨,BNC 形成正向财库溢价
如果 BNB 价格上涨,同时 BNC 能够继续融资并增加每股 BNB 敞口,市场可能给予股票高于 NAV 的溢价。此时 BNC 的股票涨幅可能高于 BNB,但上涨来源不只是资产升值,也包括市场对企业扩张能力的重新定价。
情景二:BNB 横盘,BNC 回归净资产折价
如果 BNB 价格不涨,而公司没有明显增加每股 BNB 数量,市场可能逐步降低对财库增长的预期,股票价格向 NAV 或折价水平靠拢。
这类情景说明,BNC 不适合只用静态市盈率估值。它更像是一个“数字资产净值加资本市场溢价”的结构性标的。
情景三:BNB 下跌,股票出现双重压力
BNB 下跌会直接压低公司资产净值。如果公司同时需要融资、偿债或维护抵押品,股票还可能受到稀释和流动性折价影响。
这就是财库公司相较直接持币的主要风险:上涨时可能放大收益,下跌时也可能放大损失。
结论
BNC 敲钟并不意味着币安上市,也不意味着 BNB 已经变成传统证券。它真正意味着,BNB 开始拥有一个能够与华尔街、上市公司投资者和证券账户对话的企业化入口。
AiPlot 的 RWA 数据则揭示了另一个现实:当前链上现实资产市场仍然由美国国债、稳定币和高流动性金融产品主导。股票和主动策略正在增长,但资产规模和机构接受度仍与美元现金管理工具存在差距。
在这个背景下,BNC 是一个具有代表性的“反向 RWA”样本:它没有把传统资产放到链上,而是把数字资产敞口装进上市公司结构。
这条路径能否成功,取决于三个条件:BNB Chain 是否持续创造真实使用需求;BNC 是否能够提高每股 BNB 敞口而不是单纯扩大股本;资本市场是否愿意为这份数字资产敞口支付稳定且可持续的溢价。
所以,研究 BNC 最值得问的问题不是“它是不是下一个 MSTR”,而是:
BNC 能否把 BNB 的链上使用、企业财库和美股流动性真正连接起来,并让每股股东权益随着生态增长而变得更有价值?
更多数据和分析,请关注Aiplot:
https://aiplot.com/?utm_source=aicoin
📖 社区交流:
Telegram:
https://t.me/+IIYMcJigBAo4Mjg1
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。市场有风险,投资需谨慎。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到[email protected],本平台相关工作人员将会进行核查。