CoinW研究院
摘要
Papertrade 上线后凭借 1000 倍杠杆、零滑点和“亏损挖矿”迅速引爆市场,未平仓合约规模(OI)一度达到约 110 亿美元,但约 24 小时后回落至 6.93 亿美元。其核心创新在于将交易者亏损同时转化为资金池流动性和 PAPER 代币奖励,降低 Perp DEX 的冷启动门槛,却也将风险集中在外部报价、盈利兑付和代币激励机制上。首秀证明了市场对新型交易模式的兴趣,但 Papertrade 能否在极端行情下稳定兑付,并将短期热度转化为可持续的交易需求,仍有待验证。
1.上线即爆火,随后迅速降温
10 月 10 日,基于 Hyperliquid 生态 HyperEVM 构建的永续合约交易平台 Papertrade 正式开放交易,迅速成为周末 Crypto 市场的热门项目。在 Perp DEX 竞争日益激烈的背景下,Papertrade 凭借最高 1000 倍杠杆、零滑点、无资金费率,以及独特的“亏损挖矿”机制吸引了大量交易者。与传统订单簿交易所不同,Papertrade 不需要外部流动性提供者(LP)预先注资,而是通过交易者亏损积累资金池,并向亏损用户发放 PAPER 代币奖励。这种设计让平台在上线初期迅速获得关注。
上线后的数据表现极为剧烈。据Bitcoin.com News 报道,Papertrade 的 OI 一度达到约 110 亿美元,但随后在约 24 小时内降至 6.93 亿美元,跌幅约 93.7%。同期总锁仓价值(TVL)也明显回落。根据 DefiLlama 数据,截至 10 月 12 日,Papertrade 的 TVL 约为 6796 万美元。需要注意,110 亿美元 OI 是高杠杆放大后的名义持仓规模,并不代表真实入金;TVL 也包含交易者余额和协议资金池,不能直接视为可用于支付盈利的流动性。
更值得关注的是,平台上线数小时后便出现了价格操纵争议。据 The Block 基于链上交易和平台账户记录的统计,一名交易者通过影响 Hyperliquid 的 ETH 报价,在 Papertrade 获得约 128 万美元净收益。Papertrade 随后表示,该用户通过其他账户将大部分收益返还给资金池,但这一说法尚未得到独立核实。平台同时承认初期持仓限制较为宽松,并开始调整风险参数。短短一个周末,Papertrade 就经历了资金涌入、持仓骤降和价格操纵争议。市场热度迅速兑现,但协议的风险控制能力尚未经历充分验证。
2.1000 倍杠杆、零滑点与盈利排队,Papertrade 如何运作?
Papertrade 的交易模式与 Hyperliquid、Lighter 等采用订单簿撮合的 Perp DEX 不同。它采用资金池对手方模式,由协议资金池承担交易者的盈亏,而不需要用户与其他交易者直接撮合。这种模式并非首创,GMX、Gains Network 等协议也采用过类似设计。Papertrade 的主要区别在于不需要外部 LP 提前注入流动性,而是允许资金池通过交易者亏损逐步积累资金。
在定价方面,Papertrade 参考 Hyperliquid 订单簿的最优买卖报价中间价执行交易。由于用户订单不会实际消耗外部订单簿深度,因此不会因为大额订单逐级吃单而产生传统意义上的滑点,这也是平台能够提供零滑点交易的原因。不过,零滑点不等于零成本,盈利仓位仍可能受到收益调整机制影响,平台也会设置持仓和风险限制。与此同时,1000 倍杠杆意味着价格反向波动仅 0.1%,理论亏损就相当于全部初始保证金,实际强平还可能更早发生。
更特殊的是其 Martingaler Protocol 资金池机制。传统 LP 模式通常需要提前准备资金来承担交易者盈利,而 Papertrade 允许资金池从零启动,利用交易者实际亏损支付其他用户的盈利。假设用户 A 交易赚取了 100 USDC,但资金池暂时没有足够资金,A 可以取回初始保证金,尚未支付的利润则进入等待队列。如果用户 B 随后亏损 60 USDC,这笔资金就可以用于支付 A 的部分盈利,剩余 40 USDC 继续等待后续资金流入。Papertrade 的创新在于将交易亏损转化为资金池资本,并通过盈利排队机制解决冷启动阶段的资金不足问题。 它改变了传统 LP 提前注资的方式,但也让盈利兑付与资金池后续的实际资金流入直接挂钩。
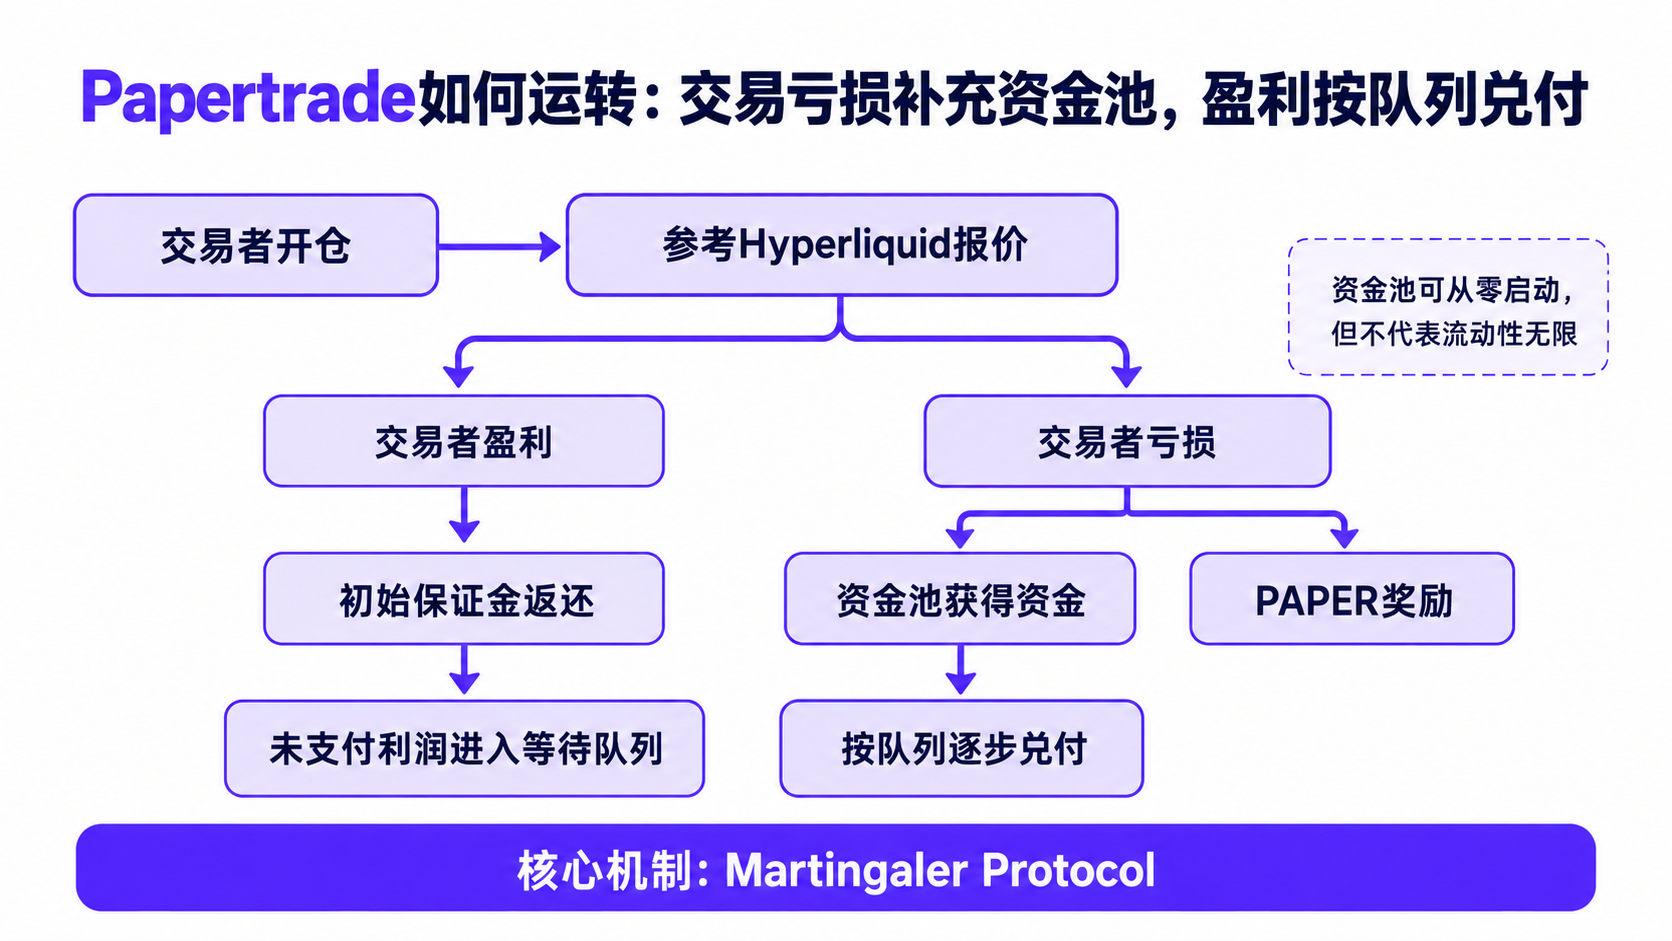
图1:Papertrade 交易机制流程图。来源:CoinW研究院
3.128 万美元争议背后,Papertrade 暴露了哪些风险?
Papertrade 的首秀暴露了两类相互关联的风险,一类来自外部价格,另一类来自内部资金池。首先是参考价格的安全性。Papertrade 使用 Hyperliquid 的外部报价进行交易定价,但交易盈亏由自身资金池承担。当外部市场的短时价格变动可以被放大为 Papertrade 内部高杠杆仓位的盈亏时,协议就必须确保影响外部报价的成本,显著高于从资金池获得收益的潜在回报。10 月 11 日的 ETH 价格操纵争议,正是这一风险的具体体现。即使平台不需要实际消耗订单簿流动性,也不意味着其参考价格天然安全。
其次是资金池的偿付能力。由于 Papertrade 依靠交易亏损补充资金,当市场持续出现大额盈利,而新增亏损不足以覆盖支付需求时,待兑付利润就可能不断积累。对于交易者而言,账面盈利与实际到账之间可能存在时间差。尤其在极端行情下,少数大额盈利仓位就可能对资金池形成明显压力。因此,判断协议是否安全,不能只看 TVL 或交易量,还需要关注资金池净值、未支付利润及潜在负债。
事件发生后,Papertrade 开始收紧持仓限制等风险参数,但这也引出了协议管理权限的问题。根据 Papertrade 官方文档,相关多签权限可以调整 OI 上限、最低保证金和部分费用及风险参数,并在特定情况下暂停开仓或冻结市场。合约升级设置了 7 天时间锁,但用户仍需关注参数调整的透明度与执行边界。对于最高支持 1000 倍杠杆的平台,灵活风控确实必要,但频繁或不透明的规则调整同样可能影响用户信任。此次事件也说明,Papertrade 的风险控制不能只依靠提高保证金或限制持仓,还需要建立更可靠的参考价格机制,并明确极端情况下的资金兑付和管理员干预规则。
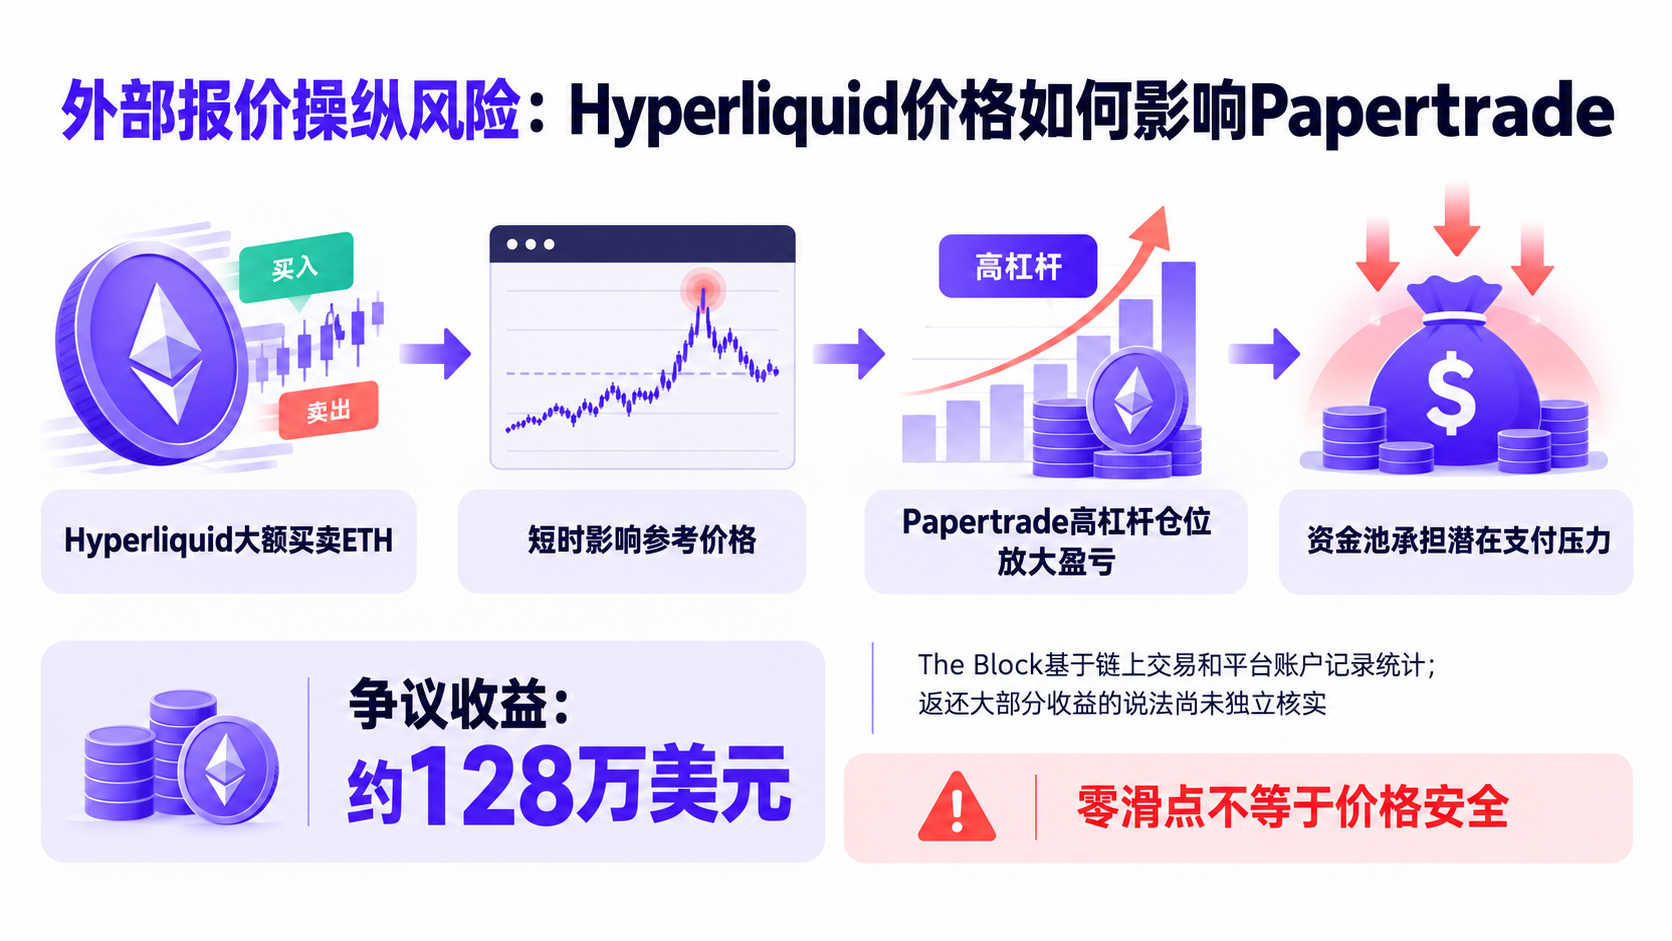
图2:外部报价操纵风险。来源:CoinW研究院
4.从亏损挖矿到 PAPER 代币:价值捕获能否成立?
除了交易机制,Papertrade 最具争议的设计是将实际交易亏损与代币发行直接挂钩。根据 Papertrade 官方文档,当协议资金池规模低于 200 万美元时,每亏损 1 美元可以获得 100 枚新铸造的 PAPER,随后发行速度随资金池规模增长逐步下降。与传统按照成交量分配奖励的交易挖矿不同,Papertrade 只有在用户产生实际亏损时才铸造代币,使代币发行与资金池收入建立了直接联系。PAPER 没有预挖、团队或 VC 初始分配,上线初期也不支持自由转账,试图在吸引交易者的同时控制早期代币供给和抛售压力。
这一设计并非没有历史参照。2018 年 EOS 生态曾涌现大量采用“投注挖矿 + 持币分红”模式的博彩 DApp,用户通过下注获得代币,再分享平台收益。但由于奖励通常按照投注额发放,部分用户通过反复下注刷取代币,导致发行量远超真实收入,最终难以维持。相比之下,Papertrade 将挖矿条件从交易量改为实际亏损,并让发行速度与资金池收益挂钩,一定程度上改善了早期交易挖矿中代币发行与协议收入脱节的问题。不过,如果资金池收益回落、铸造速度重新提高,代币通胀压力仍可能反复出现。
但 Papertrade 也面临传统博彩挖矿较少遇到的新问题。由于其交易价格参考 Hyperliquid,用户可以尝试在两个平台建立方向相反的仓位,在 Papertrade 产生亏损的同时,通过 Hyperliquid 的反向仓位对冲损失,从而以相对较低的净成本获取 PAPER。虽然实际操作仍需承担手续费、价差、资金费率及盈亏不匹配等风险,但这意味着Papertrade 内部的实际亏损,不一定等于用户在整个市场中的净损失。一旦 PAPER 的预期价值高于对冲成本,亏损挖矿就可能演变为跨平台套利策略,推动代币发行增长,却未必带来同等规模的真实交易需求。
从价值捕获来看,PAPER 主要承担激励与收益分配功能。用户可以通过质押分享部分流入资金池的结算收入,当资金池超过设定上限后,超额部分也可能按照规则分配给质押者。但这并非固定收益,实际分配取决于协议经营和资金池状况。初期限制转账能够延缓抛压,却无法消除未来开放流通后的集中卖出风险。如果交易活跃度主要由挖矿驱动,随着激励减弱,交易量、协议收益和代币价值可能同步承压。因此,Papertrade 的代币模型相比早期交易挖矿有所改进,但仍需要解决跨平台对冲套利、代币供给和真实用户留存之间的平衡。 后续值得关注的是 PAPER 的实际铸造量、质押收益与 USDC 分配规模,以及开放流通后能否形成稳定的市场需求。只有协议收入能够持续支撑代币价值,PAPER 才有机会摆脱短期挖矿奖励的定位,成为具有长期价值捕获能力的协议资产。
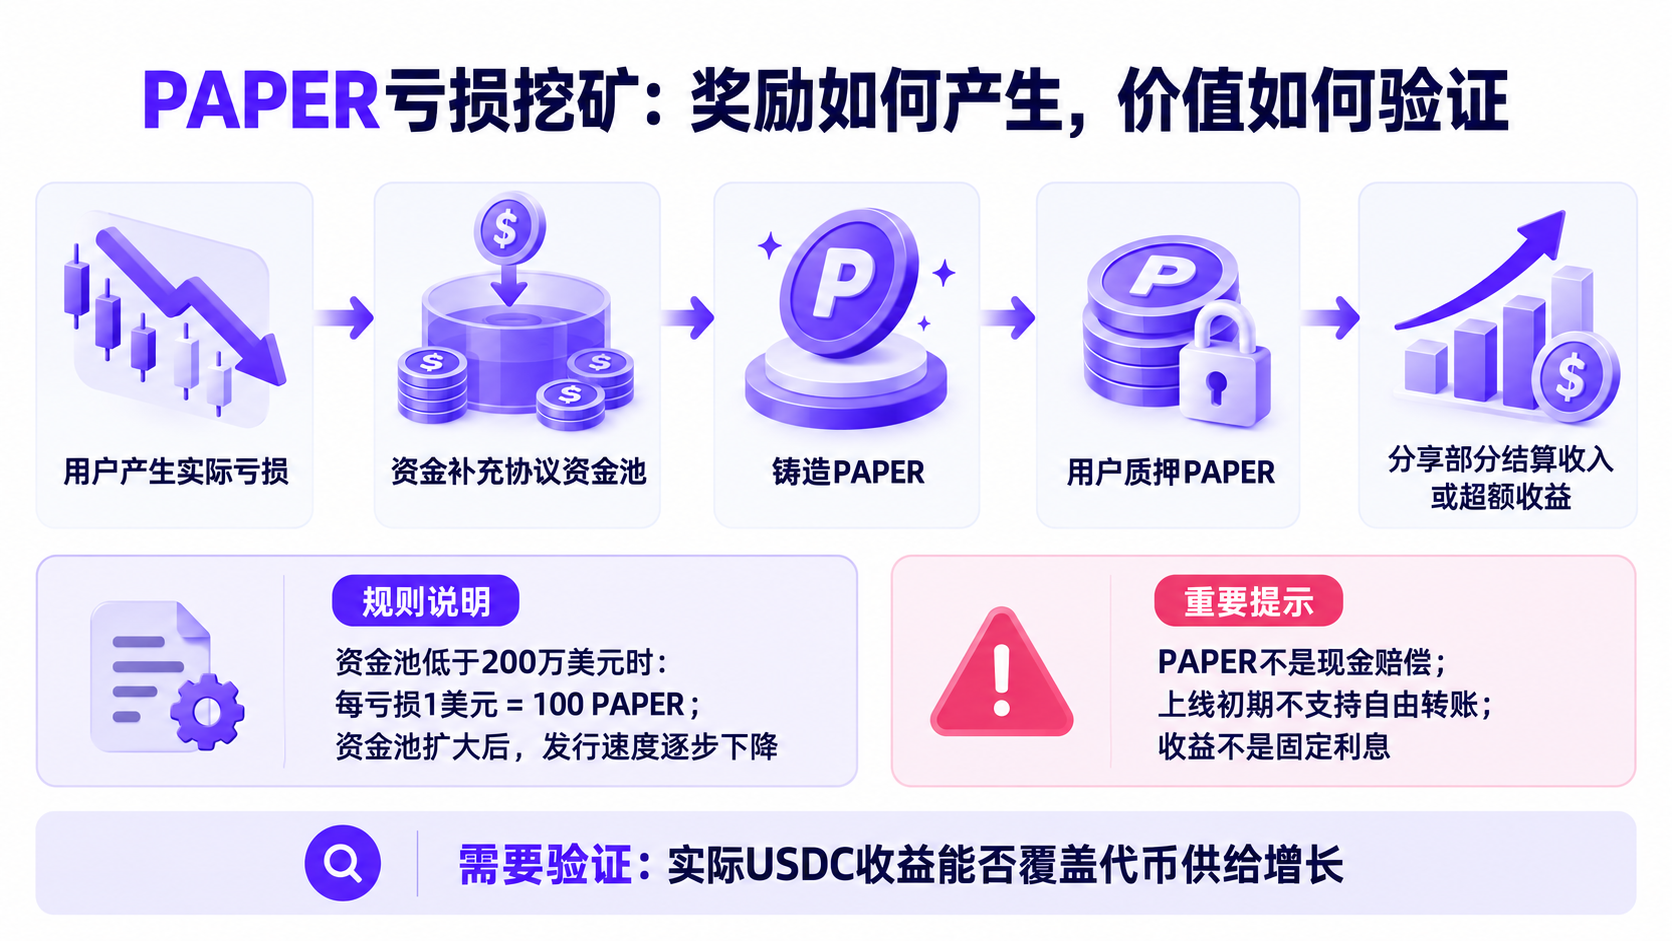
图3:PAPER 亏损挖矿与价值捕获。来源:CoinW研究院
5.从短期交易狂欢到长期价值,Papertrade 还需跨过哪些考验?
Papertrade 下一阶段需要接受的,是交易留存与资金池偿付能力的双重检验。重点关注资金池净值、待兑付利润及排队金额的变化,判断协议能否覆盖实际支付义务;观察 OI 和交易量在初期热度消退后的留存,以及风险参数收紧后,外部报价操纵的成本是否明显提高。对于 PAPER,则需要跟踪代币铸造量、质押规模、实际 USDC 收益分配和未来流通安排,评估代币供给能否与协议价值捕获形成平衡。Papertrade 已经证明,市场愿意为新型 Perp DEX 机制和高杠杆叙事提供注意力。但注意力不是流动性,名义 OI 也不是偿付能力。 当激励下降、市场剧烈波动,甚至交易者整体盈利时,资金池能否仍然按照规则完成结算,才是决定 Papertrade 能否从周末热点成长为可持续衍生品协议的关键。
本文仅用于市场研究与机制分析,不构成任何投资或交易建议。高杠杆衍生品可能导致保证金快速损失,且 Papertrade 仍处于上线早期,机制、风险参数及流动性状况可能快速变化。
参考
1.Papertrade docs: https://www.papertradehyper.org/docs/
2.DefiLlama,Papertrade TVL 数据:https://defillama.com/protocol/papertrade?tvl=true
3.Bitcoin.com News — Papertrade OI 一度回落 93.7%:https://news.bitcoin.com/featured/papertrades-wild-weekend-ends-with-93-7-open-interest-wipeout/
4.TokenPost — Papertrade 上线初期交易数据与市场表现:https://www.tokenpost.com/news/investing/29933
5.The Block — Papertrade 约 128 万美元交易争议:https://www.theblock.co/news/defi/2026-10-11-trader-nets-1-28-million-on-new-1000x-exchange-papertrade-by-moving-hyperliquids-eth-prices-418239
6.CoinNess — Papertrade OI 回落报道:https://coinness.com/en/news/1171392
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。