作者:AiPlot 研究院
专注:RWA / 数字资产 / 金融基础设施深度分析
一、投资结论:RWA 正从公链排名进入功能分工时代
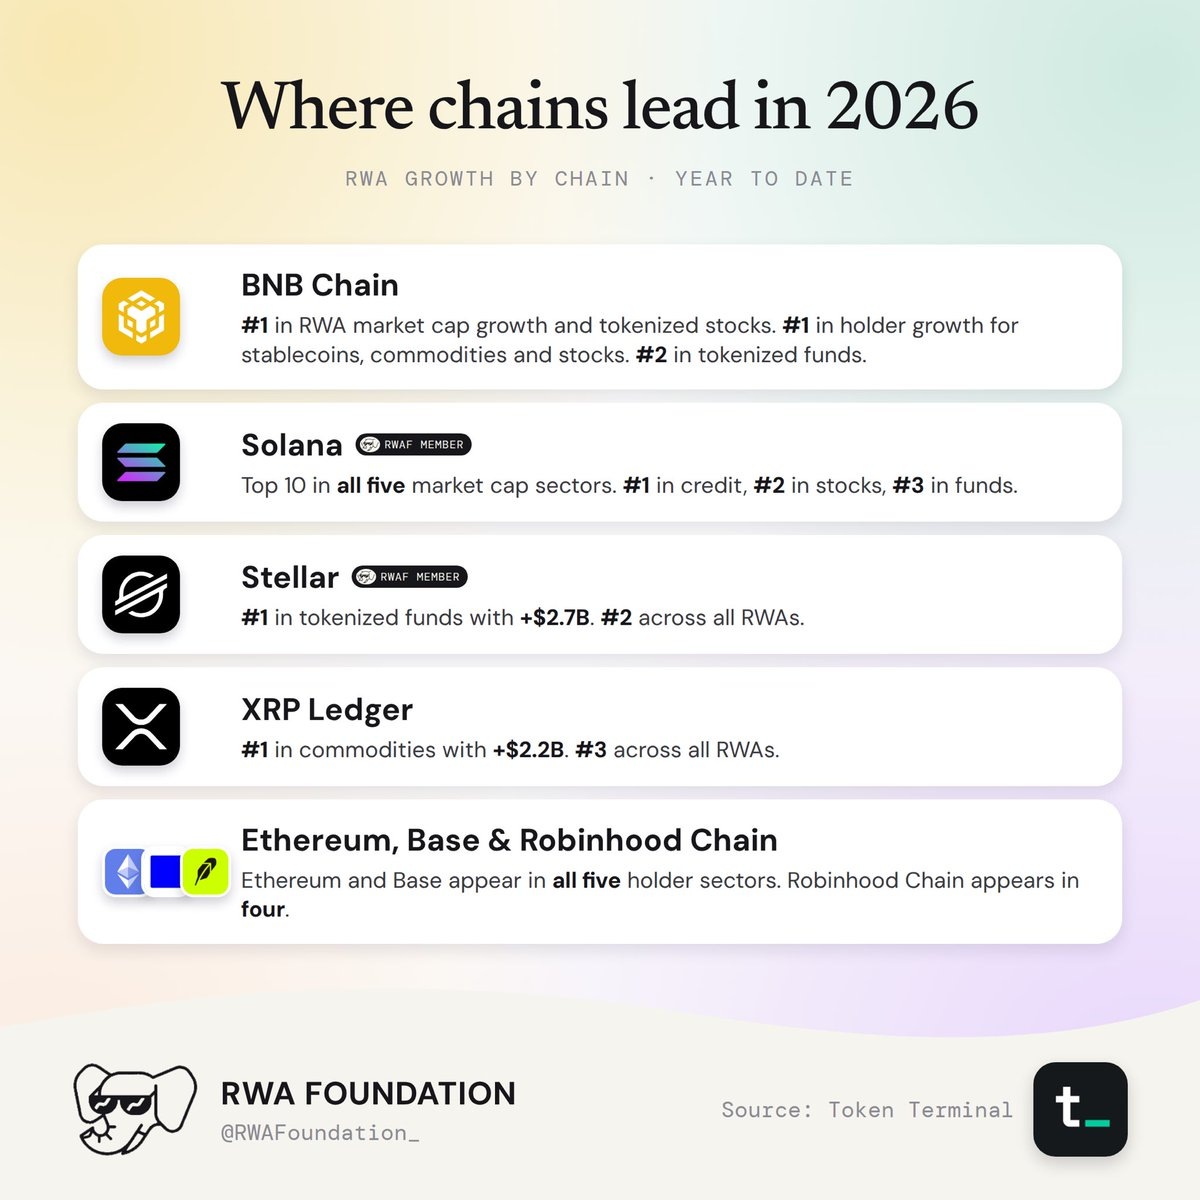
今年不同公链在 RWA 领域的相对领先方向:
- BNB Chain: RWA 市值增长和代币化股票增长领先;稳定币、商品和股票持有人增长领先;
- Solana: 五大 RWA 市值板块均进入前十,在代币化信用领域领先;
- Stellar: 代币化基金领域领先,规模增加超过 27 亿美元;
- XRPLedger: 商品领域领先,规模增加超过 22 亿美元;
- Ethereum 与 Base: 在五大板块的持有人分布中均处于核心位置;
- Robinhood Chain: 在股票和商品的新增持有人、以及稳定币和代币化资产分发方面表现突出。
这些结论如果只看排名,容易被理解为“几条链争夺同一块市场”。市场正在出现两套不同的胜负标准:资本流向与用户流向并不一致。
截至 2026 年 9 月:
- 稳定币总市值达到 3014 亿美元;
- 代币化基金在 36 条链上拥有约 56.53 万名持有人;
- 代币化股票的新增持有人主要集中在 Solana、Robinhood Chain 和 BNB Chain;
- 代币化信用是唯一明显收缩的板块;
- 代币化基金和信用的资金增长更多集中在 Arbitrum;
- 代币化商品的资金增长主要由 Ethereum 和 Tether 黄金类资产推动。
这意味着未来的 RWA 研究不能只看 TVL 或市值,而需要同时追踪:
- 谁吸引了资本;
- 谁获得了用户;
- 谁掌握了资产发行;
- 谁提供了真实的交易和借贷场景。
二、先区分五类 RWA:它们不是同一个市场
代币化资产分为五个板块:
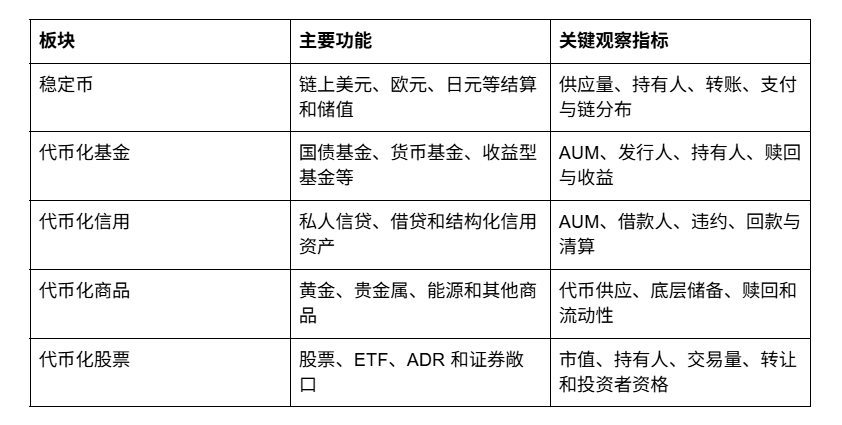
不同板块对应不同的网络需求:
- 稳定币需要高频、低成本和广泛钱包覆盖;
- 基金需要发行、托管、赎回和合规分发;
- 信用需要风控、借贷和清算;
- 商品需要储备证明和赎回体系;
- 股票需要合规转让、交易深度和零售入口。
因此,某条链在稳定币持有人增长第一,不代表它在私人信贷上也具备优势;某条链吸引了大量代币化基金资产,也不代表它拥有最大的股票用户基础。
三、稳定币:BNB Chain 赢得用户,Tron 和新链承接供应增长
1. 稳定币市场仍然是 RWA 的最大流动性底座
截至 9 月底,稳定币市场覆盖 193 个资产,总市值达到 3014 亿美元,较 8 月报告中的 2988 亿美元继续增长。
从发行方看,9 月新增供应的结构发生了变化:
- Ethena 的 USDe 增加 8.231 亿美元,在单月增长中超过 USDC 和 USDT;
- USDC 增加 5.927 亿美元;
- USDT 增加 5.124 亿美元;
- USDS 增加 2.762 亿美元;
- USD1 增加 2.397 亿美元;
- RLUSD 增加 1.517 亿美元,较 8 月放缓。
这显示稳定币市场并非只有“USDT vs USDC”的双寡头竞争,也出现了收益型稳定币、新发行方和非美元稳定币的细分扩张。
2. 链上供应增长与持有人增长来自不同网络
按稳定币市值增长看:
- Tron 增加 7.444 亿美元;
- HyperEVM 增加 6.157 亿美元;
- Arc 增加 4.659 亿美元;
- Solana 增加 4.402 亿美元;
- Arbitrum One 增加 2.713 亿美元;
- Robinhood Chain 增加 2.436 亿美元。
但按新增持有人看:
- BNB Chain 增加 450 万名稳定币持有人;
- Celo 增加约 87.07 万名;
- Tron 增加约 81.33 万名;
- Solana 增加约 80.05 万名;
- Base 增加约 63.4 万名。
这揭示了两个不同的网络角色:
- Tron、HyperEVM、Arc 等链在供应增长上表现突出,可能承接了大额稳定币发行和资金迁移;
- BNB Chain、Celo、Solana 和 Base在用户分发上更强,新增钱包和持有人数量更高。
BNB Chain 的 450 万新增持有人尤其值得关注。它说明 BNB Chain 的优势可能并不只是资产发行,而是钱包、交易和消费场景带来的用户覆盖。
3. 稳定币的下一阶段是“从余额到使用”
持有人增长并不等于真实经济活动。需要进一步判断:
- 新增地址的平均余额是多少;
- 是新用户还是既有用户新增地址;
- 稳定币是否用于支付、交易、借贷和跨境结算;
- 供应增长是长期需求还是短期发行;
- 新链上的稳定币是否存在高集中度。
四、代币化基金:资金偏向 Arbitrum,基金生态仍然高度分散
1. 发行人竞争没有出现单一霸主
9 月代币化基金增长中,WisdomTree 增加 2.061 亿美元,排名第一;Spiko 增加 1.744 亿美元,排名第二。前十大发行方合计增加约 7.07 亿美元。
按市场份额看,基金板块比稳定币更加分散:
- Sky:13.4%;
- Securitize:10.9%;
- Spiko:7.4%;
- Ondo Finance:7.3%;
- Franklin Templeton:7.2%;
- Circle:7.0%;
- Tradable:6.6%。
前十大约占 71.3%,没有单一发行方接近 Tether 在稳定币市场中的集中度。
这对 RWA 市场意味着:基金产品更依赖发行人、托管人、资产类型和合规渠道的差异化,而不是单一稳定币网络效应。
2. Arbitrum 承接资金,Stellar 体现产品定位
按链上市场规模增长看:
- Arbitrum One 增加 1.672 亿美元;
- Stellar 增加 8640 万美元;
- 两条链合计占前十大链增长约 95%;
- Plume、zkSync Era 和 Fraxtal 的增长明显较低。
这说明 Arbitrum 在代币化基金的资金承接方面形成了明显优势。其原因可能包括:
- DeFi 流动性和借贷基础设施较成熟;
- 与机构型发行方和金融协议连接较多;
- 资产可以进一步进入抵押、借贷和收益市场;
- 生态开发者和机构用户基础相对完整。
Stellar 的优势则更像是面向支付、基金发行和机构结算的专用化定位。用户提供的图表显示,Stellar 今年代币化基金规模增加超过 27 亿美元。1 该数据与月度增长口径不同,不能直接相加或比较,但两者共同指向一个事实:
Stellar 在代币化基金领域的优势,更多体现为资产发行和机构分发,而不是广泛的 DeFi 用户数量。
3. 基金持有人增长非常有限
代币化基金目前约有 56.53 万名持有人,分布在 36 条链上。9 月发行方新增持有人中:
- OnRe 增加 833 名;
- Ondo Finance 增加 753 名;
- Maple Finance 增加 680 名;
- Gauntlet 增加 384 名;
- USDai 增加 346 名。
相比稳定币数百万级的新增持有人,基金产品更像“大额、低频、专业化”的资产配置工具。
这也解释了为什么基金板块可能出现较高的 AUM 增长,但持有人数量增长并不快:
- 单个投资者平均配置规模更大;
- 参与门槛和合资格投资者要求更高;
- 代币主要用于资产登记和结算,而不是高频交易;
- 机构通过有限钱包管理大量资产。
五、代币化信用:RWA 五大板块中最需要警惕的收缩信号
1. 信用是唯一整体收缩的板块
9 月代币化信用出现明显分化。九个主要发行方中,只有两家增长:
- USDai 增加 9130 万美元;
- 3Jane 增加 2580 万美元。
其余发行方均收缩:
- Centrifuge 下降 1.204 亿美元;
- Securitize 下降 7420 万美元;
- Maple Finance 下降 6430 万美元;
- Hastra 下降 1210 万美元;
- Pareto 下降 870 万美元。
九家发行方合计净减少约 1.64 亿美元。
2. Arbitrum 是信用资产的主要承接链
按链增长看,Arbitrum One 增加 9000 万美元,几乎承接了 9 月代币化信用板块的全部链上增长;Stellar 增加 180 万美元,BNB Chain 增加 100 万美元,其他链的变化较小。
这说明信用资产存在显著的网络集中:
- 资产规模更依赖少数发行方;
- 链上增长更依赖 Arbitrum;
- 其他网络尚未形成稳定的信用资产供给和需求。
3. 为什么信用比股票和商品更难扩张
代币化信用天然面临更复杂的问题:
- 借款人信用质量难以标准化;
- 资产信息通常不如公开股票透明;
- 回款周期更长;
- 估值依赖模型和私募市场数据;
- 违约和重组流程复杂;
- 二级交易和清算深度有限。
因此,信用 RWA 不能只靠“资产上链”增长。它需要持续的借款人披露、现金流监测、风险分层、法律执行和损失吸收机制。
从研究角度看,9 月信用板块的收缩并不一定意味着 RWA 失败,但它说明:
越接近真实信贷,RWA 越不能依赖叙事和 Token 化本身,而必须依赖可验证的现金流和风险控制。
六、代币化商品:Tether 贡献资金,Robinhood 与 xStocks 贡献用户
1. 商品市场的资金增长高度集中
代币化商品 9 月增长几乎由 Tether 主导,其黄金支持 Token 增加约 2.37 亿美元,是第二名的 20 倍以上。
按链看:
- Ethereum 增加 1.282 亿美元;
- Robinhood Chain 增加 1080 万美元;
- HyperEVM 增加 130 万美元;
- Avalanche 增加 68 万美元;
- Arbitrum One 下降 430 万美元。
这说明大额商品资产的资金沉淀主要发生在 Ethereum,核心推动力是黄金类 Token,而不是大量不同商品发行方的共同增长。
2. 用户增长却来自三类不同发行方
按发行方新增持有人看:
- Tether 增加约 6.08 万名;
- Robinhood 增加约 4.43 万名;
- xStocks 增加约 3.67 万名;
- Ondo Finance 增加约 4200 名;
- st0x 增加约 3600 名。
按链看:
- BNB Chain 增加约 5.93 万名;
- Robinhood Chain 增加约 4.43 万名;
- Solana 增加约 3.83 万名;
- 这三条链合计占前十新增持有人的约 92%。
这是一个很有价值的对比:
Tether 负责把商品资产做大,Robinhood 和 xStocks 负责把商品敞口分发给更多用户。
资产规模与用户分发可以由不同主体完成,这正是 RWA 生态逐渐模块化的表现。
七、代币化股票:Robinhood、BNB Chain 与 Solana 抢用户,Avalanche 抢资金
1. 股票是最强的零售分发板块之一
9 月代币化股票的前十大主要发行方全部实现增长:
- Securitize 增加 2.457 亿美元;
- Binance bStocks 增加 1.385 亿美元;
- xStocks 增加 1.145 亿美元;
- Robinhood 增加 1.003 亿美元;
- Ondo Finance 增加 6400 万美元。
前十大合计增加约 7.04 亿美元,且增长不像商品市场那样集中于单一发行方。
2. Avalanche 在市值增长领先,Robinhood Chain 具备用户优势
按链上代币化股票市值增长看:
- Avalanche 增加 2.455 亿美元;
- BNB Chain 增加 1.441 亿美元;
- Robinhood Chain 增加 9870 万美元;
- X Layer 增加 9770 万美元;
- Ethereum 增加 6760 万美元;
- Solana 增加 2630 万美元。
按新增持有人看:
- Solana 增加 75.89 万名;
- Robinhood Chain 增加 61.9 万名;
- BNB Chain 增加 52.96 万名;
- Base 增加 5.98 万名;
- X Layer 增加 2.03 万名;
- Ethereum 增加 5600 名。
这说明股票 RWA 至少存在三种不同竞争路径:
第一,资产承接型。 Avalanche 在市值增长上领先,可能更多承接较大规模的股票 Token 资金。
第二,零售分发型。 Solana、Robinhood Chain 和 BNB Chain 获得更多新增持有人,说明钱包、交易入口和消费用户触达能力更强。
第三,产品发行型。 Securitize、Binance bStocks、xStocks、Robinhood 和 Ondo 等发行方之间的增长较为分散,市场尚未出现单一产品完全垄断。
3. Robinhood Chain 的优势是“用户—资产”协同
Robinhood Chain 在股票和商品持有人增长中的表现,与此前研究的结论一致:它的核心优势不只是链本身,而是 Robinhood Wallet、零售品牌和 Stock Tokens 形成的分发网络。
Robinhood 的股票 RWA 竞争力来自:
- 用户已经熟悉股票和 ETF;
- Tokenized Stocks 与传统投资敞口有直接认知联系;
- Wallet 可以提供链上入口;
- Stock Tokens 可以进入 DEX 和 DeFi;
- Robinhood 可以把股票资产与稳定币、借贷和交易产品连接起来。
但用户增长仍需进一步验证是否能转化为:
- 长期持有;
- 更高资产余额;
- 稳定币使用;
- 借贷和抵押;
- 非投机型资产配置。
八、为什么资金和用户会流向不同的链
1. 大资金偏好成熟、深流动性和机构基础设施
机构型资金通常更重视:
- 托管和赎回机制;
- 资产发行与合规框架;
- 市场深度;
- 预言机和清算;
- 基础设施稳定性;
- 与传统金融机构的连接。
这解释了 Ethereum、Arbitrum、Avalanche 和 Stellar 在不同 RWA 资本板块中的表现。
2. 零售用户偏好低成本、易用入口和强叙事
新增持有人通常更受以下因素影响:
- 钱包覆盖;
- 交易手续费;
- 空投和激励;
- 交易平台入口;
- 社区活跃度;
- 熟悉的股票、黄金和稳定币产品。
这解释了 BNB Chain、Solana 和 Robinhood Chain 的用户增长优势。
3. 一条链很难同时满足所有需求
机构资金和零售用户的需求不同,资产发行和资产使用的基础设施也不同。未来 RWA 很可能不是由一条链统一承载,而是形成多链分工:
- Ethereum:高价值资产和深度结算;
- Arbitrum:基金、信用和 DeFi 组合;
- Stellar:机构发行、支付和基金分发;
- BNB Chain:零售用户和稳定币流通;
- Solana:高频交易和资产分发;
- Robinhood Chain:股票 RWA 与零售金融 App 结合;
- XRPLedger:商品和跨境金融场景。
结论:RWA 的多链时代已经开始,但市场仍在寻找真正的闭环
2026 年 RWA 市场已经形成多层次竞争:
- 稳定币市场达到约 3014 亿美元,BNB Chain 在新增持有人方面突出;
- 代币化基金增长集中在 WisdomTree、Spiko 等发行方,并由 Arbitrum 和 Stellar 等网络承接;
- 代币化信用出现净收缩,Arbitrum 是少数仍有明显增长的链;
- 商品市场的资金增长高度依赖 Tether 黄金 Token,但 Robinhood 和 xStocks 在用户分发上更具活力;
- 股票市场的资金增长分散于多个发行方,Solana、Robinhood Chain 和 BNB Chain 获得最多新增持有人;
- Ethereum、Avalanche、Arbitrum、Stellar、BNB Chain、Solana、Robinhood Chain 和 XRPLedger 正形成不同的功能定位。
最重要的结论不是“某条链全面胜出”,而是:RWA 市场正在分裂为资本承接、用户分发、资产发行和金融使用四个竞争层。
未来真正有价值的网络,不一定是在某一个月度榜单中排名第一,而是能够完成以下闭环:
资产发行 → 用户分发 → 交易流动性 → 稳定币结算 → 抵押借贷 → 风险管理 → 协议收入。
如果某条链只拥有大额资产,却没有用户和金融使用,它更像资产托管层;如果只拥有大量持有人,却没有长期余额和交易深度,它更像分发层;如果能够同时连接资本、用户和金融功能,才可能成为真正的 RWA 基础设施。
更多数据和分析,请关注Aiplot:
📖 社区交流:
Telegram:
https://t.me/+IIYMcJigBAo4Mjg1
本文内容仅代表作者个人观点,不代表本平台的立场,文中的观点、结论和建议仅供投资者参考,不构成与本平台相关的任何投资建议。市场有风险,投资需谨慎。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。