撰文:Rita
30 年期美国国债收益率升至 5.3%,为近 20 年最高水平。10 年期美债收益率本周升至近 5%,创 2023 年 10 月以来新高。高盛在 2026 年 9 月 11 日发布的美国周度展望报告中指出,利率上升对股票估值构成压力,盈利才是股票最重要的驱动因素。标普 500 远期市盈率从年初的 22 倍降至 19 倍,指数仍处于历史高点 2% 以内。
高盛经济学家预计美联储将在下周加息 25 个基点。报告与企业和投资组合管理者的近期交流集中在高利率对股票的影响。高盛分析师 Ben Snider 在报告中列出七条关键结论,覆盖估值、加息周期、利率敏感性、资产负债表和板块分化。
市盈率下降但相对债券估值未变
标普 500 远期市盈率从年初 22 倍降至 19 倍,AI 相关不确定性和盈利持续性疑虑是多重推手之一,利率上升也是原因。标普 500 盈利收益率 5.2%与实际 10 年期美债收益率 2.6%之差为 270 个基点。高盛指出,这一收益率差距在过去两年大致稳定,市场隐含的股权风险溢价同样稳定在 3%。
股权风险溢价反映投资者持有股票而非债券所要求的额外回报。高盛认为,无论利率水平如何,利率波动加剧也会对股票构成挑战。
加息周期开始股票承压,后续回报可观
高盛统计了过去几十年七次加息周期,标普 500 在首次加息后三个月平均回报为负 2%。同一批周期中,首次加息后 12 个月平均回报为正 9%,除 2022 年外每次均为正回报。1997 年,标普 500 在美联储 25 个基点加息周期中下跌 10%,当市场停止定价进一步紧缩后,股票触底并在三个月内创出新高。
当前利率市场已经定价到 2027 年中期超过三次 25 个基点加息。高盛认为,这提高了政策向鹰派方向超预期的门槛。美联储紧缩对股票的中期影响取决于紧缩如何影响盈利增长。
股票对长期利率更敏感
高盛的股息贴现模型显示,标普 500 现值中约 75%反映 10 年以后的现金流。股票回报与利率变动的相关性在长期债券上最强。通胀会推高未来现金流的名义值,股票估值对实际利率上升更敏感。
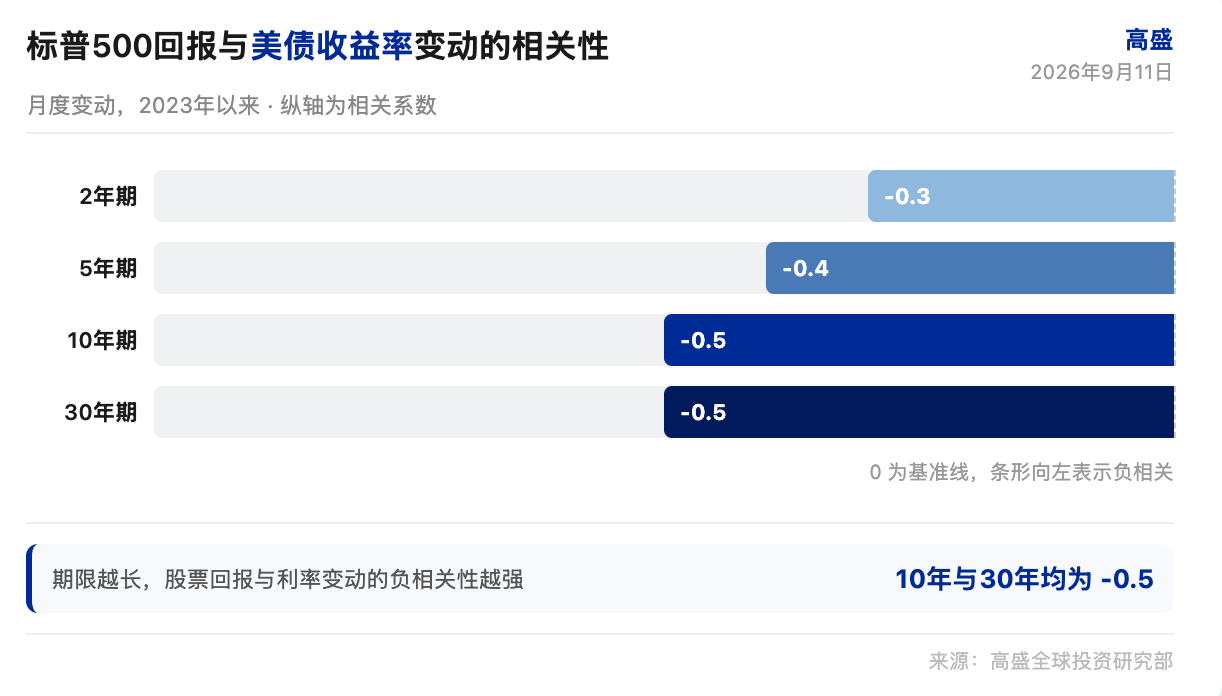
利率波动同样重要。过去几十年中,除非利率上升速度超过 2 个标准差,股票通常在利率上升时仍能实现正回报。当前 10 年期美债收益率 2 个标准差的月度变动约 50 个基点,两周约 30 个基点。近几周利率变动速度解释了股票难以消化的原因。
企业资产负债表风险有限
标普 500 借款成本近几年温和上升,多数公司债务为固定利率且期限较长,利息支出相对强劲利润仍然较小。
标普 500 整体和 median 股票的利息覆盖倍数分别处于过去 20 年的第 99 和第 68 百分位。小公司资产负债表更弱,浮动利率债务占比更高,更容易受到冲击。
板块利率敏感性差异显著
房地产建筑股是股票市场中对长期利率最敏感的部分之一。自 6 月以来,房屋建筑股跑输等权标普 500 达 16 个百分点。金融股通常在利率上升时跑赢。AI 股票与实际收益率的负相关性温和。
高盛指出,公司可以通过降低风险溢价或提高增长率来维持估值。要完全抵消权益成本上升 1 个百分点的影响,公司预期长期增长率需要提高 2 个百分点。资本支出和研发投资是提升增长的途径之一,并购和分拆是另外的路径。美国今年迄今宣布的并购交易额达 1.4 万亿美元,全球交易量同比增长 36%。
标普 500 盈利预测方面,高盛预计 2026 年每股收益 340 美元,同比增长 24%,2027 年 385 美元,同比增长 13%。年终目标价 8000 点,12 个月目标价 8300 点。
免责声明
本文系潮向研究对第三方券商研究报告(高盛集团,2026 年 9 月 11 日)的整理与解读,结合公开市场信息的整理。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。


