上个月,一位朋友陪母亲去银行办理定期转存。
三年前存进去的时候,3年期利率还有2%以上;这次到期再转存,利率已经明显降了下来。
老人拿着存折算了一路:
“同样是100万,前几年一年还有两三万利息,现在只剩一万多。钱明明没少,怎么感觉越来越不值钱了?”
这其实是很多家庭正在面对的变化。
过去,有钱就存银行,是最简单也最有安全感的选择。可当存款利率一路下行,新的问题出现了:本金没少,购买力却可能在慢慢缩水。
一、存款很安全,但安全也有成本
假设100万元:
●年化3%,一年利息3万元;
●年化2%,一年利息2万元;
●年化1.25%,一年利息1.25万元;
●如果利率接近1%,一年利息就只剩1万元左右。
对于应急资金和短期要用的钱来说,流动性和本金安全本来就应该排在收益率前面。
真正值得思考的是:一笔10年都不会动的钱,也一直躺在低收益账户里,会发生什么?
假设长期通胀按2.5%计算,100万元放10年: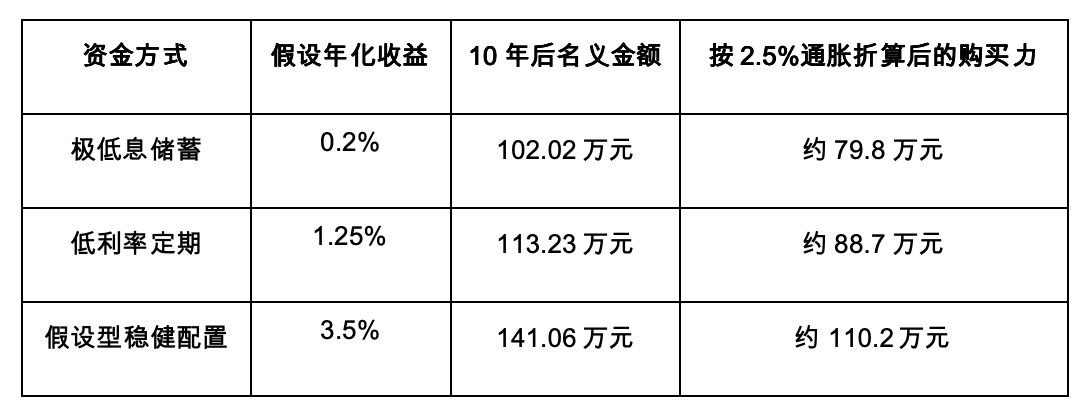
测算说明:以上数据为基于假设收益率和2.5%年化通胀率进行的数学测算,仅用于展示不同收益率长期累积后的差异,不代表任何具体产品的实际收益,也不构成投资建议。实际利率、通胀水平及投资回报均可能发生变化。
说明了一个很现实的问题:
低利率时代,资产的风险不只有亏损,还有长期跑不赢购买力。
所以,存款依然重要,只是它解决的主要是安全和流动性问题。
二、真正需要调整的,是资金的分工
很多家庭的资产都有一个共同特点:所有的钱都在承担太多任务。
存款既要应急,又想获得高收益;
投资账户既想长期增长,又可能随时拿出来用;
长期不用的钱,却一直放在低收益账户里。
市场一跌,需要用钱的人只能被迫卖出。
所以资产配置第一步,不是寻找“收益最高”的产品,而是先弄清楚:
这笔钱什么时候要用?能承受多大的波动?
短期要用的钱,优先考虑流动性。
未来几年确定要用的钱,重点考虑本金安全和期限匹配。
长期不用的钱,才有条件承担一定波动,去追求长期增长。
黄金、权益资产、海外资产、数字资产等,也应该放在整个组合里看。
先确定资金的任务,再决定资产的选择。
三、当传统资产收益下降,配置视野也该打开
过去很长一段时间,很多家庭的资产配置其实很简单:房子 + 存款。
房子承担长期财富增长的期待,存款承担安全感。
但随着房地产市场环境、存款利率以及全球利率环境发生变化,越来越多人开始关注黄金、海外资产、权益市场以及数字资产。
其中,比特币是一个绕不开的新资产类别。
2024年1月,美国证券交易委员会批准现货比特币交易所交易产品上市和交易,比特币由此获得了更加直接的传统金融市场投资渠道。
但这并没有改变它高波动的特征。
因此,资产配置里真正值得讨论的问题不是“所有人要不要买BTC”,而是:这种与股票、债券、房地产都不同的新资产,到底有什么特点?
比特币具有全球交易、24小时市场和供应上限等属性,也因此进入了部分投资者和机构的研究范围。
但它同样存在价格波动、市场周期和监管变化等风险。
如果一个家庭连应急资金都没有,或者未来几年有明确的大额支出,讨论配置多少BTC没有太大意义。
对于已经具备一定资产基础、能够承受高波动的人来说,它可以作为一个值得研究的资产类别。
至于是否配置、配置多少,最终还是取决于个人的资产规模、现金流、投资期限和风险承受能力。
0配置,也完全可以。
四、真正的资产配置,先从看懂开始
以前没接触过数字资产,并不意味着它不值得了解。
同样,了解黄金、海外股票,也不意味着一定要马上买入。
资产配置更重要的能力,是知道市场上有哪些资产,以及它们各自承担什么作用。
如果想进一步了解数字资产,可以先把几个基础问题弄清楚:
●BTC、ETH分别是什么;
●USDT、USDC有什么作用;
●现货和合约有什么区别;
●数字资产为什么会出现剧烈波动;
●平台如何进行账户安全和资产管理。
先看懂,再决定是否参与。
如果想找一个相对成熟的平台了解这个市场,币安(Binance)覆盖现货、稳定币和数字资产交易等多个市场和产品。
对于刚开始了解数字资产的人,可以先注册账户、熟悉产品和交易规则。
👉 币安注册入口:
https://jump.do/zh-Hans/xlink-proxy?id=3
(邀请码:aicoin668,享受10%返佣 )
而且最近新注册用户还有一个小福利:
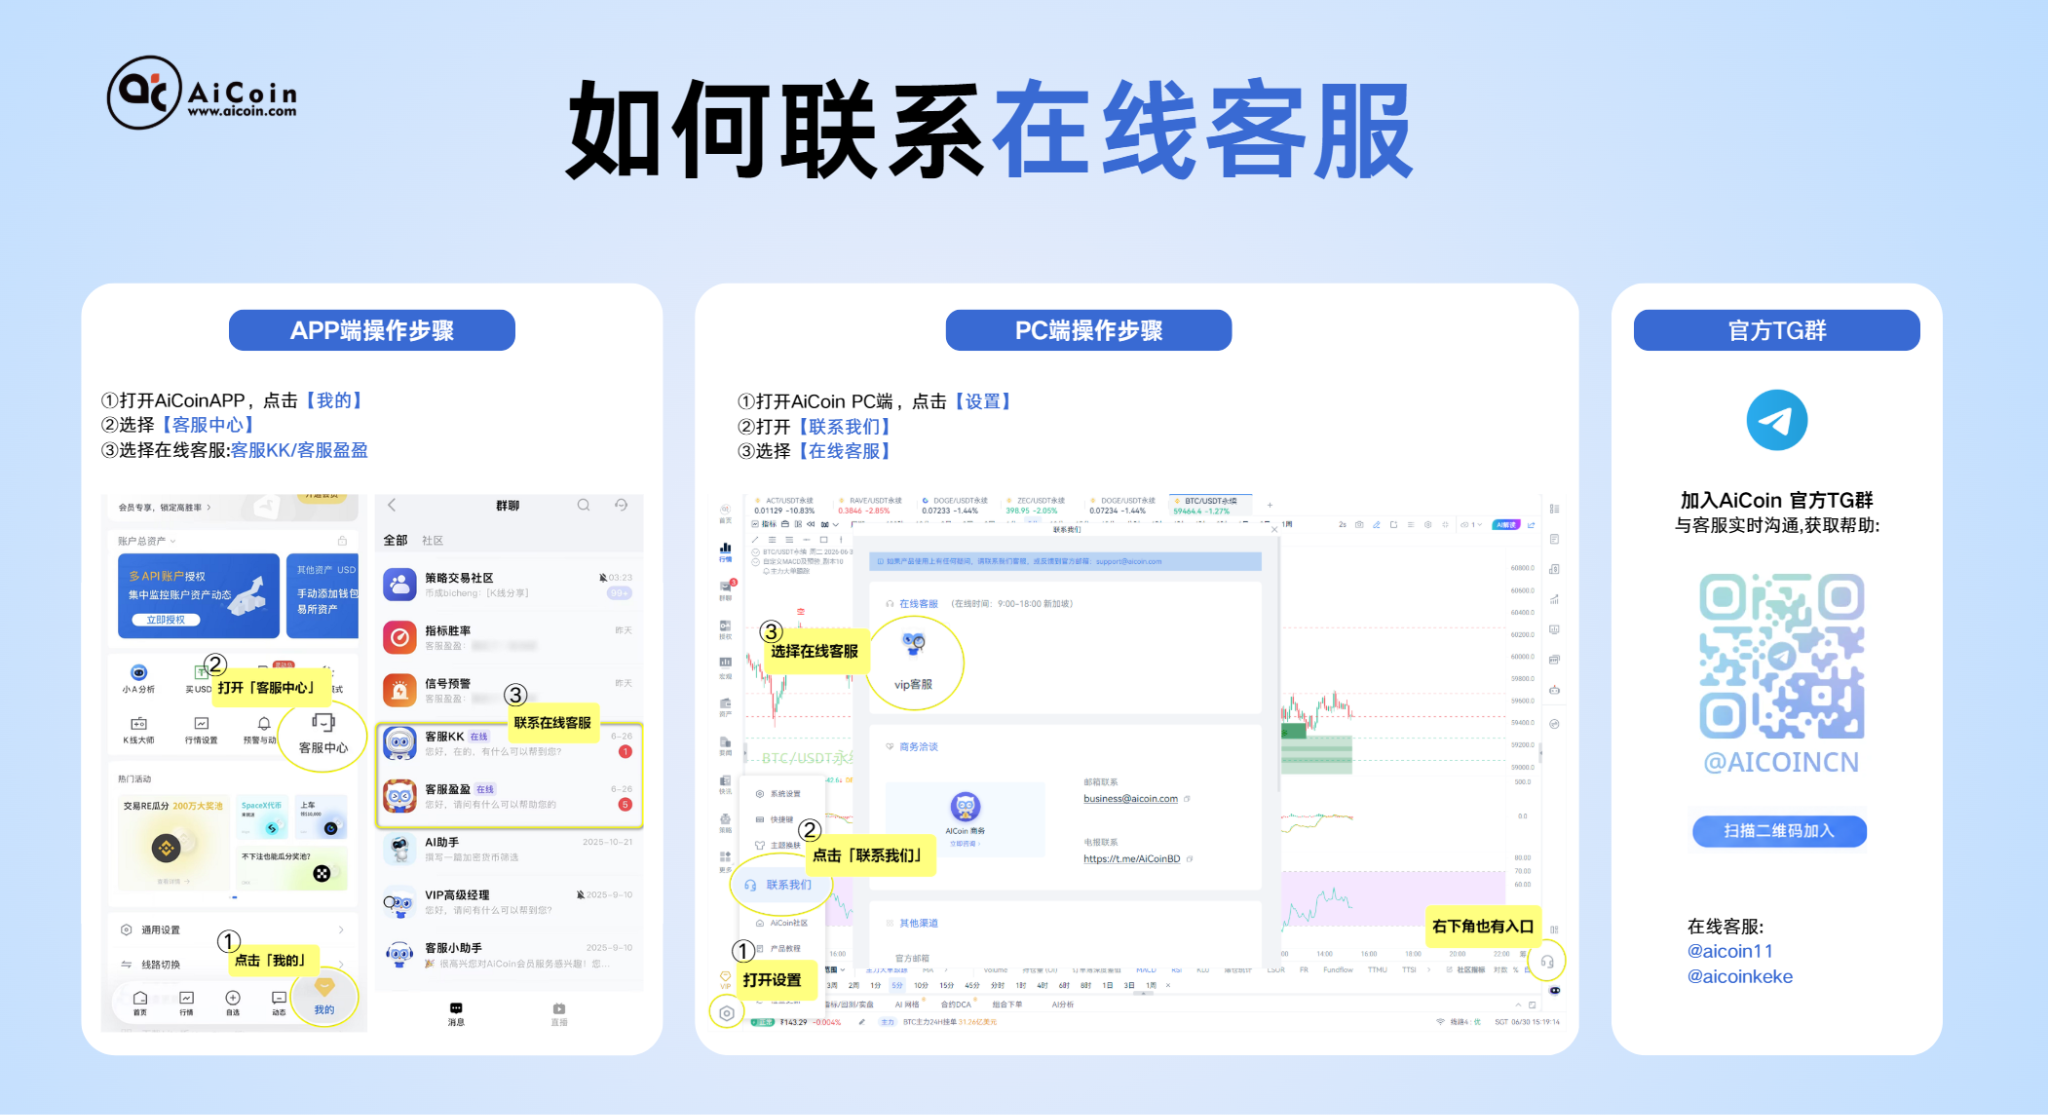
注册完成后联系客服,可领取3天AiCoin会员功能体验。
五、低利率时代,重新计算你的资产结构
回到开头那位老人。
她真正困惑的,其实不是利率从2%降到1%多,而是:
钱明明没有减少,为什么感觉越来越不值钱?
这正是低利率环境给家庭资产管理带来的变化。
存款依然重要,它负责流动性和安全感。
同时,也需要给长期资金寻找更合适的位置:有人配置债券,有人配置权益资产,有人配置黄金,也有人开始研究海外资产和数字资产。
不同的钱,可以承担不同的任务。
真正值得重新计算的,不只是“这笔钱一年能赚多少”,还有它未来什么时候要用、能承受多大的波动,以及有没有足够的选择空间。
当存款利率越来越低,资产配置也就不再只是“存多少钱”的问题。
更重要的是,想清楚每一笔钱应该去哪里。
加入我们的社区,一起来讨论,一起变得更强吧!
官方电报(Telegram)社群:
AiCoin中文推特:
币安福利群:
https://www.aicoin.com/link/chat?cid=gmLgwvKD1
风险提示:本文根据公开资料整理,仅作市场观察与资产配置知识分享,不构成投资建议。文中收益率、通胀及购买力数据为假设测算,实际结果可能不同。数字资产波动较大,投资需结合自身情况审慎判断。
免责声明:本文章仅代表作者个人观点,不代表本平台的立场和观点。本文章仅供信息分享,不构成对任何人的任何投资建议。用户与作者之间的任何争议,与本平台无关。如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到support@aicoin.com,本平台相关工作人员将会进行核查。